fdod
Contributeur régulier
On n'est jamais tranquille avec l'or tout peut arriver à tout moment.
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
C est un placement long terme . Et comme visiblement beaucoup sont frileux avec les FO/FD , c est le pendant idéalfdod a dit:On n'est jamais tranquille avec l'or tout peut arriver à tout moment.
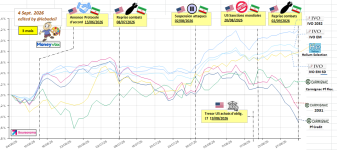
L'or a des cycles comme beaucoup d'actifs. Actuellement, il est en train de récupérer sa faiblesse depuis le debut de la guerre en Iran.fdod a dit:On n'est jamais tranquille avec l'or tout peut arriver à tout moment.
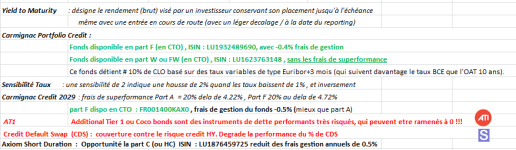
Hello lebadeil, comment vérifies-tu ce résiduel pour recalculer le YTM au moment de la souscription au fonds et non pas à sa création?lebadeil a dit:Les fonds datés (d'il y a qq années) ont gagné en 2023 - 2025 plus que leur YTM (souscrit au moment de la souscription).
Cela veut dire que le residuel a echeance sera plus faible, versus une plus value superieure au YTM deja gagnée.
En clair, accepter de perdre le surplus gagné dans les années favorables.
Tout ceci hors cas de défaut.
Autre sujet. A la clôture d'un fonds daté, les fonds sont reverses sur un nouveau fonds , avec un manque de transparence et meme d'information.
Garder un fonds jusqu'à échéance, dans un contexte de turbulences n'est pas facile non plus.
Celui qui achete alors que la VL a baissé, verra un YTM mécaniquement a la hausse.
En consultant le dernier rapport trimestriel ?valjean a dit:Hello lebadeil, comment vérifies-tu ce résiduel pour recalculer le YTM au moment de la souscription au fonds et non pas à sa création?
Bonjour Valjeanvaljean a dit:Hello lebadeil, comment vérifies-tu ce résiduel pour recalculer le YTM au moment de la souscription au fonds et non pas à sa création?
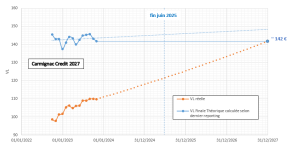
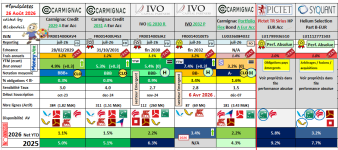
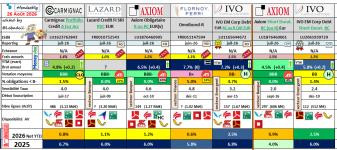
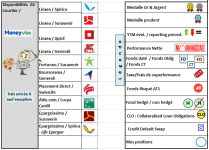
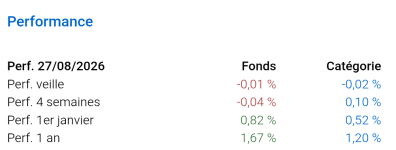
Bonjour VInce,vince944 a dit:Carmignac Crédit 2027 .... Bref, il faut donc que je sorte car je ne pense pas que cela va s'améliorer sur les 10 mois à venir, le fonds est censé clôturer fin juin 2027.
Quels sont les 2-3 investissements les plus attractifs en ce moment pour vous ?
Bonjour @vince944vince944 a dit:Salut à tous,
(...)
Quels sont les 2-3 investissements les plus attractifs en ce moment pour vous ?
Beaucoup sur cette file ont fait le choix de réduire fortement voire mettre à zéro leur ligne FD/FO .Stef500 a dit:Bonjour @vince944
Loin d'être expert en Fds oblig. Fds datés FO-FD, je pense que c'est une bonne idée de sortir de Carmi Cred 2027 [en essayant de choisir un point haut ],
car Carmignac semble (pas sûr 100%) pratiquer souvent la reconduite d'un FD arrivant à échéance, vers un autre FD, par ex. Carmignac 2037 ; cela s'appelle, je crois, un roll-over, c'est fait peu avant l'échéance et l'épargnant soit est prévenu très tard, soit découvre le fait accompli.
Ensuite réinvestir en répartissant selon votre allocation/goût du risque :
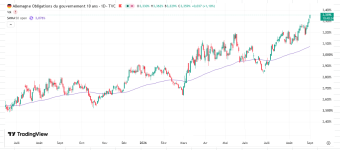
Fd € (rendement 2026 probablement augmentera, vu les taux souverains)
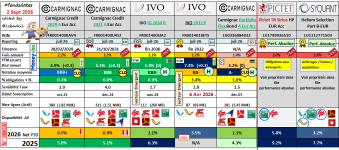
et les bons élèves FO-FD, et Perf absolue médaillés (post #13.828 )
et pourquoi pas en PEA (file "ETF actions")
Si je recalcule à ce jour compte tenu de l évolution des cours 108,53 vs 108,05, j arrive sur une base linéaire à 5,67% net . Cela reste confortablecacman a dit:Beaucoup sur cette file ont fait le choix de réduire fortement voire mettre à zéro leur ligne FD/FO .
Perso même si j ai réduit ma position , je pense qu il ne faut pas jeter le BB avec l eau du bain .
Si effectivement les fonds IG ne présentent maintenant plus aucun intérêt, à l image de Carmignac crédit 2027. Se positionner sur un fonds euro en lieu et place est davantage rémunérateur et plus sécurisant
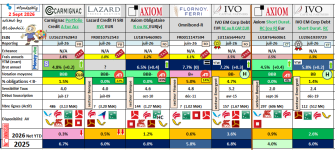
D autres fonds restent toutefois très intéressants il me semble . Il faut viser des ytm élevés , une faible sensibilité aux taux et une maturité assez courte .
Prenons le cas de flornoy ferry 2029
À fin juillet :
Ytm 7,53 , ytw 6,95 . Frais 1,1
Sensibilité 2,5 duration 2,64
Perso sur ce type de produit j adhère ,
Prenons le rendement au pire , il est de 6,95 -1,1 de frais , soit 5,85% avant les frais de gestion de l assurance vie communs à l ensemble des UC
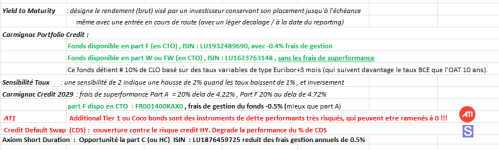
Il faudrait vérifier au moins : les frais de surperformance , le pourcentage d'AT1 dedans (plus de risque = plus de yield), et la répartition des notations (idem). Le YTM c'est sans défaut, si le fond a beaucoup de dette risquée ca génère biensur un premium mais aussi un risque supérieur de faire moins bien.cacman a dit:Si je recalcule à ce jour compte tenu de l évolution des cours 108,53 vs 108,05, j arrive sur une base linéaire à 5,67% net . Cela reste confortable
J ai fait le calcul sur le ytw , yield to worst , ce qui prend en compte des remboursements anticipés limitant la perf.flatty35 a dit:Il faudrait vérifier au moins : les frais de surperformance , le pourcentage d'AT1 dedans (plus de risque = plus de yield), et la répartition des notations (idem). Le YTM c'est sans défaut, si le fond a beaucoup de dette risquée ca génère biensur un premium mais aussi un risque supérieur de faire moins bien.
Avec une moyenne a BB- on peut aussi imaginer quelques défauts potentiels. Je ne dis pas que c'est bon ou pas bon, juste pour être conscient des divers risques pris pour la prime de risque qu'on touche sur ce fond.cacman a dit:J ai fait le calcul sur le ytw , yield to worst , ce qui prend en compte des remboursements anticipés limitant la perf.
La notation moyenne des emmeteurs est bb-
Par ailleurs la comm de perf c est 15% au delà de 4% , donc si on est a 5,7 , cela impacte le rendement de 0,25 soit un net de 5,45..
 Fin du cumul de l'AAH et l'ASS : 15 000 allocataires CAF handicapés vont perdre des revenus en janvier
 Gaz, banque en ligne, Livret A... Les 3 infos argent de ce mercredi 9 septembre
 Nouveau plafond du Livret A à 30 000 euros : la fronde des banques
 Livret A : combien d'intérêts en plus avec un nouveau plafond relevé à 30 000 euros ?
 Livret A : un nouveau plafond de 30 000 euros envisagé par le gouvernement
 Taux du Livret A et du LEP : ce qui se profile pour la prochaine hausse de février 2027