lebadeil
Influenceur ❤️
merci , je le rajouterai dans le tableau pour la prochaine édition.Pizza-au-caviar a dit:Pour info IVO 2032 P dispo sur Linxea Generali depuis quelque jours.
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
merci , je le rajouterai dans le tableau pour la prochaine édition.Pizza-au-caviar a dit:Pour info IVO 2032 P dispo sur Linxea Generali depuis quelque jours.
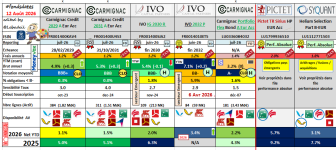
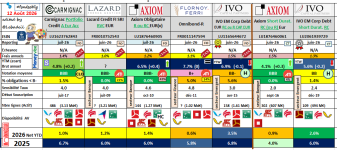

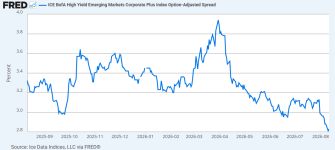
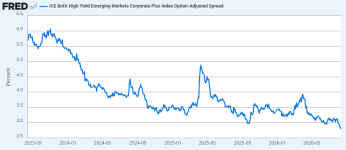
Bonjourlebadeil a dit:En lien avec la performance de IVO 2032 , tres HY, cette semaine, l'explication tient de la baisse significative du spread HY Emergents. Voir courbe ici sur 1 an.
On atteint un niveau bas record de spread HY, avec un risque de retournement ...
Enfin, chacun se le voit
- Courbe sur 1 an
Afficher la pièce jointe 56790
- Courbe sur 5 ans
Afficher la pièce jointe 56791
Aucune. Pictet Sirius a son propre modele.Greg42 a dit:Bonjour
quelles conséquences pour pictet sirius ?
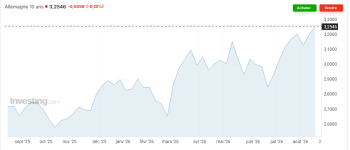
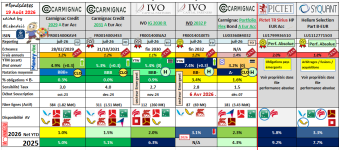
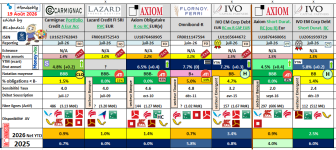
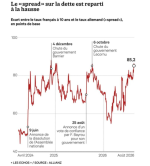

Pour les 7% ouiD-Jack a dit:Le titre de la file est de plus en plus "daté"
 va falloir attendre que les taux remontent a 8.5% ?

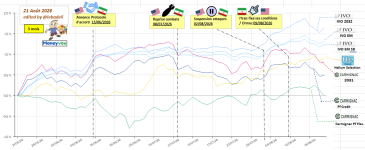
lebadeil a dit:Par ailleurs, les discussions françaises sur le budget 2027 n'ont pas encore commencé, et ceci dans un contexte d’élection présidentielle ! ça promet ....
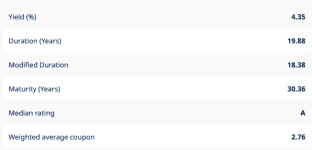
Pizza-au-caviar a dit:J'ai mentionné cet ETF hier dans une autre file, attention avec de genre de produit ultra-long terme les 4,35% ne veulent pas dire quand chose, vous pouvez facilement vous retrouver à +30% ou -30% en quelque mois.
Et ce n'est pas un ETF daté, vous continuez en permanence à porter des obligations d'une durée moyenne de 30 ans, donc il n'y a pas de mécanisme de retour à la moyenne. En cas de forte remontée des taux suivie d'une stabilisation vous pouvez rester en négatif pendant 5 ou 10 ans.
Par contre vous avez aussi ce genre de produit iShares iBonds Dec 2037 Term € Corp ([lien réservé abonné]) avec un YTW de 4,23%, des obligations 100% IG et un mécanisme daté qui fait que si vous attendez 2037 vous êtes certain d'avoir vos 4,23%
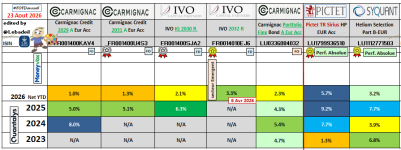
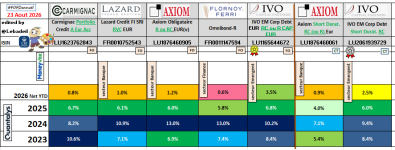
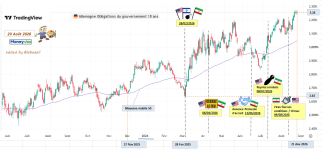 , versus 2023 à 2025.

Et tu as remplacé par quoi ? Parce que ca fait partie des réflexionsStef29 a dit:Pour ma part, j'ai commencé depuis quelques mois à réduire ma poche de fonds obligataires. Aujourd'hui, cette poche représente seulement 4% de mes actifs. La performance des fonds obligataires, moins les frais, est beaucoup trop faible. Je vais continuer à réduire progressivement cette poche pour me tourner, par exemple, vers des ETF.
Et vous ?
Perso j ai également réduit même si je suis retraité et j ai besoin de revenus réguliers. L obligataire représentait 40% J ai vendu mes fonds datés qui représentaient 15 à 20% de mon portefeuille . Je n ai gardé que les fonds obligataires de Corum et les obligations en direct ce qui fait encore 25% de mon portefeuille . J avais fortement chargé lors de la crise de mars pour monter jusqu a 50%.lebadeil a dit:Et tu as remplacé par quoi ? Parce que ca fait partie des réflexions
 « Le nombre de refus de prêt immobilier augmente » : les ventes de Nexity subissent la remontée des taux
 Remboursement de fraude bancaire : ce que change vraiment l'arrêt de la CJUE pour les victimes et les banques
 LOA, LLD ou crédit : le comparatif du coût réel d'une Toyota Yaris Cross en 2026
 Crédit Agricole, Revolut, Sumeria : les nouvelles armes des banques pour vous protéger de la fraude par manipulation
 Crédit Agricole, Société Générale et BNP Paribas font chuter le CAC 40 : le Journal de la bourse du 22 octobre
 Budget 2027 : une taxe sur les produits sucrés rejetée par les députés