
Le marché auto fonctionne-t-il à l'envers ? Quand on parle du financement d'un véhicule neuf, on entend toujours les mêmes discours commerciaux. Premier mode d'acquisition, le leasing 3 ou 4 ans serait la meilleure solution « pour le court terme ». À l'opposé, si le projet est de « conserver sa voiture » plus longtemps, un crédit auto « classique » peut devenir intéressant.
Nous voulions vérifier ces affirmations en demandant des simulations aux concessionnaires. Et le premier épisode de notre comparatif est venu bousculer les idées reçues. Les offres de prêts étaient plus économiques les premières années, alors que les locations avec option d'achat (LOA) n'étaient rentables qu'au bout de 5 ans, et les LLD peu intéressantes... Un sacré paradoxe !
Cette tendance se confirme-t-elle chez les autres marques ? Après notre comparatif consacré à la Dacia Sandero, voici le second (1) épisode sur la Toyota Yaris Cross. Vous allez le voir, les résultats sont bien nébuleux. Comme si, derrière le marketing des constructeurs... la réalité dépendait plutôt des vendeurs !
Episode 2 : la Toyota Yaris Cross
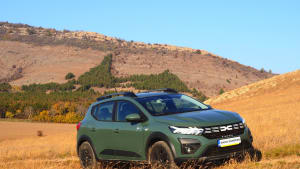
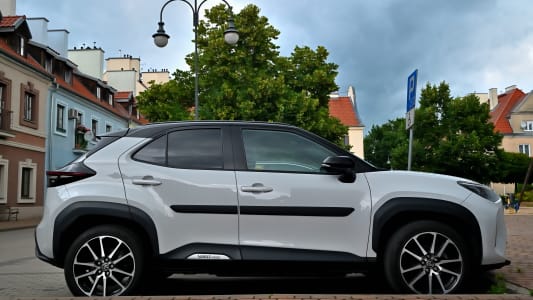
Elle n'a de Yaris que le nom... À la différence de la petite citadine, la version « Cross » est un petit SUV (ou crossover). Lancé il y a 5 ans, le modèle produit dans l'usine Toyota de Valenciennes fait un vrai carton. De janvier à septembre 2026, la voiture s'est écoulée à 21 464 exemplaires, ce qui la classe troisième dans la catégorie des « SUV citadins », derrière la Peugeot 2008 et la Renault Captur. C'est même le véhicule le plus produit en France : plus de 200 000 unités en 2025, à destination de toute l'Europe !
Positionnée « milieu de gamme », la Cross ne semble pas souffrir de son tarif conséquent : de presque 30 000 euros à plus de 40 000 selon les équipements et la finition. Toutefois, ce montant est-il réel ? En consultant le comparateur de la marque ou les sites de passionnés, personne ne semble payer le prix catalogue ! Les offres que nous avons reçues confirment cela : elles contenaient d'emblée, sans la moindre négociation, une ristourne de plusieurs milliers d'euros ! Faut-il y voir une stratégie de séduction par la « remise constante » ?
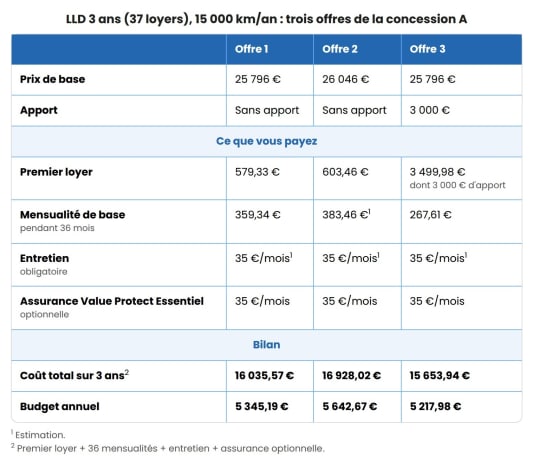
Cette fois, nous avons dû solliciter deux concessions. La raison est simple : l'un des vendeurs a refusé de nous fournir une simulation de LLD, arguant que Toyota France ne la proposait pas aux particuliers. Un petit mensonge, alors que le site du constructeur met le paquet sur le paquet sur la longue durée ! Heureusement, une autre concession, à l'autre bout de la France, n'a pas fait de manières. Un regret : les commerciaux ont eu du mal à comprendre nos attentes (détaillées dans la méthodologie, en fin d'article). Nous nous sommes donc retrouvés avec 7 devis, dont 3 options différentes de LLD ! Et c'est fou, mais selon la semaine et la concession, le budget total d'un même projet pouvait varier énormément. Le marché automobile est décidément bien complexe...
- Modèle : Toyota Yaris Cross
- Version : Dynamic 1,5l. Couleur Bleu Genièvre (de série).
- Caractéristiques : Moteur hybride essence 116 ch, 4,4l/100 km.
- Tarif catalogue : 29 500 €.
- Concession « A » : de 25 796 à 27 046 € selon la formule (frais de 546 € inclus) ; concession « B » : 27 775 € (frais inclus)
Hypothèse 1 : véhicule rendu (leasing) ou revendu (crédit) au bout de 3 ans
NB : Les propositions de LOA et LLD 3 ans prévoient 37 mensualités, le premier loyer incluant des « frais de financement ». En leasing, l'option entretien est obligatoire. Une offre impose également une assurance perte financière.
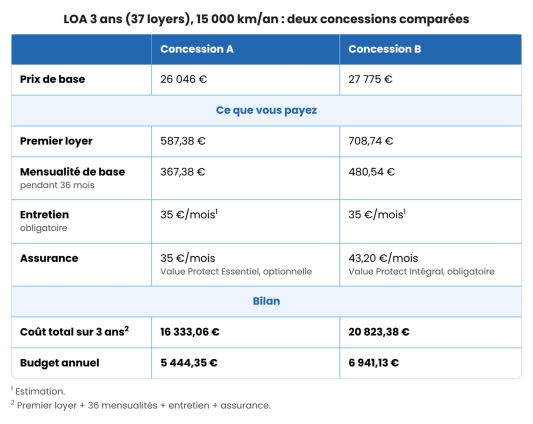
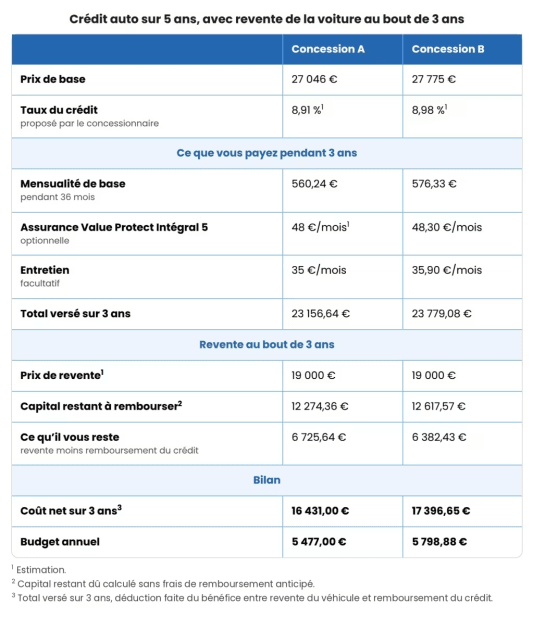
C'est ahurissant ! Sur une période de 3 ans, avec un même forfait kilométrique, le budget des offres LOA des deux concessions n'a rien à voir : près de 4 500 euros d'écart ! Comment l'expliquer ? Plus « salé », le devis de la concession B se base sur un « prix véhicule » plus élevé de 1 729 euros, et impose une assurance supérieure. Mais c'est surtout sa clé de financement qui est désavantageuse. La proposition prévoit des mensualités plus conséquentes et fixe une option d'achat plus basse. Traduction : en 37 mois, on aura payé une part plus importante du véhicule. C'est plutôt ajusté si l'on choisit de le conserver en réglant l'option d'achat. Mais ultra pénalisant si l'on suit « l'esprit LOA » : rendre la voiture et repartir sur un nouveau modèle.
Décidément « gourmande », la concession B est également mal placée pour le crédit. La différence de budget entre « A » et « B » (un peu moins de 1 000 euros...) résulte d'un prix de voiture plus élevé de 729 euros. Néanmoins, même si ce crédit du vendeur « B » est coûteux, mieux vaut le choisir face à sa « mauvaise » LOA. Il permet en effet d'économiser près de 3 500 euros !
S'y retrouver dans les offres du distributeur « A » est un peu plus ardu ! Sur le papier, la LOA est légèrement plus économique que l'emprunt. Mais pour rappel, la Cross bénéficiait d'une remise supplémentaire de 1 000 euros en cas de location. Surtout, le crédit proposé affiche un taux de presque 9%. C'est beaucoup plus que les tendances de marché (autour de 6%). Avec des intérêts plus « raisonnables » et sans la différence de promotion, le crédit écraserait le comparatif !
Pour la LLD, il est difficile de tirer des conclusions. À 15 jours d'intervalle, le vendeur « A » nous a transmis deux offres « 37 mois sans apport ». En quelques jours, le coût global a évolué de 900 euros ! Le vendeur a glissé une autre simulation de LLD « avec apport de 3 000 euros ». Au final, immobiliser cette somme n'a pas grand intérêt : cela réduit la facture totale d'à peine 300 euros !
Hypothèse 2 : conservation 5 ans puis revente.
NB : Les propositions de LOA 5 ans reposent sur une LOA 3 ans prévoyant 37 mensualités, le premier loyer incluant des « frais de financement ». En leasing, l'option entretien est obligatoire. L'un des crédits impose également une assurance perte financière.
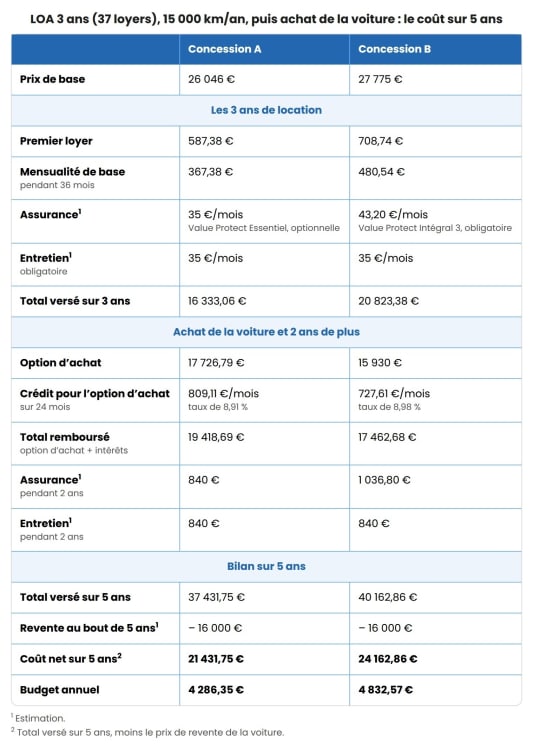
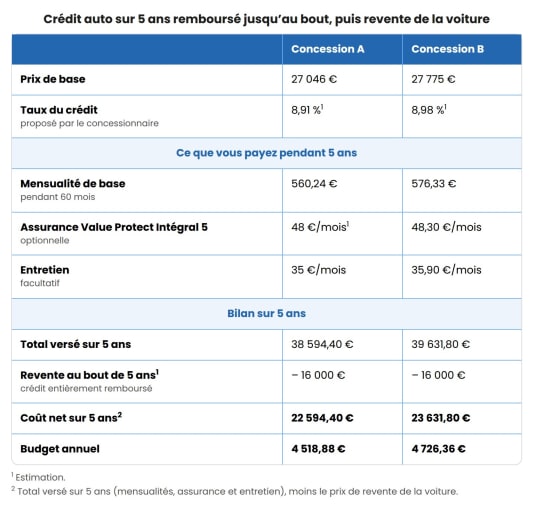
À chaque concession son vainqueur. Du côté du distributeur « A », la LOA bat le crédit d'un peu plus de 1 000 euros sur 5 ans. À nouveau, l'avantage pour le leasing s'explique par un budget assurance/entretien plus léger, un prix de véhicule abaissé et le taux d'intérêt élevé de l'emprunt. Sans cela, le résultat serait plus serré.
Le résultat est inversé chez le distributeur « B » : tout comme sur 3 ans, le crédit domine la LOA sur 60 mois. Mais l'écart se réduit en deux années : cela confirme que le leasing était calibré... pour garder la voiture ! Bon, cette offre avec option d'achat reste néanmoins à fuir. En 5 ans, elle coûtera tout de même 2 700 euros de plus que la proposition équivalente du vendeur « A » !
Conclusion
Vous avez eu un peu de mal à suivre ? Rassurez-vous, nous aussi ! Entre une concession « A » qui nous a quelque peu noyés entre ses offres, avec des tarifs de véhicules variables et des options mal détaillées, et une consoeur « B » aux factures « alourdies »... Les vendeurs Toyota n'ont pas brillé par la qualité de leur conseil !
S'il fallait tout de même tirer quelques enseignements de notre comparatif, on pourrait affirmer qu'il est indispensable de mettre en concurrence plusieurs concessions de différentes régions. Il ne faut pas non plus hésiter à se montrer vigilant sur le prix de voiture appliqué par le vendeur, et le lui faire remarquer. Puisque Toyota a la main lourde sur le taux de crédit, le bon plan peut être de solliciter un organisme spécialisé ou une banque : un taux de 6% ferait de l'emprunt un champion toutes catégories.
Un dernier point : si la LOA vous intéresse, faites attention à l'option d'achat. Notre test le prouve : plus elle est basse, plus le budget risque d'exploser !
Crédit auto en ligne à partir de 0,90%
(1) Méthodologie :
- Deux concessions ont été sollicitées. Offres demandées :
LOA 3 ans sans apport, avec 15 000 km/an.
LLD 3 ans sans apport, avec 15 000 km/an.
Crédit 5 ans sans apport.
- 7 propositions reçues : concession A (LOA 3 ans/37 mois, 15 000 km/an ; LLD 3 ans/37 mois, 15 000 km/an, sans apport ou avec apport de 3 000 € ; crédit 60 mois) et concession B (LOA 3 ans/37 mois, 15 000 km/an ; crédit 60 mois). Pour les éléments financiers manquants, nous mentionnons des estimations.
-Assurances, entretien : Les forfaits entretien et assurances complémentaires proposés ont été intégrés aux calculs.
-Hypothèses : Pour pouvoir comparer chaque scénario, nous avons calculé un « budget annuel » rapporté à chaque offre.
3 ans. Le véhicule est rendu au terme des LOA/LLD 37 mois. Pour le crédit auto, nous estimons une revente du véhicule et un remboursement anticipé du prêt (sans frais).
5 ans. Au bout de 5 ans, la voiture est vendue dans tous les scénarios. Au terme de la LOA 3 ans, le véhicule est conservé en soldant l'option d'achat. Celle-ci est financée par un crédit 24 mois au taux de chaque concessionnaire (8,91 ou 8,98%), avec poursuite des options d'assurances optionnelles et d'entretien.
-Rappel : Nous ne calculons pas les pénalités qui peuvent s'ajouter en fin de LLD ou LOA.