Crowdfunding / Dette privée immobilière - plateformes, projets et avis

Bonsoir

Berberis_1992 a dit:
Connaître les dirigeants (pouvant être salariés éventuellement .......) d'une société : Oui.

Connaître les actionnaires et bénéficiaires effectifs d'une société : Non, depuis le 31 juillet.

Pourquoi je réagis à cette mise en application de cette directive (vous noterez au passage que sa mise en place s'est faite en un temps record .......) ?

Pour un projet récent en particulier, je vais essayer de faire court.

Un projet pour financer un bien très bien situé à 1 minute à pied de la plage, deux, trois cloisons à monter, un coup de peinture puis revente, avec un apport en fonds propres d'environ 35% par l'opérateur.

Tout baigne !

Le vendeur du bien est une SCI ("une SCI", sans éléments complémentaires dans le dossier) et l'acheteur, un MdB.

Jusque là ........

Sauf qu'en grattant un peu, il s'avère que ce MdB est actionnaire à 50% de la SCI vendeuse.

Arrêtez-moi si je me trompe mais cette transaction a tout l'air d'une vente faite avec seul objectif, l'appel au financement d'un projet par une plateforme (et un désengagement rapide au passage du MdB). Avec, bien évidemment, une revente espérée à terme, évidemment ......

De plus, le montant de l'apport en fonds propres dans le projet est à peu de chose près le montant de la moitié de la transaction entre la SCI et le MdB.

Moralité : Le MdB apporte pratiquement 0 à l'opération.

Aujourd'hui, quand on consulte Pappers :

Afficher la pièce jointe 31570
J'avais immédiatement arrêté l'analyse au vu de la marge maigrichonne de 13%, avec de surcroît un prix de vente basé sur un taux de capitalisation de seulement 4,5% (il faut souligner que la sous-évaluation systématique de ce dernier paramètre est une constante chez Clubfunding, au moins depuis que j'ai commencé à pratiquer cette PF il y a 5 ans). Car il s'agit bien du projet "Rue de la plage" de début juillet, n'est-ce pas? Ah, je n'aurais pas dû le dire? M'en fous, même pas peur...
Blague à part, tant que nos remarques sont factuelles - et en l'occurrence, celles de @Berberis_1992 le sont de toute évidence - nous ne devons pas nous auto-censurer: faire le jeu de ceux qui n'ont aucun état d'âme leur serait un trop beau cadeau.
 
Thomas de LPB a dit:
Bonsoir et merci pour votre message !

Effectivement, encore un dossier long et pénible face à des opérateurs plus que critiquables ...
Nous avons déjà réussi à collecter et rembourser aux investisseurs pour 13.125,93 € à date.
On garde le rythme et on continue car il ne faut rien lâcher sur ces sujets !

Excellente soirée,

Thomas
Critiquables...mais financé à 3 reprises...
[lien réservé abonné]
 
Foufounet a dit:
Critiquables...mais financé à 3 reprises...
[lien réservé abonné]

Ce n'est pas dans mon habitude de défendre nos "chères" PF mais dans le cas présent, les 3 levées de fonds se sont succédées à un mois d'intervalle. On peut raisonnablement supposer qu'il n'y avait pas de signaux d'alerte à ce moment là (J'ai fait une des deux autres opérations sans avoir à m'en plaindre)

Je n'en dirais pas autant pour les PF qui persistent à financer des opérateurs au track record déjà rouge écarlate au moment des nouvelles levées.
Vous avez aimé [lien réservé abonné], vous en reprendrez bien une petite dose [lien réservé abonné] :eek:
 
Dernière modification:
NicoNoclaste a dit:
Bonsoir


J'avais immédiatement arrêté l'analyse au vu de la marge maigrichonne de 13%, avec de surcroît un prix de vente basé sur un taux de capitalisation de seulement 4,5% (il faut souligner que la sous-évaluation systématique de ce dernier paramètre est une constante chez Clubfunding, au moins depuis que j'ai commencé à pratiquer cette PF il y a 5 ans). Car il s'agit bien du projet "Rue de la plage" de début juillet, n'est-ce pas? Ah, je n'aurais pas dû le dire? M'en fous, même pas peur...
Blague à part, tant que nos remarques sont factuelles - et en l'occurrence, celles de @Berberis_1992 le sont de toute évidence - nous ne devons pas nous auto-censurer: faire le jeu de ceux qui n'ont aucun état d'âme leur serait un trop beau cadeau.

L'évocation de la structuration de [Rue de la plage] n'avait pour unique but que d'illustrer les conséquences immédiates de la mise en place de l'accès restreint au registre des bénéficiaires pour les quidams moyens que nous sommes.

Quant à l'auto-censure, vous avez parfaitement raison, d'autant que l'information sur les actionnaires était publique ....... jusqu'au 31 juillet malheureusement.

Loin de moi l'idée de défendre Clubfunfing mais cette sous-estimation (ou une vision plus réaliste) de la marge n'est-elle pas une bonne chose pour les éventuels prêteurs ?

Dans votre cas, vous avez délaissé ce dossier, considérant que la marge n'était pas assez conséquente pour une opération de MdB.
 
Dernière modification:
Berberis_1992 a dit:
L'évocation de la structuration de [Rue de la plage] n'avait pour unique but que d'illustrer les conséquences immédiates de la mise en place de l'accès restreint au registre des bénéficiaires pour les quidams moyens que nous sommes.

Quant à l'auto-censure, vous avez parfaitement raison, d'autant que l'information sur les actionnaires était publique ....... jusqu'au 31 juillet malheureusement.

Loin de moi l'idée de défendre Clubfunfing mais cette sous-estimation (ou une vision plus réaliste) de la marge n'est-elle pas une bonne chose pour les éventuels prêteurs ?

Dans votre cas, vous avez délaissé ce dossier, considérant que la marge n'était pas assez conséquente pour une opération de MdB.

Si je n'écartais pas certains mots .......

Loin de moi l'idée de défendre Clubfunfing mais cette une sous-estimation (ou une vision plus réaliste) de la marge n'est-elle pas une bonne chose pour les éventuels prêteurs ?

En définitive, avec la disparition de ces informations sur les actionnaires, il va falloir encore faire plus confiance aux plateformes.

Et là, ça pique un peu .......
 
Dernière modification:
Bonjour, c'est moi ou bien ClubFunding a inventé une nouvelle catégorie pour les coupons impayés.

Avant j'avais soit le montant payé, soit "en retard", désormais j'ai un "A venir" ce qui ne change rien puisque le coupon n'est pas payé

Sinon, j'ai un record de 5 mois de retard de coupon pour un projet censé être totalement remboursé en décembre 2022....
 
capman75 a dit:
Bonjour, c'est moi ou bien ClubFunding a inventé une nouvelle catégorie pour les coupons impayés.

Avant j'avais soit le montant payé, soit "en retard", désormais j'ai un "A venir" ce qui ne change rien puisque le coupon n'est pas payé

Sinon, j'ai un record de 5 mois de retard de coupon pour un projet censé être totalement remboursé en décembre 2022....
En attendant le futur statut: "En retard à venir"
 
capman75 a dit:
Sinon, j'ai un record de 5 mois de retard de coupon pour un projet censé être totalement remboursé en décembre 2022....
Ce n'est rien 5 mois !!! :ROFLMAO:
 
capman75 a dit:
Avant j'avais soit le montant payé, soit "en retard", désormais j'ai un "A venir" ce qui ne change rien puisque le coupon n'est pas payé
Pas d'inquiétude : j'en ai eu par le passé et ça finit bien par basculer sur "en retard".
Probablement une subtilité de gestion chez CF mais comme nous n'avons pas l'explication et qu'il faut rester factuel, je n'émettrai pas d'hypothèse...

capman75 a dit:
Sinon, j'ai un record de 5 mois de retard de coupon pour un projet censé être totalement remboursé en décembre 2022....
Ca ne permet même pas de passer les qualifications : rien que les différents dossiers DMVIP sont à 12 mois (et les intérêts définitivement abandonnés)

Hier était un jour anniversaire https://www.moneyvox.fr/forums/fil/...-en-cours-et-avis.36129/page-1528#post-535091
 
Dernière modification:
WISEED : Opération ARBOR & SENS

Extrait de la Réponse rapide de Madame Mathilde au sujet d'une opération dont le remboursement in fine était prévu initialement début Septembre

.."...Je vous confirme que l'opérateur a officiellement fait la demande de prorogation lors du remplissage de son Reporting du T2 2024. Il demande un décalage au 08/03/2025.
Nous lui avons donc envoyé un document officiel où il devra expliciter et justifier les raisons de son retard. ...etc...etc."


Je trouve à titre personnel que la réponse de WISSED a été non seulement rapide , étayée de façon plus représentative que précédemment et correspond à ce que l'on est en droit d'attendre d'une plateforme .

Je ne peux préjuger de l 'accostage de cette opération mais à suivre donc , ce nouveau WISEED / Mathildien ... .
 
Bonsoir

Berberis_1992 a dit:
NicoNoclaste a dit:
J'avais immédiatement arrêté l'analyse au vu de la marge maigrichonne de 13%, avec de surcroît un prix de vente basé sur un taux de capitalisation de seulement 4,5% (il faut souligner que la sous-évaluation systématique de ce dernier paramètre est une constante chez Clubfunding, au moins depuis que j'ai commencé à pratiquer cette PF il y a 5 ans).

Loin de moi l'idée de défendre Clubfunfing mais cette sous-estimation (ou une vision plus réaliste) de la marge n'est-elle pas une bonne chose pour les éventuels prêteurs ?

Dans votre cas, vous avez délaissé ce dossier, considérant que la marge n'était pas assez conséquente pour une opération de MdB.
Attention! Le paramètre sous-évalué de façon récurrente par Clubfunding, et auquel je faisais ici allusion, n'est pas la marge, mais le taux de capitalisation, i.e. le taux de rendement attendu par un éventuel acquéreur du bien en vue de le louer. Ce qui, de facto, sur-évalue mécaniquement la marge prévisionnelle.

En effet, le prix de vente a été calculé en comptant sur:
  • un loyer annuel attendu de 80400€,
  • et ce taux de capitalisation de 4,5%,
selon la formule:
prix de vente = loyer annuel / taux de capitalisation

Maintenant, voyons comment évoluerait la marge du projet si l'acheteur exigeait un taux supérieur, toutes choses restant égales par ailleurs:

loyer​
taux capi​
prix du bien​
coût de revient​
marge​
80400​
4,50 %​
1786667​
1555445​
12,9%​
80400​
4,75 %​
1692632​
1555445​
8,1%​
80400​
5,00 %​
1608000​
1555445​
3,3%​
80400​
5,25 %​
1531429​
1555445​
-1,6%​
80400​
5,50 %​
1461818​
1555445​
-6,4%​

Edifiant, isn't it? On se rend ici bien compte à quel point la marge du projet est sensible à la rentabilité exigée par l'acheteur final.
En d'autres termes, il faudrait tomber sur un investisseur surtout pas trop ambitieux sur le rendement de son bien pour conserver au projet une marge positive. Et encore, je n'ai pas tenu compte des frais de mutation à la charge de l'acheteur qui plomberont encore sa rentabilité...
Une SCPI moyenne me servirait ce taux de 4,5%, et sans la moindre contrainte de gestion. Moi acheteur du bien, actuellement, je demanderais donc beaucoup plus que 4,5%.
Suis-je vraiment trop gourmand? Et irréaliste? Pour les investisseurs obligataires sur ce projet, je souhaite naturellement que ce soit le cas.
 
NicoNoclaste a dit:
Bonsoir


Attention! Le paramètre sous-évalué de façon récurrente par Clubfunding, et auquel je faisais ici allusion, n'est pas la marge, mais le taux de capitalisation, i.e. le taux de rendement attendu par un éventuel acquéreur du bien en vue de le louer. Ce qui, de facto, sur-évalue mécaniquement la marge prévisionnelle.

En effet, le prix de vente a été calculé en comptant sur:
  • un loyer annuel attendu de 80400€,
  • et ce taux de capitalisation de 4,5%,
selon la formule:
prix de vente = loyer annuel / taux de capitalisation

Maintenant, voyons comment évoluerait la marge du projet si l'acheteur exigeait un taux supérieur, toutes choses restant égales par ailleurs:

loyer​
taux capi​
prix du bien​
coût de revient​
marge​
80400​
4,50 %​
1786667​
1555445​
12,9%​
80400​
4,75 %​
1692632​
1555445​
8,1%​
80400​
5,00 %​
1608000​
1555445​
3,3%​
80400​
5,25 %​
1531429​
1555445​
-1,6%​
80400​
5,50 %​
1461818​
1555445​
-6,4%​

Edifiant, isn't it? On se rend ici bien compte à quel point la marge du projet est sensible à la rentabilité exigée par l'acheteur final.
En d'autres termes, il faudrait tomber sur un investisseur surtout pas trop ambitieux sur le rendement de son bien pour conserver au projet une marge positive. Et encore, je n'ai pas tenu compte des frais de mutation à la charge de l'acheteur qui plomberont encore sa rentabilité...
Une SCPI moyenne me servirait ce taux de 4,5%, et sans la moindre contrainte de gestion. Moi acheteur du bien, actuellement, je demanderais donc beaucoup plus que 4,5%.
Suis-je vraiment trop gourmand? Et irréaliste? Pour les investisseurs obligataires sur ce projet, je souhaite naturellement que ce soit le cas.
C’est ce que j’ai déjà souligné à plusieurs reprises, cf analyse Anaxago/Mirosmenil…
J’ajouterais que le taux de capitalisation est à mettre en relief avec le niveau des taux directeurs.
Si ils sont à la hausse le rendement attendu est proportionnellement plus fort…
 
NicoNoclaste a dit:
Bonsoir


Attention! Le paramètre sous-évalué de façon récurrente par Clubfunding, et auquel je faisais ici allusion, n'est pas la marge, mais le taux de capitalisation, i.e. le taux de rendement attendu par un éventuel acquéreur du bien en vue de le louer. Ce qui, de facto, sur-évalue mécaniquement la marge prévisionnelle.

En effet, le prix de vente a été calculé en comptant sur:
  • un loyer annuel attendu de 80400€,
  • et ce taux de capitalisation de 4,5%,
selon la formule:
prix de vente = loyer annuel / taux de capitalisation

Maintenant, voyons comment évoluerait la marge du projet si l'acheteur exigeait un taux supérieur, toutes choses restant égales par ailleurs:

loyer​
taux capi​
prix du bien​
coût de revient​
marge​
80400​
4,50 %​
1786667​
1555445​
12,9%​
80400​
4,75 %​
1692632​
1555445​
8,1%​
80400​
5,00 %​
1608000​
1555445​
3,3%​
80400​
5,25 %​
1531429​
1555445​
-1,6%​
80400​
5,50 %​
1461818​
1555445​
-6,4%​

Edifiant, isn't it? On se rend ici bien compte à quel point la marge du projet est sensible à la rentabilité exigée par l'acheteur final.
En d'autres termes, il faudrait tomber sur un investisseur surtout pas trop ambitieux sur le rendement de son bien pour conserver au projet une marge positive. Et encore, je n'ai pas tenu compte des frais de mutation à la charge de l'acheteur qui plomberont encore sa rentabilité...
Une SCPI moyenne me servirait ce taux de 4,5%, et sans la moindre contrainte de gestion. Moi acheteur du bien, actuellement, je demanderais donc beaucoup plus que 4,5%.
Suis-je vraiment trop gourmand? Et irréaliste? Pour les investisseurs obligataires sur ce projet, je souhaite naturellement que ce soit le cas.
Ce qu'il faut surtout regarder, c'est le taux de capitalisation moyen sur la zone géographique du projet. 4,5% c'est très élevé pour Paris, mais faible pour Saint-Etienne et dans la moyenne pour Montpellier.
 
RaizersNG PromotionThe Marcel
Nous sommes navrés pour notre absence de communication sur ce projet.
A ce jour, nous avons relancé de nombreuses fois l'opérateur qui ne revient pas vers nous. Nous avons tenté de contacter l'opérateur par mail ainsi que par de multiples appels téléphoniques, restés sans réponse depuis plusieurs mois.
A la rentrée*, notre équipe se déplacera dans leurs locaux afin de trouver une issue favorable pour les investisseurs Raizers sur ce dossier.
A défaut de trouver cette solution, notre service recouvrement est déjà au fait des agissements du promoteur et se tient prêt à prendre toutes les mesures conservatoires nécessaires à la sauvegarde des intérêts des investisseurs Raizers.
Procrastination : Comportement humain courant qui est souvent confondu avec la paresse. Dans le langage de tous les jours, les personnes utilisent des termes comme « remettre à plus tard », « repousser », « retarder »,
« reporter » et « attendre à la dernière minute ».
:(
--------------
* Dans 3 semaines, le mois prochain… il n'est pas précisé quelle rentrée. (NdR)
 
NicoNoclaste a dit:
Bonsoir


Attention! Le paramètre sous-évalué de façon récurrente par Clubfunding, et auquel je faisais ici allusion, n'est pas la marge, mais le taux de capitalisation, i.e. le taux de rendement attendu par un éventuel acquéreur du bien en vue de le louer. Ce qui, de facto, sur-évalue mécaniquement la marge prévisionnelle.

En effet, le prix de vente a été calculé en comptant sur:
  • un loyer annuel attendu de 80400€,
  • et ce taux de capitalisation de 4,5%,
selon la formule:
prix de vente = loyer annuel / taux de capitalisation

Maintenant, voyons comment évoluerait la marge du projet si l'acheteur exigeait un taux supérieur, toutes choses restant égales par ailleurs:

loyer​
taux capi​
prix du bien​
coût de revient​
marge​
80400​
4,50 %​
1786667​
1555445​
12,9%​
80400​
4,75 %​
1692632​
1555445​
8,1%​
80400​
5,00 %​
1608000​
1555445​
3,3%​
80400​
5,25 %​
1531429​
1555445​
-1,6%​
80400​
5,50 %​
1461818​
1555445​
-6,4%​

Edifiant, isn't it? On se rend ici bien compte à quel point la marge du projet est sensible à la rentabilité exigée par l'acheteur final.
En d'autres termes, il faudrait tomber sur un investisseur surtout pas trop ambitieux sur le rendement de son bien pour conserver au projet une marge positive. Et encore, je n'ai pas tenu compte des frais de mutation à la charge de l'acheteur qui plomberont encore sa rentabilité...
Une SCPI moyenne me servirait ce taux de 4,5%, et sans la moindre contrainte de gestion. Moi acheteur du bien, actuellement, je demanderais donc beaucoup plus que 4,5%.
Suis-je vraiment trop gourmand? Et irréaliste? Pour les investisseurs obligataires sur ce projet, je souhaite naturellement que ce soit le cas.
Il y a une vingtaine d'années, on disait que le bon prix d'un bien, pour un investisseur , c'était 160 mois de loyers. On est largement au dessus désormais.
 
Mintos a dit:
Ce qu'il faut surtout regarder, c'est le taux de capitalisation moyen sur la zone géographique du projet. 4,5% c'est très élevé pour Paris, mais faible pour Saint-Etienne et dans la moyenne pour Montpellier.
Ça acte aussi la différence entre immeuble patrimonial et immeuble de rendement.
 
adnstep a dit:
Il y a une vingtaine d'années, on disait que le bon prix d'un bien, pour un investisseur , c'était 160 mois de loyers. On est largement au dessus désormais.
Ce qui donne un PER si on veut comparer avec la bourse. Sauf qu'il y a beaucoup plus de frais en l'immobilier. Si on compte 2 mois de loyers de frais par an, on arrive à un PER de 16.
 
Raug a dit:
RaizersNG PromotionThe Marcel

Procrastination : Comportement humain courant qui est souvent confondu avec la paresse. Dans le langage de tous les jours, les personnes utilisent des termes comme « remettre à plus tard », « repousser », « retarder »,
« reporter » et « attendre à la dernière minute ».
:(
--------------
* Dans 3 semaines, le mois prochain… il n'est pas précisé quelle rentrée. (NdR)
@Raizers Merci de mettre à profit votre ''futur'' déplacement pour faire un point sur l'opération ci-dessous. Report contractuel....?
[lien réservé abonné]
 
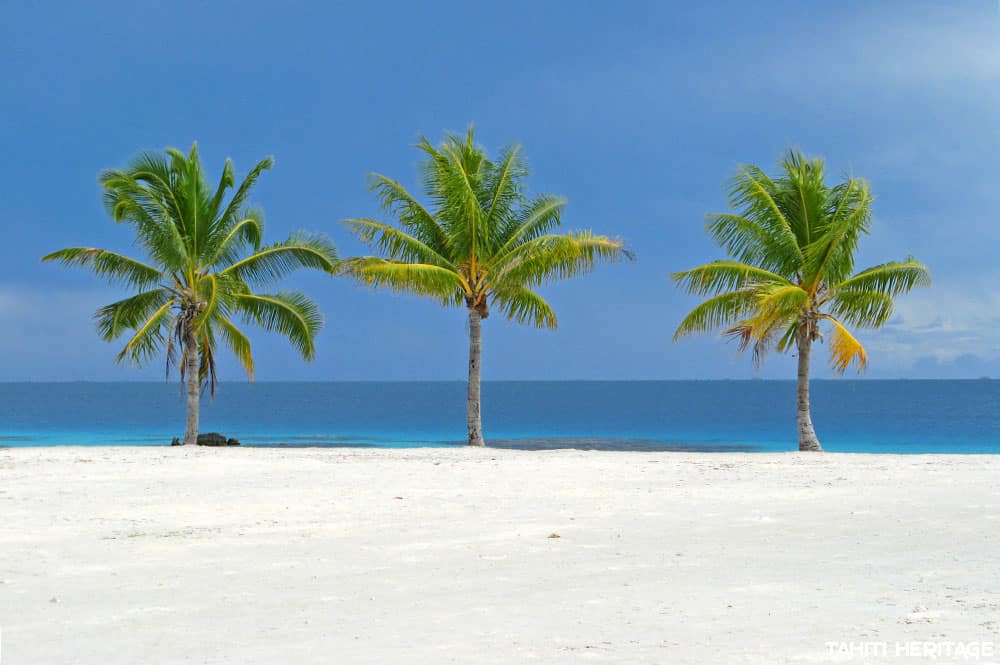
Procrastination en une image.

3-cocotiers2.jpg
 
Suite à une demande d'explication à Fundimmo sur un dossier en retard de remboursement de deux ans, la réponse (ou plutot le fait qu'ils n'apportent aucune explications sérieuse) est succulente : " Les procédures judiciaires s’inscrivent dans un temps long (plusieurs mois) nous n'avons pas d'informations nouvelles à vous partager de manière régulière. De plus certains éléments de la stratégie contentieuse ne doivent pas être connus de l'emprunteur et nous ne pouvons les partager via des actualités car régulièrement des investisseurs les publient sur des sites Internet publiques. Vous comprendrez que la mise en œuvre de saisies conservatoires se trouveraient par exemple irrémédiablement compromises si l'emprunteur en était informé de quelque manière que ce soit."

Bah oui le mec qui ne paie pas depuis deux ans et ne communique plus, il va être surpris si une saisie conservatoire intervenait.....
 
Retour
Haut