Nickfurry77
Contributeur régulier
[CF Les chatelliers2]
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Des garanties solides sur ce projet ?alkhazar a dit:[CF maison Jean Turc]
1. Suivi de l'opération
Concernant le volet opérationnel, la situation reste inchangée : la situation, initialement présentée comme stable, évolue finalement de manière défavorable. La vente de l’actif « Villa Médicis », qui devait permettre le remboursement intégral de l’émission obligataire, ne profite en réalité pas directement à l’Emetteur, le bien étant détenu par une SCI sans lien avec la société PROMINVEST. Bien que la cession ait été finalisée et qu’elle ait généré une plus-value d’environ 1,2 M€, la fiscalité (près de 300 K€ incluant PFU et autres prélèvements) ainsi que les inscriptions hypothécaires préexistantes ont considérablement réduit le produit net disponible. Finalement, cette plus-value n’a servi qu’à régulariser les encours bancaires.
Par ailleurs, comme cela vous a déjà été communiqué dans notre suivi en date du 24/11/2025, nous vous informions que l’Emetteur traverse actuellement une période de difficultés financières particulièrement marquée. Cette communication visait à vous préparer aux échanges à venir et à vous permettre de comprendre le contexte dans lequel s'inscrit la présente démarche. Au cours des dernières années, le secteur immobilier - et en particulier les opérations de promotion et de marchands de biens a connu un environnement moins favorable, marqué par la hausse des taux, l'inflation des coûts de construction et l'allongement des délais de commercialisation. Ces évolutions ont touché l'ensemble de la filière, y compris des porteurs historiquement solides.
L’Emetteur porte depuis plusieurs mois (voire plusieurs années), un nombre important d'opérations. Dans ce contexte macro-économique particulièrement heurté, plusieurs de ces opérations ont généré des contre-performances financières et des retards de calendrier provoquant une accumulation de pertes opérationnelles et une pression constante sur sa trésorerie. Cette situation l'a progressivement conduit à une tension significative sur sa trésorerie.
Malgré des efforts continus de restructuration interne, de renégociation de contrats, de réduction des coûts et d'arbitrage de patrimoine (l’Emetteur cède actuellement l'entièreté de son patrimoine professionnel et personnel, dont sa résidence principale), les équilibres financiers ne sont toujours pas restaurés.
Aujourd'hui, l’Emetteur se trouve dans une situation proche de la cessation des paiements. Afin d'éviter une procédure collective qui serait préjudiciable à toutes les parties, l’Emetteur sollicite ses créanciers, dont vous faites partie, pour mettre en place un aménagement de sa dette obligataire.
L'objectif de cette démarche est double :
- Préserver les chances de redressement de l’Emetteur en lui permettant de traverser cette période critique ; et
- Protéger la valeur résiduelle des opérations encore en cours, dans l'intérêt final des investisseurs.
2. Objet de la consultation des Obligataires
Dans ce contexte, l’Emetteur propose un aménagement exceptionnel de la dette obligataire comme suit :
- Report de la Date de Maturité au 30 novembre 2027 afin de permettre à l’Emetteur de disposer du temps nécessaire au remboursement de son endettement bancaire ainsi qu’à l’Opération ;
- Abandon des coupons portant sur (i) les coupons échus jusqu’au 30 novembre 2025 et (ii) des coupons courus au titre de la période qui serait prorogée, à savoir du 1 er décembre 2025 jusqu’au 30 novembre 2027 (inclus) soit un montant de 48.733,55 € (iii) sous réserve du paiement effectif et intégral du Règlement Forfaitaire tel que défini ci-après ;
- Abandon partiel du capital restant dû des Obligations à hauteur de 39.272,10 € ;
- Remboursement forfaitaire et définitif d’un montant de 111.000 € devant intervenir au plus tard le 30 novembre 2027. A l’issue du Règlement Forfaitaire, le TRI (taux de rendement interne) de 0 %, calculé en tenant compte des coupons perçus depuis l’émission des Obligations, avant fiscalité éventuellement applicable, ainsi que du remboursement partiel du capital déjà effectué à hauteur de 59.400 € (soit un montant total de 210.000 € correspondant au montant financé),
- Autorisation de la mainlevée totale des Sûretés sous réserve du Règlement forfaitaire.
- Renonciation à toute demande, action judiciaire ou mesure forcée à l’encontre des dirigeants et associés de l’Emetteur à l’issue du Règlement forfaitaire.
En résumé, on est retard de plus d'un an, et comme l'opérateur est en difficultés on lui laisse du répit avec une prolongation de 2 ans de plus par rapport à l'initial, sans lui faire payer d'intérêts et en réduisant la dette...
s’il y a vraiment une hypothèque je ne vois pas pourquoi on ferait l’impasse sur les autres garanties. C’est vraiment une vaste blague encore une fois. L’opérateur ne perd pas 1€ dans l’opération c’est quand même exceptionnel. Je vote donc non. Je préfère tout perdre que de valider cette mascarade.Nickfurry77 a dit:[Hotel Du midi]
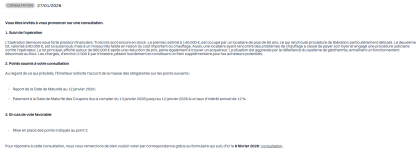
Vous êtes invités à vous prononcer sur une consultation. Encore et encore c'est que le début d'accord d'accord.
À la Date de Maturité, l’Émetteur n’a procédé à aucun remboursement, ni du principal, ni des intérêts échus. Conformément à ses pouvoirs, ClubFunding a engagé l’ensemble des mesures utiles à la défense des intérêts de la Masse, notamment :
Afin de préserver les droits et intérêts des obligataires, ClubFunding a supporté de nombreux frais et honoraires avancés pour le compte de la Masse, notamment d’importants honoraires d’avocats, pour un montant cumulé supérieur à 100.000 € à ce-jour.
- mises en demeure adressées à l’Émetteur, à la caution et aux garants ;
- procédure judiciaire engagée devant le Tribunal de commerce de Paris contre l’Émetteur, la caution et les garants ;
- renouvellement de l’hypothèque ;
- mobilisation de plusieurs cabinets d’avocats spécialisés en contentieux judiciaire et restructuring.
➢ Nouvelle proposition de l’Emetteur
À l’issue d’échanges avec les conseils de l’Émetteur, ce dernier a transmis une promesse de vente portant sur le Bien Immobilier, formulée par la société SAGEM FINANCE IMMO, pour un prix de cession hors taxes de 14.400.000 €.
Il est rappelé qu’au titre de cette opération, le Bien Immobilier est grevé d’une sûreté au profit d’un créancier hypothécaire de premier rang, lequel bénéficie d’un droit de paiement prioritaire. La Masse des Obligataires intervient quant à elle en second rang, ses droits étant exercés après complet désintéressement du créancier de premier rang.
Cette opération permettrait, après remboursement intégral du créancier de premier rang, en principal et en intérêts,
de reverser à la Masse des Obligataires un montant total de 4.500.000 €, représentant une amélioration substantielle par rapport à la proposition soumise à l’été dernier.
L’Émetteur s’engage ainsi à procéder au remboursement d’un montant de 4.500.000 €, correspondant à 64,28 % du nominal (contre 36,8 % dans la précédente proposition).
Sous réserve de l’encaissement intégral du montant forfaitaire ci-dessus, la Masse devra :
➢ Déduction des frais engagés par ClubFunding
- abandonner le solde du principal restant dû ;
- renoncer aux intérêts, pénalités et accessoires ;
- lever l’ensemble des sûretés consenties dans le cadre du Contrat d’Émission.
Dans un souci d’équité entre les obligataires, ClubFunding a décidé de plafonner les frais imputés à la Masse à un montant total de 37.500 € TTC dont le détail est le suivant :
Cette somme sera déduite en priorité du montant total récupéré avant répartition aux obligataires.
- Frais réglés dans le cadre du renouvellement de l’hypothèque : 10.780 €
- Honoraires d’avocats : 24.720 €
- Frais d’huissier et de greffe : 2.000 €
Ce montant sera déduit en priorité du montant global recouvré, avant toute répartition aux obligataires.
En conséquence, le montant net reversé à la Masse s’élèverait à 4.462.500 € (4.500.000 € – 37.500 €).
➢ Eléments financiers
À titre d’information financière globale, sur la base des flux effectivement perçus et de la proposition soumise au vote :
- Coupons déjà perçus par la Masse : 694.190 €
- TRI prévisionnel de l’opération : – 9,05 %, calculé après prise en compte du remboursement envisagé de 4,5 M€ et de la déduction des frais plafonnés à 37,5 K€.
Ces éléments sont communiqués à titre indicatif afin de permettre aux obligataires d’apprécier l’impact économique global de la proposition.
➢ Calendrier prévisionnel de réalisation
Selon les informations communiquées par le porteur de l’offre, l’opération suivrait le calendrier suivant :
- novembre 2025 : signature de la promesse de vente (réalisée) ;
- janvier 2026 : dépôt du permis de construire ;
- janvier 2026 – juin 2026 : instruction du permis ;
- juillet 2026 : obtention du permis purgé des recours administratifs ;
- octobre 2026 : expiration des recours des tiers ;
- novembre – décembre 2026 : signature de l’acte authentique de vente et démarrage du chantier.
Le versement du montant de 4,5 M€ à la Masse interviendrait lors de la signature de l’acte authentique, soit au plus tard le 31 décembre 2026.
Je suis investi. Je ne voterai pas. Aléa jacta estBv75 a dit:s’il y a vraiment une hypothèque je ne vois pas pourquoi on ferait l’impasse sur les autres garanties. C’est vraiment une vaste blague encore une fois. L’opérateur ne perd pas 1€ dans l’opération c’est quand même exceptionnel. Je vote donc non. Je préfère tout perdre que de valider cette mascarade.
Abstention ?Dallas78 a dit:Je suis investi. Je ne voterai pas. Aléa jacta est
Oui abstention. Simplement en cas de oui ou de non on se fait promener sur ce projet et les autres. Les garanties hypothèques ou autres ne valent rien au final. Autant laisser faire.Bv75 a dit:Abstention ?
alkhazar a dit:[CF maison Jean Turc]
1. Suivi de l'opération
Concernant le volet opérationnel, la situation reste inchangée : la situation, initialement présentée comme stable, évolue finalement de manière défavorable. La vente de l’actif « Villa Médicis », qui devait permettre le remboursement intégral de l’émission obligataire, ne profite en réalité pas directement à l’Emetteur, le bien étant détenu par une SCI sans lien avec la société PROMINVEST. Bien que la cession ait été finalisée et qu’elle ait généré une plus-value d’environ 1,2 M€, la fiscalité (près de 300 K€ incluant PFU et autres prélèvements) ainsi que les inscriptions hypothécaires préexistantes ont considérablement réduit le produit net disponible. Finalement, cette plus-value n’a servi qu’à régulariser les encours bancaires.
Par ailleurs, comme cela vous a déjà été communiqué dans notre suivi en date du 24/11/2025, nous vous informions que l’Emetteur traverse actuellement une période de difficultés financières particulièrement marquée. Cette communication visait à vous préparer aux échanges à venir et à vous permettre de comprendre le contexte dans lequel s'inscrit la présente démarche. Au cours des dernières années, le secteur immobilier - et en particulier les opérations de promotion et de marchands de biens a connu un environnement moins favorable, marqué par la hausse des taux, l'inflation des coûts de construction et l'allongement des délais de commercialisation. Ces évolutions ont touché l'ensemble de la filière, y compris des porteurs historiquement solides.
L’Emetteur porte depuis plusieurs mois (voire plusieurs années), un nombre important d'opérations. Dans ce contexte macro-économique particulièrement heurté, plusieurs de ces opérations ont généré des contre-performances financières et des retards de calendrier provoquant une accumulation de pertes opérationnelles et une pression constante sur sa trésorerie. Cette situation l'a progressivement conduit à une tension significative sur sa trésorerie.
Malgré des efforts continus de restructuration interne, de renégociation de contrats, de réduction des coûts et d'arbitrage de patrimoine (l’Emetteur cède actuellement l'entièreté de son patrimoine professionnel et personnel, dont sa résidence principale), les équilibres financiers ne sont toujours pas restaurés.
Aujourd'hui, l’Emetteur se trouve dans une situation proche de la cessation des paiements. Afin d'éviter une procédure collective qui serait préjudiciable à toutes les parties, l’Emetteur sollicite ses créanciers, dont vous faites partie, pour mettre en place un aménagement de sa dette obligataire.
L'objectif de cette démarche est double :
- Préserver les chances de redressement de l’Emetteur en lui permettant de traverser cette période critique ; et
- Protéger la valeur résiduelle des opérations encore en cours, dans l'intérêt final des investisseurs.
2. Objet de la consultation des Obligataires
Dans ce contexte, l’Emetteur propose un aménagement exceptionnel de la dette obligataire comme suit :
- Report de la Date de Maturité au 30 novembre 2027 afin de permettre à l’Emetteur de disposer du temps nécessaire au remboursement de son endettement bancaire ainsi qu’à l’Opération ;
- Abandon des coupons portant sur (i) les coupons échus jusqu’au 30 novembre 2025 et (ii) des coupons courus au titre de la période qui serait prorogée, à savoir du 1 er décembre 2025 jusqu’au 30 novembre 2027 (inclus) soit un montant de 48.733,55 € (iii) sous réserve du paiement effectif et intégral du Règlement Forfaitaire tel que défini ci-après ;
- Abandon partiel du capital restant dû des Obligations à hauteur de 39.272,10 € ;
- Remboursement forfaitaire et définitif d’un montant de 111.000 € devant intervenir au plus tard le 30 novembre 2027. A l’issue du Règlement Forfaitaire, le TRI (taux de rendement interne) de 0 %, calculé en tenant compte des coupons perçus depuis l’émission des Obligations, avant fiscalité éventuellement applicable, ainsi que du remboursement partiel du capital déjà effectué à hauteur de 59.400 € (soit un montant total de 210.000 € correspondant au montant financé),
- Autorisation de la mainlevée totale des Sûretés sous réserve du Règlement forfaitaire.
- Renonciation à toute demande, action judiciaire ou mesure forcée à l’encontre des dirigeants et associés de l’Emetteur à l’issue du Règlement forfaitaire.
En résumé, on est retard de plus d'un an, et comme l'opérateur est en difficultés on lui laisse du répit avec une prolongation de 2 ans de plus par rapport à l'initial, sans lui faire payer d'intérêts et en réduisant la dette...
Nickfurry77 a dit:[CF Les chatelliers2]
Afficher la pièce jointe 51111
Caution solidaire + GAPD +Bv75 a dit:s’il y a vraiment une hypothèque je ne vois pas pourquoi on ferait l’impasse sur les autres garanties. C’est vraiment une vaste blague encore une fois. L’opérateur ne perd pas 1€ dans l’opération c’est quand même exceptionnel. Je vote donc non. Je préfère tout perdre que de valider cette mascarade.
Ce site hellocrowfunding était tellement bien...ostibapa a dit:On appréciera la différence de présentation de la situation de l'emprunteur (grand silence sur la 2ème) alors qu'il s'agit du même groupe...
La photo des archives Hellocrowfunding commence à dater - octobre 2024 - il restait un peu d'encours....
[lien réservé abonné]
Mais beaucoup trop dangereux pour nos chères plateformesNickfurry77 a dit:Ce site hellocrowfunding était tellement bien...

Pour Châtellier 2 voici les garanties :ostibapa a dit:On appréciera la différence de présentation de la situation de l'emprunteur (grand silence sur la 2ème) alors qu'il s'agit du même groupe...
La photo des archives Hellocrowfunding commence à dater - octobre 2024 - il restait un peu d'encours....
[lien réservé abonné]
Avant de voter voici les garanties sur le dossier confidentiel de l'hôtel du midi :Bv75 a dit:s’il y a vraiment une hypothèque je ne vois pas pourquoi on ferait l’impasse sur les autres garanties. C’est vraiment une vaste blague encore une fois. L’opérateur ne perd pas 1€ dans l’opération c’est quand même exceptionnel. Je vote donc non. Je préfère tout perdre que de valider cette mascarade.
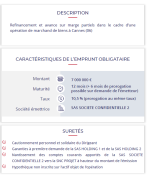
Nickfurry77 a dit:À l’issue d’échanges avec les conseils de l’Émetteur, ce dernier a transmis une promesse de vente portant sur le Bien Immobilier, formulée par la société SAGEM FINANCE IMMO, pour un prix de cession hors taxes de 14.400.000 €.
Nickfurry77 a dit:Des garanties solides sur ce projet ?
Les honoraires d'avocat, c'est ceux payés à la femme du patron de ClubFunding ?Nickfurry77 a dit:[Hotel Du midi]
Vous êtes invités à vous prononcer sur une consultation. Encore et encore c'est que le début d'accord d'accord.
À la Date de Maturité, l’Émetteur n’a procédé à aucun remboursement, ni du principal, ni des intérêts échus. Conformément à ses pouvoirs, ClubFunding a engagé l’ensemble des mesures utiles à la défense des intérêts de la Masse, notamment :
Afin de préserver les droits et intérêts des obligataires, ClubFunding a supporté de nombreux frais et honoraires avancés pour le compte de la Masse, notamment d’importants honoraires d’avocats, pour un montant cumulé supérieur à 100.000 € à ce-jour.
- mises en demeure adressées à l’Émetteur, à la caution et aux garants ;
- procédure judiciaire engagée devant le Tribunal de commerce de Paris contre l’Émetteur, la caution et les garants ;
- renouvellement de l’hypothèque ;
- mobilisation de plusieurs cabinets d’avocats spécialisés en contentieux judiciaire et restructuring.
➢ Nouvelle proposition de l’Emetteur
À l’issue d’échanges avec les conseils de l’Émetteur, ce dernier a transmis une promesse de vente portant sur le Bien Immobilier, formulée par la société SAGEM FINANCE IMMO, pour un prix de cession hors taxes de 14.400.000 €.
Il est rappelé qu’au titre de cette opération, le Bien Immobilier est grevé d’une sûreté au profit d’un créancier hypothécaire de premier rang, lequel bénéficie d’un droit de paiement prioritaire. La Masse des Obligataires intervient quant à elle en second rang, ses droits étant exercés après complet désintéressement du créancier de premier rang.
Cette opération permettrait, après remboursement intégral du créancier de premier rang, en principal et en intérêts,
de reverser à la Masse des Obligataires un montant total de 4.500.000 €, représentant une amélioration substantielle par rapport à la proposition soumise à l’été dernier.
L’Émetteur s’engage ainsi à procéder au remboursement d’un montant de 4.500.000 €, correspondant à 64,28 % du nominal (contre 36,8 % dans la précédente proposition).
Sous réserve de l’encaissement intégral du montant forfaitaire ci-dessus, la Masse devra :
➢ Déduction des frais engagés par ClubFunding
- abandonner le solde du principal restant dû ;
- renoncer aux intérêts, pénalités et accessoires ;
- lever l’ensemble des sûretés consenties dans le cadre du Contrat d’Émission.
Dans un souci d’équité entre les obligataires, ClubFunding a décidé de plafonner les frais imputés à la Masse à un montant total de 37.500 € TTC dont le détail est le suivant :
Cette somme sera déduite en priorité du montant total récupéré avant répartition aux obligataires.
- Frais réglés dans le cadre du renouvellement de l’hypothèque : 10.780 €
- Honoraires d’avocats : 24.720 €
- Frais d’huissier et de greffe : 2.000 €
Ce montant sera déduit en priorité du montant global recouvré, avant toute répartition aux obligataires.
En conséquence, le montant net reversé à la Masse s’élèverait à 4.462.500 € (4.500.000 € – 37.500 €).
➢ Eléments financiers
À titre d’information financière globale, sur la base des flux effectivement perçus et de la proposition soumise au vote :
- Coupons déjà perçus par la Masse : 694.190 €
- TRI prévisionnel de l’opération : – 9,05 %, calculé après prise en compte du remboursement envisagé de 4,5 M€ et de la déduction des frais plafonnés à 37,5 K€.
Ces éléments sont communiqués à titre indicatif afin de permettre aux obligataires d’apprécier l’impact économique global de la proposition.
➢ Calendrier prévisionnel de réalisation
Selon les informations communiquées par le porteur de l’offre, l’opération suivrait le calendrier suivant :
- novembre 2025 : signature de la promesse de vente (réalisée) ;
- janvier 2026 : dépôt du permis de construire ;
- janvier 2026 – juin 2026 : instruction du permis ;
- juillet 2026 : obtention du permis purgé des recours administratifs ;
- octobre 2026 : expiration des recours des tiers ;
- novembre – décembre 2026 : signature de l’acte authentique de vente et démarrage du chantier.
Le versement du montant de 4,5 M€ à la Masse interviendrait lors de la signature de l’acte authentique, soit au plus tard le 31 décembre 2026.
Oui ! Concernant l’hypothèque celle ci a bien été inscrite selon ClubFundingInvestisseurInquiet a dit:Les honoraires d'avocat, c'est ceux payés à la femme du patron de ClubFunding ?
Rien à perdre ??? ne serez-vous pas solidaire des dettes en tant qu'actionnaire ?Maryaeva a dit:Bonjour - je doute qu'une association puisse agir en ce sens car l'entreprise est maintenant protégée par les dispositions régissant les procédures collectives
La seule action possible : agir contre le dirigeant en prouvant qu'il a commis une faute détachable de sa fonction.
Cependant, si comme tu dis l'entreprise peut redevenir rentable, il nous a été offert la possibilité de convertir le solde, soit 93% de l'emprunt en action - la conversion est gratuite et on a rien à perdre même si on pourrait ne rien gagner - le temps le dira -
Le gouvernement veut lancer 400.000 logements d'ici 2030 .......
 Retraite : les dates des virements Cnav et Carsat décalés en 2027
 Déclaration de revenus : plus les impôts s'automatisent, plus ils s'éloignent de chez vous
 BoursoBank : ce qui change pour les clients en cette fin d'année
 Compte à terme : nouveau taux, versement minimum... Ce qui change chez BoursoBank
 Pompe à chaleur : combien d'économies sur la facture d'énergie avec le nouveau leasing du gouvernement ?
 Prime de Noël 2026 : « Pourquoi je ne peux pas la toucher avec l'Aspa (minimum vieillesse) ? »