Crowdfunding / Dette privée immobilière - plateformes, projets et avis

Romanof16 a dit:
Pour DMVIP, vu que le plan de sauvegarde minable n’est en plus pas respecté…on peut en théorie réclamer toute la créance avec les intérêts meme si DMVIP paye le capital au bout des 10 ans.
La première échéance d’Avril 2025 n’a pas été respecté

[lien réservé abonné]
Bien noté. Mais que fera CF?

On sait tous que cet échéancier DMVIP est une vaste fumisterie uniquement déstinée à repousser l'échéance du constat des pertes et la liquidation de la structure.

Rappel des faits: plusieurs projets de marchands de bien pour DMVIP puis marché qui se retourne, échéances non respéctées et paiements aux investisseurs qui cessent. Un plan de sauvegarde est mis en place et un étalement de la dette (formule dependant du projet) sur 10 ans décidé en 2024 avec une premiére échéance en avril 2025.

Avril 2025 : pas de paiement, pas de consultation des investisseurs. CF tel Caesar décide de reporter la premiére échéance à Decembre 2025....

Conclusion: On doit accepter un étalement sur 10 ans + un non respect de l'échéancier + pas de consultation des débiteurs. Message envoyé par CF aux investisseurs : "Ta gueule, on décide, tu patientes en silence".

La prochaine étape sera surement une cagnotte litchee pour renflouer la structure et préserver les emplois de celle ci....

Rappel des suivis

  • SUIVI 03/11/2025
    Une réunion s’est tenue sous l’égide du commissaire à l’exécution du plan lors de laquelle il nous a été confirmé que la première annuité du plan de sauvegarde sera bien réglée courant du mois de décembre 2025. Nous vous tiendrons informés dès lors que nous aurons la date précise de règlement.

  • SUIVI 22/07/2025
    Nous accusons bonne réception de l’ensemble des observations formulées par vos soins concernant l’évolution de la situation de la société DMVIP. Elles ont été analysées avec attention et ont conduit à acter le report de l’échéance de remboursement initial au mois de décembre 2025, afin de favoriser la poursuite du plan de remboursement.

    Nous vous tiendrons informés des prochaines évolutions et remboursements.

  • SUIVI 25/06/2025
    Madame, Monsieur,

    Faisant suite à notre précédent point d'information en date du 23 mai 2025, nous souhaitons vous tenir informés des dernières évolutions concernant l'exécution du plan de sauvegarde de la société DMVIP.

    Pour rappel, à ce jour, 65 % des sommes totales dues à date au titre du plan (hors annuités) ont été versées, permettant le règlement partiel ou total des créances d’une partie des investisseurs concernés.

    Cependant, comme indiqué dans notre précédente communication, la société DMVIP rencontre actuellement des tensions de trésorerie ayant conduit au report de l'échéance prévue au printemps 2025. Ce report concerne le remboursement prévu au titre de la première annuité du plan d'ici la fin de l'année 2025.

    Malgré la réalisation de certaines ventes, DMVIP ne dispose pas à ce jour des fonds nécessaires pour procéder au versement attendu.

    Face à cette situation, deux options sont juridiquement envisageables :
    engager une procédure visant la liquidation judiciaire de l'entreprise,
    ou aménager le calendrier de remboursement, en reportant le remboursement prévu au titre de la première annuité du plan.
    Dans l'intérêt des investisseurs et afin de préserver les chances de récupération du capital restant dû, il convient de privilégier la seconde voie. Cette démarche s'inscrit dans le respect du cadre légal et prévoit la formulation des observations des créanciers.

    En tant que créancier, nous vous invitons à formuler vos observations via le formulaire accessible ci-dessous. Elles seront analysées avec attention et intégrées à notre réflexion collective.

    Je formule mes observations

    Nous restons à votre disposition pour toute information complémentaire,

    Bien cordialement,

    L'équipe ClubFunding
 
LaPremièreBrique a dit:
Bonjour @Voltrush,

Demande bien reçue, je vous reviens rapidement !

Bonne journée,
Nathan
Bonjour, Je pense que j'ai dû rater votre retour ? Cdlt
 
[LPB] Andélys

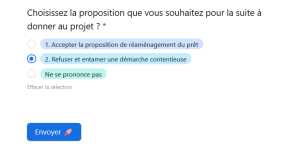
Je vote non évidemment sur ce projet. Marre d'être pris pour des pigeons...

1764173092711.png

Vote - Suite à donner au projet

Lors de notre dernière communication, nous vous avions fait part de plusieurs points :

- Nous avons eu un rendez-vous avec les représentants du groupe OSCAR DEVELOPPEMENT et leurs conseils qui souhaitaient discuter d’une renégociation des modalités de remboursement.
- L’échéance mensuelle du 30 octobre n’a pas été versée.
- Nous étions dans l’attente de la documentation comptable du groupe ainsi que de leurs propositions avant de déterminer les prochaines étapes et tout vote éventuel.

Nous revenons vers vous aujourd’hui avec de nouvelles informations.

Le groupe OSCAR DEVELOPPEMENT traverse une situation financière effectivement difficile, avec 15 millions d’euros de dettes obligataires liées au crowdfunding. Au terme du plan de trésorerie transmis, on comprend que, sous peu, sa trésorerie ne permettra plus de faire face à son passif exigible, dont les mensualités de nos prêts font partie.

Pour permettre sa restructuration, le groupe a émis le souhait de restructurer des intérêts liés aux dettes crowdfunding. Or, à ce stade, cette demande nous parait encore prématurée.

Aussi, dans l’immédiat, nous vous proposons une solution alternative qui nous parait plus cohérente et plus respectueuse de vos intérêts :

1. Réaménagement du prêt

Passer d’un remboursement mensuel à un remboursement in fine, c’est-à-dire passer le paiement du capital et des intérêts à l’échéance finale. Cette solution permettrait au groupe de disposer d’un délai supplémentaire pour effectuer un remboursement intégral, intérêts compris, au plus tard le 30/09/2026.

Cette solution privilégie l’hypothèse dans laquelle les biens sur lesquels nous disposons des hypothèques seraient vendus dans les prochains mois et sur lesquels nous pourrons capter les fruits de la vente en raison de notre hypothèque.

2. La voie contentieuse

Si vous décidez le maintien des conditions contractuelles initiales (donc refusez le réaménagement du prêt) : la dette deviendra juridiquement exigible du fait du non-paiement des échéances mensuelles et des procédures judiciaires de recouvrement seront engagées si vous nous mandatez en ce sens.

Cependant, dans ce scénario, le groupe pourrait demander l’ouverture d’une procédure collective, ce qui entrainerait des procédures judiciaires à la temporalité et l’issue incertaine.
 
Nickfurry77 a dit:
[LPB] Andélys

Je vote non évidemment sur ce projet. Marre d'être pris pour des pigeons...

Afficher la pièce jointe 49008

Vote - Suite à donner au projet

Lors de notre dernière communication, nous vous avions fait part de plusieurs points :

- Nous avons eu un rendez-vous avec les représentants du groupe OSCAR DEVELOPPEMENT et leurs conseils qui souhaitaient discuter d’une renégociation des modalités de remboursement.
- L’échéance mensuelle du 30 octobre n’a pas été versée.
- Nous étions dans l’attente de la documentation comptable du groupe ainsi que de leurs propositions avant de déterminer les prochaines étapes et tout vote éventuel.

Nous revenons vers vous aujourd’hui avec de nouvelles informations.

Le groupe OSCAR DEVELOPPEMENT traverse une situation financière effectivement difficile, avec 15 millions d’euros de dettes obligataires liées au crowdfunding. Au terme du plan de trésorerie transmis, on comprend que, sous peu, sa trésorerie ne permettra plus de faire face à son passif exigible, dont les mensualités de nos prêts font partie.

Pour permettre sa restructuration, le groupe a émis le souhait de restructurer des intérêts liés aux dettes crowdfunding. Or, à ce stade, cette demande nous parait encore prématurée.

Aussi, dans l’immédiat, nous vous proposons une solution alternative qui nous parait plus cohérente et plus respectueuse de vos intérêts :

1. Réaménagement du prêt

Passer d’un remboursement mensuel à un remboursement in fine, c’est-à-dire passer le paiement du capital et des intérêts à l’échéance finale. Cette solution permettrait au groupe de disposer d’un délai supplémentaire pour effectuer un remboursement intégral, intérêts compris, au plus tard le 30/09/2026.

Cette solution privilégie l’hypothèse dans laquelle les biens sur lesquels nous disposons des hypothèques seraient vendus dans les prochains mois et sur lesquels nous pourrons capter les fruits de la vente en raison de notre hypothèque.

2. La voie contentieuse

Si vous décidez le maintien des conditions contractuelles initiales (donc refusez le réaménagement du prêt) : la dette deviendra juridiquement exigible du fait du non-paiement des échéances mensuelles et des procédures judiciaires de recouvrement seront engagées si vous nous mandatez en ce sens.

Cependant, dans ce scénario, le groupe pourrait demander l’ouverture d’une procédure collective, ce qui entrainerait des procédures judiciaires à la temporalité et l’issue incertaine.
Ou comment repousser un défaut aux calendes grecques...Ils vont nous la faire sur tous les projets?
 
Dallas78 a dit:
Ou comment repousser un défaut aux calendes grecques...Ils vont nous la faire sur tous les projets?
Chez Homunity et Raizers, les projets sont gelés
 
Benji57 a dit:
Chez Homunity et Raizers, les projets sont gelés
Hello Benji57 - qu'est-ce que tu appelles "projets gelés" ? - merci
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Chez Homunity, les projets d’oscar développement sont décalés d’année en année
 
Benji57 a dit:
Merci Beaucoup Benji57- il y a aussi des projets de Oscar D sur Koregraf -
 
Maryaeva a dit:
Merci Beaucoup Benji57- il y a aussi des projets de Oscar D sur Koregraf -
Encore un promoteur véreux qui a été arrosé par de très nombreuses plateformes en peu de temps pour des montants colossaux
 
Maryaeva a dit:
c'est le droit des sociétés qui décide plus exactement le code du commerce : si la société a absorbé plus de la moitié de son capital social, dès un premier créancier non payé, celui-ci peut aller au Tribunal de commerce - devenu Tribubal des affaires économiques
Elle passe soit en redressement : période d'observation de 6 mois ; peut être renouvelée 3 fois max puis en redressemlent sous le contrôle d'un juge commissaire aux comptes - les créances doivent être déclarées dès la publication du BODACC - pdt la phase d'observation, elles seront gérées par l'adminstrateur judiciaire, acceptées tout ou partie et éxécutées pendant la période d'observation et redressement -
Si la/les périodes d'observation échoue(nt), c'est la procédure de liquidation judiciaire -
Mais elle peut aussi être demandée par le dirigeant de l'entreprise, un créancier ou le ministère public. voir paragraphe 1 ci-dessus - La liquidation judiciaire entraîne généralement l'arrêt immédiat et définitif - les créances sont alors gérées par un mandataire judiciaire
J'ai un cas où le promoteur est en liquidation judiciaire. Je caresse éventuellement l'espoir de toucher un pourboire sur une vente gérée par le liquidateur. Le bien aurait été vendu en janvier 2025, le pourboire serait versé en janvier 2026.

Et j'ai un autre cas, cocasse : "Concernant xxxx, l'opérateur fait le mort, le liquidateur travaille à l'aveugle et bien que nous soyons contrôleur, nous n'avons pas de retour. Les espoirs de recouvrement sont faibles." Alors que, soit disant, il y avait une hypothèque sur sa résidence principale (une belle maison cossue près de La Rochelle) et que le projet immo était déjà sorti de terre et qu'on doit bien pouvoir vendre les 2 maisons restant à vendre.

Je lui dirai bien que j'ai des cousins siciliens, mais bon. On va pas les déranger pour si peu...
 
adnstep a dit:
J'ai un cas où le promoteur est en liquidation judiciaire. Je caresse éventuellement l'espoir de toucher un pourboire sur une vente gérée par le liquidateur. Le bien aurait été vendu en janvier 2025, le pourboire serait versé en janvier 2026.

Et j'ai un autre cas, cocasse : "Concernant xxxx, l'opérateur fait le mort, le liquidateur travaille à l'aveugle et bien que nous soyons contrôleur, nous n'avons pas de retour. Les espoirs de recouvrement sont faibles." Alors que, soit disant, il y avait une hypothèque sur sa résidence principale (une belle maison cossue près de La Rochelle) et que le projet immo était déjà sorti de terre et qu'on doit bien pouvoir vendre les 2 maisons restant à vendre.

Je lui dirai bien que j'ai des cousins siciliens, mais bon. On va pas les déranger pour si peu...
Monter un crowdfunding pour rémunérer les cousins: je pense que la levée de fonds aura un petit succès. Ça sera au moins un projet qui arrivera à son terme …
 
adnstep a dit:
J'ai un cas où le promoteur est en liquidation judiciaire. Je caresse éventuellement l'espoir de toucher un pourboire sur une vente gérée par le liquidateur. Le bien aurait été vendu en janvier 2025, le pourboire serait versé en janvier 2026.

Et j'ai un autre cas, cocasse : "Concernant xxxx, l'opérateur fait le mort, le liquidateur travaille à l'aveugle et bien que nous soyons contrôleur, nous n'avons pas de retour. Les espoirs de recouvrement sont faibles." Alors que, soit disant, il y avait une hypothèque sur sa résidence principale (une belle maison cossue près de La Rochelle) et que le projet immo était déjà sorti de terre et qu'on doit bien pouvoir vendre les 2 maisons restant à vendre.

Je lui dirai bien que j'ai des cousins siciliens, mais bon. On va pas les déranger pour si peu...
Jamais de pourboire. La banque exige 30% d'apport personnel et on finance les 30% qui manquent la banque a l'hypothèque nous on a les garanties béton armé : Fiducie sur les titres de la société super utiles en cas de liquidation judiciaire, promesse de promesse d'hypothèque de second rang, caution du dirigeant, GAPD de la société mère et j'en passe .... Résultat 50% de défaut dans un scénario optimiste.
 
Au moins pour le 1er cas cité par @adnstep il me semble reconnaitre l’un des projets Upstone à Clamart.
Pour ceux-ci, la situation est claire : c’étaient des dossiers sans aucune garantie malgré l'absence de banque dans la boucle. Pas même une fumeuse GAPD…

Comme on devrait tout de même toucher un tout petit remboursement partiel, le terme de pourboire est bien adapté !

Ça me trou le c.. de l’écrire mais il faut reconnaitre qu’au contraire des autres plateformes, Upstone agit – certes bien tard – mais agit pour tenter de récupérer quelque chose.
Une des rares, voire la seule, PF qui est à l’origine du passage en RJ/LJ des emprunteurs indélicats. Là où ses confrères font l’autruche jusqu’à se faire doubler par un autre créancier…
 
Dernière modification:
Oui, Ostibapa, c'est bien un des projets à Clamart, et comme on avait déjà eu des remboursements partiels, je vais récupérer 65% du capital. Hors pourboire.
 
adnstep a dit:
Oui, Ostibapa, c'est bien un des projets à Clamart, et comme on avait déjà eu des remboursements partiels, je vais récupérer 65% du capital. Hors pourboire.
Et pour le 2ème : Aytré ou Tasdon sur la même plateforme ?
 
ostibapa a dit:
Et pour le 2ème : Aytré ou Tasdon sur la même plateforme ?
Je voterais plutot pour "Perigny" sur Upstone....
 
Dallas78 a dit:
Je voterais plutot pour "Perigny" sur Upstone....

Même porteur de projet mais Périgny est de la réno et sans garantie donc ne correspond pas à
adnstep a dit:
[..] Alors que, soit disant, il y avait une hypothèque sur sa résidence principale (une belle maison cossue près de La Rochelle) et que le projet immo était déjà sorti de terre et qu'on doit bien pouvoir vendre les 2 maisons restant à vendre.
 
Luciole49 a dit:
Jamais de pourboire. La banque exige 30% d'apport personnel et on finance les 30% qui manquent la banque a l'hypothèque nous on a les garanties béton armé : Fiducie sur les titres de la société super utiles en cas de liquidation judiciaire, promesse de promesse d'hypothèque de second rang, caution du dirigeant, GAPD de la société mère et j'en passe .... Résultat 50% de défaut dans un scénario optimiste.
Après c'est quand même relativement évident que quand on est derrière la banque avec des garanties faibles, on prend un risque plus important que quand on a une hypothèque de 1er rang.

C'est une information qui est connue dès le départ, libre à chacun de prendre le risque ou non. Pour ma part je n'investis quasiment jamais sur ce type de projets. J'ai fait 1 exception parce que le projet paraissait vraiment solide et ça s'est terminé par une perte partielle.
 
ostibapa a dit:
Et pour le 2ème : Aytré ou Tasdon sur la même platefor
C'est Périgny, mais tu as raison, j'ai mélangé avec un vieux projet remboursé, l'Houmeau. “Périgny” consistait en l'acquisition et la revente d'une propriété après division en 6 lots.
 
Dernière modification:
Retour
Haut