
Quels logos chercher sur votre carte ?
Lorsque vous réglez un achat chez un commerçant en France, savez-vous par quel réseau d'acceptation passe votre paiement ? Le nom de votre banque ne suffit pas à répondre à cette question. Un coup d'œil aux logos présents sur votre carte permet, en revanche, de repérer les « rails » que votre paiement est susceptible d'emprunter.
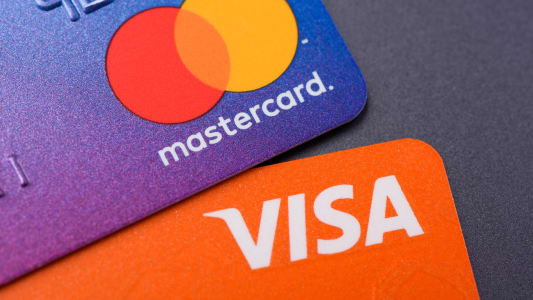
Votre carte affiche certainement soit le logo de Visa, soit celui de Mastercard. Il s'agit des deux principaux réseaux d'acceptation internationaux, qui garantissent que votre carte peut être utilisée dans le monde entier, ou presque.
Elle affiche également probablement le logo CB, qui désigne le réseau d'acceptation domestique français, exploité par un groupement d'intérêt économique (GIE) et créé à l'initiative des banques françaises. Si ce logo figure aux côtés de Visa ou de Mastercard, votre carte associe le réseau français et un réseau international. C'est ce que l'on appelle le co-marquage.
En clair, vous détenez une seule carte, mais elle est capable de fonctionner sur deux « rails » de paiement différents. Cette association est très courante parmi les cartes distribuées par les banques françaises. Mais elle n'est pas systématique : certaines cartes ne portent que la marque d'un réseau international, sans accès à CB.
Quel réseau pour vos achats en France ?
Avec une carte co-marquée, CB constitue généralement le circuit utilisé par défaut, celui choisi par la grande majorité des commerçants situés en France, car les frais facturés par le réseau sont réputés beaucoup moins élevés. Il faut toutefois rappeler que vous avez la possibilité, en tant que consommateur, de choisir votre réseau d'acceptation préféré. Dans les commerces de proximité, ce choix s'opère, en amont du paiement, en cliquant sur le bouton jaune ou orange du terminal de paiement. Sur internet, les pages de paiement des sites web marchands affichent généralement les logos des différents réseaux acceptés. Il vous suffit alors de cliquer pour choisir le réseau de votre choix.
Si, en revanche, votre carte fonctionne uniquement avec Visa ou Mastercard, vos achats passent alors par ce réseau international, y compris lorsque vous réglez un commerçant français. C'est la différence concrète avec une carte co-marquée.
Quelles banques proposent des cartes sans CB ?
Les cartes sans CB sont notamment distribuées par les banques en ligne Boursobank, filiale de la Société Générale, ou BforBank, filiale du Crédit Agricole. Certains clients du groupe BPCE, qui rassemble les Banques populaires et les Caisses d'épargne, sont également concernés. Autrement dit, l'appartenance d'une banque à un groupe français ne suffit pas à identifier le réseau disponible : les logos de votre propre carte restent le repère à regarder.
À noter également que les cartes des néobanques comme Revolut, N26 ou Trade Republic ne sont pas non plus co-marquées.
Pourquoi cet appel de la Banque de France ?
L'enjeu mis en avant par Emmanuel Moulin est celui de la souveraineté des paiements. Dans une vidéo diffusée lors d'un événement organisé par CB, le gouverneur a déclaré : « J'invite les acteurs qui ne l'ont pas encore fait à amplifier cette dynamique en faveur du co-marquage ».
Le gouverneur constate toutefois un mouvement favorable au co-marquage. D'après Gérald Grégoire, dirigeant de CB, le réseau se rapproche de 80% de part de marché sur l'ensemble des paiements par carte et mobile en France, contre « à peine plus de 60% » quelques années auparavant.
Cet article a été réalisé à l'aide d'un outil rédactionnel et supervisé par la rédaction de MoneyVox.