Lescure à RTL : suppression des 10% sur les Retraites

agra07 a dit:
A vous peut-être. Et encore c'est pas évident (cf les cotisations des indépendants, tendance cigale pendant leur activité.....on connaît la suite).
Cest impensable pour Madame Michu.
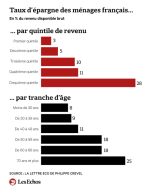
Madame Michu (= retraitée moyen) épargne en moyenne 30% de sa retraite et a la pension la plus élevée d'Europe par rapport au salaire des actifs. Il y a peut-être un peu de marge.
1789827862626.png
agra07 a dit:
Vous vous faites une opinion sur un postulat non démontré.
Je vous ai déjà partagé un extrait du COR qui prévoit un très faible retour sur cotisation pour les post-boomers. Et encore plus en cas de crise de la dette et l'inévitable report de l'âge de la retraite. Par contre, vous ne prouvez rien de ce que vous affirmez.
 
Dernière modification:
La retraite étant par répartition , L’État devrait se contenter de répartir sans abonder
 
C'est exactement ce que j'ai dit @Nivelle . Soit on collecte plus, soit on distribue moins. Mais on arrête de déshabiller Paul pour habiller Jacques.
 
Argg a dit:
Madame Michu (= retraitée moyen) épargne en moyenne 30% de sa retraite et a la pension la plus élevée d'Europe par rapport au salaire des actifs. Il y a peut-être un peu de marge.
C’est pas ce que dit ton graphique ci-dessous;
Je lis: 28% pour les plus de 70 ans et 11% pour ceux entre 60 et 69 ans.
Non seulement ça ne faut pas une moyenne de 30% mais surtout ça montre que le taux d’epargne des dernières vague de retraités est bien en dessous de ce chiffre.
Argg a dit:
Afficher la pièce jointe 57638

Je vous ai déjà partagé un extrait du COR qui prévoit un très faible retour sur cotisation pour les post-boomers. Et encore plus en cas de crise de la dette et l'inévitable report de l'âge de la retraite. Par contre, vous ne prouvez rien de ce que vous affirmez.
 
Jaumep a dit:
C’est pas ce que dit ton graphique ci-dessous;
Je lis: 28% pour les plus de 70 ans et 11% pour ceux entre 60 et 69 ans.
Non seulement ça ne faut pas une moyenne de 30% mais surtout ça montre que le taux d’epargne des dernières vague de retraités est bien en dessous de ce chiffre.
Tu veux vraiment relancer le débat sur les retraités de 60 ans qui grillent l’argent des travailleurs en croisière costa 🤣?
 
La France est une exception en Europe : elle est l'un des rares pays où le niveau de vie net des retraités est quasiment équivalent à celui de l'ensemble de la population et des actifs.

En France, en Italie et en Espagne, le système par répartition offre des pensions relativement élevées par rapport au dernier salaire.

L'Italie, l'Espagne et la Grèce comptent parmi les taux de fécondité les plus bas d'Europe et les espérances de vie les plus hautes😆😆😆😆 Point commun entre ces pays : tres faibles salaires, les jeunes restent chez leur parent (donc pas de vie de couple) : pas besoin d'etre Einstein pour comprendre qu'un tel systeme de repartition va dans le mur (que ça plaise ou non aux retraités actuels qui pensent avoir cotisé pour leur propre retraite).
Financer ces pensions très élevées pèse lourdement sur la dette publique et impose un coût important aux générations d'actifs actuelles, conduisant ces pays à appliquer des réformes progressives de durcissement.
il n'y a pas d'autre issues que la non indexation des pensions afin de se rapprocher de la moyenne européenne.
 
mathieuegrz a dit:
La France est une exception en Europe : elle est l'un des rares pays où le niveau de vie net des retraités est quasiment équivalent à celui de l'ensemble de la population et des actifs.

En France, en Italie et en Espagne, le système par répartition offre des pensions relativement élevées par rapport au dernier salaire.

L'Italie, l'Espagne et la Grèce comptent parmi les taux de fécondité les plus bas d'Europe et les espérances de vie les plus hautes😆😆😆😆 Point commun entre ces pays : tres faibles salaires, les jeunes restent chez leur parent (donc pas de vie de couple) : pas besoin d'etre Einstein pour comprendre qu'un tel systeme de repartition va dans le mur (que ça plaise ou non aux retraités actuels qui pensent avoir cotisé pour leur propre retraite).
Financer ces pensions très élevées pèse lourdement sur la dette publique et impose un coût important aux générations d'actifs actuelles, conduisant ces pays à appliquer des réformes progressives de durcissement.
il n'y a pas d'autre issues que la non indexation des pensions afin de se rapprocher de la moyenne européenne.
Amen
 
Argg a dit:
Madame Michu (= retraitée moyen) épargne en moyenne 30% de sa retraite et a la pension la plus élevée d'Europe par rapport au salaire des actifs. Il y a peut-être un peu de marge.
Afficher la pièce jointe 57638
Le graphique que tu donnes dit qu'entre 18 et 25 % des revenus des retraités (selon leur tranche d'âge) en moyenne est épargnée.

Comment parviens tu au chiffre de 30% de la retraite ?
 
MDacier a dit:
Le graphique que tu donnes dit qu'entre 18 et 25 % des revenus des retraités (selon leur tranche d'âge) en moyenne est épargnée.

Comment parviens tu au chiffre de 30% de la retraite ?
Bah, faut bien forcer un peu le trait pour convaincre ;)
 
Argg a dit:
Madame Michu (= retraitée moyen) épargne en moyenne 30% de sa retraite et a la pension la plus élevée d'Europe par rapport au salaire des actifs. Il y a peut-être un peu de marge.
Afficher la pièce jointe 57638

Je vous ai déjà partagé un extrait du COR qui prévoit un très faible retour sur cotisation pour les post-boomers. Et encore plus en cas de crise de la dette et l'inévitable report de l'âge de la retraite. Par contre, vous ne prouvez rien de ce que vous affirmez.
Ou avez-vous vu que le COR prédisez une aggravation du déséquilibre des retraites en cas de report de l'âge légal?
 
D-Jack a dit:
Bah, faut bien forcer un peu le trait pour convaincre ;)
Sauf que Madame Michu, au sens où je l'entends, elle serait plutôt dans le deuxième quintile, soit 5% d'épargne et non 30%.
On n'est plus dans l'épaisseur du trait.
Je crois que je vais abandonner.
Trop de manipulation, manque d'objectivité, manque de rigueur, exagération, déformation de la réalité.
Je n'arrive plus à suivre
J'espère simplement que vous ne faites pas partie des décideurs.
 
Suite aux annonces du gouvernement hier relayées par Moneyvox mixant désindexation partielle et plafond des -10% limitée à 3K€
https://www.moneyvox.fr/retraite/ac...au-plafond-de-3-000-euros-dans-le-budget-2027
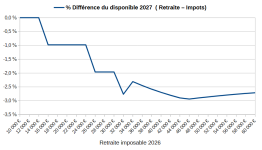
J'ai modifié l'excel de calcul ( sans même demander à Claude ) et voilà le resultat en % d'impact sur le disponible 2027 de ces mesures. ( le plus significatif à mon sens)
Toujours pour retraité 1 part, plus de 65 ans avec revalorisation des tranches et seuils de 2%

L'impact commence à 16000€ avec -160€ (1%) car revalorisation partielle à partir de 15120€
Ca reste à -1% jusqu'à 26000€ où on passe à -520€ (2%) car la revalorisation à 0% à partir de 24408€
Après ça passe à -2,8% à 32000€ car le seuil de 3000€ des -10% est franchit


1789894180501.png


ps: dans un deuxieme temps j'ai demandé à Claude de me faire un excel avec les mesures de l'article ( sans les lui donner ) idem ... je suis au niveau de Claude , sauf que lui a tout paramétré !!
 
Dernière modification:
agra07 a dit:
Sauf que Madame Michu, au sens où je l'entends, elle serait plutôt dans le deuxième quintile, soit 5% d'épargne et non 30%.
On n'est plus dans l'épaisseur du trait.
Je crois que je vais abandonner.
Trop de manipulation, manque d'objectivité, manque de rigueur, exagération, déformation de la réalité.
Je n'arrive plus à suivre
J'espère simplement que vous ne faites pas partie des décideurs.
Ben non, je suis devenu un petit retraité il y a quelques années, et en temps de tel n'ai bien sur aucune voix au chapitre (à part mon bulletin de vote bien sur, mais celui-ci tient compte d'autres éléments) ...
PS: au cas où vous ne l'auriez pas remarqué, il y avait un clin d’œil à la fin de ma réponse précédente, qui était bien sur à prendre au 2nd degré.
PPS: et un commentaire plus amer sur l'état de retraité: @Pendragon disait dans un post déjà ancien qu'il ressentait une crainte liée à la transition actif>retraité, liée à la perte de contrôle et à l'état de dépendance relative qui en résulte (de mémoire)... je partage tout à fait ce ressenti, qui n'a fait que s'accentuer ces dernières années (et je ne parle pas de dépendance physique)
 
Dernière modification:
MDacier a dit:
Le graphique que tu donnes dit qu'entre 18 et 25 % des revenus des retraités (selon leur tranche d'âge) en moyenne est épargnée.

Comment parviens tu au chiffre de 30% de la retraite ?
Je me suis trompé.
Ceci dit, ces chiffres datent de 2022 et les retraites ainsi que le taux d'épargne des retraités ont fortement augmenté depuis :
[lien réservé abonné]

Vu l'augmentation récente, il est donc tout à fait possible que le taux d'épargne des retraités soit actuellement autour de 30%.
Dans tous les cas, on est dans une situation absurde (le cycle normal de la vie est d'épargner pendant la vie active et de dépenser pendant la retraite) et très loin d'une précarité pour un retraité moyen. Mais ça ne l'empêche pas de chouiner pour 15€/mois de moindre augmentation de sa retraite.
 
agra07 a dit:
Ou avez-vous vu que le COR prédisez une aggravation du déséquilibre des retraites en cas de report de l'âge légal?
Pas du déséquilibre, mais une baisse du retour sur cotisations pour les générations post-boomer.
 
D-Jack a dit:
Bah, faut bien forcer un peu le trait pour convaincre ;)
Sauf que le graphique ne dit pas du tout cela même en forçant le trait

Il dit seulement qu'en moyenne une personne de 60-69 ans est en capacité d'épargner 18% de ses revenus. Et pour 70-79 ans, 25 % de ses revenus.

Donc
1/ on ne parle pas de la retraite seule mais de tous les revenus
2/ on est, en moyenne loin voire très loin de 30% de tous les revenus, et donc encore plus loin de 30% de sa retraite
3/ l'indicateur le plus pertinent aurait été la mediane et non la moyenne
 
@MDacier @Argg @D-Jack @agra07 @Jaumep

Intéressant échange ... il manque juste un paramètre sur ce taux d'épargne des retraités qui est: qu'est ce qu'on en fait .. bien sur on en mets de coté pour pouvoir payer la différence entre l'EHPAD et notre retraite quand ça sera notre tour d'y aller , pour éviter que ça soit nos enfants qui payent ...

Mais aussi, on fait des donations à nos enfants de ce qui reste , pour justement leur permettre d'acquérir leur RP dont les prix ont explosé , en leur fournissant un apport personnel

Est ce que c'est normal ? non évidement ; mais c'est comme ça ..
Ca sert pas à grand chose de passer son temps sur l'explication du passé ( on est les champions du monde en France ) ... il vaut mieux s'intéresser à ce qu'on fait pour que ça change

Désindexer les retraites au dessus d'un certain montant : oui !
Supprimer ou diminuer les -10% pour les retraites au dessus d'un certain seuil: oui !
( suite au début du post, ça impactera juste ce que je pourrai léguer / donner à mes enfants)
Diminuer les dépenses de fonctionnement de l'administration: oui !
Arrêter de parler d'age de la retraite , et parler de nombre de trimestres de cotisation, avec un bonus
pour les trimestres de pénébilité, etc..
etc, etc
 
D-Jack a dit:
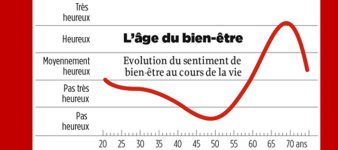
PPS: et un commentaire plus amer sur l'état de retraité: @Pendragon disait dans un post déjà ancien qu'il ressentait une crainte liée à la transition actif>retraité, liée à la perte de contrôle et à l'état de dépendance relative qui en résulte (de mémoire)... je partage tout à fait ce ressenti, qui n'a fait que s'accentuer ces dernières années (et je ne parle pas de dépendance physique)

Et pourtant ...

1789899857021.png
 
pchmartin a dit:
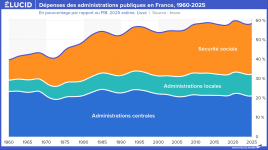
Diminuer les dépenses de fonctionnement de l'administration: oui !

Qui sont pourtant restées quasi-stables depuis 1960.
Le déni, ce sont les prestations de sécurité sociale ( retraites et santé )
dont on commence à percevoir l'impérieuse nécessité du freinage.

1789900065801.png
 
JMV a dit:
Et pourtant ...

Afficher la pièce jointe 57647
La période de la vie où on se reproduit le plus j'imagine, entre 25 et 40 ans, serait donc celle où on est "pas très heureux".
Quel gâchis ! :cry:
 
Retour
Haut