Lescure à RTL : suppression des 10% sur les Retraites

agra07 a dit:
En 1981 l'âge de départ à la retraite était de 65 ans et l'espérance de vie moindre qu'aujourd'hui .
Pour tout ceux qui n'ont pas de travail pénible physiquement, l'âge devrait être repoussé progressivement à 67 ans comme c'est le cas pour les médecins par exemple.
Ok pour partir à 67 ans mais quelle contribution à l’effort pour les boomers partis beaucoup trop tôt par rapport à ce qu'ils ont cotisé ?
Pour partager les efforts il faudrait une baisse proportionnelle aux années manquantes : baisse de 7/45 = 15.5% de toutes les retraites des boomers.
 
Argg a dit:
Ok pour partir à 67 ans mais quelle contribution à l’effort pour les boomers partis beaucoup trop tôt par rapport à ce qu'ils ont cotisé ?
T'en a pas marre de ressasser toujours les mêmes choses ?
 
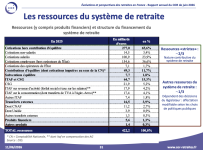
Peu importe. L'état dépense trop, c'est un fait. Mais pour ne parler que des retraites, seul 80% (de mémoire) des retraites est financé...
edit : La première chose à faire est de voir exactement quel pourcentage des retraites est financé. On va partir sur l'hypothétique 80% dont je parle juste au dessus, et on baisse les retraites d'autant (et même de plus pour rembourser la dette créée). Ou on augmente les cotisations d'autant (ou plus pour rembourser...).
Et déjà on repartira sur une base moins malsaine. Il faut qu'on arrête de dépenser plus que ce qu'on a !
 
agra07 a dit:
Là vous parlez du mode de financement, ce qui une question différente du calcul de sa propre pension de retraite.
Le financement n'est pas compliqué c'est des maths basiques.
Vos cotisations ont été dépensées par les retraités de l'époque.
C'est fini, disparues.
Les actifs (qui créent de la richesse) qui paient votre retraite sont de moins en moins nombreux.
Les retraités de plus en plus nombreux.

Ça ne passe plus, les cotisations ne suffisent plus, le pays s'endette de plus en plus chaque année (pas seulement à cause de ça) et même en fouettant les actifs jusqu'à 75 ans on n'arrivera pas à maintenir les retraites en euros constants.

Donc le calcul de votre propre pension se heurte à la realité : ce n' est plus soutenable.
 
Buffeto a dit:
T'en a pas marre de ressasser toujours les mêmes choses ?
J'arrêterai d'en parler quand les efforts seront répartis de manière à peu près égale entre générations ;) (et oui je sais que ça n'arrivera probablement jamais).
C'est la plus grosse inégalité en France et trop peu de personnes en parle, donc j'essaie d'équilibrer.
 
niklos a dit:
Peu importe. L'état dépense trop, c'est un fait. Mais pour ne parler que des retraites, seul 80% (de mémoire) des retraites est financé...
edit : La première chose à faire est de voir exactement quel pourcentage des retraites est financé. On va partir sur l'hypothétique 80% dont je parle juste au dessus, et on baisse les retraites d'autant (et même de plus pour rembourser la dette créée). Ou on augmente les cotisations d'autant (ou plus pour rembourser...).
Et déjà on repartira sur une base moins malsaine. Il faut qu'on arrête de dépenser plus que ce qu'on a !
70%

Et bien sur qu'on ne cotise pas pour sa retraite. Aberrant de devoir ressasser ça.

Quand bien même le raisonnement serait un peu plus subtil que l'ânerie habituelle, non on ne cotise pas pour sa retraite ! Apparemment il faut du gras et du souligné. C'est aussi idiot que de dire qu'on cotise pour son chômage. Ou que quand les cotisations famille d'un quinquagénaire homme sont pour sa maternité. Tu mets dans un pot commun (un tonneau des Danaïdes serait plus correct) et tu espères que le système tiendra.

Le bon terme pour la retraite par répartition, c'est pyramide de Ponzi. On paye aujourd'hui les sortants avec l'argent des entrants en espérant qu'il y aura de l'argent demain. Franchement pas défendable moralement.
 
Argg a dit:
J'arrêterai d'en parler quand les efforts seront répartis de manière à peu près égale entre générations ;) (et oui je sais que ça n'arrivera probablement jamais).
C'est la plus grosse inégalité en France et trop peu de personnes en parle, donc j'essaie d'équilibrer.
A partir de maintenant et dans les 10 prochaines années beaucoup de boomers vont disparaître. Moins de retraites à payer, donc.
Aux USA l'âge légal de la retraite à taux plein est de 67 ans.
La solution au problème du financement des retraites par répartition en France, tout le monde la connaît mais aucun politique n'ose s'opposer aux manifestants dans la rue qui ne veulent rien comprendre et préfèrent la chienlit.
Le pire est à craindre en 2027 surtout avec des messages qui ne visent qu'à dresser une partie de la population contre l'autre.
 
Dernière modification:
agra07 a dit:
La solution au problème du financement des retraites par répartition en France, tout le monde la connaît mais aucun politique n'ose s'opposer aux manifestants dans la rue qui ne veulent rien comprendre et préfèrent la chienlit.

Ce n'est pas une façon très polie de parler des retraités :D. Même Argg n'aurait pas osé.
 
agra07 a dit:
Pour le régime général c'est la moitié de la moyenne actualisée des 25 meilleures années. Avec des bonus ou des malus en fonction du nombre de trimestres cotisés ou validés en plus ou en moins d'une durée définie.
Pour la complémentaire c'est fonction du nombre de points acquis.
Vous pouvez évaluer vos droits aisément au fur et à mesure que vous avancez dans l'âge.
Ça c'est pour ceux qui prennent leur retraite aujourd'hui...

Pour la plupart d'entre nous, c'est évident que ça sera moins.
En ce qui me concerne, j'ai de gros doute sur la possibilité de toucher une retraite décente...
 
Axiles a dit:

65.6% en 2025 pour être tout à fait précis ;)
1789744154333.png


MDacier a dit:
Ça c'est pour ceux qui prennent leur retraite aujourd'hui...

Pour la plupart d'entre nous, c'est évident que ça sera moins.
En ce qui me concerne, j'ai de gros doute sur la possibilité de toucher une retraite décente...
Si l'Etat donnait juste un minimum vieillesse mais baissait drastiquement mes cotisations pour que je puisse épargner suffisamment, ça m'irait très bien.
C'est la combinaison cotisations (et dette) très élevée pour les post-boomers avec une perspective médiocre de retraite (car système non soutenable) qui est problématique. Le retour sur cotisation sera ridicule, surtout par rapport aux retraites qu'on finance actuellement.
 
Argg a dit:
Si l'Etat donnait juste un minimum vieillesse mais baissait drastiquement mes cotisations pour que je puisse épargner suffisamment, ça m'irait très bien.
Sauf que ce n'est absolument pas ce qui est prévu.
Il est en effet prévu de limiter voire de diminuer les retraites futures en augmentant en plus le nombre d'années de cotisations.
Mais évidement pas de réduire le niveau des cotisations...
 
Il faut renommer le titre en plafonnement à 3000€ :biggrin:
 
agra07 a dit:
Point de vue personnel.
Les retraitzs je travaillent pas donc pas de frais a déduire...
 
Argg a dit:
65.6% en 2025 pour être tout à fait précis ;)
Afficher la pièce jointe 57628


Si l'Etat donnait juste un minimum vieillesse mais baissait drastiquement mes cotisations pour que je puisse épargner suffisamment, ça m'irait très bien.
A vous peut-être. Et encore c'est pas évident (cf les cotisations des indépendants, tendance cigale pendant leur activité.....on connaît la suite).
Cest impensable pour Madame Michu.

Argg a dit:
C'est la combinaison cotisations (et dette) très élevée pour les post-boomers avec une perspective médiocre de retraite (car système non soutenable) qui est problématique. Le retour sur cotisation sera ridicule, surtout par rapport aux retraites qu'on finance actuellement.
Vous vous faites une opinion sur un postulat non démontré.
 
niklos a dit:
Peu importe. L'état dépense trop, c'est un fait. Mais pour ne parler que des retraites, seul 80% (de mémoire) des retraites est financé...
edit : La première chose à faire est de voir exactement quel pourcentage des retraites est financé. On va partir sur l'hypothétique 80% dont je parle juste au dessus, et on baisse les retraites d'autant (et même de plus pour rembourser la dette créée). Ou on augmente les cotisations d'autant (ou plus pour rembourser...).
Et déjà on repartira sur une base moins malsaine. Il faut qu'on arrête de dépenser plus que ce qu'on a !
Baisser les retraites de 20%?
Mauvaise proposition.
Pourquoi pas supprimer toutes les retraites et remettre les retraités au travail ?
 
En attendant, les faits actuels c’est que les retraités de la génération des années 1950 touchent deux fois plus qu’ils n’ont cotisé. Et que 30% de ces montants ne sont pas financés par les cotisations.

La baisse mathématiquement normale c’est -30 à -50%. Politiquement évidement autre chose.

Et bien sûr à faire passer via indexation et non baisse franche. Sauf le FMI intervient en 2027…
 
Axiles a dit:
La baisse mathématiquement normale c’est -30 à -50%. Politiquement évidement autre chose.

Et bien sûr à faire passer via indexation et non baisse franche. Sauf le FMI intervient en 2027…

Cela peut se faire intelligemment et patiemment via par exemple une désindexation de 1 pt de % chaque année durant x année jusqu'à réduction suffisante du déficit. Et aurait déjà dû être fait. 1 pt de % avant intervention du FMI évidemment. Sinon plus ou la totalité. D'ailleurs j'ai cru comprendre que le gvt allait panacher désindexation partielle avec réduction abattement.
 
Retour
Haut