Air Liquide - FR0000120073 AI

poam5356 a dit:
Je n'ai pas encore lu les news autour d'Air Liquide, mais ça me plait moyen cette évolution dans la gestion de la boite.
Jusqu'à maintenant, la boite avait son petit train-train de fonctionnement avec un cours de bourse qui reflétait parfaitement la croissance de la boite.
Là, un activiste entre dans le jeu et la boite annonce un changement, notamment avec 4Mds€ de rachats d'actions.
C'est peut-être idiot, mais je ne peux pas m'empêcher d'y voir un dépouillement de la boite sous la contrainte de l'activiste... Qui se barrera quand il aura suffisamment ponctionné la boite.
En somme, c'est un éléphant qui est rentré dans le beau magasin de porcelaine, et il commence à gesticuler.
Non seulement il saccage tout, mais en plus, il brisera la vitrine pour sortir. :eek:
Le fouet !!!
 
Juloup a dit:
Non, les actions gratuites n'occasionnent aucune dépense cash pour la société, c'est juste du papier. Le seul effet réel concerne les actionnaires qui bénéficient de la prime fidélité, et qui profitent réellement des 10% par rapport aux autres, en étant moins dilués.
De Greef ?
 
Et au final en fin de journée, retour à la case départ pour le cours de bourse... :)
 
Capricio a dit:
Et au final en fin de journée, retour à la case départ pour le cours de bourse... :)
ça fait 2x en un mois.
 
Capricio a dit:
Et au final en fin de journée, retour à la case départ pour le cours de bourse... :)
Ben c'est pas fou fou non plus (pour un actionnaire cupide type gestionnaire de fond) : 4 milliards d'€ de rachats d'actions sur 2 ans (2027 et 2028) alors que Linde a fait 4,5 en 2024 et 4,6 milliards de $ sur 2025.

Bob Sylvestre de la World company a bien dû rigolé en lisant le communiqué:ROFLMAO:.
Jeune_padawan a dit:
Si les objectifs affichés sont une croissance de 5%/an du CA pour un +10%/an de BNA c'est la casse optimisation qui est cochée (4 à 6% de marge opérationnelle en plus en 4 ans :eek:).
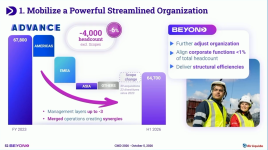
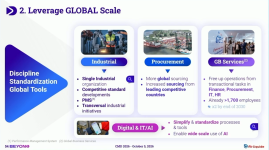
Quelques extraits de la vidéo (commentaire perso c'était pas terrible mais 1 bon point pour les locuteurs avec leurs accents ils ont un succès certain auprès des anglaises)/américaines).
1791222533089.png
1791222612485.png

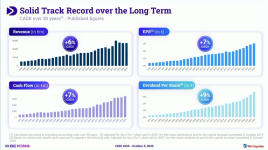
Rappel historique :
1791222704043.png

[lien réservé abonné]
 
Ils n'en ont jamais assez...
Pour étayer mes craintes pour la suite, ce passage d'un article publié par zonebourse ce matin :

"Le fonds activiste Elliott a annoncé mardi avoir une "exposition économique significative" dans Air Liquide, et a salué le plan stratégique dévoilé lundi par l'entreprise, estimant toutefois que le programme de rachat d'actions "devrait commencer immédiatement".

En somme, ils veulent le beurre, l'argent du beurre, et la crémière en prime.

"Cette catégorie de fonds entend valoriser son investissement en demandant des changements dans le fonctionnement de l'entreprise ciblée pour en améliorer la performance économique. Cela fait généralement monter le cours de Bourse et permet au fonds de faire une plus-value à la revente."

Bien sûr, PV à la revente quand le fonds aura bien essoré la boite.
 
poam5356 a dit:
Ils n'en ont jamais assez...
Pour étayer mes craintes pour la suite, ce passage d'un article publié par zonebourse ce matin :

"Le fonds activiste Elliott a annoncé mardi avoir une "exposition économique significative" dans Air Liquide, et a salué le plan stratégique dévoilé lundi par l'entreprise, estimant toutefois que le programme de rachat d'actions "devrait commencer immédiatement".

En somme, ils veulent le beurre, l'argent du beurre, et la crémière en prime.

"Cette catégorie de fonds entend valoriser son investissement en demandant des changements dans le fonctionnement de l'entreprise ciblée pour en améliorer la performance économique. Cela fait généralement monter le cours de Bourse et permet au fonds de faire une plus-value à la revente."

Bien sûr, PV à la revente quand le fonds aura bien essoré la boite.
Je partage les craintes, d'autant plus pour un fonds qui semble quitter les projets sur lequels il investit dans une durée moyenne d'environ 2 ans (pas de donnée bien définie, mais en gros 1 - 5 ans pour pas mal de projets).

Le risque de stratégies plus court termistes (oui, 2-3 ans c'est du CT pour une société telle que Air Liquide) sont rarements de bonnes nouvelles pour les petits porteurs orientés TLT. Air Liquide est en soi déjà réputée pour être tournée vers une approche de réduction des coûts et d'optimisation (y compris humaine), mais au profit d'une croissance stable et surtout sous couvert d'une gouvernance irréprochable.

On peut aussi penser que les dirigeants d'Air Liquide resteront dans leur trajectoire en ayant bien conscience de la nécessité de limiter l'impact potentiel d'un facteur externe - devenant interne. Pour autant, le risque de pression sur des ventes d'actifs / faibles CAPEX tournés vers du rendement immédiat plutôt que des marchés futurs et de rachats d'action sans autre stratégie que du cash instantané peuvent poser problème.

Dans quelle mesure ils auront réellement de l'influence, cela reste à déterminer, mais en tous cas ce type d'entrée au capital soulève tout de même son lot de questions. Pas d'urgence à réagir en soi, mais un sujet d'intérêt pour le titre.
 
Dernière modification:
Ils possèdent combien au capital ?
 
dragon-666 a dit:
Ils possèdent combien au capital ?
Non précisé sachant qu'au delà de 5% c'est déclaration AMF.
 
Jeune_padawan a dit:
Non précisé sachant qu'au delà de 5% c'est déclaration AMF.
Peut-on en conclure que c'est moins de 5% ?
 
niklos a dit:
Peut-on en conclure que c'est moins de 5% ?
A priori vers les 2% mais pas certain des sources. Participation non divulguée à date si je ne dis pas de bêtises.
 
Balsh a dit:
A priori entre 1.5 et 5%, à voir. Participation non dilvuguée à date si je ne dis pas de bêtises.
Moins de 2%, car au delà les statuts d'AL imposent de le divulguer. Donc probablement autour de 1% soir 1 G€.
 
J'ai un peu de mal à croire qu'à ces niveaux ils aient une vraie influence... qu'ils fassent de la com certainement, mais que ça influence les décisions du management d'AL, pas convaincu...
 
Juloup a dit:
Moins de 2%, car au delà les statuts d'AL imposent de le divulguer. Donc probablement autour de 1% soir 1 G€.
Ca marche merci du retour - j'avais édité vers 2% sur base de ce que j'avais lu.
 
Merci pour les retours !
 
niklos a dit:
Peut-on en conclure que c'est moins de 5% ?
Ils ont 4 jours de bourse pour signaler le franchissement de seuil à l'AMF. Lors du précédent chez PR ils avaient pris 2,5% du capital.
dragon-666 a dit:
J'ai un peu de mal à croire qu'à ces niveaux ils aient une vraie influence... qu'ils fassent de la com certainement, mais que ça influence les décisions du management d'AL, pas convaincu...
C'est la tête de la meute et ils cherchent à entrainer les institutionnels.
 
poam5356 a dit:
Bien sûr, PV à la revente quand le fonds aura bien essoré la boite.
Je suis déçu de la direction d'Air Liquide qui a plié relativement rapidement alors qu'elle pouvait résisté via petit porteur et institutionnels français.

Je ne vais pas cracher sur les rachats d'actions non plus surtout quand je vois l'écart Linde/Air Liquide sur 5 ans mais les moyens d'y arriver sont ... discutables.
 
Juloup a dit:
Moins de 2%, car au delà les statuts d'AL imposent de le divulguer. Donc probablement autour de 1% soir 1 G€.
Elliott a 15 jours pour le faire ce qui leur laisse bien le temps de faire leur tambouille...
Outre les obligations légales de déclaration à la Société, toute personne venant à posséder, directement ou
indirectement, seul ou de concert, une fraction de capital ou des droits de vote de la Société égale ou supérieure à 2 %

ou à un multiple de 2 % du capital ou des droits de vote (y compris au-delà du seuil de 5 %), est tenue d’informer la
Société dans le délai de 15 jours à compter de la date de franchissement du seuil
, et ce indépendamment le cas
échéant de la date du transfert effectif de la propriété des titres. Le déclarant devra indiquer le nombre de titres de
capital et de valeurs mobilières donnant accès au capital qu’il a en sa possession à la date de sa déclaration. Tout
franchissement à la baisse du seuil de 2 % ou d’un multiple de 2 % du capital ou des droits de vote devra être déclaré
de la même manière.
[lien réservé abonné]

Donc au pire on connaitra leur position si supérieur à 2% le 12 octobre prochain.
 
Jeune_padawan a dit:
Je suis déçu de la direction d'Air Liquide qui a plié relativement rapidement alors qu'elle pouvait résisté via petit porteur et institutionnels français
Ben oui, moi aussi je suis déçu par cet empressement à répondre positivement à Elliott alors que le poids et la fidélité sans faille des petits porteurs a toujours été mis en avant par le management pour justifier sa politique actionnariale.
 
L'appart du gain ? N'est-ce pas 1Mds d'€ qui rentrent dans les caisses ? (je ne suis pas sûr de comment ça fonctionne)
 
Retour
Haut