Lescure à RTL : suppression des 10% sur les Retraites

MDacier a dit:
Il faut nuancer l'idée d'un impact uniquement positif du recul de l'âge de départ sur le financement des retraites et l'économie...

L'efficacité de ce report est limitée et a aussi des effets adverses: aggravation du chômage et augmentation du nombre de seniors au chômage, dégradation du rapport P/C et hausse du tarif des mutuelles, baisse de la consommation ...
Tout à fait d’accord mais il s’agit quand même de recoller un peu au peloton Européen; après, sur ce sujet, inutile de viser le maillot jaune.
 
MDacier a dit:
Il faut nuancer l'idée d'un impact uniquement positif du recul de l'âge de départ sur le financement des retraites et l'économie...

L'efficacité de ce report est limitée et a aussi des effets adverses: aggravation du chômage et augmentation du nombre de seniors au chômage, dégradation du rapport P/C et hausse du tarif des mutuelles, baisse de la consommation ...
Beaucoup de vrai, même si au final, soyons clairs, capitalisation ou répartition, il n'y a pas de scénario où l'âge de départ à la retraite ne continue pas à augmenter. Au moins trois raisons imho :
  • La croissance qui sous-tend la performance des marchés boursiers ne continuera pas avec une décroissance forte de la population active.
  • Encore plus quand, sujet glissant, on observe toutes les inquiétudes sur l'immigration, le grand remplacement et autres.
  • Enfin, angle politique, à la nécessaire baisse franche des des pensions en euros constants, il faudra aussi donner une contrepartie d'effort des travailleurs
Donc oui c'est imparfait comme solution, et pas une fin en soi, mais on y coupera pas. Et soyons clairs, on est très loin de la moyenne européenne. Grosse anomalie actuellement.
 
Axiles a dit:
Donc oui c'est imparfait comme solution,
de toutes façons il faudra ( et il aurait fallu) que nous ne restions pas figés sur un système ...
il faut que le système puisse s'adapter à la démographie et à la sociologie de notre société ....

tout en sachant que nous ne savons pas vraiment prédire les choses lointaines ....

Mais une chose est sure , sans enfants nous nous exposons à la fin de notre civilisation .....
 
Dernière modification:
pchmartin a dit:
Pour fixer les idées, voilà l'augmentation des impots en 2027 fonction de la retraite imposable si on supprime les -10% ( +65 ans Célibataire, Divorcé, ou Veuf 1 part, pas d'autre revenu )

+160€ à 20 000€ ( contre 0 avec les -10%) , +1000€ à 32 000€ ( +64%) , +1320€ à 44 000€ (+27%) ..
Ca reste à +1320€ ensuite quelque soit la retraite; donc un retraité avec 60 000€ voit ses impôts augmenter de 14%

Je m'abstiens de tout commentaires, je fournis juste les chiffres

Afficher la pièce jointe 57514
Afficher la pièce jointe 57516
@pchmartin , encore merci pour votre travail. J'avoue ne pas suivre ces "histoires" mais +1400 euros me font braire puisque ce sera d'autant moins pour mes enfants .
Question pourquoi est ce plafonné à 1400 ? Vous avez conjecturé un abattement fixe ?

Politiquement je vois bien cette menace de suppression des -10% avec comme finalité que la pilule désindexation passe crème... Mais je n'en sais rien.
 
C’est certain que le jour où on aura le droit de prendre sa retraite avec à peine mieux qu’une dizaine d’années d’espérance de vie en bonne santé, on n’aura plus guère de souci de financement du système des retraites.

Mais on aura surtout inventé un système remarquablement efficace : faire cotiser les gens toute leur vie, les faire partir toujours plus tard, et leur laisser de moins en moins de temps pour profiter de ce qu’ils ont eux-mêmes financé.

Même sur le plan macroéconomique, rien ne garantit que le bilan sera positif.
 
MDacier a dit:
Il faut nuancer l'idée d'un impact uniquement positif du recul de l'âge de départ sur le financement des retraites et l'économie...

L'efficacité de ce report est limitée et a aussi des effets adverses: aggravation du chômage et augmentation du nombre de seniors au chômage, dégradation du rapport P/C et hausse du tarif des mutuelles, baisse de la consommation ...
Même sans compter tout ça, le COR dit 17 milliards pour deux ans (62=>64).
Il nous manque encore 83 milliards.
Même en comptant 9 milliards par année il en faut au moins 9 de plus donc 73-74 ans.

Combien seront encore assez en forme pour travailler à cet âge ?
Qui va les embaucher ?
Les seuls secteurs qui manquent de bras sont loin d'être les moins pénibles.

Il faut aussi prendre en compte la fatigue cognitive : plus on avance en âge et plus il est difficile et fatigant de s'adapter aux changements technologiques et au rythme imposé.
 
Axiles a dit:
Si @pchmartin s'ennuie, peut-être justement comparer les deux options qui sont sur la table, non ? Entre désindexation (baisse des dépenses) et modificaiton des 10%
@agra07

Je m'ennuie pas du tout, mais je vais faire ça ..

Sinon, je me sert de cet exemple pour discuter avec l'ami Claude sur les biais qu'entraine tel ou tel graphique ..
Voilà ce qu'il m'a dit ( que je savais déjà car ça a été mon métier a été de faire de l'analyse de données)
Graphique 1: l'augmentation des impots en € - c'est le plus factuel - on peut montrer à la fois la progressivité et le plafonnement
Graphique 2: augmentation des impots en % - c'est celui qu'il faut utiliser pour montrer que la réforme est injuste car elle impacte beaucoup les retraites moyennes et elle est chaotique entre 28000 et 32000 euros
Graphique 3: revenu restant après impots - c'est celui qu'il faut utiliser si on veut montrer que la réforme est tout à fait supportable

Et après, vient bien sur le biais personnel si on est concerné .. mais c'est une autre histoire
 
Jaumep a dit:
Tout à fait d’accord mais il s’agit quand même de recoller un peu au peloton Européen; après, sur ce sujet, inutile de viser le maillot jaune.
Il ne faut pas confondre l'âge légal et l'âge effectif.
On etait autour de 62 ans d'âge effectif en moyenne en Europe en 2022.
 
Dernière modification:
Pendragon a dit:
@pchmartin , encore merci pour votre travail. J'avoue ne pas suivre ces "histoires" mais +1400 euros me font braire puisque ce sera d'autant moins pour mes enfants .
Question pourquoi est ce plafonné à 1400 ? Vous avez conjecturé un abattement fixe ?

Politiquement je vois bien cette menace de suppression des -10% avec comme finalité que la pilule désindexation passe crème... Mais je n'en sais rien.
Parce que les -10% sont plafonnées à 4528€ ( en 2027 avec les 2%) et que avec 60 000€ de retraite imposable on est encore en TMI 30% dont 30% de 4528=1358€ ..

D'après les tables de mortalité, il me reste 12 ans à vivre: 1358*12= 16300 avec 3 enfants et une taxation à 20% , ca leur fera 4346€ d'héritage en moins ( en euros 2027) .. ils s'en remettront !!
 
MDacier a dit:
C’est certain que le jour où on aura le droit de prendre sa retraite avec à peine mieux qu’une dizaine d’années d’espérance de vie en bonne santé, on n’aura plus guère de souci de financement du système des retraites.

Mais on aura surtout inventé un système remarquablement efficace : faire cotiser les gens toute leur vie, les faire partir toujours plus tard, et leur laisser de moins en moins de temps pour profiter de ce qu’ils ont eux-mêmes financé.

Même sur le plan macroéconomique, rien ne garantit que le bilan sera positif.

La seule solution éthiquement défendable à mes yeux c'est la capitalisation pour laisser le choix au niveau de l'individu (certains veulent travailler longuement, d'autres non, et il faudrait que les choix puissent être vraiment fait au niveau individuel, pas par un fonctionnaire ou un autre politique). Avec un filet de sécurité.

Mais parler de retraite, c'est parler de situations individuelles, toutes différentes, qui ne se résument pas à une des lignes dans un Excel. La répartition oppose, en prenant dans la poche de l'un pour mettre dans celle de l'autre. C'est malsain, c'est un Ponzi. La capitalisation individuelle est nettement plus saine.

Bon et puis accessoirement ça permet de partir à la retraite bien plus tôt puisque le rendement financier est très largement supérieur à celui de la répartition.
 
pchmartin a dit:
@agra07

Je m'ennuie pas du tout, mais je vais faire ça ..

Sinon, je me sert de cet exemple pour discuter avec l'ami Claude sur les biais qu'entraine tel ou tel graphique ..
Voilà ce qu'il m'a dit ( que je savais déjà car ça a été mon métier a été de faire de l'analyse de données)
Graphique 1: l'augmentation des impots en € - c'est le plus factuel - on peut montrer à la fois la progressivité et le plafonnement
Graphique 2: augmentation des impots en % - c'est celui qu'il faut utiliser pour montrer que la réforme est injuste car elle impacte beaucoup les retraites moyennes et elle est chaotique entre 28000 et 32000 euros
Graphique 3: revenu restant après impots - c'est celui qu'il faut utiliser si on veut montrer que la réforme est tout à fait supportable

Et après, vient bien sur le biais personnel si on est concerné .. mais c'est une autre histoire

Je crois que pchmartin est mon retraité préféré ici :D
 
Axiles a dit:
La seule solution éthiquement défendable à mes yeux c'est la capitalisation
cela n’arrivera jamais
 
freddo89 a dit:
Il ne faut pas confondre l'âge légal et l'âge effectif.
On etait autour de 62 ans d'âge effectif en moyenne en Europe en 2022.
Et en France ?
Par ailleurs, plusieurs pays dont l’Espagne ont très récemment modifié leur législation; la moyenne de k’age effectif Européen pourrait donc remonter dans les années à venir.
 
Jaumep a dit:
Et en France ?
Par ailleurs, plusieurs pays dont l’Espagne ont très récemment modifié leur législation; la moyenne de k’age effectif Européen pourrait donc remonter dans les années à venir.
61.3 je crois à l'époque. Un peu en dessous mais pas de gros décrochage.
Le problème des augmentations c'est que l'âge effectif change peu : on crée plus de précaires (ça se voit bien en Italie).
On baisse les dépenses mais les gens ne peuvent pas rester en emploi.
Ils n'ont pas de pension digne de ce nom, pas d'emploi et essaient de survivre.

Il y a aussi l'exemple extrême du Japon : à partir de 60 ans tu te fais virer de ton emploi correct. Pas de pension. Tu perds 50% de ton salaire et tu deviens de la main d'oeuvre bon marché pour des emplois sous qualifiés et peu payés (caissier, agent d'accueil, coursier, comme les jeunes...) en attendant une pension de retraite vers 70 ans.
 
et pourtant:
L'espérance de vie à la naissance au Japon figure parmi les plus élevées du monde.
Peut-être à cause du poisson et le soja?

Pour l’âge cela doit être plutôt 65 ans
 
Jaumep a dit:
Et en France ?
A l'heure actuelle pour les nouveaux retraités en France

- Âge moyen global : 63,6 ans.
* Hommes : 63,3 ans en moyenne (qui bénéficient plus souvent des dispositifs de carrières longues)
* Femmes : 63,8 ans en moyenne (qui prolongent souvent leur activité pour éviter la décote)
 
freddo89 a dit:
61.3 je crois à l'époque. Un peu en dessous mais pas de gros décrochage.
Le problème des augmentations c'est que l'âge effectif change peu : on crée plus de précaires (ça se voit bien en Italie).
On baisse les dépenses mais les gens ne peuvent pas rester en emploi.
Ils n'ont pas de pension digne de ce nom, pas d'emploi et essaient de survivre.

Il y a aussi l'exemple extrême du Japon : à partir de 60 ans tu te fais virer de ton emploi correct. Pas de pension. Tu perds 50% de ton salaire et tu deviens de la main d'oeuvre bon marché pour des emplois sous qualifiés et peu payés (caissier, agent d'accueil, coursier, comme les jeunes...) en attendant une pension de retraite vers 70 ans.

Nuancer quand même, clairement.

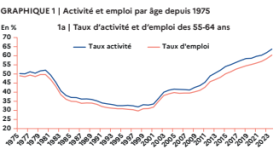
1789496068148.png

La remontée de l'âge de départ à la retraite a un effet très positif sur le taux d'emploi, si. Plus de 60% des 55-64% sont en emploi. Et le delta entre employables (taux d'activité) et en emploi est tout sauf massif. Quelques points.

Et je rejoins le fait que l'augmentation de l'âge de départ n'est pas la solution à tout soyons clairs. Mais elle l'est quand même un peu.

Sinon le privilège boomer comme diraient certains est quand même massivement visible sur ce graph d'ailleurs. Pas que par rapport aux actifs d'aujourd'hui, mais même par rapport aux parents des boomers.
 
Buffeto a dit:
Mais une chose est sure , sans enfants nous nous exposons à la fin de notre civilisation .....
Oui... et non. Nous sommes trop sur terre pour que ça soit viable à long terme.
Il faudra soit, baisser notre consommation, soit baisser notre population... soit c'est vers d'autres problèmes que nous nous dirigeons qui, eux aussi, pourraient mettre fin à notre civilisation.
 
pchmartin a dit:
Parce que les -10% sont plafonnées à 4528€ ( en 2027 avec les 2%)
Ah mais oui exact, 4528*0.3. Mais on peut tres bien dépassé le plafond et être dans une tranche inferieure (selon les defisc).
Finalement le fait d'avoir plafonné ca pique moins.
Bon pour ma part selon les tables de la génétique j'ai encore 35 ans à vivre et avec l'IA sans doute plus, allez disons 40.
40*1400 =56k , ca fait plus mais par contre, je m'en fiche un peu... Ca sera rien par rapport au -30% de baisse qu'imposera le FMI ;)
 
LeftyRuggiero a dit:
et pourtant:
L'espérance de vie à la naissance au Japon figure parmi les plus élevées du monde.
Peut-être à cause du poisson et le soja?
Peut être et c'est sûrement lié.
Mais ça ne me fait pas rêver.
Autant mourir jeune :confused:
 
Retour
Haut