Jeune_padawan
Influenceur
Egoiste ! Tu ne penses pas à nos retraités !freddo89 a dit:Autant mourir jeune

Dernière modification:
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Egoiste ! Tu ne penses pas à nos retraités !freddo89 a dit:Autant mourir jeune
A 55, sûrement beaucoup. À 64, ça donne quoi ?Axiles a dit:Nuancer quand même, clairement.
Afficher la pièce jointe 57527
La remontée de l'âge de départ à la retraite a un effet très positif sur le taux d'emploi, si. Plus de 60% des 55-64% sont en emploi. Et le delta entre employables (taux d'activité) et en emploi est tout sauf massif. Quelques points.
Et je rejoins le fait que l'augmentation de l'âge de départ n'est pas la solution à tout soyons clairs. Mais elle l'est quand même un peu.
Sinon le privilège boomer comme diraient certains est quand même massivement visible sur ce graph d'ailleurs. Pas que par rapport aux actifs d'aujourd'hui, mais même par rapport aux parents des boomers.
Je t’encourage à donner de la donnée plus précise si tu as mais à date la conclusion me semble limpide et c’est la seule sourcéefreddo89 a dit:A 55, sûrement beaucoup. À 64, ça donne quoi ?
C'est le problème de prendre un intervalle. On est peut être à 90% jusqu'à 60. Et beaucoup moins ensuite.

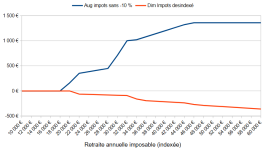
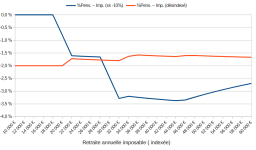
J'ai donc diminué les retraites de 2% et calculé la nouvelle imposition , comparée aux impots avec une retraite indexée et gardant les -10%. Pas de surprise, les impots diminuent puisque la retraite diminue ( courbe rouge)Axiles a dit:Si @pchmartin s'ennuie, peut-être justement comparer les deux options qui sont sur la table, non ? Entre désindexation (baisse des dépenses) et modificaiton des 10%
Non, je n'ai retrouvé que des plages.Axiles a dit:Je t’encourage à donner de la donnée plus précise si tu as mais à date la conclusion me semble limpide et c’est la seule sourcée
Ça doit logiquement baisser sur le haut de fourchette, c’est évident quand tu vois l’âge moyen de départ à la retraite, mais l’âge moyen montre aussi que ça ne peut pas être ton scénario non plus
 ).
J'ai regardé chez nos voisins avec un âge légal supérieur à 65 ans pour essayer de voir l'impact sur les 60-64 ans :Axiles a dit:La donnée me semble très cohérente là oui. Baisse progressive jusqu'à 64 et la plage 60-64 est moyenne, tu dois être à 80% au début et 10 à la fin avec l'âge moyen de départ pile au milieu.
Il suffit d’indexer les retraites de la même façon que le point d'indice des fonctionnaires et on évite la failliteAl56 a dit:Politiquement la non indexation, c'est tous les ans qu'il faudra la discuter. Les -10% c'est une mesure durable. Donc entre les 2, il n'y a pas photo d'un point de vue politique...

Tu as oublié les transferts d'argent vers l'Afrique.Coucaren a dit:Et le 7eme jour il a laissé rentrer des Africains de tous poils sans validation des habitants pas de référendum pour demander si nous étions d'accord d'accueillir toute la misère du monde ..des gens contraire à nos us et coutumes ..Algériens ,Marocains ,Tunisiens ...Soudanais la submerssion subit comme à Ceuta tous attiré par les droits sociaux qui sont supérieurs pour eux que pour les français..
J'ai travaillé et j'ai moins de prise en charge SS qu'un clandestin qui a l'AME ou l'Aspa en arrivant ...oui ça dépend les pays d'origines ils encaissent dessuite pas besoin de 10 années de cotisations ...
L'Aspa est récupérable mais sur les biens qui sont en France ...pas les châteaux au maghreb..
Carrière longue = ineptie.MDacier a dit:A l'heure actuelle pour les nouveaux retraités en France
- Âge moyen global : 63,6 ans.
* Hommes : 63,3 ans en moyenne (qui bénéficient plus souvent des dispositifs de carrières longues)
* Femmes : 63,8 ans en moyenne (qui prolongent souvent leur activité pour éviter la décote)
Tu as de 10 à 20 points de différence environ avec la France donc.freddo89 a dit:J'ai regardé chez nos voisins avec un âge légal supérieur à 65 ans pour essayer de voir l'impact sur les 60-64 ans :
Allemagne : 67.6%
Italie : 50.4%
Danemark : 68.6%
Espagne : 53%
Portugal : 60%
Sauf qu'il faudrait creuser et je ne suis pas statisticien, il doit y avoir des biais quelque part (autres que nord/sud), les disparités sont énormes.
Le plafond de 4500€ c'est pour les retraités. Pour un couple de salariés c'est plus de 25000€.Pendragon a dit:Ah mais oui exact, 4528*0.3. Mais on peut tres bien dépassé le plafond et être dans une tranche inferieure (selon les defisc).
Finalement le fait d'avoir plafonné ca pique moins.
Bon pour ma part selon les tables de la génétique j'ai encore 35 ans à vivre et avec l'IA sans doute plus, allez disons 40.
40*1400 =56k , ca fait plus mais par contre, je m'en fiche un peu... Ca sera rien par rapport au -30% de baisse qu'imposera le FMI
Aucun souci pour envisager une réforme majeure des retraites avec baisse importante des futures pensions, mais à la condition expresse que les cotisations baissent nettement ...Axiles a dit:Globalement, on le voit bien ici avec le concours Lépine de la réforme des retraites, il faut absolument sortir ce sujet de la main des politiques. Ce n'est pas à eux de décider, c'est à chacun. Et seule la capitalisation individuelle permet cela.
Plus l'âge légal de départ en retraite est tardif, plus le taux d'emploi des seniors pour une tranche d'âge donnée est important.freddo89 a dit:J'ai regardé chez nos voisins avec un âge légal supérieur à 65 ans pour essayer de voir l'impact sur les 60-64 ans :
Allemagne : 67.6%
Italie : 50.4%
Danemark : 68.6%
Espagne : 53%
Portugal : 60%
Sauf qu'il faudrait creuser et je ne suis pas statisticien, il doit y avoir des biais quelque part (autres que nord/sud), les disparités sont énormes.
Ça semble avoir peu d'effet pour l'Italie et l'Espagne. On est à 44%, eux à 50 et 53% avec des âges de départs bien supérieurs à 64 ans.agra07 a dit:Plus l'âge légal de départ en retraite est tardif, plus le taux d'emploi des seniors pour une tranche d'âge donnée est important.
En effet des mesures d'accompagnements existent pour les seniors proches de la retraite.
Il faut donc se méfier des statistiques qui portent sur le passé.
elles restent mystérieuses : seuls 13 % des salariés affirment les comprendre toutes, quand plus de la moitié avoue ne pas savoir à quoi elles correspondent réellement.
Lorsqu'on demande aux cotisants de classer les principales familles de cotisations par poids, seuls 37 % placent correctement les retraites en première position. De quoi s'interroger sur la compréhension du système par répartition : la moitié des sondés pensent que leurs cotisations retraites financent leur propre pension future, alors qu'elles servent en réalité à financer les pensions des retraités actuels. Le clivage générationnel est par ailleurs particulièrement marqué, puisque seul un tiers des moins de 25 ans répondent correctement à cette question, contre une courte majorité des plus de 35 ans.
Pourquoi le travail ne paie-t-il plus? Les Français pointent d’abord l’inflation [lien réservé abonné], jugée responsable de la perte de pouvoir d’achat pour 63% d’entre eux, et le coût du travail pour les employeurs (60%).
vsAprès avoir été informés en détail sur le niveau de cet écart (de 22 et 25% entre le salaire brut et le salaire net), 71% des Français considèrent qu’il est trop important et que le modèle social pèse trop sur les salaires
De fait, parmi les trois options traditionnellement évoquées pour redresser un système par répartition, l'augmentation des cotisations, le recul de l'âge de départ, la baisse des pensions, aucune ne parvient à réunir la majorité: 42% des sondés sont pour la hausse des cotisations, 40% pour l'allongement de la vie active, et seulement 13% pour la baisse des pensions.
Les clivages d'âge sont très présents: les 65 ans et plus sont la seule catégorie a préférer majoritairement la hausse des cotisations et le recul de l'âge de départ. Ils n'aiment pas du tout en revanche la baisse des pensions, qui ne recueille qu'autour de 5% de leurs suffrages...
Cette tranquillité sur les placements financiers jugés peu risqués déborde aussi sur la retraite. En France, 61 % des personnes se disent confiantes dans leur capacité à maintenir un niveau de vie satisfaisant une fois sorties de leur activité professionnelle. Dans le reste de l'Europe, ce pourcentage descend à 50 %. Une singularité pouvant s'expliquer par « le fait que les retraites françaises sont bien plus généreuses que la moyenne », particulièrement en comparaison avec les autres pays du G7, souligne Lilia Peytavin.
C'est ce qui les distingue des probabilités...freddo89 a dit:Je me méfie plus des statistiques qui portent sur l'avenir
Les complémentaires sont dans les mains des partenaires sociaux.. il n'y a ni indexation ni désindexation.Axiles a dit:Sur les complémentaires ?
Tu choisis quoi entre statistiques et probabilités ?moietmoi a dit:C'est ce qui les distingue des probabilités...
 CAF, retraite Agirc-Arrco... Les dates des versements sur votre compte bancaire en octobre
 Une hausse de la CSG des retraités ? Voici les taux actuels pour les pensions
 Pension de réversion : les conditions pour toucher la retraite de l'assuré décédé
 Achat immobilier en couple : les notaires proposent de nouvelles règles de partage en cas de séparation
 Fin du cumul AAH et ASS : « est-ce également le cas pour la pension de handicap ? »
 Livret A, assurance vie, crédit immobilier... Les gagnants et perdants de la hausse des taux