Al56
Contributeur régulier
Les gens découvrent qu'avec la non-indexation, tu perds en pouvoir d'achat... Ils auraient pu demander aux fonctionnaires qui ont un peu d'expérience en la matière.
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Sans compter qu évidemment dans le même temps les prix et les impôts ne seront - eux - pas gelés !Jaumep a dit:Pour cette raison je pense qu’il faut imaginer un dispositif qui exclut une indexation automatique plutôt qu.une des indexation totale qui peut conduire en quelques année à une paupérisation dramatique.
Sirius314 a dit:Cas pire dans le cadre de la désindexation définitive : homme 72 ans , espérance de vie 14 ans , retraite de 2200 € ; inflation moyenne 2%(?)
En fin de période la désindexation entraine un pouvoir d'achat résiduel de 76% et représente une perte de l'ordre de 55 000€.
Calcul grossier, à vérifier. Mais cela donne des ordres de grandeur ; il est certain que si l'on parle de 2-3 ans les choses sont moins "dramatique".
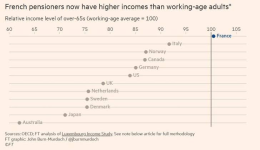
Et aux salariés plus généralement.Al56 a dit:Les gens découvrent qu'avec la non-indexation, tu perds en pouvoir d'achat... Ils auraient pu demander aux fonctionnaires qui ont un peu d'expérience en la matière.
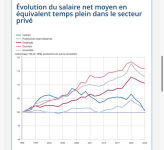
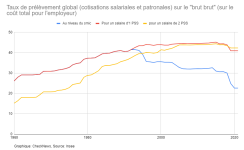

La désindexation dont on entend parler en ce moment dans les médias ne concerne pas les retraites complémentaires des salariés lesquelles sont gérées par les partenaires sociaux.Axiles a dit:J'espère que l'AGIRC ARRCO va profiter de la probable desindexation pour baisser ses taux de cotisation.
Je vois mal comment les perspectives pourraient être favorables...agra07 a dit:On pourrait penser au contraire que si les comptes de l'AGIRC-ARRCO sont bons et les perspectives favorables, la revalorisation des pensions cette année soit significative et le taux de cotisation maitrisé.
Il faut laisser les partenaires sociaux décider, même si l'année dernière les tensions ont pris le dessus ce qui est regrettable.Axiles a dit:Elle a pour le coup déjà bien plus eu lieu dans le passé sur les complémentaires. Mais surement pas assez en comparaison du levier cotisations, dont j'ai montré la violence plus haut. Donc on ne peut qu'espérer que la désindexation s'appliquera à 100% sur les complémentaires en 2027 et pour quelques années encore.
Votre hypothèse est totalement irréaliste, sauf en cas de ruine de la France.Sirius314 a dit:Cas pire dans le cadre de la désindexation définitive : homme 72 ans , espérance de vie 14 ans , retraite de 2200 € ; inflation moyenne 2%(?)
En fin de période la désindexation entraine un pouvoir d'achat résiduel de 76% et représente une perte de l'ordre de 55 000€.
Calcul grossier, à vérifier. Mais cela donne des ordres de grandeur ; il est certain que si l'on parle de 2-3 ans les choses sont moins "dramatique".
Ils ont pourtant imaginé une solution efficace: inciter les salariés à travailler plus longtemps avec un bonus.freddo89 a dit:Je vois mal comment les perspectives pourraient être favorables...
Le problème est le même pour la complémentaire : le ratio nombre de cotisants/nombre de bénéficiaires baisse chaque année.
Si il devait s'avérer que la situation se normalise sur l'AGIRC ARRCO, baisser les cotisations, qui sont à un niveau record, me semble plus urgent que augmenter encore les pensions. Je ne vois pas vraiment pourquoi il serait légitime d’augmenter encore les retraites, alors que le niveau de vie des retraités est déjà au niveau de celui des travailleurs. L’aspect éthique m’échappe la…agra07 a dit:Erreur de saisie.
La désindexation dont on entend parler en ce moment dans les médias ne concerne pas les retraites complémentaires des salariés lesquelles sont gérées par les partenaires sociaux.
On pourrait penser au contraire que si les comptes de l'AGIRC-ARRCO sont bons et les perspectives favorables, la revalorisation des pensions cette année soit significative et le taux de cotisation maitrisé.
Il suffit de poser l'équation : on se rend vite compte qu'elle n'a pas de solution en se contentant de repousser l'âge de départ.agra07 a dit:En toute hypothèse l'équilibre des retraites relève d'un simple problème de mathématiques élémentaires.
Je ne comprends pas ceux qui soutiennent le contraire.

72/74 ansfreddo89 a dit:On repousse de combien ?

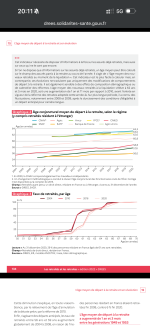
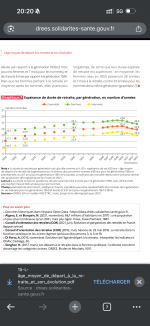
Je parle de retraite par répartition.LeftyRuggiero a dit:Les cotisations sociales ne financent pas 70 % des retraites, mais la quasi-totalité de l'équilibre du système principal.

Je ne suis pas sûr que 74 ans suffisentLeftyRuggiero a dit:je plaisante pour l’âge voyons.

pas fauxfreddo89 a dit:Je ne suis pas sûr que 74 ans suffisent
Et ici, ceux qui se plaignent gagnent plus que la majorité des actifs.
 CAF, retraite Agirc-Arrco... Les dates des versements sur votre compte bancaire en octobre
 Une hausse de la CSG des retraités ? Voici les taux actuels pour les pensions
 Pension de réversion : les conditions pour toucher la retraite de l'assuré décédé
 Achat immobilier en couple : les notaires proposent de nouvelles règles de partage en cas de séparation
 Fin du cumul AAH et ASS : « est-ce également le cas pour la pension de handicap ? »
 Livret A, assurance vie, crédit immobilier... Les gagnants et perdants de la hausse des taux