Les SCPI

luluca a dit:
Hello @pascal75,
Ton tableau est vraiment top, merci pour le boulot 👌
Je me dis juste qu’il pourrait être intéressant d’y ajouter les assureurs derrière certains des contrats d’assurance-vie les plus répandus en France, même si on ne les suit pas forcément ici. Je pense notamment à Predica ou Sogecap : ça pourrait être utile à pas mal de monde.
Il pourrait aussi être intéressant d’ajouter, quand l’info est disponible, la limite maximale de SCPI par contrat (en % et/ou en montant), ainsi que l’éventuel délai de jouissance spécifique appliqué par l’assureur.
Une idée serait peut-être de séparer ça en deux tableaux :
  • un tableau centré sur les assureurs et leurs règles générales, sans forcément reprendre toutes les SCPI ;
  • et un second, comme le tien actuellement, qui recense les SCPI disponibles contrat par contrat.
J’avais justement commencé à préparer un tableau de ce type pour les membres du forum, mais il me manque encore pas mal d’infos… et même ChatGPT sèche un peu sur certains points 😄
Je le mets ici pour que tout le monde puisse en profiter. Et si j’arrive à récupérer davantage d’informations grâce aux membres du forum, j’ouvrirai probablement un thread dédié pour qu’on puisse le compléter ensemble.

AssureurTraitement des loyersBase de rachatPlafond SCPIDébut de jouissance
SpiricaLoyer distribué (fonds €)Valeur de retrait1 M€ total¹1er jour du mois suivant
GaranceLoyer capitaliséVariable²AucunVariable (4e–6e mois)
Oradéa VieLoyer capitaliséValeur de réalisation?1er jour du trimestre suivant³
Prépar VieLoyer capitaliséValeur de retrait⁴?Délai SCPI direct
CardifLoyer distribué (fonds €)Valeur de retrait500 k€ / SCPIImmédiat
CNP AssurancesLoyer distribué (fonds €)Valeur de retrait30 % + 1 M€ / SCPIImmédiat
APICILCapitalisé ou distribuéValeur de retrait10 % + 100 k€ / SCPI2e mois suivant
Generali VieLoyer capitaliséRéalisation − 2 %25 % + 200 k€ / SCPI ; 1 M€ totalDélai SCPI direct
SuravenirLoyer distribué (fonds €)Valeur de retrait50 % + 50 k€ / SCPIImmédiat
CORUM LifeLoyer capitaliséValeur liquidative?Délai SCPI direct (5 mois)
Predica????
Sogécap????
ACM????
Allianz Vie????
KOREGE (ex-HSBC Assurances Vie)????
SwissLife A&P?Variable ???
BPCE Vie????
AXA France Vie????

Très bonne idée.
Il est vrai que bcp de contrats imposent drs limitations sur les volumes en SCPI
J'ai un second tbx sur les SCPI en PER.
Je l'actualiserai cet automne
À Suivre
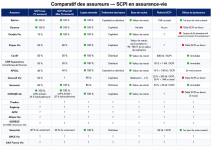
 
Ok pas de souci, je peux partir du tableau ci-dessous et en fonction de vos retours, j'ouvrir un thread spécial "Comparatif des assureurs — SCPI en assurance-vie", sachant que la difficulté sera aussi que certains points changent par contrat et non par assureur (exemple chez Spirica les loyers sont capitalisés chez UAF Life Patrimoine ou Epargnissimo mais distribués chez Linxea).

Voici le tableau, la première pierre à l'édifice, merci à tous de m'aider pour l'améliorer :

1788535572209.png
 
Pour quelqu'un qui veut avoir du 100% SCPI et bénéficier de dividendes capitalisés et un délai de jouissance minimum, et d'un rachat à la valeur de retrait, pour le moment il n'y a pas mieux que Spirica.
La seule condition de 1 M€ pour les chanceux qui ont les moyen n'est même pas une condition puisque la personne peut ouvrir un autre contrat d'assurance vie.

Je me rends compte qu'il manque une colonne "pénalités de rachat" dans mon tableau, elle fera partie de la v2 quand j'aurai eu plusieurs retours de correction.
 
luluca a dit:
La seule condition de 1 M€
1 M€ en SCPI ?
c'est l'IFI qui va être content ....

avec 1M€ dans une AV il vaudrait mieux répartir sur d'autres supports pour éviter l'IFI ....enfin chacun fait comme il veut ....
 
Bien sur, je suis d'accord avec toi, mais c'était pour indiquer qu'un féru de SCPI qui veut du 100 M€ en SCPI , la seule condition chez Spirica n'est pas "contraignante" car il peut ouvrir autant de contrats d'assurance vie qu'il le souhaite. Même si j'imagine Spirica finirait par bloquer.

Et mon petit doigt me dit que l'IFI va subir un changement radical en 2027... plus aucun parti sauf Renaissance (et encore) n'en veut... ils veulent y intégrer d'autres placements que uniquement l'immobilier
 
luluca a dit:
Bien sur, je suis d'accord avec toi, mais c'était pour indiquer qu'un féru de SCPI qui veut du 100 M€ en SCPI , même cette condition n'est pas "contraignante" car il peut ouvrir autant de contrat d'assurance vie qu'il veut.
je comprends mais avec ce niveau de patrimoine il pourra avoir accès à des AV qui ne sont pas disponibles sur le net avec un CGPI dédié à la gestion et vraissemblement de meilleurs rendements .....
 
Bachel64 a dit:
Bonjour,

Je n 'ai peut être pas, regardé suffisamment tous les messages déposés sur cette file mais les SCPI de CORUM ne sont pas "beaucoup "évoquées !

Est ce par manque d'attractivité , des frais appliqués ; des % imposés en AV .. ?

Désireux d'ouvrir une nouveau contrat en AV (ayant dépassé les 70 ans et souhaitant bénéficier de l 'avantage fiscal spécifique ) , je remercie ceux (celles) qui ont opté pour ce contrat ou qui l'ont évité , de bien vouloir expliquer les raisons , leurs motivations .

Merci
Je possède des SCPI CORUM en direct et via leur contrat d'assurance vie.
Je suis très content de leur SCPI (ORIGIN et XL) et très satisfait de leur contrat d'AV si distribue un excellent rendement du fond euros et des loyers de SCPI brut d'impôt étranger donc d'un montant supérieur à en direct. Inconvénient du contrat AV on ne peut mettre que 55% de SCPI maximum et 25% de fond euros, cependant il y a souvent des promos permettant de placer 100% d'un versement en SCPI.
 
SCPIMANN a dit:
Je possède des SCPI CORUM en direct et via leur contrat d'assurance vie.
Je suis très content de leur SCPI (ORIGIN et XL) et très satisfait de leur contrat d'AV si distribue un excellent rendement du fond euros et des loyers de SCPI brut d'impôt étranger donc d'un montant supérieur à en direct. Inconvénient du contrat AV on ne peut mettre que 55% de SCPI maximum et 25% de fond euros, cependant il y a souvent des promos permettant de placer 100% d'un versement en SCPI.
Je crois que l’AV Louve Invest propose Corum Origin, ils sont en partenariat. Est-il préférable de souscrire chez Corum ou Louve Invest?
Par contre je me souviens qu’il faut toujours un mini de 5k€ sur AV Louve, je trouve ça excessif quand tu fais un rachat partiel par exemple
 
Philou75 a dit:
Je crois que l’AV Louve Invest propose Corum Origin, ils sont en partenariat. Est-il préférable de souscrire chez Corum ou Louve Invest?
Par contre je me souviens qu’il faut toujours un mini de 5k€ sur AV Louve, je trouve ça excessif quand tu fais un rachat partiel par exemple
Mieux sur Corumlife (25% FE contre seulement 15% chez Louve).
De plus sur CorumLife, pas de frais de gestion annuels des SCPI.
Alors que 0,39% sur Infinity
Bon tu as as 3 autres Scpi hors corum et des etf ... pour moi ça suffit pas à contrebalancer les avantages de Corumlife

Souvent l'original est meilleur que la "copie" 😉
 
Dernière modification:
Pascal 75 a dit:
Mieux sur Corumlife (25% FE contre seulement 15% chez Louve).
De plus sur CorumLife, pas de frais de gestion annuels des SCPI.
Alors que 0,39% sur Infinity
Bon tu as as 3 autres Scpi hors corum et des etf ... pour moi ça suffit pas à contrebalancer les avantages de Corumlife

Souvent l'original est meilleur que la "copie" 😉
Entièrement d’accord avec toi. Le seul problème avec Corum Life est que tu es obligé d’investir au minimum 20 % sur des fonds obligataires chargés en frais (5% de frais d’entrée je crois plus les frais de gestion des fonds)
 
Googs_24 a dit:
Entièrement d’accord avec toi. Le seul problème avec Corum Life est que tu es obligé d’investir au minimum 20 % sur des fonds obligataires chargés en frais (5% de frais d’entrée je crois plus les frais de gestion des fonds)
C'est vrai hormis les moments où l'on peut investir 100% sur scpi et d'autre part sur les fonds obligataires 1 (ou 2) sont sans frais d'entrée des fonds (il n'y aucun frais de gestion des uc).
 
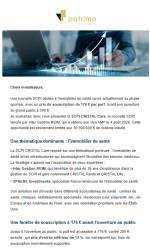
Une nouvelle SCPI (déjà évoquée précédemment) :

1788589988390.png

Une fenêtre de souscription intéressante pour ceux souhaitant vraiment investir sur cette thématique.
De mon coté, je vais suivre ma stratégie : Uniquement des diversifiées internationale ;)

Le cabinet de conseil évoqué (Patrimo Conseil) est sérieux à ma connaissance.
 
Pascal 75 a dit:
Une nouvelle SCPI (déjà évoquée précédemment) :

Afficher la pièce jointe 57265

Une fenêtre de souscription intéressante pour ceux souhaitant vraiment investir sur cette thématique.
De mon coté, je vais suivre ma stratégie : Uniquement des diversifiées internationale ;)

Le cabinet de conseil évoqué (Patrimo Conseil) est sérieux à ma connaissance.
En cas d’achat en NP, on a le prix de la souscription à 176€ et en plus le % de déduction sur les 176€ du démembrement ?
 
Philou75 a dit:
En cas d’achat en NP, on a le prix de la souscription à 176€ et en plus le % de déduction sur les 176€ du démembrement ?
Oui, je l’ai déjà fait sur Eden 😉
C’est une stratégie assez interessante si tu crois que la SCPI va performer et être toujours liquide en fin de démembrement.
 
marcb a dit:
Oui, je l’ai déjà fait sur Eden 😉
C’est une stratégie assez interessante si tu crois que la SCPI va performer et être toujours liquide en fin de démembrement.
Si en plus il y a du CB alors champagne 🍾
Je ne cherche pas à vendre mes SCPI en fin de démembrement car mon intention est de percevoir des revenus pérennes une fois venue la retraite😉.
Ça vaut le coup, le prix de la part sponsor avec une décote de 12% et en ajoutant la clé de démembrement, on a une décote sur 10 ans de NP de plus de 40%😎
 
SCPIMANN a dit:
Je possède des SCPI CORUM en direct et via leur contrat d'assurance vie.
Je suis très content de leur SCPI (ORIGIN et XL) et très satisfait de leur contrat d'AV si distribue un excellent rendement du fond euros et des loyers de SCPI brut d'impôt étranger donc d'un montant supérieur à en direct. Inconvénient du contrat AV on ne peut mettre que 55% de SCPI maximum et 25% de fond euros, cependant il y a souvent des promos permettant de placer 100% d'un versement en SCPI.
Bonjour,

J'ai contacté hier CORUM , il est encore possible de souscrire via une promo toujours d'actualité à 100% sur SCPI .
Je tente Lundi ..
A suivre ..
 
Pour ceux qui souhaitent investir sur CORUM origine et sont clients de Meilleurs placements, nouvelle offre à effet de levier : "Les taux remontent ? Les nôtres baissent. Alors que les taux d’emprunt repartent à la hausse, les conditions proposées pour financer l’achat de parts de la SCPI CORUM Origin évoluent dans le sens inverse, avec un taux désormais proposé à partir de 1,90 % (sur an) puis 2.90 à partir de 3 ans et 3.90 à partir de 6 ans."
Par ailleurs, je ne suis pas le seul à louer la bonne gestion de CORUM (la valeur des immeubles dans l'ensemble ne baisse jamais y compris, et surtout, depuis 2022-2023 années où a commencé l'hécatombe/purge interminable pour les SCPI dites de "bureaux"). Pour les abonnés, le blog patrimoine consacre un 2ème article en quelques jours sur les prouesses de CORUM : "Dans mon précédent article, je posais une question : comment les valeurs patrimoniales des SCPI CORUM ont-elles pu aussi bien résister à la forte baisse de l’immobilier européen depuis 2022 ?
J’ai donc cherché la réponse chez CORUM, dans ses rapports, ses bulletins, ses communications et les interviews de Frédéric Puzin.
Car je ne peux pas raisonnablement me satisfaire de l’explication consistant à dire que CORUM aurait simplement mieux travaillé que les autres, ou que les autres gestionnaires auraient été mauvais." Et "
Depuis 2022, le marché européen de l'immobilier d'entreprise a fortement baissé. Selon MSCI, les valeurs de l'immobilier européen ont reculé d'environ 19 % entre leur pic du deuxième trimestre 2022 et le deuxième trimestre 2024. Les bureaux ont été particulièrement touchés.
Et pourtant, les trois SCPI historiques de CORUM — Origin, XL et Eurion — ont remarquablement résisté."
Source : [lien réservé abonné]
 
Je suppose que c'est avec Younited j'ai reçu les mêmes taux directement de Corum.

Communication de Louve Invest aujourd'hui également sur la possibilité de choisir la destination des dividendes.
 
thierrybourgogne a dit:
Pour ceux qui souhaitent investir sur CORUM origine et sont clients de Meilleurs placements, nouvelle offre à effet de levier : "Les taux remontent ? Les nôtres baissent. Alors que les taux d’emprunt repartent à la hausse, les conditions proposées pour financer l’achat de parts de la SCPI CORUM Origin évoluent dans le sens inverse, avec un taux désormais proposé à partir de 1,90 % (sur an) puis 2.90 à partir de 3 ans et 3.90 à partir de 6 ans."
Par ailleurs, je ne suis pas le seul à louer la bonne gestion de CORUM (la valeur des immeubles dans l'ensemble ne baisse jamais y compris, et surtout, depuis 2022-2023 années où a commencé l'hécatombe/purge interminable pour les SCPI dites de "bureaux"). Pour les abonnés, le blog patrimoine consacre un 2ème article en quelques jours sur les prouesses de CORUM : "Dans mon précédent article, je posais une question : comment les valeurs patrimoniales des SCPI CORUM ont-elles pu aussi bien résister à la forte baisse de l’immobilier européen depuis 2022 ?
J’ai donc cherché la réponse chez CORUM, dans ses rapports, ses bulletins, ses communications et les interviews de Frédéric Puzin.
Car je ne peux pas raisonnablement me satisfaire de l’explication consistant à dire que CORUM aurait simplement mieux travaillé que les autres, ou que les autres gestionnaires auraient été mauvais." Et "
Depuis 2022, le marché européen de l'immobilier d'entreprise a fortement baissé. Selon MSCI, les valeurs de l'immobilier européen ont reculé d'environ 19 % entre leur pic du deuxième trimestre 2022 et le deuxième trimestre 2024. Les bureaux ont été particulièrement touchés.
Et pourtant, les trois SCPI historiques de CORUM — Origin, XL et Eurion — ont remarquablement résisté."
Source : [lien réservé abonné]
Bonjour,
Possible d'avoir l'article en intégralité ? Merci
 
Les premiers articles (blog patrimoine) sont gratuits; n'hésitez pas à vous y référer. Je suis bombardé tous les jours par mails d'articles ou de propositions d'investissement sur les SCPI Corum. L'enveloppe 100% SCPI Corum en assurance vie d'un montant de 50 millions et ouverte au début de l'été est presque épuisée (il reste un million). Alors que de plus en plus de SCPI, notamment de bureaux, accumulent les déboires, certaines SCPI vont finir par ne plus savoir comment investir cette manne. Problème de riches... Même si cette file concerne surtout les SCPI, je vois par ailleurs que certaines SCI viager habitation sont en train de se casser la figure. Certes, c'est particulier mais c'est la douche froide pour Viagénération (-20% en une fois, excusez du peu) pour laquelle on ne tarissait pas d'éloges ces dernières années Le niveau élevé des taux, même s'il pourrait ne pas durer, sans parler de l'échéance présidentielle, m'inquiète un peu pour 2027 compte tenu de la force d'inertie de l'immobilier en général...
 
Retour
Haut