

Les Français aiment-ils toujours le Livret A ?
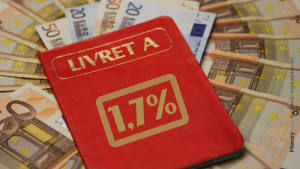
Le placement traditionnellement chouchou des Français est victime d'un désamour depuis l'an dernier, à cause de son taux jugé peu attractif, même depuis sa revalorisation à 1,7% en août.
Au total fin septembre, 442,7 milliards d'euros étaient placés sur ces comptes. Illustrant la tendance de fond, les épargnants en ont retiré 1,52 milliard d'euros de plus qu'il n'en ont déposé au cours de ce mois.
Sur les 58 millions de Livrets A en 2025, 15 % étaient remplis au maximum, selon le rapport annuel de la Banque de France sur l'épargne règlementée.
Son taux de rémunération est réévalué deux fois par an, en février et août, selon une formule prenant en compte notamment l'inflation.
Le Premier ministre Sébastien Lecornu a annoncé mardi vouloir « augmenter, relever le plafond du Livret A », de 22.950 euros actuellement à entre 25.000 et 30.000 euros, et ce en « février en même temps que la mise à jour du taux qui lui aussi sera amené à augmenter ».
Mais ça ne finance pas que le logement social ?
Environ 60% des fonds placés sur les Livrets A, mais aussi Livrets de Développement Durable et Solidaire (LDDS) ou encore Livrets d'Epargne Populaire (LEP), sont centralisés à la Caisse des dépôts et consignations (CDC), détaille celle-ci sur son site internet.
Une partie de cet argent, via des prêts à long terme, permet de « financer le logement social, la politique de la ville », mais aussi « la redynamisation des centres villes, les réseaux d'eau ou de chaleur, la rénovation thermique de bâtiments publics comme les écoles, les transports propres, les universités ou les hôpitaux », précise la CDC.
« Le livret A est un des moyens par lesquels la population française utilise déjà son épargne pour financer l'État », explique à l'AFP Éric Dor, directeur des études économiques à l'école de commerce IÉSEG.
Sébastien Lecornu a souligné mardi que ce livret « historiquement, permettait de financer le logement social », mais que le gouvernement voulait mobiliser ces fonds pour les nouveaux réacteurs nucléaires, mais aussi « pour financer le plan et le programme d'adaptation au changement climatique du bâtimentaire public, des infrastructures ».
Pourquoi relever son plafond ?
« Avec un taux attractif et un plafond relevé, ça pourra sans doute drainer davantage d'épargne. (...) Et ça coûtera quand même moins cher à l'État ou aux collectivités locales que si elles doivent emprunter elles-mêmes », dans un contexte de taux élevés, souligne Eric Dor.
« Une dizaine de milliards d'euros » supplémentaires pourraient ainsi être placés sur les Livrets A, générant près de 5 milliards d'euros de crédits supplémentaires pour l'État et les collectivités, souligne dans une note Philippe Crevel, directeur du centre de réflexion Cercle de l'épargne.
Mais pour Marc Campi, directeur de Square Management, « le véritable enjeu pourrait finalement se situer ailleurs »: le taux actuel de rémunération restant « inférieur à l'inflation », sa révision « constituera donc un élément déterminant » pour l'attractivité de ce placement.
Pourquoi cette proposition fait débat ?
« Je regarde cette proposition avec un certain scepticisme », a déclaré le gouverneur de la Banque de France Emmanuel Moulin, mercredi lors de la conférence Future of Finance, à Paris.
« Est-ce qu'on veut épargner sur des produits liquides disponibles, défiscalisés, ou est-ce que l'on souhaite une épargne à plus long terme, qui permet de financer l'innovation, les entreprises et qui prépare aussi la retraite ? », a-t-il interrogé.
Cela ne va pas non plus dans le sens du désendettement de la France, relève Philippe Crevel : l'accroissement du volume de prêts lié aux investissements réalisés avec cet argent « aboutira à une hausse de l'endettement public (...), au moment où il est demandé de le maîtriser ».
Côté recettes, ce relèvement du plafond représenterait pour l'État « une perte potentielle », ajoute-t-il, ces fonds étant versés sur ce placement défiscalisé au lieu de contribuer à l'impôt via des placements fiscalisés, ou à la TVA via la consommation.