Les SCPI

Stef29 a dit:
Je me dis aussi que si elle collecte moins mais qu'elle reste sélective sur ses acquisitions, c'est plus sain que de collecter énormément et d'être obligée d'investir rapidement dans des actifs moins intéressants. On est loin d'une collecte négative accompagnée de retraits importants et de parts en attente....
je suis d'accord avec vous et c'est d'ailleurs cohérent avec le discours des dirigeants qui sont sélectifs + recherchent walb long.
Ils ont une vision LT avec un taux moyen plus élevé que le reste mais l'impact de Spirica et surtout le choix de spirica sur une nouvelle SCPI pourrait être une catastrophe.

Par contre REMAKE UK semble être un four ! j'étais septique et ça semble etre moyen.
 
Mise à jour des conditions de parrainage chez Epargnoo depuis le 31 août, beaucoup plus de restrictions qu'avant.
Ils ont dû se faire une base client satisfaisante.

[lien réservé abonné]
 
Vovo21 a dit:
Moi j'ai déjà dépassé le délai de 3 ans sur Spirica (linxea) pour Remake et j'ai pu profiter de la revalorisation de part de 2%.
Mais étant un peu trop exposé à cette SCPI, en cas de trou d'air boursier, je n'hésiterais pas à arbitrer sur des ETF.
La question est de savoir si a ce moment, cela ne sera pas un mouvement de fond de beaucoup de souscripteurs, ce qui pourrait poser un problème de liquidité au sein de l'assureur
 
extrait du journal des échos de ce jour sur Corum :

Toutes les SCPI Corum voient leur valeur de reconstitution progresser​

Mention spéciale pour Corum USA qui affiche une forte progression au premier semestre 2026.

Le groupe Corum a confirmé une belle tenue de la valeur du patrimoine de ses SCPI suite aux expertises immobilières de milieu d'année. Une nette progression de la valeur de reconstitution est notamment observée pour la plus récente des SCPI du groupe, Corum USA, qui la particularité d'être sensible à l'évolution de la parité Euro/Dollar.

Composé à ce jour de 5 actifs, Corum USA a traversé une deuxième année de volatilité de la parité euro/dollar sans dommages. Les prix d'achat décotés des premiers actifs composant cette SCPI ont en effet permis d'absorber les phases de baisse du dollar qui vient mécaniquement diminuer la valeur des actifs en euros.

  • Corum Origin : valeur de reconstitution en hausse de 0,9% à 1.186,3 € (à fin juin 2026). Le prix de souscription de 1.135 € affiche une décote de 4,3% sur la valeur de reconstitution.
  • Corum XL : valeur de reconstitution en hausse de 2,6% à un peu plus de 194 €. Le prix de souscription de 195 € est en ligne avec la valeur de reconstitution.
  • Corum Eurion valeur de reconstitution en hausse de 0,9% à environ 224 €. Le prix de souscription de 215 € affiche une décote de 4% sur la valeur de reconstitution.
  • Corum USA : valeur de reconstitution en hausse de 6,4% à un peu plus de 216 €. Le prix de souscription de 200 € affiche une décote de 7,5% sur la valeur de reconstitution.

Une collecte investie à des rendements élevés​

Au travers de ces 4 SCPI, Corum a collecté au total près de 460 millions d'euros sur la première moitié de l'année. Ce montant a été presque intégralement investi à hauteur de 450 M€ dans un contexte de marché jugé particulièrement favorable aux acheteurs. Les 19 immeubles ajoutés au patrimoine affichent en effet un rendement moyen à l'acquisition de 8,13%. En parallèle, le groupe a poursuivi ses arbitrages avec près de 77 M€ de cessions dégageant une plus-value de 14,5 M€ qui a vocation, pour l'essentiel, à être distribuée aux associés.

"Dans un marché porteur pour les acheteurs, nous investissons avec discernement et nous savons aussi vendre au bon moment pour concrétiser en liquidité la valeur créée. Cette gestion active par nos équipes locales implantées sur le territoire européen, immeuble par immeuble, se lit directement dans la hausse des valeurs de reconstitution de nos SCPI", analyse Philippe Cervesi, Président de Corum Asset Management

Corum Origin se démarque encore​

Avec 251 millions d'euros levés sur le semestre, Corum Origin était la troisième SCPI du marché avec la meilleure collecte. Corum Origin a notamment mis la main en avril 2026 sur un immeuble de bureaux en Italie loué au groupe audiovisuel public italien Rai, pour environ 42 millions d'euros et près de 13% de rendement à l'acquisition. En juin, Corum Origin a ajouté à son portefeuille une plateforme logistique en Finlande pour 10,1 millions d'euros avec un rendement brut à l'acquisition proche de 10%.

a savoir​

La capitalisation de Corum Origin a dépassé 4 milliards d'euros à fin juin 2026 et la SCPI compte désormais plus de 76.000 associés.
 
nico37 a dit:
extrait du journal des échos de ce jour sur Corum :

Toutes les SCPI Corum voient leur valeur de reconstitution progresser​

Mention spéciale pour Corum USA qui affiche une forte progression au premier semestre 2026.

Le groupe Corum a confirmé une belle tenue de la valeur du patrimoine de ses SCPI suite aux expertises immobilières de milieu d'année. Une nette progression de la valeur de reconstitution est notamment observée pour la plus récente des SCPI du groupe, Corum USA, qui la particularité d'être sensible à l'évolution de la parité Euro/Dollar.

Composé à ce jour de 5 actifs, Corum USA a traversé une deuxième année de volatilité de la parité euro/dollar sans dommages. Les prix d'achat décotés des premiers actifs composant cette SCPI ont en effet permis d'absorber les phases de baisse du dollar qui vient mécaniquement diminuer la valeur des actifs en euros.

  • Corum Origin : valeur de reconstitution en hausse de 0,9% à 1.186,3 € (à fin juin 2026). Le prix de souscription de 1.135 € affiche une décote de 4,3% sur la valeur de reconstitution.
  • Corum XL : valeur de reconstitution en hausse de 2,6% à un peu plus de 194 €. Le prix de souscription de 195 € est en ligne avec la valeur de reconstitution.
  • Corum Eurion valeur de reconstitution en hausse de 0,9% à environ 224 €. Le prix de souscription de 215 € affiche une décote de 4% sur la valeur de reconstitution.
  • Corum USA : valeur de reconstitution en hausse de 6,4% à un peu plus de 216 €. Le prix de souscription de 200 € affiche une décote de 7,5% sur la valeur de reconstitution.

Une collecte investie à des rendements élevés​

Au travers de ces 4 SCPI, Corum a collecté au total près de 460 millions d'euros sur la première moitié de l'année. Ce montant a été presque intégralement investi à hauteur de 450 M€ dans un contexte de marché jugé particulièrement favorable aux acheteurs. Les 19 immeubles ajoutés au patrimoine affichent en effet un rendement moyen à l'acquisition de 8,13%. En parallèle, le groupe a poursuivi ses arbitrages avec près de 77 M€ de cessions dégageant une plus-value de 14,5 M€ qui a vocation, pour l'essentiel, à être distribuée aux associés.

"Dans un marché porteur pour les acheteurs, nous investissons avec discernement et nous savons aussi vendre au bon moment pour concrétiser en liquidité la valeur créée. Cette gestion active par nos équipes locales implantées sur le territoire européen, immeuble par immeuble, se lit directement dans la hausse des valeurs de reconstitution de nos SCPI", analyse Philippe Cervesi, Président de Corum Asset Management

Corum Origin se démarque encore​

Avec 251 millions d'euros levés sur le semestre, Corum Origin était la troisième SCPI du marché avec la meilleure collecte. Corum Origin a notamment mis la main en avril 2026 sur un immeuble de bureaux en Italie loué au groupe audiovisuel public italien Rai, pour environ 42 millions d'euros et près de 13% de rendement à l'acquisition. En juin, Corum Origin a ajouté à son portefeuille une plateforme logistique en Finlande pour 10,1 millions d'euros avec un rendement brut à l'acquisition proche de 10%.

a savoir​

La capitalisation de Corum Origin a dépassé 4 milliards d'euros à fin juin 2026 et la SCPI compte désormais plus de 76.000 associés.
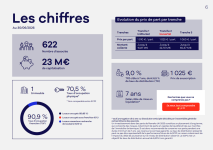
Je suis toujours surpris - intérogatif de la constance de Corum et la non influence du marché sur la valeur de reconstitution.
 
nico37 a dit:
SCPI compte désormais plus de 76.000 associés.
Les participants à corum en assurance vie ne comptent que pour 1 seul associé par assureur.
Donc le chiffre réel de personnes qui considèrent avoir des Corum est plus élevé..
 
Pour Mistral Séléction sur Spirit2 la capitalisation et le nombre de biens est très faible c'est un gros risque ca je pense.
Iroko Atlas pas doublon avec Iroko zen sinon revendre ses parts en un clic c'est vraiment top en assurance vie.
 
La société de gestion Remake va lancer sa troisième SCPI,

Remake K...,

qui investira 100% hors France en Europe et plus

stratégie diversifiée

Objectif de rendement 6,5%

Objectif de TRI à 10 ans 7,5%

dividendes mensuels

Lancement officiel le 5 Octobre
 
thierrybourgogne a dit:
Les premiers articles (blog patrimoine) sont gratuits; n'hésitez pas à vous y référer. Je suis bombardé tous les jours par mails d'articles ou de propositions d'investissement sur les SCPI Corum. L'enveloppe 100% SCPI Corum en assurance vie d'un montant de 50 millions et ouverte au début de l'été est presque épuisée (il reste un million). Alors que de plus en plus de SCPI, notamment de bureaux, accumulent les déboires, certaines SCPI vont finir par ne plus savoir comment investir cette manne. Problème de riches... Même si cette file concerne surtout les SCPI, je vois par ailleurs que certaines SCI viager habitation sont en train de se casser la figure. Certes, c'est particulier mais c'est la douche froide pour Viagénération (-20% en une fois, excusez du peu) pour laquelle on ne tarissait pas d'éloges ces dernières années
Pour ceux qui suivent la file sur les SCI ça fait un moment qu'on déconseille viagénération et silver avenir.

https://www.moneyvox.fr/forums/fil/la-ruee-vers-les-sci-mais-stop-ou-encore.46044/post-797697

Il ne reste que peu de SCI pertinentes . .

On est donc nombreux à les avoir sorti 😉
Les viagères font de très bon scores les 4/5 premières années, ensuite c est la cata.

Les taux augmentent, les mauvaises scpi vont encore s'enfoncer
Les bonnes vont pouvoir saisir de nouvelles opporunités 😉
 
C'est vraiment un article ? Pas une publicité ?! Troublant. :oops:

luluca a dit:
Leur collecte est devenue au T2 2026 plutôt modeste et va sûrement diminuer à mesure que leur TD diminue et que d'autres SCPI se forment.
Et le TD diminuant, la collecte baisse. Le délai de jouissance induit un cercle vicieux/vertueux assez important sur les SCPI. Et encore sur Remake il n'est que de 3 mois vs 5 ou 6 mois ailleurs. Ce sont aussi des frais - certes acquis à la scpi - qui ne disent pas leur nom.
 
Trackers a dit:
Pour Mistral Séléction sur Spirit2 la capitalisation et le nombre de biens est très faible c'est un gros risque ca je pense.
Vu le nombre de biens, la mutualisation ne serait pas efficace, donc j'y suis allé, juste avec un pouième de billet..pour voir
 
Juln a dit:
je suis d'accord avec vous et c'est d'ailleurs cohérent avec le discours des dirigeants qui sont sélectifs + recherchent walb long.
Ils ont une vision LT avec un taux moyen plus élevé que le reste mais l'impact de Spirica et surtout le choix de spirica sur une nouvelle SCPI pourrait être une catastrophe.

Par contre REMAKE UK semble être un four ! j'étais septique et ça semble etre moyen.
1789131799419.png
En effet, un an après le lancement et sachant que l'horizon est de 7 ans avant liquidation, ça n'intéresse pas grand monde...
 
fr2k6 a dit:
Afficher la pièce jointe 57417
En effet, un an après le lancement et sachant que l'horizon est de 7 ans avant liquidation, ça n'intéresse pas grand monde.

j'étais passé à côté des top et tof. C'est cata ! je plains les associés.
 
Juln a dit:
je suis d'accord avec vous et c'est d'ailleurs cohérent avec le discours des dirigeants qui sont sélectifs + recherchent walb long.
Ils ont une vision LT avec un taux moyen plus élevé que le reste mais l'impact de Spirica et surtout le choix de spirica sur une nouvelle SCPI pourrait être une catastrophe.

Par contre REMAKE UK semble être un four ! j'étais septique et ça semble etre moyen.
Bonjour, pourquoi penses tu que ce serait une catastrophe ? Je pense que l’arbitrage Remake vers une nouvelle SCPI potentielle ne serait pas possible (ils vont probablement comme deja fait autoriser uniquement les nouveaux versements). Evidemment si est autorisé la sortie de Remake pour aller sur Atlas ca risque de faire mal. Mais ca fait beaucoup de si
 
Googs_24 a dit:
Bonjour, pourquoi penses tu que ce serait une catastrophe ? Je pense que l’arbitrage Remake vers une nouvelle SCPI potentielle ne serait pas possible (ils vont probablement comme deja fait autoriser uniquement les nouveaux versements). Evidemment si est autorisé la sortie de Remake pour aller sur Atlas ca risque de faire mal. Mais ca fait beaucoup de si
Castastrophe si le choix d'une nouvelle SCPI se couple à un arbitrage possible. Je le sous-entendais sans le dire, mes excuses.

Réflexion connexe, je n'ai jamais compris pourquoi Remake lançait Remake UK si ce n'est de prendre des com pour la sdg, on m'avait traité de complotiste mais je maintiens une SDG pense à elle avant tout et c'est le but d'une société, tout comme un assureur pense à lui. Si Spirica a à gagner en rendant les arbitrages possibles, il le fera quitte à ce que la scpi et épargnants y perdent.
D'ailleurs, pourquoi Remake lance cette nouvelle SCPI si ce n'est pour réamorcer la pomper des commissions sur un autre véhicule vierge ( d'ailleurs en quoi se différencie-t-il des autres SCPI)? Sachant que les dirigeants de Remake sont intelligents et savent que Remake UK va continuer à stagner jusqu'à sa disolution.
 
Juln a dit:
Castastrophe si le choix d'une nouvelle SCPI se couple à un arbitrage possible. Je le sous-entendais sans le dire, mes excuses.

Réflexion connexe, je n'ai jamais compris pourquoi Remake lançait Remake UK si ce n'est de prendre des com pour la sdg, on m'avait traité de complotiste mais je maintiens une SDG pense à elle avant tout et c'est le but d'une société, tout comme un assureur pense à lui. Si Spirica a à gagner en rendant les arbitrages possibles, il le fera quitte à ce que la scpi et épargnants y perdent.
D'ailleurs, pourquoi Remake lance cette nouvelle SCPI si ce n'est pour réamorcer la pomper des commissions sur un autre véhicule vierge ( d'ailleurs en quoi se différencie-t-il des autres SCPI)? Sachant que les dirigeants de Remake sont intelligents et savent que Remake UK va continuer à stagner jusqu'à sa disolution.
Merci pour ton retour. Nous sommes en ligne : cata si arbitrage sortant de Remake possible. Mais je ne pense pas que Spirica joue à ce jeux. Trop de risques financiers pour Remake, les épargnants et Spirica et risque de réputation majeure pour Linxea. Tout le monde perdrait (à part Iroko)

La nouvelle Remake semble être un copier coller de Iroko Atlas. A voir
 
Personne ne sort encore sur remake ? en av je précise
perso je vais attendre 2027 et voir les avis éclairés du forum
 
luluca a dit:
On dit que Iroko Atlas va très bientôt être référencé sur Spirica (dixit Oziel).
J'espère que ça ne fera pas un carnage justement pour Remake
Quel est l'intérêt de loger dans une AV une SCPI totalement/majoritairement investi à l'étranger ?
 
Oui je ne vois pas l'intérêt d'investir en AV sur une SCPI 100% étrangère.
L'assuré va non seulement payer les impôts étrangers (le loyer versé est net des impôts étrangers) et des PS qu'ils ne paierait pas en direct sans parler de la flat si l'av <8 ans et en plus la valeur de ses parts va perdre X% chaque année via les frais de gestion de l'av.
 
On pourrait dire la même chose pour une UC action en AV versus la même action sur PEA.
L’ avantage de l’AV est qu’elle offre un choix d’investissement très large pour une même enveloppe fiscale ( Fonds euros, actions, scpi, sci…) ce qui permet d’adapter, à tout moment, son épargne à son profil de risque et à l’actualité via la souplesse des arbitrages; on est pas “ prisonnier “ d’un environnement unique.
En plus de la souplesse liée à l’arbitrage il y a la liquidité, notamment pour les scpi; même si elle peut être restreinte, elle sera toujours meilleure en AV qu’en direct en cas de menaces ou début de crise.
À partir de là, pourquoi l’investisseur en AV s’interdirait une diversification vers une bonne scpi étrangère si son rendement reste attractif toute défiscalisation faite ?
 
Retour
Haut