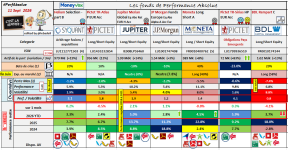
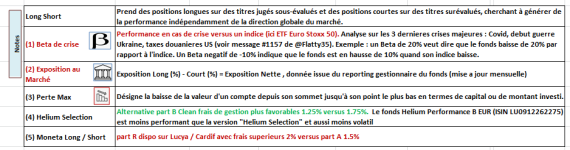
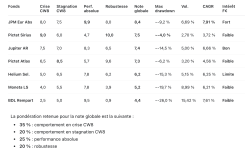
J'ai fait faire un exercice à Chat-GPT pro en y passant un peu de temps pour obtenir le résultat le plus pertinent possible. L'objectif est d'obtenir une notation et un classement de ces fonds de performance absolue sur 3 critères principaux :
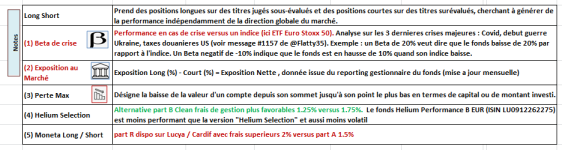
- Comportement lors de crises MSCI World (CW8) : capacité du fonds à résister lorsque le MSCI World / CW8 baisse fortement.
- Comportement en phase de stagnation du MSCI World (CW8) : capacité du fonds à avancer lorsque le CW8 est plat ou peu porteur.
- Performance absolue : rendement annualisé, mesuré ici par le CAGR sur la période étudiée.
- Robustesse : prise en compte du max drawdown et de la volatilité.
J’ai aussi ajouté une colonne
“Intérêt F€”, qui compare chaque fonds à un bon fonds euro à 3,5 % net. L’idée est la suivante : un fonds de performance absolue en assurance-vie supporte encore les frais de gestion du contrat, ici estimés à environ 0,6 % par an. Il doit donc non seulement battre environ
4,1 % de CAGR brut affiché pour faire jeu égal avec un fonds euro à 3,5 %, mais aussi offrir une prime de rendement suffisante pour justifier sa volatilité.
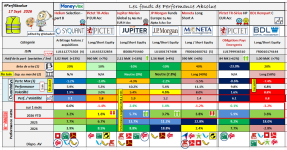
Les données sont issues des graphes et tableaux fournis par l’outil de comparaison, sur la période
09/08/2019 → 17/09/2026. Les CAGR et volatilités viennent des tableaux affichés ; les notes de crise, stagnation et drawdown sont des estimations à partir des graphes, donc à prendre comme un exercice comparatif, pas comme un calcul académique au centième près.
Afficher la pièce jointe 57652
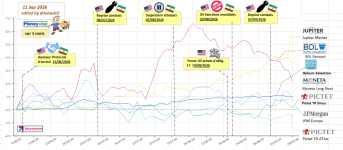
On voit que JPM ressort très nettement, sur tous les critères; Jupiter est une alternative, un peu moins protectrice.
Helium est une alternative aux fonds euros si on veut absolument être positionné en unités de compte plutôt que fonds euros.
Moneta et BDL sont à éviter.


 Rempart est légèrement négatif...il y a des +25 sur les marchés actions... quand il a eu des _20 sur les actions, il a fait +15... bien entendu cette réussite est exceptionnelle,il faut diversifier Y COMPRIS dans nos choix de fonds de PA