Les fonds de performance absolue

Pendragon a dit:
12k en valeur absolue, ca veut dire pour moi... :ROFLMAO: Après pour connaitre les fonds qui monteront et ceux qui baisseront en cas de crise... personne n'en sait rien ... je pense ?

Si @miche665 qui a de l’expérience me dit qu’après etude, je devrais me méfier de mes 12k placé chez pictet, j'ai tendance à le croire.
D'où ma question.
Moi je trouve que ton exposition est trop forte sur Sirius... mais s'il continue à performer et que tu l'as arbitré juste avant...tu vas venir me remonter les bretelles 🙂...Rappel :Sirius n'est pas un fond de performance absolue mais un fond d'obligations émergentes monde,un peu sophistiqué (il y a plus de cent fonds pictet sur la catégorie obligataires émergents monde !).il est plus proche de ivo emerging corporate short duration par exemple bien connu ici...
Tu'me demandes un avis sur 12k.... que tu veux peu volatils...et admettons que tu n'aies pas d'affection particulière pour le Ouzbékistan...
.Mettre en balance de Sirius ...du Moneta LS ,Carmignac, BDL Jupiter,JPM...Helium sélection, atlas..tu connais bien la liste normalement maintenant puisque tu écris ici..
Claude a dit...je cherche...
"Comparer Sirius aux autres "absolute return" de la liste sur la seule performance affichée est trompeur. Ce n'est pas la même famille de risque : un choc de crédit émergent + dollar fort + hausse des spreads touche Sirius d'une façon que Moneta ou Carmignac L/S Europe ne connaîtront jamais, et inversement.
Le risque de modèle/valorisation sur les CLN (27% du fonds) est le point aveugle : un coupon de 15-18% rémunère forcément un risque cumulé (crédit + liquidité + contrepartie bancaire) qui ne transparaît pas dans une vol quotidienne calme.
Conclusion pour l'argumentaire : Sirius mérite sa place dans une allocation absolute return diversifiée — mais comme brique de crédit émergent sophistiqué, pas comme un "meilleur élève à risque égal". Le comparer terme à terme aux autres fonds de la catégorie sur la seule base SRI/performance, c'est ignorer que son scénario de perte (le "côté ouzbek") n'a simplement pas encore eu l'occasion de se matérialiser depuis le repositionnement."... voilà voilà....🙂
 
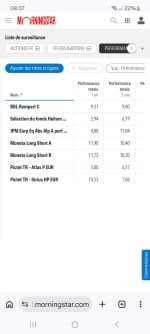
Pour info JPM Absolute Return n'est plus disponible sur Lucya Cardif, ce qui est logique sachant que le fond a été soft-closé en janvier 2026.

Techniquement ce sont les assureurs qui détiennent les parts du fonds, donc il est encore possible d'en souscrire chez Suravenir par exemple, mais ça risque de ne pas durer. Donc ne tardez pas trop si vous voulez en prendre une louche !
 
Les performances récentes ne vont pas lui faire de la pub cela dit :/ Mais comme pour Jupiter avant, je reste investi dessus. On a souvent des cycles de 2-3 mois sur les perf abs ou il ne se passe rien, puis tout a coup ca se réveille
 
Est ce que ça va influencer sur la perf de JPM absolute return ? Pour le moment je ne touche pas....à suivre.
Screenshot_20260812_080739_Chrome.jpg
 
Pizza-au-caviar a dit:
Pour info JPM Absolute Return n'est plus disponible sur Lucya Cardif, ce qui est logique sachant que le fond a été soft-closé en janvier 2026.

Techniquement ce sont les assureurs qui détiennent les parts du fonds, donc il est encore possible d'en souscrire chez Suravenir par exemple, mais ça risque de ne pas durer. Donc ne tardez pas trop si vous voulez en prendre une louche !
sur Linxea c'est sur PER seulement c'est dommage c'est un market neutral
 
Je peux pas dire pour Linxea Suravenir, en tout ca j'en ai acheté chez MeilleurTaux Suravenir il y a une semaine.
 
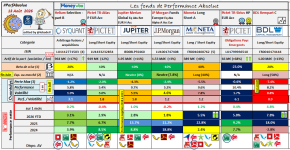
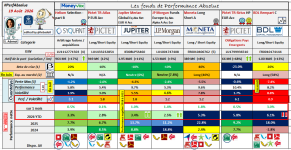
#PerfAbsolue - fonds de performance absolue

Semaine très positive pour les fonds à biais long (Moneta & BDL Rempart), en lien avec la hausse des marchés actions.

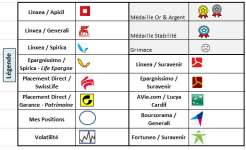
Performance YTD :
- une flèche verte indique une hausse >= +0.3% depuis la dernière synthèse
- une double flèche verte indique une hausse >= +0.6% depuis la dernière synthèse
- une flèche rouge indique une baisse <= -0.3% depuis la dernière synthèse
- une double flèche rouge indique une baisse <= -0.6% depuis la dernière synthèse.

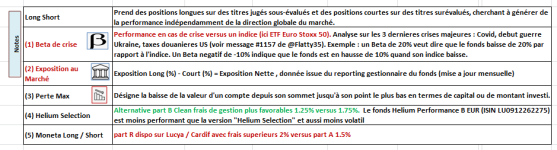
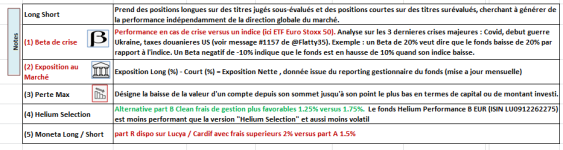
Beta de Crise :
Les détails du calcul du Beta de Crise sur le lien suivant (avec l'aide de flatty35)
https://www.moneyvox.fr/forums/fil/les-fonds-de-performance-absolue.51131/page-61#post-773015

Enjoy !

1786601505681.png

1786601525424.png

1786601541041.png
 
Merci, @lebadeil/ Simplement pour préciser les SRI des produits en question (données Quantalys) :

Helium Selection B-EUR - LU1112771503, SRI 2
Pictet TR-Atlas P EUR Acc - LU1433232854, SRI 2
Jupiter Merian Gb Eq Abs Ret L USD Acc - IE00BLP5S353, SRI 2
JPMF Europe Eq Abs Alpha A Perf Acc EUR - LU1001747408, SRI 3
Moneta Long Short A - FR0010400762, SRI 3
Pictet TR-Sirius HP EUR Acc - LU1799936510, SRI 2
BDL Rempart C - FR0010174144, SRI 3
 
Remy_Thoiry a dit:
Merci, @lebadeil/ Simplement pour préciser les SRI des produits en question (données Quantalys) :

Helium Selection B-EUR - LU1112771503, SRI 2
Pictet TR-Atlas P EUR Acc - LU1433232854, SRI 2
Jupiter Merian Gb Eq Abs Ret L USD Acc - IE00BLP5S353, SRI 2
JPMF Europe Eq Abs Alpha A Perf Acc EUR - LU1001747408, SRI 3
Moneta Long Short A - FR0010400762, SRI 3
Pictet TR-Sirius HP EUR Acc - LU1799936510, SRI 2
BDL Rempart C - FR0010174144, SRI 3
Bonjour,
le SRI , Synthetic Risk Indicator, est un peu misleading (trompeur). Il peut donner l'impression que ca mesure le risque.

Par exemple , un SRI 2 peut laisser penser que ce n'est pas risqué. Hors il ne mesure pas le risque sur le futur, mais une volatilité du passé.

Les personnes qui étaient investies sur les SCI en 2023, avec un SRI 2, et qui ont vu la performance s' écrouler de -20% s'en rappellent encore !
Idem pour la SCI Via Generations récemment (voir file SCI)

J'utilise d'autres indicateurs, dont on voit bien que c'est une analyse du passé et qui me semblent plus explicites: sur 1 an performance, volatilité, perte max .

Et le ratio performance/ volatilité qui me semble etre un des drivers.

Mais comme d'habitude, rien n'est jamais parfait, quand on parle du futur.

L'exercice que l'on a fait sur le fonds Pictet TR Sirius (un.peu plus haut sur cette file) illustre bien la difference entre la stabilité sur une periode passée et le risque.
 
Dernière modification:
Je suis exactement d'accord, d'ailleurs le DICI était beaucoup mieux que le DIC et j'ai l'impression que aussi avec le DIC ou RISQUE indique aussi un niveau avec moins de risques alors que c'est la même chose bizarre..
Genre le même support passe de 4 à 3 !
 
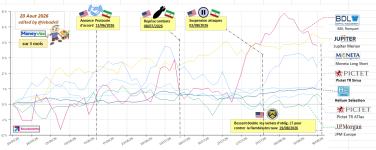
#CourbesPerfAbs

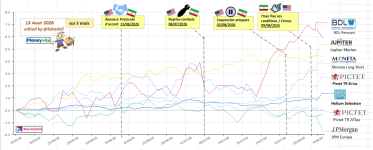
Évolution des fonds de performance absolue sur 3 mois, avec quelques étiquettes d'actualité.

On peut observer (sur cette période) :
- La remontée fulgurante de BDL Rempart,
- suivi d'un peu plus loin par Moneta
- la stabilité de Hélium, Pictet Sirius
1786636470717.png


1786636485242.png
 
#HeliumSelection

1786638649772.png 1786638726019.png

1786638678272.png

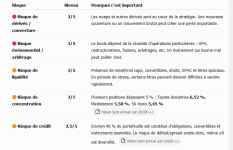
Hélium : Pourquoi ce fonds garde t-il une certaine stabilité, et quels sont les principaux risques ?
Une analyse "courte" à partir du rapport semi annuel Helium de Juin 2026 (et l'aide de l'IA)

Helium détient une importante poche actions : 54 % de l’actif net au 30/06/2026.

La stabilité vient surtout de la compensation entre positions longues, positions de couverture et dérivés.
Les obligations représentent 20%, auxquelles s'ajoutent 3,3 % de taux variables.
Les convertibles représentent 16% : elles apportent un profil intermédiaire entre action et obligation.

Le portefeuille est très diversifié géographiquement et sectoriellement.
Le fonds recherche donc davantage des rendements liés à des situations particulières que la simple hausse des marchés.
Les principales positions sont toutefois concentrées : Toyota Industries 6,53 %, Mediobanca 5,50 %, SK Hynix 5,45 %, Iveco 4,61 %.

Les dérivés sont essentiels au fonctionnement du fonds, notamment les equity swaps.
Les swaps permettent de modifier rapidement l'exposition économique sans nécessairement détenir les titres correspondants directement.
La présence de plusieurs grandes banques comme contreparties limite le risque de dépendance à une seule institution.
La contrepartie est néanmoins un risque réel.

Le risque de crédit existe également sur la poche obligataire et convertible.
Certaines petites capitalisations, droits et titres issus d'opérations spéciales créent un risque de liquidité.

Conclusion : stabilité élevée, mais obtenue par une gestion sophistiquée et active.
Elle ne signifie donc pas que le portefeuille sous-jacent est intrinsèquement peu risqué.

Matrice des Risques Majeurs

1786638387411.png

Conclusion : Helium peut être très stable tant que les arbitrages fonctionnent et que la liquidité reste bonne. Son principal risque n'est donc pas nécessairement un krach boursier classique, mais plutôt un événement défavorable sur une grosse position + une mauvaise couverture + une dégradation de la liquidité.
 
Dernière modification:
Hélium à souffert pendant la période du covid mais il a rebondit vite on lui pardonne ;)
 
Trackers a dit:
Hélium à souffert pendant la période du covid mais il a rebondit vite on lui pardonne ;)
L'hélium ne passait pas tres bien a travers le masque ;)
 
#PerfAbsolue - fonds de performance absolue

Semaine inversée / semaine dernière : très positive pour les fonds biais neutre (Jupiter et JP Morgan) et négative pour les fonds à biais long (Moneta & BDL Rempart).

Performance YTD :
- une flèche verte indique une hausse >= +0.3% depuis la dernière synthèse
- une double flèche verte indique une hausse >= +0.6% depuis la dernière synthèse
- une flèche rouge indique une baisse <= -0.3% depuis la dernière synthèse
- une double flèche rouge indique une baisse <= -0.6% depuis la dernière synthèse.

Beta de Crise :
Les détails du calcul du Beta de Crise sur le lien suivant (avec l'aide de flatty35)
https://www.moneyvox.fr/forums/fil/les-fonds-de-performance-absolue.51131/page-61#post-773015

Enjoy !

1787158891061.png

1787158909008.png

1787158925190.png
 
#CourbesPerfAbs

Évolution des fonds de performance absolue sur 3 mois, avec quelques étiquettes d'actualité.

On peut observer (sur cette période) :
- la forte volatilité de BDL Rempart, même si ce fonds reste gagnant sur cette période
- la belle remontée de Jupiter (porté par l'alignement des planètes, et l’éclipse solaire avec la Lune ;))
- la stabilité de Hélium, Pictet Sirius

1787215996454.png
 
lebadeil a dit:
#CourbesPerfAbs

Évolution des fonds de performance absolue sur 3 mois, avec quelques étiquettes d'actualité.

On peut observer (sur cette période) :
- la forte volatilité de BDL Rempart, même si ce fonds reste gagnant sur cette période
- la belle remontée de Jupiter (porté par l'alignement des planètes, et l’éclipse solaire avec la Lune ;))
- la stabilité de Hélium, Pictet Sirius

Afficher la pièce jointe 56930
🤨... Jupiter fait 1.6 depuis le début de l'année... hélium sélection le double... rempart quasi quadruple... diversification 🙂!et au besoin amputation !
 
miche665 a dit:
🤨... Jupiter fait 1.6 depuis le début de l'année... hélium sélection le double... rempart quasi quadruple... diversification 🙂!et au besoin amputation !
euh ... Jupiter fait plutot 3.3% YTD
 
lebadeil a dit:
euh ... Jupiter fait plutot 3.3% YTD
Quantalys peut être ?1.6 au 19 août d'après statsavie...?
 
miche665 a dit:
Quantalys peut être ?1.6 au 19 août d'après statsavie...?
Jupiter Merian : Je prends la référence chez Morningstar 3.3% , mais la performance est la même chez quantalys
 
Retour
Haut