Crowdfunding / Dette privée immobilière - plateformes, projets et avis

adnstep a dit:
Ils lèvent toujours des fonds, mais moins qu'avant.
  • Pour Wiseed le maxi de levée de fonds en immobilier est autour de 300000e, au dessus c'est très difficile. Et pour lever 300000e, il leur faut au moins 1 mois. Autant dire que c'est bientôt mort pour eux.
  • Clubfunding fait de moins en moins de CF immo, donc ils sont plus sur des placements financiers qui sont très risqués mais qui sont au final moins risqués que de prêter à des escrocs du CF immo. De toute façon , sur ce segment, il y a beaucoup de monde et vu la réputation qu'ils se sont faits sur le CF immo, pas sûr que ça prenne.
  • LPB : ils font encore de grosses levées comme le Lylou 2 à 2700000e, mais ils peinent plus qu'avant. Le système des groupes est dépassé, plus besoin. Ils ont l'avantage de pouvoir mettre moins de 1000e sans frais, mais à voir quand les premières pertes définitives vont être déclarées.
  • Fundimmo a réduit le nombre de projet et ils semblent peiner, mais ils font encore de grosses levées de fonds. le dernier Lumière est à 14000000e
  • Pour les autres Raizers, anaxago, Homunity : je n'ai plus de projets chez eux
Un remboursement partiel (20%) pour le Parmentier (LPB) aujourd'hui même.

A aussi, le projet Sopriminvest corporate (Wiseed) qui a été jugé l'année dernière et dont le remboursement a été étalé sur 9 ans sans intérêts : 1ère échéance non payée. Wiseed cherche pourquoi et quand Wiseed cherche, soit ils ne trouvent pas, soit ils ne communiquent pas. C'est Wiseed dans toute sa splendeur!
 
Dernière modification:
Baltis pivote également sur l'equity.
Seul Bricks fait des levées rapidement grâce au robot d'investissement. Ca part vite.
 
[ClubFunding] Bibliothèque Mitterand

Encore une consultation :(

Suivi de l’opération :

L’opérateur dispose aujourd’hui de deux stratégies de sortie : la première consiste en un refinancement, pour lequel un accord de principe a été obtenu auprès d’une banque à hauteur de 3 M€ ; la seconde repose sur la cession de l’actif, avec une promesse de vente sans condition suspensive signée pour un montant de 3,45 M€.
Cette promesse est dite « longue » et court jusqu’au 18 décembre 2026. En parallèle, un second acquéreur potentiel a manifesté un intérêt pour un montant de 4,2 M€, et des discussions sont actuellement en cours.
Ainsi, afin de finaliser les démarches engagées, l'opérateur nous sollicite dans le cadre d'un avenant de la ligne obligataire.

Situation financière actuelle :

Encaissements prévisionnels :
  • Vente d’actifs : 3,45 M€ (worst case)
  • Loyer : 275 K€
  • Encaissements totaux : 3,725 M€
Décaissements prévisionnels :
  • Dette bancaire restante : 0 €
  • Dette ClubFunding restante : 3 M€
  • Dette totale restante : 3 M€

Couverture financière ClubFunding :
  • 124 %

Calendrier prévisionnel de remboursement :
  • Décembre 2025

Points soumis à la consultation de la masse des obligataires :

Dans ce contexte, l’opérateur nous a sollicité afin de conclure un avenant au contrat d’émission obligataire ayant pour objet :

  • le report de la date de maturité au 16 décembre 2025 ;

En contrepartie, il a été négocié une augmentation du taux d’intérêt annuel comme suit :
  • 10 % de la date d’émission jusqu’au 16 décembre 2024 (inclus) ;
  • 11 % du 17 décembre 2024 (inclus) jusqu’à la date de maturité.

Un avenant reprenant ces éléments a ainsi été signé et entrera en vigueur sous réserve de la réalisation de la condition d’obtention de l’accord de la masse des obligataires.


Conséquences des votes :

En cas de vote favorable :
  • L’échéance obligataire serait prorogée de 12 mois, permettant à l’opérateur d’aboutir à l’une des
    deux solutions envisagées (vente ou refinancement) dans des conditions plus optimales ;
  • Bonification des conditions financières pour les obligataires

En cas de vote défavorable :
  • La prorogation de la date de maturité ne pourra être accordée, rendant impossible la réalisation de la vente de l’actif et/ou le refinancement de l’émission obligataire ;
  • Deux alternatives seraient alors soumises à la consultation des obligataires :
o Prorogation de la date de maturité de l’émission obligataire (lors d’un deuxième tour) :

l’actif sera alors remis en commercialisation, sans garantie de vente à un meilleur prix ;
o Absence de prorogation de la date de maturité de l’émission obligataire: Le
financement sera considéré en défaut, entraînant l’activation de la phase contentieuse,

à savoir :
o Mise en œuvre des mesures judiciaires :
  • Engagement de procédures judiciaires visant à la réalisation des
    garanties, notamment l’activation de l’hypothèque, pouvant
    aboutir à la vente aux enchères publiques de l’actif, à un prix
    souvent inférieur à sa valeur de marché ;
  • Assignation en justice de l’opérateur, ainsi que des cautions et/ou
    sociétés garantes, le cas échéant, afin d’obtenir la condamnation
    au paiement des sommes dues ;
  • Ces démarches impliquent l’ouverture de procédures longues
    (entre 2 et 5 ans) et coûteuses, dont les frais seraient avancés par
    ClubFunding et remboursés en priorité sur les éventuelles
    sommes recouvrées. Le taux de recouvrement resterait toutefois
    incertain, compte tenu (i) de l’aléa sur les actifs mobiliers
    effectivement saisissables et (ii) de la décote importante
    généralement constatée lors de la vente forcée d’un actif
    hypothéqué ;
  • Conséquence sur la situation financière de l’opérateur : le refus de
    proroger l’échéance aura pour effet de prononcer la déchéance du
    terme, plaçant immédiatement l’opérateur en situation de défaut.
    Cette situation pourrait aggraver ses difficultés financières et, le
    cas échéant, conduire à l’ouverture d’une procédure collective
    (sauvegarde, redressement ou liquidation judiciaire),
    complexifiant et retardant considérablement le processus de
    recouvrement.
 
Nickfurry77 a dit:
[ClubFunding] Bibliothèque Mitterand

Encore une consultation :(

Suivi de l’opération :

L’opérateur dispose aujourd’hui de deux stratégies de sortie : la première consiste en un refinancement, pour lequel un accord de principe a été obtenu auprès d’une banque à hauteur de 3 M€ ; la seconde repose sur la cession de l’actif, avec une promesse de vente sans condition suspensive signée pour un montant de 3,45 M€.
Cette promesse est dite « longue » et court jusqu’au 18 décembre 2026. En parallèle, un second acquéreur potentiel a manifesté un intérêt pour un montant de 4,2 M€, et des discussions sont actuellement en cours.
Ainsi, afin de finaliser les démarches engagées, l'opérateur nous sollicite dans le cadre d'un avenant de la ligne obligataire.

Situation financière actuelle :

Encaissements prévisionnels :
  • Vente d’actifs : 3,45 M€ (worst case)
  • Loyer : 275 K€
  • Encaissements totaux : 3,725 M€
Décaissements prévisionnels :
  • Dette bancaire restante : 0 €
  • Dette ClubFunding restante : 3 M€
  • Dette totale restante : 3 M€

Couverture financière ClubFunding :
  • 124 %

Calendrier prévisionnel de remboursement :
  • Décembre 2025

Points soumis à la consultation de la masse des obligataires :

Dans ce contexte, l’opérateur nous a sollicité afin de conclure un avenant au contrat d’émission obligataire ayant pour objet :

  • le report de la date de maturité au 16 décembre 2025 ;

En contrepartie, il a été négocié une augmentation du taux d’intérêt annuel comme suit :
  • 10 % de la date d’émission jusqu’au 16 décembre 2024 (inclus) ;
  • 11 % du 17 décembre 2024 (inclus) jusqu’à la date de maturité.

Un avenant reprenant ces éléments a ainsi été signé et entrera en vigueur sous réserve de la réalisation de la condition d’obtention de l’accord de la masse des obligataires.


Conséquences des votes :

En cas de vote favorable :
  • L’échéance obligataire serait prorogée de 12 mois, permettant à l’opérateur d’aboutir à l’une des
    deux solutions envisagées (vente ou refinancement) dans des conditions plus optimales ;
  • Bonification des conditions financières pour les obligataires

En cas de vote défavorable :
  • La prorogation de la date de maturité ne pourra être accordée, rendant impossible la réalisation de la vente de l’actif et/ou le refinancement de l’émission obligataire ;
  • Deux alternatives seraient alors soumises à la consultation des obligataires :
o Prorogation de la date de maturité de l’émission obligataire (lors d’un deuxième tour) :

l’actif sera alors remis en commercialisation, sans garantie de vente à un meilleur prix ;
o Absence de prorogation de la date de maturité de l’émission obligataire: Le
financement sera considéré en défaut, entraînant l’activation de la phase contentieuse,

à savoir :
o Mise en œuvre des mesures judiciaires :
  • Engagement de procédures judiciaires visant à la réalisation des
    garanties, notamment l’activation de l’hypothèque, pouvant
    aboutir à la vente aux enchères publiques de l’actif, à un prix
    souvent inférieur à sa valeur de marché ;
  • Assignation en justice de l’opérateur, ainsi que des cautions et/ou
    sociétés garantes, le cas échéant, afin d’obtenir la condamnation
    au paiement des sommes dues ;
  • Ces démarches impliquent l’ouverture de procédures longues
    (entre 2 et 5 ans) et coûteuses, dont les frais seraient avancés par
    ClubFunding et remboursés en priorité sur les éventuelles
    sommes recouvrées. Le taux de recouvrement resterait toutefois
    incertain, compte tenu (i) de l’aléa sur les actifs mobiliers
    effectivement saisissables et (ii) de la décote importante
    généralement constatée lors de la vente forcée d’un actif
    hypothéqué ;
  • Conséquence sur la situation financière de l’opérateur : le refus de
    proroger l’échéance aura pour effet de prononcer la déchéance du
    terme, plaçant immédiatement l’opérateur en situation de défaut.
    Cette situation pourrait aggraver ses difficultés financières et, le
    cas échéant, conduire à l’ouverture d’une procédure collective
    (sauvegarde, redressement ou liquidation judiciaire),
    complexifiant et retardant considérablement le processus de
    recouvrement.
Charibde ou Scylla.
 
Qui est l'opérateur de Bibliothèque Miterrand ?
 
Luciole49 a dit:
Qui est l'opérateur de Bibliothèque Miterrand ?
Selon les bonnes archives, c'est Boillon Bardo :
[lien réservé abonné]
 
Dernière modification:
1 I
Nickfurry77 a dit:
[ClubFunding] Bibliothèque Mitterand

Encore une consultation :(

Suivi de l’opération :

L’opérateur dispose aujourd’hui de deux stratégies de sortie : la première consiste en un refinancement, pour lequel un accord de principe a été obtenu auprès d’une banque à hauteur de 3 M€ ; la seconde repose sur la cession de l’actif, avec une promesse de vente sans condition suspensive signée pour un montant de 3,45 M€.
Cette promesse est dite « longue » et court jusqu’au 18 décembre 2026. En parallèle, un second acquéreur potentiel a manifesté un intérêt pour un montant de 4,2 M€, et des discussions sont actuellement en cours.
Ainsi, afin de finaliser les démarches engagées, l'opérateur nous sollicite dans le cadre d'un avenant de la ligne obligataire.

Situation financière actuelle :

Encaissements prévisionnels :
  • Vente d’actifs : 3,45 M€ (worst case)
  • Loyer : 275 K€
  • Encaissements totaux : 3,725 M€
Décaissements prévisionnels :
  • Dette bancaire restante : 0 €
  • Dette ClubFunding restante : 3 M€
  • Dette totale restante : 3 M€

Couverture financière ClubFunding :
  • 124 %

Calendrier prévisionnel de remboursement :
  • Décembre 2025

Points soumis à la consultation de la masse des obligataires :

Dans ce contexte, l’opérateur nous a sollicité afin de conclure un avenant au contrat d’émission obligataire ayant pour objet :

  • le report de la date de maturité au 16 décembre 2025 ;

En contrepartie, il a été négocié une augmentation du taux d’intérêt annuel comme suit :
  • 10 % de la date d’émission jusqu’au 16 décembre 2024 (inclus) ;
  • 11 % du 17 décembre 2024 (inclus) jusqu’à la date de maturité.

Un avenant reprenant ces éléments a ainsi été signé et entrera en vigueur sous réserve de la réalisation de la condition d’obtention de l’accord de la masse des obligataires.


Conséquences des votes :

En cas de vote favorable :
  • L’échéance obligataire serait prorogée de 12 mois, permettant à l’opérateur d’aboutir à l’une des
    deux solutions envisagées (vente ou refinancement) dans des conditions plus optimales ;
  • Bonification des conditions financières pour les obligataires

En cas de vote défavorable :
  • La prorogation de la date de maturité ne pourra être accordée, rendant impossible la réalisation de la vente de l’actif et/ou le refinancement de l’émission obligataire ;
  • Deux alternatives seraient alors soumises à la consultation des obligataires :
o Prorogation de la date de maturité de l’émission obligataire (lors d’un deuxième tour) :

l’actif sera alors remis en commercialisation, sans garantie de vente à un meilleur prix ;
o Absence de prorogation de la date de maturité de l’émission obligataire: Le
financement sera considéré en défaut, entraînant l’activation de la phase contentieuse,

à savoir :
o Mise en œuvre des mesures judiciaires :
  • Engagement de procédures judiciaires visant à la réalisation des
    garanties, notamment l’activation de l’hypothèque, pouvant
    aboutir à la vente aux enchères publiques de l’actif, à un prix
    souvent inférieur à sa valeur de marché ;
  • Assignation en justice de l’opérateur, ainsi que des cautions et/ou
    sociétés garantes, le cas échéant, afin d’obtenir la condamnation
    au paiement des sommes dues ;
  • Ces démarches impliquent l’ouverture de procédures longues
    (entre 2 et 5 ans) et coûteuses, dont les frais seraient avancés par
    ClubFunding et remboursés en priorité sur les éventuelles
    sommes recouvrées. Le taux de recouvrement resterait toutefois
    incertain, compte tenu (i) de l’aléa sur les actifs mobiliers
    effectivement saisissables et (ii) de la décote importante
    généralement constatée lors de la vente forcée d’un actif
    hypothéqué ;
  • Conséquence sur la situation financière de l’opérateur : le refus de
    proroger l’échéance aura pour effet de prononcer la déchéance du
    terme, plaçant immédiatement l’opérateur en situation de défaut.
    Cette situation pourrait aggraver ses difficultés financières et, le
    cas échéant, conduire à l’ouverture d’une procédure collective
    (sauvegarde, redressement ou liquidation judiciaire),
    complexifiant et retardant considérablement le processus de
    recouvrement.
On a compris que Clubfunding ne souhaite vraiment pas activer la phase contentieuse :)
 
ClubFunding. Domaine des Belles Vues

Sans que je n'ai eu de communication mais parce que ça m'a toquée d'aller voir le suivi, je vois une demande de prorogation....
Les coupons sont tjs versés mensuellement en revanche...
 
[Anaxago][Domaine de Raba]

Reprise de contrôle sur l'actif après des mois de tourmente, se pose la question de qui va le gérer jusqu'à la sortie puisque l'opérateur a fondu les plombs (après tout, on parle bien de crowdfunding immobilier et de "projets de très grande qualité", qu'espérer d'autre).
Les trois options proposées : cabinet de management de transition / "dirigeant de crise" / Anaxago (pas à titre gracieux, bien sûr).

Comment peut-il y avoir alignement d'intérêt entre investisseurs et un cabinet de management de transition / "dirigeant de crise" si leur rémunération est exprimée autrement qu'en % des montant récupérés, pire, en retainers mensuels + honoraires à l'heure effectivement passée à faire quoi que ce soit ?
Pire encore, les deux options nécessiteraient de demander une rallonge de fonds pour payer upfront des exécutants dont l'intérêt réel est que la sortie prenne le plus de temps possible ?

J'ai l'impression de superposer une plateforme sur une plateforme : ce sont elles qui leur ont susurré que vendre un projet et ne faire strictement rien pendant des mois pendant que les pigeons hurlent dans le vide est un business model génial ?

Je ne sais pas vous, mais les leçons que je tire de mes investissements en crowdfunding :
  1. Le dette est un instrument ridiculement mauvais sauf à être super-senior (ce que vous ne serez jamais, vous n'êtes pas une banque).
    Si vous n'êtes pas 100% alignés avec les porteurs de projet (i.e., en equity 100% pari passu), ne réfléchissez même pas, fuyez.
  2. Si vous n'êtes pas 100% alignés en termes d'intérêts avec n'importe quel intermédiaire / gestionnaire qui vous propose un produit, fuyez.
    Le mode de rémunération des plateformes aurait du être un red flag absolu dès le premier jour.
    Si l'AMF entend avoir un quelconque intérêt un jour (l'espoir fait vivre), c'est là la seule chose sur laquelle elle devrait se concentrer : assurer qu'il y ait un minimum d'alignement d'intérêt dans tout produit marketable au retail.
Pour moi maintenant, c'est equity en ETF + fonds monétaire only.
 
ElJuanito a dit:
[Anaxago][Domaine de Raba]

Reprise de contrôle sur l'actif après des mois de tourmente, se pose la question de qui va le gérer jusqu'à la sortie puisque l'opérateur a fondu les plombs (après tout, on parle bien de crowdfunding immobilier et de "projets de très grande qualité", qu'espérer d'autre).
Les trois options proposées : cabinet de management de transition / "dirigeant de crise" / Anaxago (pas à titre gracieux, bien sûr).

Comment peut-il y avoir alignement d'intérêt entre investisseurs et un cabinet de management de transition / "dirigeant de crise" si leur rémunération est exprimée autrement qu'en % des montant récupérés, pire, en retainers mensuels + honoraires à l'heure effectivement passée à faire quoi que ce soit ?
Pire encore, les deux options nécessiteraient de demander une rallonge de fonds pour payer upfront des exécutants dont l'intérêt réel est que la sortie prenne le plus de temps possible ?

J'ai l'impression de superposer une plateforme sur une plateforme : ce sont elles qui leur ont susurré que vendre un projet et ne faire strictement rien pendant des mois pendant que les pigeons hurlent dans le vide est un business model génial ?

Je ne sais pas vous, mais les leçons que je tire de mes investissements en crowdfunding :
  1. Le dette est un instrument ridiculement mauvais sauf à être super-senior (ce que vous ne serez jamais, vous n'êtes pas une banque).
    Si vous n'êtes pas 100% alignés avec les porteurs de projet (i.e., en equity 100% pari passu), ne réfléchissez même pas, fuyez.
  2. Si vous n'êtes pas 100% alignés en termes d'intérêts avec n'importe quel intermédiaire / gestionnaire qui vous propose un produit, fuyez.
    Le mode de rémunération des plateformes aurait du être un red flag absolu dès le premier jour.
    Si l'AMF entend avoir un quelconque intérêt un jour (l'espoir fait vivre), c'est là la seule chose sur laquelle elle devrait se concentrer : assurer qu'il y ait un minimum d'alignement d'intérêt dans tout produit marketable au retail.
Pour moi maintenant, c'est equity en ETF + fonds monétaire only.
2 ans sans crowdfunding pour moi, épargne reconstituée en fonds euros et autres placements plus rentables. Reste à savoir ce qui sera récupéré des projets foireux de différentes plateformes. Pour l’instant, à peine 20% …
 
ElJuanito a dit:
[Anaxago][Domaine de Raba]

Reprise de contrôle sur l'actif après des mois de tourmente, se pose la question de qui va le gérer jusqu'à la sortie puisque l'opérateur a fondu les plombs (après tout, on parle bien de crowdfunding immobilier et de "projets de très grande qualité", qu'espérer d'autre).
Les trois options proposées : cabinet de management de transition / "dirigeant de crise" / Anaxago (pas à titre gracieux, bien sûr).

Comment peut-il y avoir alignement d'intérêt entre investisseurs et un cabinet de management de transition / "dirigeant de crise" si leur rémunération est exprimée autrement qu'en % des montant récupérés, pire, en retainers mensuels + honoraires à l'heure effectivement passée à faire quoi que ce soit ?
Pire encore, les deux options nécessiteraient de demander une rallonge de fonds pour payer upfront des exécutants dont l'intérêt réel est que la sortie prenne le plus de temps possible ?

J'ai l'impression de superposer une plateforme sur une plateforme : ce sont elles qui leur ont susurré que vendre un projet et ne faire strictement rien pendant des mois pendant que les pigeons hurlent dans le vide est un business model génial ?

Je ne sais pas vous, mais les leçons que je tire de mes investissements en crowdfunding :
  1. Le dette est un instrument ridiculement mauvais sauf à être super-senior (ce que vous ne serez jamais, vous n'êtes pas une banque).
    Si vous n'êtes pas 100% alignés avec les porteurs de projet (i.e., en equity 100% pari passu), ne réfléchissez même pas, fuyez.
  2. Si vous n'êtes pas 100% alignés en termes d'intérêts avec n'importe quel intermédiaire / gestionnaire qui vous propose un produit, fuyez.
    Le mode de rémunération des plateformes aurait du être un red flag absolu dès le premier jour.
    Si l'AMF entend avoir un quelconque intérêt un jour (l'espoir fait vivre), c'est là la seule chose sur laquelle elle devrait se concentrer : assurer qu'il y ait un minimum d'alignement d'intérêt dans tout produit marketable au retail.
Pour moi maintenant, c'est equity en ETF + fonds monétaire only.
Et encore, en equity, encore faut-il que l’asset manager soit compétent…
J’ai réalisé une proportion aussi grande d’investissement en equity qu’en obligations, et je constate que le résultat dépendra fortement de la qualité de l’asset management, mais globalement ça se passe mieux que les opérations menées par des marchands de biens bidons qui ont été rejetés par les banques…
Cet investissement crowfunding immo est si mauvais qu’on se rend compte avec le recul que même les FCPR investis dans ces actifs ne sortent aucune rentabilité. Ils permettent juste de « limiter la casse » grâce à l’effet de dilution des risques dans de nombreux projets, mais on se rend compte que les gestionnaires de fonds se plantent egalement…
Mon placement dans Insight2 me permet juste d’espérer récupérer ma mise, mais je ne sais pas quand !!!
 
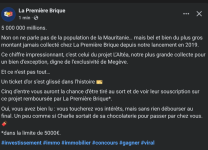
Le nouveau concept pour attirer des investisseurs, "ticket d'or"..."#viral", le crowdfunding immobilier est vraiment dans une nouvelle phase qui me déçoit beaucoup. J'ai de moins en moins d'espoir de récupérer une partie de mon capital en "retard".

J'espére pour les investisseurs que ce projet n'aura pas la même fin que les "MEGEVE II, III" d'Upstone.


1752142640919.png
 
[CLUB Funding] Les affolantes

Maj 10/07/25

Suivi de projet : Nous vous confirmons que notre avocat a initié la procédure judiciaire tendant à la condamnation des débiteurs. De nombreuses audiences de procédure auront lieu dans l’année à venir. Vous êtes dûment représenté par un avocat dans ce cadre. En parallèle, la procédure de liquidation judiciaire est toujours en cours.
 
Voltrush a dit:
Le nouveau concept pour attirer des investisseurs, "ticket d'or"..."#viral", le crowdfunding immobilier est vraiment dans une nouvelle phase qui me déçoit beaucoup. J'ai de moins en moins d'espoir de récupérer une partie de mon capital en "retard".

J'espére pour les investisseurs que ce projet n'aura pas la même fin que les "MEGEVE II, III" d'Upstone.


Afficher la pièce jointe 45229
beurk
 
Nickfurry77 a dit:
[CLUB Funding] Les affolantes

Maj 10/07/25

Suivi de projet : Nous vous confirmons que notre avocat a initié la procédure judiciaire tendant à la condamnation des débiteurs. De nombreuses audiences de procédure auront lieu dans l’année à venir. Vous êtes dûment représenté par un avocat dans ce cadre. En parallèle, la procédure de liquidation judiciaire est toujours en cours.
c'est vraiment ça la com ? On sent que les mecs maitrisent leur sujet..........
 
Nickfurry77 a dit:
[CLUB Funding] Les affolantes

Maj 10/07/25

Suivi de projet : Nous vous confirmons que notre avocat a initié la procédure judiciaire tendant à la condamnation des débiteurs. De nombreuses audiences de procédure auront lieu dans l’année à venir. Vous êtes dûment représenté par un avocat dans ce cadre. En parallèle, la procédure de liquidation judiciaire est toujours en cours.
Affolant…
 
Voltrush a dit:
Le nouveau concept pour attirer des investisseurs, "ticket d'or"..."#viral", le crowdfunding immobilier est vraiment dans une nouvelle phase qui me déçoit beaucoup. J'ai de moins en moins d'espoir de récupérer une partie de mon capital en "retard".

J'espére pour les investisseurs que ce projet n'aura pas la même fin que les "MEGEVE II, III" d'Upstone.


Afficher la pièce jointe 45229
Nouveau aussi la première brique ne communique que si tout va bien.
 
Luciole49 a dit:
Nouveau aussi la première brique ne communique que si tout va bien.
Effectivement, d'ailleurs sur les projets problématiques le support refuse de me répondre ou alors tourne autour du pot.


Sur plusieurs projets on m'a annoncé 4 fois le déblocage de l'opération "le mois prochain" avec des mails supports positif.
Sauf que le déblocage n'arrive jamais et on a des trous de 6 mois sans communication jusqu'à un nouveau mail super positif "Bonne nouvelle l'opérateur a obtenu un refinancement ..." puis plus rien et ça recommence.
 
InvestisseurInquiet a dit:
Il faut saluer la communication honnête de ClubFunding, même si le délai de communication laisse à désirer : ordonnance du 31 mai 2024, communication du 4 septembre 2024.
Pas de trace d'une décision en appel à ce stade. Pas rédhibitoire, en référé ne veut pas dire plus vite, mais moins lentement.

Clubfunding contre Atrium et Aviation, opération [Nice Grand Arenas]

Il y'a bien eu appel :
10/07/2025
Suivi de projet :
Nous souhaitons vous informer d’une avancée importante dans le dossier concernant l’émission obligataire liée aux sociétés L’Aviation et Atrium.
Comme précédemment communiqué, nous avions lancé une procédure d’urgence (appelée référé) pour obtenir rapidement une condamnation. Les deux actions avaient été rejetées en première instance pour un motif purement formel : la défense (Atrium et L’Aviation) avait soulevé que, selon elle, l’action en justice n’était pas valable sans décision d’une assemblée générale des obligataires.
Nous avions pourtant organisé une consultation écrite, comme le permet la loi (article L.228-46-1 du Code de commerce) et comme le prévoit le contrat d’émission.
La Cour d’appel de Paris par arrêt du 03 juillet 2025 a tranché le débat et nous a donné gain de cause en confirmant que la consultation écrite est parfaitement valable et qu’il n’était pas nécessaire de réunir une assemblée générale. La Cour a ainsi condamné les débiteurs à payer l’intégralité des sommes dues aux obligataires.
Compte tenu de cette décision, notre avocat poursuit les mesures d’exécution sur l’actif financé.
 
Shangri-La a dit:
c'est vraiment ça la com ? On sent que les mecs maitrisent leur sujet..........

Au contraire ils savent de quoi ils parlent les clowns de Clubfunding.

Exemple sur un autre dossier:

Communication d'Août 2024 : "En l'absence de progrès significatif concernant le refinancement de l'émission obligataire, nous avons demandé à notre avocat de prendre toutes les mesures nécessaires pour activer les garanties et sûretés liées à ce dossier."

Résultat 1 an après? Ba rien. Aucune avancée, aucune audience, pas le début d'un commencement d'une quelconque procédure.

Donc oui ils disent la vérité sur le fait que ça sera interminable.

Après sur le côté "dûment représenté par un avocat" j'ai un doute. Ou alors on parle de lui :

1752228105482.jpeg
 
Retour
Haut