Nelkka
Contributeur régulier
Elle vend la moitié...lopali a dit:Le "problème" c'est quand il reste l'autre conjoint qui est en forme. Difficile de vendre la rp.

Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Elle vend la moitié...lopali a dit:Le "problème" c'est quand il reste l'autre conjoint qui est en forme. Difficile de vendre la rp.
moietmoi a dit:C'est mieux qu'un contrat.
D'abord sur le droit, c'est le préambule de la constitution
"La Nation garantit à tous, notamment à l'enfant, à la mère et aux vieux travailleurs, la protection de la santé, la sécurité matérielle, le repos et les loisirs. Tout être humain qui, en raison de son âge, de son état physique ou mental, de la situation économique, se trouve dans l'incapacité de travailler a le droit d'obtenir de la collectivité des moyens convenables d'existence."
C'est une obligation.
La nation garantit.
Donc c'est bien " leur " argent aux retraités.
La nation garantit.
C'est mieux qu un contrat de travail qui est en CDD ou CDI..
Puis comment, spécifiquement pour la retraite
La loi aussi:
L. 351-1 CSS
pension = salaire annuel moyen × taux × (durée d'assurance / durée de référence).
Puis aussi:
Les droits à l'assurance vieillesse sont déterminés en tenant compte :
-des cotisations versées au titre de la législation sur les assurances sociales et arrêtées au dernier jour du trimestre civil précédant la date prévue pour l'entrée en jouissance de la pension, rente ou allocation aux vieux travailleurs salariés ;
La constitution, la loi...
Ça vaut bien un contrat?
Enfin une parole apaisée et sensée.Axiles a dit:Tout le monde doit faire un effort. Y compris les plus riches oui.

La moitié de la maison ou sa « moitié »Nelkka a dit:Elle vend la moitié...😂
 ? Je croyais que l’esclavagisme était interdit en France.
agra07 a dit:Enfin une parole apaisée et sensée.

C'est clair que ce n'est pas simple. Ceci dit il y a toujours des solutions. L'une d'entre elles étant de vendre la RP puis d'acheter plus petit (on est seul après tout, c'est malheureux mais c'est comme ça) ou d'aller en location.lopali a dit:Le "problème" c'est quand il reste l'autre conjoint qui est en forme. Difficile de vendre la rp.
LeftyRuggiero a dit:la chaudière qui tombe en panne.
Remplir une cuve à fioul
Toute dépense imprévue ( machine à laver en rade , problème santé mal remboursé…) mais surtout la peur de devoir dépenser pour une perte d’autonomie quelconque ( jambe cassée), aide à domicile ou autre ( pour se laver…).Axiles a dit:Et quels sont ces coups durs ?
Axiles a dit:En tout cas ce serait plus que bien pour la tenue des échanges que l'on évite, chez les membres de la croisade anti retraités les caricatures sur les retraites géantes des boomers, et de l'autre l'équivalent... Combien de fois ici on a eu droit au laïus sur les retraites à 500€ alors que le minimum vieillesse est au double.
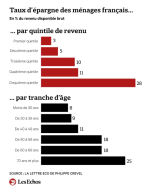
Alors, élève @ Axiles, puisqu’on est dans la précision mathématique, dites moi comment vous déduisez le montant minimum d’une pension correspondant à 30% d’épargne?Axiles a dit:My point comme disent les anglo-saxons. Son taux d’épargne moyen est donc de 0. 10 tous les mois et disons -100 quand accident.
CQFD. Si tu es en moyenne à 28% d’épargne comme le sont les +70 ans, il y a des mois à 20 d’autres à 40.
Dur de répéter les mêmes choses, mais les maths de base sont quand même bien utiles pour éclairer le débat public…
Jaumep a dit:Toute dépense imprévue ( machine à laver en rade , problème santé mal remboursé…) mais surtout la peur de devoir dépenser pour une perte d’autonomie quelconque ( jambe cassée), aide à domicile ou autre ( pour se laver…).
Elle est seule ( on est fâché) et rien n’est facile pour elle ( internet…) , un peu d’argent de côté est une assurance partielle.
Franchement, je m’étonne que tu discutes cette réalité assez commune pour qui fréquente un minimum des personnes âgées.
L'exagération et la désorganisation de la pensée et de l'écrit n'excluent pas une politesse minimale sur un forum habituellement de bonne tenue.Axiles a dit:Ivre, il oublie que les retraités sont bien les plus riches et de loin.loinL
Jaumep a dit:Alors, élève @ Axiles, puisqu’on est dans la précision mathématique, dites moi comment vous déduisez le montant minimum d’une pension correspondant à 30% d’épargne?
Je ramasse les copies dans 5 minutes.
La c’est plus une absence de culture populaire de votre côté si vous prenez ça au premier degré.agra07 a dit:L'exagération et la désorganisation de la pensée et de l'écrit n'excluent pas une politesse minimale sur un forum habituellement de bonne tenue.
Non effectivementAxiles a dit:25, pas 30. C’est 25 le taux d’épargne moyen des 70+. 30 (enfin 28) c’est celui des 20% les plus riches des français. Je vous accorde que le chevauchement entre les deux est très fort… mais pas sûr que vous souhaitiez insister sur ça
L’énoncé est tout à fait clair; le fait qu’il n’admette pas de réponse est significatif de l’erreur de perspective que tu fais en sous entendant que 28% d’épargne correspond à une pension excessive dont il faudrait sabrer le surplus.Axiles a dit:La question est mal posée en tout cas. C’est la pension moyenne le sujet (et encore) puisque tu parles de taux d’épargne moyen. Avant de faire le professeur, il faudrait reformuler l’enonce
Non. L’épargne totale annuelle de tous les retraités est égale à 25 % du cumul des retraitesAxiles a dit:le retraité moyen est à 25% d’épargne
Donc pour vous il est exclu de toucher au montant des retraites et prélèvements associés et la seule solution pour l'équilibre c'est l'augmentation des cotisations et du temps de travail ? Jusqu'à quelle hauteur trouveriez vous normal de les augmenter pour que le "contrat" soit respecté ? On pourra faire les calculs pour se confronter à la réalité et voir si ça suffit à l'équilibrer ensuite.Jaumep a dit:Non, la tu joues sur les mots et prends, au passage, les gens pour des imbéciles.
Il y a un lien entre cotisations et pension, les premières ouvrant droit aux secondes; on est pas du tout dans un système ajustable au gré des circonstances.
Que le système ne soit plus finançable est une chose mais ce n’est pas une raison pour le redéfinir à posteriori.
C'est vrai! Pour autant, en ce qui concerne l'anticipation de la fin de vie, la démarche de mettre en place un mandat de protection future par exemple n’est, me semble-t-il, pas très courante. Peut-être parce que cela signifie que pour cela, il faut accepter d'imaginer que peut être, un jour, on deviendra incapable de se gérer soi même...niklos a dit:Bien sûr qu'il faut anticiper ! Tout comme il a fallu avant anticiper d'avoir de l'argent pour acheter un bien (immobilier ou autre), payer les études des enfants, ou encore qu'il a fallu travailler à l'école pour anticiper sa vie active... On passe sa vie à anticiper la suite ! Ca ne change pas à la retraite comme par magie.
peut être que ça n'est pas très connu comme démarche aussi ....Uranie3376 a dit:Peut-être parce que cela signifie que pour cela, il faut accepter d'imaginer que peut être, un jour, on deviendra incapable de se gérer soi même...
il existe une moyenne pour les retraités; un retraité n'est jamais moyen...Maurice63 a dit:la conclusion comme quoi le retraité moyen
 et il y a des retraités qui ont les moyens

 CAF, retraite Agirc-Arrco... Les dates des versements sur votre compte bancaire en octobre
 Une hausse de la CSG des retraités ? Voici les taux actuels pour les pensions
 « Notre revenu fiscal de référence s'élève à 20 500 euros : avons-nous le droit au chèque énergie ? »
 Pension de réversion : les conditions pour toucher la retraite de l'assuré décédé
 Achat immobilier en couple : les notaires proposent de nouvelles règles de partage en cas de séparation
 Fin du cumul AAH et ASS : « est-ce également le cas pour la pension de handicap ? »