Les SCPI

Pascal 75 a dit:
Oui, parfois je me le demande aussi parfois :ROFLMAO: .

Son ancienneté (1988), son TRI, son rdt toujours correct (5% en 2025) ... je me dis que Sofidy fait finalement du bon boulot sur du très long terme même si je ne suis pas en phase avec certains choix (trop focus commerces et France)
Je n'aime pas non plus la mutualisation de certains actifs avec sofidynamic (que j'ai pris uniquement via meilleurImmo).

Plus un choix de raison (pour compléter mes 4 autres SCPI "de base") au regard de leur historique favorable sur presque 40 ans qu'une conviction avérée :) .

Je m'aperçois avec ta question très pertinente que j'ai plutôt un Quinté de base car j'ai oublié "Transition Europe" ;) ainsi que Kyaneos en diversification
Je trouve intéressant d'avoir un socle structuré autour de qq SCPI (70 ou 80% de son portefeuille) et de le compléter par une diversification (20 ou 30%)

Notre principale sujet de préoccupation dans les prochains mois : Les taux
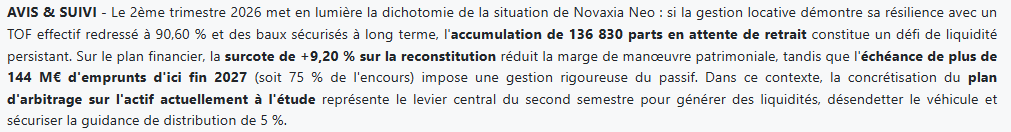
et ... les valeurs de reconstitution + IRP (décote ou surcote) à fin décembre 2026 ;)
et pourquoi pas coeur d'europe ou epsicapnano?
 
luluca a dit:
Parce que à investissement équivalent, quand je vois la valeur de reconstitution et le TD net, je prefere Iroko Zen. (Sans compter collecte plus importante).
Si j'ai le choix entre les 2, pourquoi aller sur Remake si je peux aller chez Iroko ?
Ah ok
Moi j' ai les 2, ce sont d' ailleurs les 2 seules SCPI a peu près 60 % iroko et 40 % remake
Dommage d' ailleurs qu' on ne les trouve pas sur l' AV fortuneo
 
Pascal 75 a dit:
non, là c'est une conviction.
Je préfère resté focus sur Iroko ZEN.
Atlas est 100% étranger. Donc pas "tout terrain" : direct et AV comme ZEN et plus de frais indirects
Mais, ce sera surement une bonne SCPI mais il faut faire des choix pour rationaliser son portefeuille ;)
Personnellement, et encore plus en voyant la situation du pays qui ne s'améliore pas (même si ça n'est guère plus glorieux ailleurs), je prends du Iroko Atlas et du Transitions Europe (autre quali que je suis surpris de ne pas trouver dans ton palmarès) pour ma poche "0% France" avec détention en direct.
 
Jacques Sparreau a dit:
Personnellement, et encore plus en voyant la situation du pays qui ne s'améliore pas (même si ça n'est guère plus glorieux ailleurs), je prends du Iroko Atlas et du Transitions Europe (autre quali que je suis surpris de ne pas trouver dans ton palmarès) pour ma poche "0% France" avec détention en direct.
si si j'ai bien du transition Europe dans ma short list (je l'avais forgoté au départ) :ROFLMAO: ->

https://www.moneyvox.fr/forums/fil/les-scpi.47380/post-801028

Les SCPi Européennes et diversifiées sont, bien entendu, à privilégier.

Mais nous assistons à une augmentation globale et internationale des taux (la France présente le taux le plus élevé de la CEE).

L'impact des taux élevés se fera donc +/- partout ressentir.
Reste l'avantage fiscale et la diversification ...

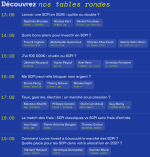
Pour info, Corum va organiser un séminaire, notamment sur ce sujet le 27/10

D'autre part, ce sujet sera aussi largement aborder ce thème au salon Louve des SCPi du 15 octobre à Paris (table ronde à 17h00) :

1789769428513.png
 
Jaumep a dit:
Certains sur le forum craignent un retrait « massif » des investisseurs en av suite à une première vague concernée par la fin de la période de retrait pénalisés …je n’y crois pas.

Bonjour, je ne comprends pas trop ce risque de retrait massif possible 5 ans après la création de le Remake Life (juin 2022)

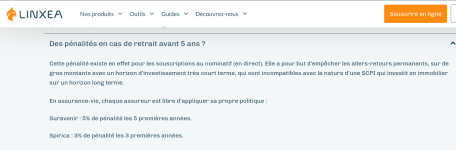
Sur la page Linxea de Ramake Life en AV, je vois :
1789984107399.png

Donc seulement les parts souscrites chez Suravenir seront déblocables sans frais à partir de juin 2027.

Mais les souscripteurs Spirica peuvent déjà le faire depuis juin 2025...

Et on n'a pas vu de décollecte massive non ? Ou c'est invisible et on ne voit que la baisse de collecte nette ?
 
Je dirais qu'il faut un peu relativiser ce qui se dit sur le forum ...
 
Pascal 75 a dit:
j'ai plutôt un Quinté de base car j'ai oublié "Transition Europe" ;) ainsi que Kyaneos en diversification
Transition pour le rendement, mais kyaneos, le résidentiel me fait peur
 
LaserTurntable a dit:
Bonjour, je ne comprends pas trop ce risque de retrait massif possible 5 ans après la création de le Remake Life (juin 2022)

Sur la page Linxea de Ramake Life en AV, je vois :
Afficher la pièce jointe 57660

Donc seulement les parts souscrites chez Suravenir seront déblocables sans frais à partir de juin 2027.

Mais les souscripteurs Spirica peuvent déjà le faire depuis juin 2025...

Et on n'a pas vu de décollecte massive non ? Ou c'est invisible et on ne voit que la baisse de collecte nette ?
L'immense majorité des gens sont arrivés sur Remake après 2022, donc encore sous pénalités à ce jour. Mais l'idée de "retraits massifs" me semble erronée dans le sens où même lorsque les retraits augmentent, ils restent généralement faibles au regard de la capitalisation de la scpi. Le problème c'est que la collecte a tendance à baisser au même moment, avec un effet ciseau qui peut vite arriver.

Sur Remake les retraits sont insignifiants à ce stade, mais on observe un net ralentissement de la collecte, alors même que le rendement affiché est encore bon. Or on sait que le rendement est orienté à la baisse et que les taux sont orientés à la hausse, 2 facteurs qui risquent de freiner encore la collecte.
 
Pour ceux qui ont un vieux contrat spirit la pénalité dans les trois ans ne s’applique pas donc il y a beaucoup de souscripteurs qui peuvent revendre bien avant les trois ans. Il faut lire les petites notes de l’avenant. C’est mon cas, j’ai un vieux Spirit 1 je peux revendre depuis longtemps, même si je n’ai pas l’intention.
 
nikola31 a dit:
Pour ceux qui ont un vieux contrat spirit la pénalité dans les trois ans ne s’applique pas donc il y a beaucoup de souscripteurs qui peuvent revendre bien avant les trois ans. Il faut lire les petites notes de l’avenant. C’est mon cas, j’ai un vieux Spirit 1 je peux revendre depuis longtemps, même si je n’ai pas l’intention.
Bonjour @nikola31 ,
merci pour ta remarque.

J'ai également un vieux contrat Spirit chez Linxea, de 2014
Je me suis donc intéressé à la petite phrase, qui m'avais échappée jusqu'à présent.
Je la partage en clair.

En cas de désinvestissement, par arbitrage ou rachat (partiel, partiel programmé, total) dans un délai de 3 ans suivant l’investissement sur ce Support, une pénalité de 3% sera appliquée sur les sommes brutes rachetées de ce Support (5) . Cette pénalité est appliquée conformément à la réglementation en vigueur.

(5) Les contrats avec une date d’effet antérieure au 1er janvier 2015 ne sont pas concernés par cette pénalité.
 
lebadeil a dit:
(5) Les contrats avec une date d’effet antérieure au 1er janvier 2015 ne sont pas concernés par cette pénalité.
Mon AV Spirit a comme date d'ouverture le 01/01/2015......c'est balo non !
Mais j'y héberge des Iroko Zen et pas de Remake live !
 
Bonjour
Nouvelle SCPI chez Remake qui s'appelle Remake Kross.
50% Europe hors France et le reste US + Asie + Océanie.
Taux de distribution visé 6,5% et TRI 10 ans à 7,5%.
Lancement début octobre avec parts sponsors.
Article à lire sur Investir
 
voici un extrait de investir :

Remake Kross, la nouvelle SCPI qui repousse les frontières de l'investissement​

Le lancement de Kross interviendra le 5 octobre avec deux phases sponsors réservées aux premiers investisseurs.

Quatre ans et demi après le lancement de Remake Live, la société de gestion Remake lance une deuxième SCPI à capital variable : Remake Kross. Cette SCPI, ainsi que le nouveau fonds immobilier Remake Pulse [lien réservé abonné] labellisé ELTIF, taillé pour l'assurance vie et le Plan d'épargne retraite (PER), auront demandé de longs mois de préparatifs avec la volonté des équipes de Remake d'apporter un nouveau souffle au secteur de l'épargne immobilière. En ajoutant la SCPI à capital fixe Remake UK 2025, qui s'assimile à un fonds daté avec un horizon de sortie déterminé à l'avance, la palette de solutions d'investissement immobilier Remake couvre désormais de larges horizons.

Nouvelles zones géographiques​

Kross se démarque de Live en étant une SCPI entièrement investie hors de France. En parallèle d'une allocation majoritaire en Europe (plus de 50%), cette SCPI entend adresser trois autres zones géographiques : Amérique du Nord, Asie et Océanie. En Asie, Remake cible surtout le Japon et la Corée qui pourront apporter une diversification complémentaire grâce à leurs cycles économiques et immobiliers distincts de ceux de l'Europe et de l'Amérique du Nord. L'Océanie correspond à l'Australie et la Nouvelle-Zélande comme facteurs supplémentaires de diversification. Si plusieurs SCPI se sont lancées ces dernières années en Amérique du Nord, Kross serait la première à investir dans ces nouvelles zones, permettant ainsi à des épargnants d'élargir leur exposition géographique.

"Nous allons commencer par l'Europe pour avoir un socle solide", précise David Seksig, co-fondateur et Directeur Général de Remake, sous-entendant au passage que la première acquisition de Kross, actuellement sous exclusivité, sera très probablement située en Europe. Une règle a été définie pour le choix des pays d'investissement : ils doivent disposer d'une convention fiscale pour éviter la double imposition des revenus de source étrangère en France. Pour les épargnants, ces choix sont généralement synonymes d'une moindre imposition fiscale, renforcée par l'absence de prélèvements sociaux acquittés sur les dividendes des immeubles localisés en France.

Gestion active et opportuniste​

Bureaux, commerces, locaux d'activités, hébergement géré, loisirs, santé, éducation ou résidentiel : chaque typologie est envisagée par les gérants de Kross avec une stratégie opportuniste en fonction du cycle du marché où elle s'inscrit. Les revenus locatifs resteront le premier moteur de performance de Remake Kross mais une stratégie "Value-add" pourra compléter le rendement attendu sur le moyen terme. Cela signifie que des cessions et arbitrages seront envisagés après la période réglementaire de 5 ans, que ce soit pour matérialiser d'éventuelles plus-values ou pour repositionner le patrimoine vers des actifs générant un rendement potentiel plus élevé.

Les objectifs de performance de Kross sont un peu plus élevés que ceux de Live qui les dépasse cependant largement depuis son lancement. Kross vise un taux de distribution annuel brut de fiscalité de 6,5% (5,5% pour Live) avec une distribution mensuelle. En intégrant l'évolution du prix des parts, le taux de rendement interne (TRI) net de frais est espéré à 7,5% sur la durée de placement recommandée de 10 ans (7% pour Live).

Deux phases sponsors​


Le prix de souscription est fixé à 100 € avec un minimum de 50 parts pour toute première souscription et le délai de jouissance est de 5 mois. Kross se différencie aussi de Live en supportant une commission de souscription de 10%. Ce modèle de rémunération a principalement été choisi pour compléter la gamme Remake et mieux coller à la distribution de Kross, exclusivement par des CGP et plateformes spécialisées sans référencement en assurance-vie. Nue-propriété (démembrement), versements programmés. et réinvestissement des dividendes seront accessibles.

Le lancement de Kross interviendra le 5 octobre avec deux phases sponsors réservées aux premiers investisseurs (souscription minimum de 60 parts). La première phase permettra de bénéficier d'un prix de souscription diminués à 90 € pour une enveloppe de collecte limitée à environ 21 millions d'euros (et jusqu'au 31 décembre 2026). Une deuxième tranche d'environ 14 millions d'euros constituera la phase 2 à un prix de 95 €. Les dirigeants de Remake espèrent boucler la première phase avant la fin de l'année et collecter environ 100 millions d'euros en 2027.

En dehors des droits d'entrée, la structure de frais de Kross se limite à des frais de gestion de 12% (TTC) des loyers et autres produits perçus par la SCPI et à une commission d'acquisition des actifs de 2% (TTC). La SCPI ne prélèvera donc rien sur les travaux, les cessions d'actifs ou les éventuelles plus-values.
 
C'est une blague... après Remake UK, et Remake Pulse en ELTIF voici Remake Kross.
Sans compter les frais de souscription de 10% qui pour moi est un retour en arrière sur ce qui faisait la valeur ajoutée de la marque Remake.
Cette SG a faim, ça se voit, mais quelle cohérence ?
Chez Iroko, il y a une vrai différence de philosophie entre Iroko Zen et Iroko Atlas. Et ils donnent de la consistance niveau capitalisation sur leurs SCPI. Chez Remake, ca se démultiplie sans avoir une taille critique.
 
Oui leur gamme devient illisible, c’est dommage. Pas très clair les frais de Pulse et capitalisation de la VL c’est mode SCI, beaucoup sont échaudés. Plus pas très clair comment ils vont allouer les biens achetés entre les 4 fonds (si l’opportunité est au UK par exemple)
 
Kross est un mix Corum Origin / XL tant sur le perimetre, delai de jouissance et frais.

Après les taux montent, il va y avoir de belles affaires à venir mais seulement pour les fonds qui collectent. Et là je pense qu’ils courent trop de lièvres à la fois
 
Beaucoup de tâtonnements chez Remake ... pas convaincu par cette nouvelle SCPI non plus (même si l'équipe Remake est top)

Au final, la gamme Corum est performante et vraiment innovante puisque toutes leurs idées sont finalement adoptées :

- Diversification sectorielle et géographique
- Mensualisation
- Décimalisation des parts
- Réinvestissement automatique des dividendes
- SCPI en devises (UK)
- Investissements hors CEE
- Ciblage US
- Plan de mensualisation : avec le Plan Épargne Immobilier (PEI)
- Création d'une AV autonome (CorumLife) avec reversement du crédit d'impôt pour les SCPI Corum.
Etc ...

Seul le 0% de frais de souscription initié par NovaxiaNéo (qui capote) ne vient pas de Corum :

1790160180208.png
SCPI lab

Les taux s'envolent donc les valo immo vont baisser.

À priori positif pour de nouvelles scpi
Mais, mais, la situation est différente de celle de 2021/22.

S'ajoute à l'inflation et aux taux élevés une croissance en berne et une situation internationnale catastrophique + IA.

Raison pour laquelle une diversification Kyaneos résidentiel me parait intéressant.

On assiste globalement à une augmentation des retraits et une baisse des souscriptions.
Même chez Corum (dans une moindre mesure).

De plus, le taux d'épargne baisse (17% au lieu de 18%)
Les gens puisent peut-être dans leur épargne (même long terme) pour tenter de maintenir leur pouvoir d'achat :unsure:
Le gâteau des scpi n'est pas extensible à l'infini ...

Donc, rester focus sur 4/5 SCPI ayant fait leurs preuves parait raisonnable ?

- Corum Origin
- Iroko Zen
- Transition Europe
- Remake Life
- Immorente

+ 4/5 SCPI de diversification

- Mistral
- Corum UK / Corum US / Corum Eurion
- Comète
- Epargne Pierre Europe
- Kyanéos
- Activimmo
etc ...

Au final je suis assez réservé sur les nombreux lancements de 2026.
Vos avis ?
 
Dernière modification:
Oui c'est un peu un constat d'échec :( Malheureusement dans le contexte actuel j'ai l'impression que la SCPI "redevient" un produit qui se vend. Et donc la SDG a besoin de CGP pour collecter.
En France 95% des CGP ne délivrent pas un conseil indépendant car ils se rémunèrent sur les rétro-commissions. Donc quand une SCPI comme transitions europe propose 7% en one shot au CGP, alors qu'une SCPI sans commission de souscription propose 2% en one shot + 0,3% annuel, le CGP convaincra le client que Transition Europe est un bien meilleur investissement :)
 
Dernière modification:
nico37 a dit:
La SCPI ne prélèvera donc rien sur les travaux, les cessions d'actifs ou les éventuelles plus-values.
Et ça finira comme Wemo one en ajoutant ces frais une fois que la SCPI aura bien collecté.
En assemblée générale les sociétés de gestion peuvent faire passer n'importe quoi vu que la majorité des associés ne votent pas.
 
Pascal 75 a dit:
Au final je suis assez réservé sur les nombreux lancements de 2026.
Vos avis ?

Bonsoir,

"Quelques.." nouvelles SCPI en 2026.!
Certes la collecte a bien augmenté au premier et au second trimestre 2026 par rapport à N-1, après 2 années de "vaches Maigres" mais depuis la tendance serait plutôt à la stagnation et pour cause vu le contexte actuel.

C'est osé ou risqué ou une opportunité face aux turbulences des marchés Actions / Obligations ,ces lancements ..
Certainement pas une diversion "intentionnelle " mais drôlement "Propice" pour les uns et inopportune , ou en trop pour les autres.

Je m'en tiens actuellement à IROKO ZEN , REMAKE LIVE, ACTIVIMO et EPARGNE PIERRE (dont j'attends le bulletin d'informations du Troisième trimestre 2026 pour identifier notamment le nombre de parts en attente de retraits )
 
Retour
Haut