Pascal 75
Top contributeur
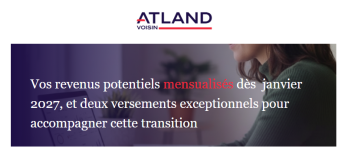
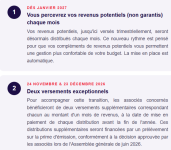
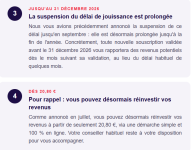
Des bonnes nouvelles pour Epargne Pierre :
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Je pense qu'une IA standard le fera pour vous.Helm65 a dit:Salut a tous !
Une question pour ceux qui ont des SCPI en direct corum origin et iroko zen .
Comment ça se passe pour la déclaration des impôts tout est pre rempli ?
Merci
Non, je suis comme toi, je ne vois pas de raison objectives de s’alerter.Googs_24 a dit:Je vois des personnes du forum qui s'inquiètent au sujet de Remake Live mais à part la distribution en baisse et un ralentissement de la collecte (ce qui n’est pas génial), je ne vois pas d’alertes majeures sur les autres indicateurs. Quelqu’un a t il plus d’informations sur de potentiels signaux d’alerte ?
N’est ce pas plutôt une normalisation progressive de cette SCPI ?
Merci à tous
AMHA, Remake est une bonne SCPI avec des dirigeants intelligents mais au final ça ne compte pas pour SCPI sans frais car si des investisseurs se retirent en masse la SCPI aura une crise à gérer et ça peut être dramatique. C'est d'ailleurs certainement pour cela qu'Iroko, qui collecte encore, a augmenté la durée de possesion afin de se prémunir (comme ils peuvent) des retraits massifs.Jaumep a dit:Non, je suis comme toi, je ne vois pas de raison objectives de s’alerter.
Le TD est en baisse mais il me semble conforme à « la valeur de croisière » annoncée depuis lurette par Remake ( autour de 5,5% net de fiscalité étrangère si je dis pas de bêtises).
J’ai vu aussi que depuis Juin dernier sa valeur de reconstitution a du légèrement augmenté puisque la part est désormais en légère décote.
Certains sur le forum craignent un retrait « massif » des investisseurs en av suite à une première vague concernée par la fin de la période de retrait pénalisés …je n’y crois pas.
Je pense que beaucoup se sont trop bien habitués aux chiffres très ( trop) séduisants des scpi récentes, celles qui ont su profiter de la crise immobilière en rachetant des actifs bradés et en s’orientant vers une diversification sectorielle et géographique.
On voit aussi souvent évoquées des stratégies opportunistes qui consistent à arbitrer sur du court terme d’une scpi à l’autre au gré des performances…
Bon, après il y a peut-être de vrais raisons de s’inquiéter; on suivra les réactions à ton post.
Voir les contrats garance ou sortir d'une SCPI tel iroko zen te coûte littéralement zéro ....Juln a dit:AMHA, Remake est une bonne SCPI avec des dirigeants intelligents mais au final ça ne compte pas pour SCPI sans frais car si des investisseurs se retirent en masse la SCPI aura une crise à gérer et ça peut être dramatique. C'est d'ailleurs certainement pour cela qu'Iroko, qui collecte encore, a augmenté la durée de possesion afin de se prémunir (comme ils peuvent) des retraits massifs.
 ) concernant Epargne Pierre :
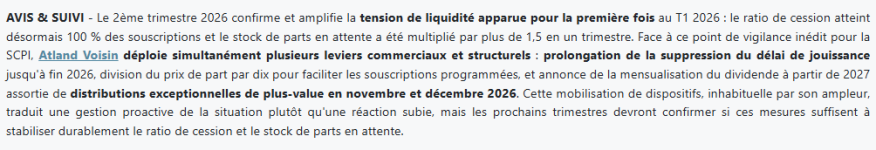

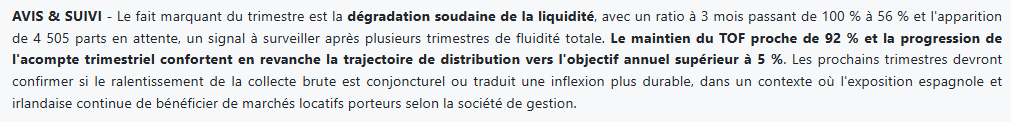
 ) je suis bcp plus inquiet (même source) :
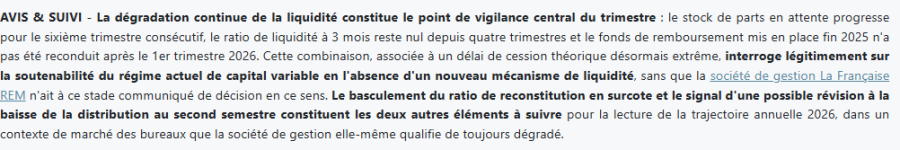

J'ai du rater un message. Quelle est l'alerte sur Altixia cadence XII ?Pascal 75 a dit:Avis de SCPI LAB (à connaitre absolument pour tous les amateurs de SCPI
Afficher la pièce jointe 57614
bcp de SCPI voient augmenter leur tension de liquidité.
Effet taux (très inquiétant pour l'immobilier) / inquiétude liée à l'expérience de 2021/22 / crise de l'épargne / Crainte d'un ralentissement économique significatif (croissance quasi nulle) / nécessité de retirer son épargne pour faire face à l'inflation ? un peu tout ça ...
Je suis bcp plus inquiet pour ce qui reste des Praemia, des Paref, des Amundi, des La française etc que pour Atland qui reste une SDG dynamique et pro active (mais il faut rester vigilent)
Par exemple, pour La Française (une SDG prétentieuse
Afficher la pièce jointe 57615
La situation signalée par un forumeur expérimenté sur Altixia Cadence XII mérite aussi d'être suivie.
Face à cette dégradation (un peu globale - hors récentes / très récentes et opportunistes) le degrés de vigilance est à majorer pour la détention en direct
Mon quarté de base : Corum Origin / Immorente / Iroko Zen / Remake Live
+ diversification (Corum XL-Eurion-US / Activimmo / Comête / Mistral / Eden / Epargne Pierre Europe / Ncap ...)
Ce qui ne m'empêche pas de trainer des SCPI invendables achetées au "temps béni des SCPI" (Inflation négligeable / taux raisonnables / croissance faible mais présente / pas encore d'instabilité politique / Pas de guerre en Europe / Iran)
En cette période compliquée, je me demande si il n'est pas opportun de se focaliser sur des SCPI en AV ...
Perso j'ai majoré CorumLife malgré ses quelques défauts (frais) et ses contraintes (% FE / % Fonds oblig) et Placement-direct Patrimoine
Suite à l'analyse pertinente d'un forumeur, j'ai regardé aussi la situation de Altixa sur SCPI Lab :micaum a dit:J'ai du rater un message. Quelle est l'alerte sur Altixia cadence XII ?
 (ils font globalement un super boulot)
Immorente me surprend... La seule qui est principalement française et avec frais... Pourquoi ce choix?Pascal 75 a dit:Mon quarté de base : Corum Origin / Immorente / Iroko Zen / Remake Live
Oui, parfois je me le demande aussi parfoisSCPIMANN a dit:Immorente me surprend... La seule qui est principalement française et avec frais... Pourquoi ce choix?
. . ainsi que Kyaneos en diversification
Tu n’intègres pas Iroko Atlas dans ton quinté plus ?Pascal 75 a dit:Oui, parfois je me le demande aussi parfois
Son ancienneté (1988), son TRI, son rdt toujours correct (5% en 2025) ... je me dis que Sofidy fait finalement du bon boulot sur du très long terme même si je ne suis pas en phase avec certains choix (trop focus commerces et France)
Je n'aime pas non plus la mutualisation de certains actifs avec sofidynamic (que j'ai pris uniquement via meilleurImmo).
Plus un choix de raison (pour compléter mes 4 autres SCPI "de base") sur leur historique favorable sur presque 40 ans qu'une conviction avérée
Je m'aperçois avec ta question très pertinente que j'ai plutôt un Quinté de base car j'ai oublié "Transition Europe"
Je trouve intéressant d'avoir un socle structuré autour de qq SCPI (70 ou 80%) et de le compléter par une diversification (20 ou 30%)
Notre principale sujet de préoccupation dans les prochains mois : Les taux
et ... les valeurs de reconstitution + IRP (décote ou surcote) à fin décembre 2026
non, là c'est une conviction.Googs_24 a dit:Tu n’intègres pas Iroko Atlas dans ton quinté plus ?
Hello, Pourquoi tu ne veux pas remake ?luluca a dit:surtout je ne veux pas investir sur Remake.
 Crédit immobilier : ce nouveau PTZ jusqu'à 180 000 euros que le gouvernement veut créer pour les parents
 Nouveaux billets de 5, 10, 20, 50, 100 et 200 euros : dernier jour pour choisir leur futur look
 Assurance vie : mon argent est-il vraiment bloqué les 8 premières années ?
 DPE : propriétaires, ces erreurs qui peuvent désormais vous coûter cher
 Abattement fiscal sur les retraites : un nouveau plafond de 3 000 euros dans le Budget 2027 ?
 Abattement fiscal pour les dons d'argent revalorisé, mort du chèque... Les 5 infos argent de la semaine