La gestion pilotée, à fuir absolument ?

Je n'avais pas vu la ligne mais ils sont à 5,5% de fonds €, donc 94,5% de risqué en théorie. Leur perf en audacieux devrait être à 14% à la louche. Et ça ose se réjouir d'un 8,59%.
 
Après 8,59% y a certains stock pickers qui aimeraient bien faire ça ^^
 
Axiles a dit:
=> Ils sont en fait... largement en trackers (toutes les lignes Amundi), mais vous facturent 0,5% pour ça :
Je pense que je préfère ça à une GP qui facture 0,5% pour ensuite se resservir en choisissant des fonds leur fournissant 1% de rétrocom (donc les plus chers).

Il me semble que cette pratique de se comparer à un indice très différent, qui plus est à priori hors dividendes n'est plus acceptée par l'AMF depuis plusieurs années pour les OPCVM. Malheureusement les règles sont bizarrement beaucoup plus laxistes pour les GP, alors qu'au final elles font le même boulot d'un OPC diversifié.
régalade a dit:
MSCI Pacific ex-Japan SRI, qui a eu l'idée d'acheter ça ?
Si l'on souhaite découper le MSCI world cela en fait partie. Le filtre SRI concentre pas mal le fonds par contre (et n'était pas présent au lancement du fonds).
 
Dernière modification:
Sluwp a dit:
Si l'on souhaite découper le MSCI world cela en fait partie. Le filtre SRI concentre pas mal le fonds par contre (et n'était pas présent au lancement du fonds).
Effectivement je n'avais pas recherché la constitution de cet indice qui est en fait AUS+NZ+Singap+HK.
Reste qu'en avoir 5% double l'exposition à ce marché par rapport au MSCI World.
 
Sluwp a dit:
Je pense que je préfère ça à une GP qui facture 0,5% pour ensuite se resservir en choisissant des fonds leur fournissant 1% de rétrocom (donc les plus chers).
tout à fait d’accord avec vous. Mais c’est encore moins excusable de réussir à faire plus de 6 points de moins que l’indice en utilisant aussi des trackers :D
 
Axiles a dit:
Je savais que la gestion pilotée avait des performances franchement médiocres, mais je suis abasourdi par la communication satisfaite de Linxea sur le sujet :

Afficher la pièce jointe 25569

Des profils agressifs qui sont à (jusqu'à) 13 points de moins que le MSCI World euro qui a fait 19,8% sur l'année ! La meilleure de leur gestion pilotée est à quasiment 8 points en dessous du MSCI World. Face au CAC 40 GR, qui a fait 20,1% sur l'année 2023

Même sur le défensif, où on peut supposer 20% d'actions, la part action seule devrait faire pas loin de 4%, un niveau à peine atteint par les gestions défensives. Sans même parler de celle à +1.8%, un niveau catastrophique, même à 100% fonds euro.


Je suis preneur de vos exemples à vous sur la performance de la gestion pilotée par rapport à ses benchmarks. Pour l'instant, tout me confirme que les seuls gagnants, ce sont les intermédiaires. Sans surprise.
Mise à jour 2024 de la performance de la gestion pilotée chez Linxea. En deux mots : toujours catastrophique

1739348759053.webp

Le MSCI World en Euro a fait en 2024 bien plus de 25% de hausse. Si vous avez choisi la GP, voici ce que vous avez laissé sur la table en performance en 2024 (en prenant la meilleure GP à chaque fois parmi les 4 !)

1739349164883.png
 
Comme ils insistent sur la communication de leurs "bons" résultats, une bonne blague du site de Linxea : la gestion pilotée pourrait permettre d'avoir des rendements supérieurs...

1739719605710.png

Je suis très interpellé par le fait qu'il n'y ait jamais de benchmark. C'est obligatoire pour un fonds, mais pas pour une gestion pilotée ? Ca ouvrirait les yeux de beaucoup de monde et éviterait de laisser des frais indécents à des gens qui détruisent de la valeur pour les épargnants.
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
j' ai tout stoppé depuis 2 ans et j'en suis heureux oui =)
 
Axiles a dit:
Mise à jour 2024 de la performance de la gestion pilotée chez Linxea. En deux mots : toujours catastrophique

Afficher la pièce jointe 40835

Le MSCI World en Euro a fait en 2024 bien plus de 25% de hausse. Si vous avez choisi la GP, voici ce que vous avez laissé sur la table en performance en 2024 (en prenant la meilleure GP à chaque fois parmi les 4 !)

Afficher la pièce jointe 40837
Je n'ai pas lu tout le sujet mais il faut aussi prendre en compte la "volatilité", qui est rarement indiquée.
Pour autant, ayant regardé il y a 10 ans, je n'ai jamais vu de GP battre un simple ETF World sur la durée... raison pour laquelle j'ai tout basculé.
Et j'ai encore souvenir de leur partenariat avec La Financière Roche noire (souvenir de vieux, leur GP de l'époque), qui m'avait bien coulé dans les années 2012 lors de la crise de la dette.

Et mieux... Le World est composé à 65% d'US... et comme dirait Vance, et d'autres "pays quelconques." (Europe, japon, UK...)
En fait sa courbe suit celle des indices S&P500 et Nasdaq-100. Donc depuis des années j'investis uniquement sur ces 2 indices. Ce sont les US qui pilotent le monde financier et gare à ceux qui s'y attaquent...

La seule question que chacun doit se poser est quel est le % de risque sur mon patrimoine que j'accepte de prendre ? 30% ? 50% ? 80% ?. Sachant qu'à un instant T, les indices US peuvent baisser de 80% (cf 2008), arriverais je à dormir sans désinvestir ?
Aux US les riches sont à 70% de risque environ, chez nous 40%.
Et une formule possible (US) pour le % de risque, est "90% moins votre âge", à rééquilibrer chaque année...

Lisez le livre d'Epargnant 3.0 (le 1er), pou un débutant c'est parfait (la conclusion était, investissez dans un ETF World, ca prend 10min chaque mois).
 
Dernière modification:
j'ai eu une AV chez Bourso/ Generalli en gestion pilotée de 2018 à 2023 ; de 30% en euros au départ - choisi par mes soins - ils ont descendu à 0% : résultat perte de prés de 10 % sur 5 ans ( sur liv A cela aurait été + 12%!!!)
Jamais plus de produits bourso ......les frais etaient une cata
 
L'assurance vie, ça rend plus service à l'assureur qu'a l'assuré, on comprend vite pourquoi ils en proposent à toutes les sauces.
 
Ricoco a dit:
L'assurance vie, ça rend plus service à l'assureur qu'a l'assuré, on comprend vite pourquoi ils en proposent à toutes les sauces.

Non c’est un excellent outil patrimonial et d’épargne, il faut juste gérer soi même
 
l'assurance vie c'est tout ou partie pour les dettes monstrueuses de l'état ! on prend un sérieux risque sur le remboursement ....
 
hector225 a dit:
l'assurance vie c'est tout ou partie pour les dettes monstrueuses de l'état ! on prend un sérieux risque sur le remboursement ....
Bonjour,
Votre contribution se base sur quel fondement ? :unsure:

[lien réservé abonné]
 
0. C'est quoi le rapport avec le fil ?
1. Encore quelqu'un qui mélange fonds euro et assurance-vie
2. Cela fait longtemps que les fonds € ne sont plus exclusivement de la dette d'Etat
3. J'ai beau être très sceptique sur la capacité de la France à se réformer et à baisser drastiquement les dépenses sociales (retraites en particulier), pour l'instant les CDS ne disent pas la même histoire

Un peu comme sur tout, prudence est mère de vertu, et si on est inquiet sur la capacité de la France à honorer sa dette, il y a plein de façons de diversifier intelligemment. Y compris en AV
 
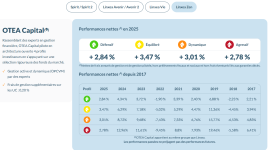
Mise à jour sur les performances 2025.

Pour rappel, le MSCI World Euro fait +7%, et on va partir du principe que le fonds € a rapporté 3%. Je ne parle même pas du CAC 40 qui fait +10% sur 2025 (coucou MeilleurTaux, qui se garde bien de se comparer au CAC cette année)

Chez Linxea, qu'on commentait plus haut, en prenant Spirit conseillé par Otea (donc la même maison que Linxea) :
  • Le défensif ne rapporte même pas le fonds €.
  • L'équilibré (50% sécurisé, 50% risqué) fait 4.5%, vs 5.5% sur l'équivalent MSCI World EURO + fonds €. Et, mais je ne conseille pas, +6.5% sur CAC 40 + fonds €
  • L'agressif (en théorie pas loin du 100% actions) fait 3.7%. On parle de plus de 3 points d'écart de performance.
J'ai un mot : catastrophique

1788276184955.png

Et encore, il y a pire : Linxea Zen
1788277043050.png

Pas d'erreur à faire, c'est globalement partout pareil. Recension plus complète ici de différentes AV par année
  • [lien réservé abonné]
  • [lien réservé abonné]
  • [lien réservé abonné]
Où l'on notera en particulier, que les meilleurs d'une année sont rarement ceux de l'année suivante...

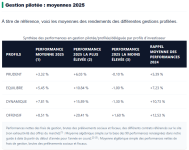
En regardant juste 2025, quelques leçons intéressantes
1788277424803.png

  • Dispersions énormes. Tu est à peu près dans la loterie je pense qu'on peut le dire
  • Tu arrives à des performances parfois un peu supérieures au benchmark, si si (cf. la moyenne sur Dynamique et Offensif). Pourquoi ?
    • Biais domestique (plus de valeurs européennes, qui ont très bien performé en 2025 là où le world est pénalisé par un effet USD
    • Choix de fonds hedgés (même remarque)
Dans les deux cas, ça me semble de mauvaises raisons de "surperformer". Mauvaises pourquoi ? Car l'approche bon père de famille est d'être exposé aux indices les plus larges possibles, de se diversifier géographiquement, pas de surpondérer le CAC ou l'Eurostoxx. Ca marche une année, c'est déconseillé globalement.

Et car le hedgé, c'est coûteux. Pareillement, ça peut marcher un an mais sur le long terme, c'est plutôt à éviter.

Et sans surprise, quand on regarde la performance 2024, vs le théorique de 22% sur de l'agressif, c'était atteint par uniquement une gestion pilotée (Ramify)...
 
Dernière modification:
Merci pour ce compte rendu. Correction nécessaire sur le CAC40 ? Je trouve 10% en 2025 de mon côté
 
Remy_Thoiry a dit:
Merci pour ce compte rendu. Correction nécessaire sur le CAC40 ? Je trouve 10% en 2025 de mon côté
Oui bien sur, coquille corrigée
 
Merci @Axiles pour cette mise à jour, le travail comparatif est très parlant.

Bien entendu qui ne s'est jamais posé la question de la gestion piloté au moment d'ouvrir une AV, voir pour un versement complémentaire.

Je partage la conclusion générale, mais je nuancerais légèrement la méthode de comparaison. Sur une année, confronter un profil équilibré à un portefeuille 50 % MSCI World / 50 % fonds euro constitue un bon test de cohérence, mais pas encore un véritable benchmark si l’on ne connaît pas précisément l’exposition moyenne du mandat : part d’actions réellement détenue, obligations, zones géographiques, couverture du risque de change, volatilité et drawdown.

Inversement, c’est justement ce manque d’informations qui rend la communication des gestions pilotées très contestable. Un reporting sérieux devrait indiquer pour chaque mandat :
un benchmark composite fixé à l’avance, par exemple 50 % MSCI World / 50 % fonds euro
la performance nette de tous les frais, comparée sur 3, 5 et 10 ans
la volatilité et la perte maximale. Ou/Et au moins l'afficher sur l'historique
l’exposition moyenne réelle aux différentes classes d’actifs.

Je nuancerais également l’idée selon laquelle un biais européen ou la couverture du change seraient nécessairement de « mauvaises » raisons de surperformer. Cela peut correspondre à un choix de diversification parfaitement défendable. Cela devient critiquable si ce choix est coûteux, opportuniste, mal expliqué et ne produit aucune valeur sur la durée.

À mes yeux, le principal problème n’est donc pas qu’une gestion pilotée s’écarte du MSCI World. C’est qu’elle facture une délégation sans permettre au client de vérifier clairement si elle a créé de la valeur par rapport au risque réellement pris.

Car un gestion pilotée peut très bien avoir un rdt inférieur au msci world mais avoir limité les risques par un exposition plus large et plus équilibrée que du 100% actions
 
Pendragon a dit:
Car un gestion pilotée peut très bien avoir un rdt inférieur au msci world mais avoir limité les risques par un exposition plus large et plus équilibrée que du 100% actions
C'est tout à fait exact.
Mais les fois où je m'étais "amusé" à faire la comparaison les années où le MSCI World avait baissé, c'était encore à l'avantage du MSCI World. Même dans la baisse, la gestion pilotée faisait moins bien.
 
Retour
Haut