Immobilier - la nouvelle donne

MDacier a dit:
Pas mieux !
A l heure actuelle, les vendeurs de biens immobiliers commencent seulement a comprendre qu'a moins d un bien d'exception, ils devront revoir leur prix a la baisse ...

Olivier Berruyer le disais déjà dans elucid que le marché immobilier français ne sera plus jamais le même que celui que on a connu
 
Crédits immobiliers : vers des taux d’intérêts à 4% sur 20 ans
[lien réservé abonné]
 
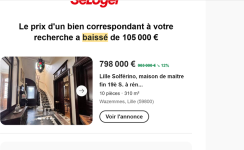
Certaines AI "d'exception "ne cache plus les baisses anecdotiques sur leurs biens (12% de baisse sur 903 000€ en moins de 15 jours de publication)
Logements devenus trop grands (ancienne maison pour les grandes familles vs famille mono parentale etc etc, trop chers à chauffer à cause du prix de l'énergie.
Capture d'écran 2026-10-29 083209.png
 
gawito a dit:
Certaines AI "d'exception "ne cache plus les baisses anecdotiques sur leurs biens (12% de baisse sur 903 000€ en moins de 15 jours de publication)
Logements devenus trop grands (ancienne maison pour les grandes familles vs famille mono parentale etc etc, trop chers à chauffer à cause du prix de l'énergie.

Ca semble un effet d'annonce pour donner l'impression aux acheteurs potentiels naifs qu'il peuvent faire une bonne affaire.
Si le prix correspond au prix du marché, il ne baisse pas de 12% en 15 jours ...
 
Pour l'avoir vécu: ( résumé par Claude)

Le krach immobilier français des années 90

  • Avant : la bulle (1985-1990). Crédit facile, spéculation et investissement locatif défiscalisé ont fait flamber les prix, surtout à Paris, où ils ont à peu près doublé en quelques années.
  • Le retournement (1990-1991). Les taux d’intérêt montent, la guerre du Golfe et le ralentissement économique fragilisent la confiance, et les acheteurs se raréfient.
  • La baisse (1991-1997). Les prix reculent pendant six ans environ : autour de 30 % à Paris et de 20 à 25 % en moyenne nationale, en valeur nominale. La récession de 1993 aggrave la chute.
  • Les conséquences. Faillites de promoteurs et de foncières, banques fortement touchées (le Crédit Lyonnais en est l’exemple le plus connu), ménages en difficulté pour rembourser des prêts contractés au sommet.
  • La reprise (à partir de 1998). Les taux baissent durablement, l’économie repart et les prix remontent, avec une hausse très forte dans les années 2000.
Rien de nouveau sous le soleil
 
MDacier a dit:
Crédits immobiliers : vers des taux d’intérêts à 4% sur 20 ans
[lien réservé abonné]
C'est déjà le cas chez Bourso et le CA m'a annoncé une hausse également.
 
Et du coup les vendeurs sont plus ouverts à la négociation .... en fait le prix annoncé prend déjà en compte cette marge, et celui qui paie sans discuter par "FOMO" est en fait le dindon.

Sur ce, je vais me préparer pour ma 3ème visite de la semaine :biggrin:
 
pchmartin a dit:
Pour l'avoir vécu: ( résumé par Claude)

Le krach immobilier français des années 90

  • Avant : la bulle (1985-1990). Crédit facile, spéculation et investissement locatif défiscalisé ont fait flamber les prix, surtout à Paris, où ils ont à peu près doublé en quelques années.
  • Le retournement (1990-1991). Les taux d’intérêt montent, la guerre du Golfe et le ralentissement économique fragilisent la confiance, et les acheteurs se raréfient.
  • La baisse (1991-1997). Les prix reculent pendant six ans environ : autour de 30 % à Paris et de 20 à 25 % en moyenne nationale, en valeur nominale. La récession de 1993 aggrave la chute.
  • Les conséquences. Faillites de promoteurs et de foncières, banques fortement touchées (le Crédit Lyonnais en est l’exemple le plus connu), ménages en difficulté pour rembourser des prêts contractés au sommet.
  • La reprise (à partir de 1998). Les taux baissent durablement, l’économie repart et les prix remontent, avec une hausse très forte dans les années 2000.
Rien de nouveau sous le soleil
Vraiment a côté de la plaque cette IA.
La crise a été créé par une bulle, liée à la revente des promesses de ventes.
Pratique interdite depuis.
Un agent immobilier signe une promesse de vente d'un bien à 100 kf.
Sachant que le marché est porteur, il revend la promesse à 115kf. Le nouvel acheteur la revend à 125kf.
Des dizaines de milliers de promesses se revendaient de mains en mains...
J'en connaissais qui avaient 100 promesses à revendre..
Un simple coup de vent a fait faillir cette pyramide..
 
Dernière modification:
D-Jack a dit:
Et du coup les vendeurs sont plus ouverts à la négociation .... en fait le prix annoncé prend déjà en compte cette marge, et celui qui paie sans discuter par "FOMO" est en fait le dindon.

Sur ce, je vais me préparer pour ma 3ème visite de la semaine :biggrin:
L'augmentation des taux d'intérêt met surtout la pression sur l'acheteur qui veut vraiment acheter.
Par contre, ça peut décourager les projets immobiliers de ceux qui sont en réflexion.
 
moietmoi a dit:
Vraiment a côté de la plaque cette IA.
La crise a été créé par une bulle, liée à la revente des promesses de ventes.
Pratique interdite depuis.
Un agent immobilier signe une promesse de vente d'un bien à 100 kf.
Sachant que le marché est porteur, il revend la promesse à 115kf. Le nouvel acheteur la revend à 125kf.
Des dizaines de milliers de promesses se revendaient de mains en mains...
J'en connaissais qui avaient 100 promesses à revendre..
Un simple coup de vent a fait faillir cette pyramide..
Si vous relisez le post vous verrez le mot SPECULATION .. et ce que vous décrivez en est une !!

Je vois pas en quoi Claude est à côté de la plaque ... surtout que Gemini pense la même chose et que moi qui habitait la Région Parisienne à cette époque j'ai constaté le phénomène sur les prix ( transactions en 83, 88 et 98 et 2005)


Entre 1985 et 2000, le marché immobilier français a traversé un cycle complet marqué par une euphorie spéculative à la fin des années 1980, suivie d'une grave crise au cours des années 1990, avant de connaître un rebond au tournant de l'an 2000. [1 [lien réservé abonné], 2 [lien réservé abonné]]


1. La phase d'expansion et le pic de 1985–1991
    • La hausse des prix : Après les années de forte inflation du début des années 1980, le marché repart fortement à la hausse à partir de 1985, porté par la spéculation, l'ouverture du crédit et une forte demande, notamment en Île-de-France et dans les grandes métropoles. [1 [lien réservé abonné], 2 [lien réservé abonné]]
    • Le sommet : Le cycle haussier atteint son point culminant autour de 1990–1991, où les prix des logements (particulièrement à Paris) atteignent des niveaux très élevés déconnectés des revenus réels. [1 [lien réservé abonné], 2 [lien réservé abonné]]
    • Les volumes : Les transactions augmentent d'abord massivement avant de se tasser dès 1990. [1 [lien réservé abonné]]

2. La crise immobilière des années 1990 (1992–1997)
    • Le retournement : À partir de 1992, le marché s'effondre sous le poids de taux d'intérêt élevés et d'une conjoncture économique difficile.
    • La baisse des prix : Les prix entament une chute durable (qui dure environ 5 ans selon les analyses de l'IGEDD/Friggit [lien réservé abonné]). Dans certaines zones comme Paris, les classes moyennes subissent une correction sévère des prix et une raréfaction des acheteurs. [1 [lien réservé abonné], 2 [lien réservé abonné]]
    • Le point bas : Le marché touche son point bas autour de 1997–1998. À cette époque, les prix nominaux ont presque regagné leur niveau de départ de 1985, donnant l'impression que « la boucle était bouclée ». [1 [lien réservé abonné], 2 [lien réservé abonné], 3 [lien réservé abonné]]


3. La reprise et le prélude à l'envolée (1998–2000)
    • La stabilisation et le redémarrage : Dès 1997–1998, la baisse des taux d'intérêt et l'amélioration de la confiance des ménages favorisent un retour progressif des acheteurs. [1 [lien réservé abonné]]
    • Repère chiffré : En France, le prix moyen au mètre carré dans l'ancien remonte doucement, s'établissant autour de 1 056 €/m² en 1995 pour atteindre environ 1 306 €/m² en l'an 2000. [1 [lien réservé abonné]]
    • Le tournant structurel : L'an 2000 marque la fin de cette période cyclique classique et ouvre la porte à une envolée historique et continue des prix des logements au cours des années 2000. [1 [lien réservé abonné], 2 [lien réservé abonné]]


pchmartin a dit:
Si vous relisez le post vous verrez le mot SPECULATION .. et ce que vous décrivez en est une
Exact.
Mais en lisant spéculation on peut penser que c'est l'investisseur qui espère un meilleur prix de son bien.
La crise n'est pas venu de là, mais des professionnels.
Ce que je voulais préciser c'est la cause principale de l'emballement des prix qui est une bulle sur les promesses de vente, et qui a provoqué un effondrement lorsqu'il a fallut se débarrasser des promesses .
Je reconnais dans le cycle décrit ce que j'ai vécu.
 
Oui tous professionnels confondus, AI, notaires, marchands de biens, et les collectivités qui recoltaient DMTO .Tout le monde était content.
Donc l immo était vu comme un placement ,sauf qu en bourse tu perds tu gagnes, en immo avec l inertie tu mets du temps à comprendre.... et a baisser ton prix de vente car tu acceptes pas
 
Al56 a dit:
L'augmentation des taux d'intérêt met surtout la pression sur l'acheteur qui veut vraiment acheter.
Par contre, ça peut décourager les projets immobiliers de ceux qui sont en réflexion.
Tout à fait mais cela favorise les acheteurs qui n'ont pas besoin d'emprunter.... j'ai eu le même commentaire de la part de l'agent immo de la maison visitée aujourd'hui et de celui de celle visitée hier (représentant un notaire): le marché est compliqué en ce moment, d'une part à cause de la remontée des taux (actuellement ~3,5% sur 20 ans), et d'autre part la position d'attente des acheteurs à cause de la présidentielle l'an prochain...
Mon cas étant différent puisque c'est ma future RP que je recherche (pas un investissement de rapport)... et donc pour les deux j'ai un dossier en or ... pour négocier les prix.
 
pchmartin a dit:
Pour l'avoir vécu:

...
pchmartin a dit:
ménages en difficulté pour rembourser des prêts contractés au sommet.
?
On parle bien de la France ?
Donc avec quasiment jamais de prêts a taux variable !

En quoi un ménage ayant souscrit dans les années 90 aurait eu soudainement davantage de difficultés a rembourser un prêt dont la mensualité n'a pas bougé ???
 
MDacier a dit:
...

?
On parle bien de la France ?
Donc avec quasiment jamais de prêts a taux variable !

En quoi un ménage ayant souscrit dans les années 90 aurait eu soudainement davantage de difficultés a rembourser un prêt dont la mensualité n'a pas bougé ???
Si un accident de Vie pas prévu arrive. Ton fameux ménage des années 90, il emprunte a trentes ans puis se mange un divorce,un licenciement ...
 
Mr_Chiffre a dit:
Si un accident de Vie pas prévu arrive. Ton fameux ménage des années 90, il emprunte a trentes ans puis se mange un divorce,un licenciement ...
Ok. Mais les accidents de vie, ça n'est malheureusement pas lié a l'époque ...

Par ailleurs les emprunts a 30 ans, pas l'impression que ça soit très fréquent.
Et si on est licencié, c'est couvert par l AE a priori.
 
Bonjour,
MDacier a dit:
Par ailleurs les emprunts a 30 ans, pas l'impression que ça soit très fréquent.
A une époque (= plus de 20 ans) il y en a cependant eu pas mal; surtout pour des emprunteurs jeunes (pas de très gros revenus) avec l'intention de procéder à une renégociation ou/et un remboursement anticipé dès que possible.
MDacier a dit:
Et si on est licencié, c'est couvert par l AE a priori.
Si vous voulez parler de l'assurance perte d'emploi (?) il faut préciser que la prise en charge est limitée dans le temps; très souvent 24 mois.
 
Le logement pèse de plus en plus lourd dans le budget des ménages et freine l’accès à la propriété, que les Français considèrent pourtant d’abord comme une sécurité pour l’avenir. C’est ce qui ressort de l’étude Ipsos BVA-CESI menée pour Le Figaro Immobilier et Franceinfo, à six mois d’une élection présidentielle où le logement s’invite comme enjeu de campagne.

Près de huit Français sur dix (79 %) estiment que leurs dépenses de logement occupent une part plus importante de leur budget qu’il y a quelques années. Pour 52 % des répondants, cette charge est difficile à supporter, une part qui monte à 62 % chez les locataires. Conséquence : 39 % déclarent avoir déjà dû renoncer à des dépenses essentielles, comme l’alimentation ou le chauffage, pour régler leur logement.

Le coût du logement pèse aussi sur les projets de vie : 36 % des moins de 35 ans disent en avoir déjà reporté un pour cette raison, deux fois plus que l’ensemble des Français (18 %).
 
Je confirme que l'augmentations des charges de copropriété a été très sensible pour moi. J'étais à l'AG semaine dernière. L'évolution est de l'ordre de 10 à 15% par an sur les 5 dernières années...
 
Aristide a dit:
Bonjour,

A une époque (= plus de 20 ans) il y en a cependant eu pas mal; surtout pour des emprunteurs jeunes (pas de très gros revenus) avec l'intention de procéder à une renégociation ou/et un remboursement anticipé dès que possible.

Si vous voulez parler de l'assurance perte d'emploi (?) il faut préciser que la prise en charge est limitée dans le temps; très souvent 24 mois.
Ok.
J'ignorais pour les prêts sur 30 ans ...

Pour l'assurance perte d'emploi, c'est en effet souvent limité dans le temps.

Encore une fois, ces aléas ne me semblent pas avoir été plus fréquents a l'époque qu'aujourd'hui
 
Retour
Haut