Fonds obligataire daté à 7 %

Spread France - Allemagne : ou en est-on ?
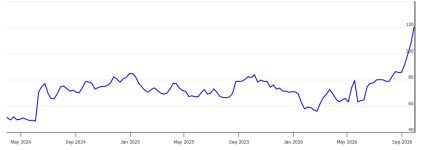
Évolution depuis Oct 2024.

On peut voir le stress du spread depuis l'été, debut Juin 2026 : 64 points de base, aujourd'hui 128 points.
Et ceci n'est que le spread. La France subit également en plus, la montée du taux allemand.

On est loin du score à 80 points (qui n’était déjà pas brillant), lors du refus de la confiance au gouvernement demandé par l'ancien 1e ministre M Bayrou début Sept 2025.

Cette montée fulgurante du taux à 10 francais, dans un contexte budgétaire troublé, une dette abyssale, et des élections présidentielles à risque pour les investisseurs de dette, n'est malheureusement pas forcement arrivée à son terme ....


1790799752392.png
 
Dernière modification:
cacman a dit:
Oui absolument , la véritable opportunité c était de les avoir cédé il y a 1 mois et de commencer progressivement à rentrer pour capter des rendements nets supérieurs à 4,5%( hors taux de défaut significatif)
On ne peut pas dire qu'on ne l'a pas déjà répété n fois sur ce forum !
Certains experts du marché obligataire pensent que le taux US 10 ans peut encore monter un peu au delà des 5,5%, mais que la FED a les armes pour ne pas les laisser passer 6% (cela tuerait les besoins d'investissement pour l'IA). Ce qui laisserait penser que l'essentiel de la hausse est dans les cours. La France conservera son spread tant qu'on aura pas un budget sérieux, mais là aussi la BCE veille tout en profitant des élections pour laisser monter la pression (dernière chance pour nous de traiter réellement ce sujet en étant souverain). On peut quand même parier sur une détente obligataire dans quelque temps, à suivre de près, sans essayer de saisir le point bas comme d'habitude.
[lien réservé abonné]
 
FredG_ProD a dit:
On ne peut pas dire qu'on ne l'a pas déjà répété n fois sur ce forum !
Certains experts du marché obligataire pensent que le taux US 10 ans peut encore monter un peu au delà des 5,5%, mais que la FED a les armes pour ne pas les laisser passer 6% (cela tuerait les besoins d'investissement pour l'IA). Ce qui laisserait penser que l'essentiel de la hausse est dans les cours. La France conservera son spread tant qu'on aura pas un budget sérieux, mais là aussi la BCE veille tout en profitant des élections pour laisser monter la pression (dernière chance pour nous de traiter réellement ce sujet en étant souverain). On peut quand même parier sur une détente obligataire dans quelque temps, à suivre de près, sans essayer de saisir le point bas comme d'habitude.
[lien réservé abonné]
La Fed gère les taux courts.
La crise obligataire peut arriver par les taux longs, fixés par le marché.

Ce que peut faire le Trésor Américain (la Fed peut probablement faire aussi, à vérifier), c'est acheter des bons du Trésor 10 ou 30 ans, pour tenter d'apaiser le marché.

C'est ce que Scott Bessent a fait cet été (19 Août), et ça été un flop complet.

Si les taux longs continuent a monter, la crise obligataire s'accentuera, mais quel est le point de rupture, et les conséquences ?
Une dévaluation du dollar ? Une dedollarisation encore plus forte ?
Une crise mondiale avec contamination du marché américain ?
Une mise en danger du financement de la tech mais aussi de l'ensemble de l'économie ? Et des conséquences fortes sur le marché des actions ?

Qu'est ce qui vous fait penser qu'on est presque arrivé au point haut ? Ou qu'il existe un plafond de verre à 6% ? Sans que le système passe par une crise profonde ?

Bien sur, personne n'espère un tel schema.

Ceci dit, je pense aussi qu'un pays aurait beaucoup de mal a assumer des taux 10 ans >= 6% , et qu'il pourrait y avoir des flux financiers du marché actions vers le marché obligataire, et viendrait apaiser ce marché.

Les acteurs de l'IA americains ne pourront pas se permettre des taux d'emprunt trop élevés, au risque de laisser la Chine passer devant.

Une des clefs possible est probablement une réouverture du détroit d'Ormuz dans un schema négocié, même si ça ne réglera pas tout, mais ça redonnera des perspectives.

J'espere donc qu'on saura saisir cette clef, avec dans le calendrier, les midterms debut Novembre.
Un intérêt pour la Chine et l'Iran que Trump perde les 2 chambres, donc mieux d'attendre 1 mois, que les midterms soient passés, ou alors un accord dans des conditions non acceptables par les américains.
 
Dernière modification:
#CourbesFD
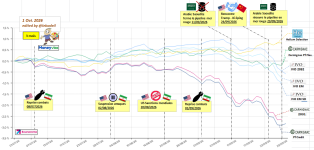
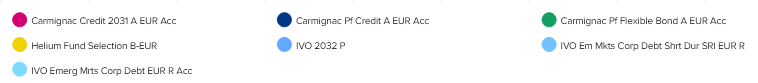
Un graphe sur 3 mois de nos fonds obligataires et fonds datés, avec quelques étiquettes d'actualité.

Helium (perf absolue a pris largement la tête) avec peu de volatilité, et une progression régulière.

Les 3 IVO émergents sont baisse depuis début Sept.

Les Carmignac 2031 et Pflio Credit souffrent fortement de la situation conjoncturelle (depuis Mi Août).
sur 3 mois , la baisse est de -2.5% à -3%.
Le rebond viendra .... mais pas encore mature pour moi !

Carmignac Pflio Flexible arrive à maintenir la tête hors de l'eau ....

1790871223330.png

1790871244755.png
 
De mon côté, je suis enfin sorti de Carmignac Crédit 2027 après une piètre performance en 2026. Reste à savoir où mettre les liquidités qui dorment sagement. Tout est ouvert, mais difficile de trancher dans cette période d'accélération de la hausse des taux.... J'imagine pas être le seul à savoir quoi acheter en ce moment.
 
Le taux 10 ans allemand s'est détendu depuis hier 9h00 passant de 3.64% a 3.47% ce matin. Pourquoi ?

On parle d'un transfert de capitaux issus des marchés actions qui crée une pression acheteuse sur le 10 ans allemand, provoquant mécaniquement la baisse de son taux de rendement.

Ceci malgré un contexte d'inflation énergétique persistante, avec un cours du pétrole autour de 100$.

Côté français 10 ans, le spread France - Allemagne continue d'augmenter , aujourd'hui a 143 points de base, soit +56 points en 1 mois.
 
Dernière modification:
Cette hausse est bonne que pour les fonds euros ?
 
Trackers a dit:
Cette hausse est bonne que pour les fonds euros ?
Hausse des taux favorable au fonds Euros ?
Oui à condition que l'AV puisse collecter massivement maintenant.
On peut donc espérer des bonus en 2027.

C'est le cas en 2026, même si on constate une collecte nette (collecte - décollecte) diminuée de moitié en Août 2026 (2 milliards) versus Août 2025 (3.9 milliards €).

Attention, au delà de la collecte nette de l'AV, il faut prendre en compte la partie fonds Euros (200 millions €) , donc une faible partie de la collecte, le principal est donc allé sur les UC.

Cependant, l'assureur possède comme un gros paquebot, un tirant d'eau, un stock de vieilles obligations avec un rendement plus faible. La collecte est donc importante, car en cas de retrait trop important , l'assureur serait obliger de vendre ses obligations à perte (avec dans un cas extreme, une protection via la loi Sapin 2)

Il y aura probablement une amélioration de rendement sur le fonds euros "moyen" en 2026 , estimée à 2.9% contre 2.6% en 2025. La hausse sera donc limitée (lissée) en regard de la hausse des taux.

A noter également, que le livret A verra probablement son taux remonter en Février prochain, avec une possible concurrence vis à vis du fonds Euros.
 
Dernière modification:
Si on choisissait de revenir sur du fonds daté européen 2031, 2032, il vaudrait mieux choisir un fonds peu exposé à la partie française, qui voit son spread monter inexorablement par rapport à l'Allemagne.

Ce spread reflète l’inquiétude des marchés vis à vis de la crédibilité de la France à voter un budget équilibré pour 2027, limiter la hausse de la dette, améliorer la croissance, et inquiétudes sur la présidentielle.
Les récentes émeutes des lycéens, avec la casse associée, ne va pas arranger la situation ....

On avait fait cet exercice, d'identifier pour chaque fonds européen, la part francaise, au moment de la demande du 1e ministre Bayrou en Sept 2025.

1790935192397.png
 
Dernière modification:
Oui, Carmignac 2031 par exemple est exposé France à hauteur de 17%. Sachant quand même qu'on "lock" une performance, donc si on garde jusqu'au terme et en l'absence de défaut la VL devrait suivre.
 
lebadeil a dit:
Le taux 10 ans allemand s'est détendu depuis hier 9h00 passant de 3.64% a 3.47% ce matin. Pourquoi ?

On parle d'un transfert de capitaux issus des marchés actions qui crée une pression acheteuse sur le 10 ans allemand, provoquant mécaniquement la baisse de son taux de rendement.
Salut,
Par contre le marché action monte aujourd'hui, donc je ne sais pas d'où vient l'argent sur le marché obligataire, de la petite baisse hier ? ...
Nasdaq100, Acwi, ou uniquement Stoxx600 et Emerging Market, j'ai pas encore décidé quoi acheter (et peut être que ça changera rien !) 😊😊
 
Stef29 a dit:
En étant optimiste, ceux qui ont conservé leurs fonds datés malgré la baisse peuvent potentiellement en tirer un bon rendement à l’échéance. La remontée des taux a fait baisser leur valeur aujourd’hui, mais elle augmente aussi les rendements futurs. À condition d’aller jusqu’au terme et en l’absence de défauts importants, cette baisse pourrait donc finalement se transformer en opportunité pour nos fonds datés.
C'est mon cas, mais je ne vois qu'opportunité si on a fait un aller-retour (étant à échéance, la baisse constatée se reporte mécaniquement sur la période future), me trompais-je ?

Par contre vu la hausse des taux, cela peut devenir intéressant d'y revenir (voire par palier vu encore l'incertitude). Pour ma part n'ayant pas bougé, j'ai pas mal d'échéance 2027 que je pense vendre pour racheter de l'échéance plus lointaine (la faible sensibilité des fonds 2027 fait qu'on ne pourra plus gagner en terme de valorisation si baisse de taux (même si on n'y est pas encore...)). Le raisonnement se tient ?

On dirait malheureusement que pchmartin ne fait plus son reporting 😞 avec un nombre de fonds assez exhaustif, qui pourrait être utile dans cette période ou les fonds obligataires peuvent redevenir intéressants.
J'en profite pour remercier lebadeil qui nous fournit tjs bcp d'éléments, d'autant plus maintenant où ça va être intéressant de scruter les YTM (moyen et par fonds)...

Votre avis : vous commencez à vous repositionner, patientez encore,... (car au passage, pas simple de trouver d'autres placements intéressants actuellement) ?
 
vince944 a dit:
De mon côté, je suis enfin sorti de Carmignac Crédit 2027 après une piètre performance en 2026. Reste à savoir où mettre les liquidités qui dorment sagement. Tout est ouvert, mais difficile de trancher dans cette période d'accélération de la hausse des taux.... J'imagine pas être le seul à savoir quoi acheter en ce moment.
Au risque de me faire tancer comme ce fut le cas en mars 2026 lorsque j ai écrit qu on pouvait commencer à entrer sur les fonds datés, je pense que l on peut commencer à revenir sur cette thématique .
En mars on m’avait même écrit sur ma messagerie pour me dire ne pas inciter le forum à acheter ..
je sais que la peur est toujours un sentiment qui rallie les foules mais je pense que l on peut prendre un peu de recul sur la situation.
Comme on dit souvent les arbres ne montent pas jusqu au ciel et je pense qu en l occurence sur l obligataire le pire n est jamais certain .
Et inévitablement la bascule va arrriver. Sauf à prévoir une catastrophe mondiale (auquel cas on aura d autres soucis que l obligataire ) , la hausse des taux va finir par attirer des acheteurs , un rendement de 6%va détourner certains des actions pour se tourner vers l obligataire .
Je ne sais quand le point de bascule aura lieu, anticiper le point bas est un exercice difficile, auquel cas il faut se poser de savoir si les taux de rendement actuels sont suffisamment attractifs pour mériter de commencer à y mettre son argent .
Perso j ai commencé à reprendre des fonds datés ( pour avoir une certaine sécurité sur la durée du fonds et locker un rendement à l achat )
Actuellement il est facile de trouver des rendements supérieurs à 4,5% voire même jusqu’à quasiment 6% nets de frais de gestion.
Ceci n est absolument pas un conseil , chacun est libre de ses choix , c est juste pour éclairer Vince944 sur les pistes possibles actuellement ..
Quant aux fonds , j ai déjà donné quelques noms à titre indicatif …
 
cacman a dit:
Au risque de me faire tancer comme ce fut le cas en mars 2026 lorsque j ai écrit qu on pouvait commencer à entrer sur les fonds datés, je pense que l on peut commencer à revenir sur cette thématique .
En mars on m’avait même écrit sur ma messagerie pour me dire ne pas inciter le forum à acheter ..
je sais que la peur est toujours un sentiment qui rallie les foules mais je pense que l on peut prendre un peu de recul sur la situation.
Comme on dit souvent les arbres ne montent pas jusqu au ciel et je pense qu en l occurence sur l obligataire le pire n est jamais certain .
Et inévitablement la bascule va arrriver. Sauf à prévoir une catastrophe mondiale (auquel cas on aura d autres soucis que l obligataire ) , la hausse des taux va finir par attirer des acheteurs , un rendement de 6%va détourner certains des actions pour se tourner vers l obligataire .
Je ne sais quand le point de bascule aura lieu, anticiper le point bas est un exercice difficile, auquel cas il faut se poser de savoir si les taux de rendement actuels sont suffisamment attractifs pour mériter de commencer à y mettre son argent .
Perso j ai commencé à reprendre des fonds datés ( pour avoir une certaine sécurité sur la durée du fonds et locker un rendement à l achat )
Actuellement il est facile de trouver des rendements supérieurs à 4,5% voire même jusqu’à quasiment 6% nets de frais de gestion.
Ceci n est absolument pas un conseil , chacun est libre de ses choix , c est juste pour éclairer Vince944 sur les pistes possibles actuellement ..
Quant aux fonds , j ai déjà donné quelques noms à titre indicatif …

Je commencerais aussi à être sur ce point de vue : il y a un plafond au dessus duquel les pays devront faire le nécessaire sans quoi la dette deviendra insoutenable, je ne vois guère le taux des OAT 10 dépasser les 6% par exemple. Pour l'instant les spreads HY sont écrasés par contre, et il me semble plus opportun de profiter des taux souverains hauts ou des placements en dépendant relativement directement (SIIC/REITs qui se font défoncer actuellement, valeurs de croissance pure). Les fonds datés étant souvent sur du corporate principalement, ce n'est peut etre pas par la que j'irais en priorité. Un ETF 7-10 ans sur la dette européenne peut etre ? et progressivement bien entendu
 
flatty35 a dit:
Je commencerais aussi à être sur ce point de vue : il y a un plafond au dessus duquel les pays devront faire le nécessaire sans quoi la dette deviendra insoutenable, je ne vois guère le taux des OAT 10 dépasser les 6% par exemple. Pour l'instant les spreads HY sont écrasés par contre, et il me semble plus opportun de profiter des taux souverains hauts ou des placements en dépendant relativement directement (SIIC/REITs qui se font défoncer actuellement, valeurs de croissance pure). Les fonds datés étant souvent sur du corporate principalement, ce n'est peut etre pas par la que j'irais en priorité. Un ETF 7-10 ans sur la dette européenne peut etre ? et progressivement bien entendu
Hello @flatty35 , as tu un fonds ETF souvetain européen en tête 7 -10 ans, dispo sur AV. L'as tu comparé a du IG européen 2031 ?

Je pense rerentrer bientôt sur du fonds IG européen progressivement, en limitant le % France, sauf si @flatty35 nous sort une option meilleure en AV.
 
flatty35 a dit:
Je commencerais aussi à être sur ce point de vue : il y a un plafond au dessus duquel les pays devront faire le nécessaire sans quoi la dette deviendra insoutenable, je ne vois guère le taux des OAT 10 dépasser les 6% par exemple. Pour l'instant les spreads HY sont écrasés par contre, et il me semble plus opportun de profiter des taux souverains hauts ou des placements en dépendant relativement directement (SIIC/REITs qui se font défoncer actuellement, valeurs de croissance pure). Les fonds datés étant souvent sur du corporate principalement, ce n'est peut etre pas par la que j'irais en priorité. Un ETF 7-10 ans sur la dette européenne peut etre ? et progressivement bien entendu
Oui je partage cet avis également mais tu trouves ce type de placement en assurance vie ?
 
Cet ETF par exemple chez PD / Swisslife ?
Amundi Euro Government Bond 7-10Y UE Acc LU1287023185
 
Elguiweb a dit:
Cet ETF par exemple chez PD / Swisslife ?
Amundi Euro Government Bond 7-10Y UE Acc LU1287023185
IMG_7934.jpeg cela ne donne pas envie …..
 
cacman a dit:
Afficher la pièce jointe 57946 cela ne donne pas envie …..
C'est normal on vient de prendre une hausse de taux continue et assez forte. Les 7-10 ans ont une sensibilité assez forte, mettons 6 : si les taux (OAT 10 ans ou bund allemand par exemple) augmentent de 1% le fond perd 6%. Ca reste un placement a deux aspects :
- Court terme, si on pense que les taux vont se stabiliser ou redescendre : on fait le coupon actuel + une évnetuelle revalorisation si baisse de taux.
- long terme (10-15 ans) : en entrant dans le fond avec un rendement à 4-4.5% on peut espérer avoir cette moyenne de rendement en conservant le fond sur long terme (ou avant si les taux baissent donc). Car sur cette échelle de temps, soit les taux montent, mais cela augmente le rendement percu pendant les 10 prochaines années ce qui contrebalance, soit les taux stagnent et on touche en gros le rendement actuel, soit les taux baissent et on profite d'une revalorisation rapide de la part en plus des coupons.
 
Dans les épisodes précédents, on avait vu que les ETF obligataires dans le segment IG était globalement moins bons que les fonds gérés pour une échéance donnée.

Pourquoi ? Parce qu'un bon gestionnaire sait choisir les obligations d'entreprises dans la gamme du segment choisi HY, IG, et géographique.

Un ETF prend l'ensemble d'un groupe d'obligations pour une echeance donnée, et un secteur géographique, sans sélection, ce qui n'est pas favorable.

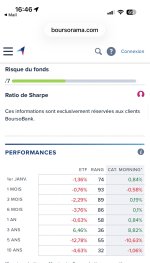
Dans le cas souverain, il faudrait regarder plus en détail, le tableau de performance . La composition (dont la France).

Autant je comprends pourquoi la performance 2026 est négative, autant je me pose la question sur une période de 3 à 5 ans.
Pas convaincu pour le moment, mais peut-être ai je loupé qq chose ?

Par ailleurs, le segment IG bénéficie d'une prime de risque, que n'a pas le segment souverain, et le cas de defaut est relativement marginal, sauf si les taux se mettent à s'envoler encore fortement.

D'ailleurs, on pourrait se demander qui est le plus à risque aujourd'hui, la France ou les entreprises IG ? Les entreprises ont montré qu'elles savent s'adapter à la conjoncture, et continuer leur business en France et surtout à l'export. Pour les mauvais élèves souverains, on peut douter !

Un avis ?
 
Dernière modification:
Retour
Haut