Fonds obligataire daté à 7 %

lebadeil a dit:
Dans les épisodes précédents, on avait vu que les ETF obligataires dans le segment IG était globalement moins bons que les fonds gérés pour une échéance donnée. Pourquoi ? Parce qu'un bon gestionnaire sait choisir les obligations d'entreprises dans la gamme su segment choisi HY, IG, et géographique.
Un ETF prend l'ensemble d'un groupe d'obligations dans une echeance donnée, sans sélection, ce qui n'est pas favorable.

Dans le cas souverain, il faudrait regarder plus en détail, le tableau de performance . La composition (dont la France).

Autant je comprends pourquoi la performance 2026 est négative, autant je me pose la question sur une période de 3 à 5 ans.
Pas convaincu pour le moment, mais peut-être ai je loupé qq chose ?

Par ailleurs, le segment IG bénéficie d'une prime de risque, que n'a pas le segment souverain, et le cas de defaut est relativement marginal, sauf si les taux se mettent à s'envoler encore fortement.

D'ailleurs, on pourrait se demander qui est le plus à risque aujourd'hui, la France ou les entreprises IG ? Les entreprises ont montré qu'elles savent s'adapter à la conjoncture. Pour les mauvais élèves souverains, on peut douter !

Mon point de vue :

Dans le segment IG pour moi tu porte le risque du segment souverain : les états ne feront pas défaut, ils taxeront plus et / ou imprimeront de la monnaie avant, pour que l'inflation absorbe le surcout de la dette.

Au final si tu as une dette IG, tu subiras l'inflation de la même manière, en plus du risque de défaut des titres IG.

Cela dit les institutionnels ne sont pas rassurés sur le segment souverain français, le cout du "credit default swap" pour la France vient de doubler en un mois mois, passant de 3.3% a 7.6% environ (pour couvrir une dette sur 5 ans)
 
Dernière modification:
flatty35 a dit:
Cela dit les institutionnels ne sont pas rassurés sur le segment souverain français, le cout du "credit default swap" pour la France vient de doubler en un mois mois, passant de 3.3% a 7.6% environ (pour couvrir une dette sur 5 ans)
On est d'accord sur le cas de la France !
 
flatty35 a dit:
C'est normal on vient de prendre une hausse de taux continue et assez forte. Les 7-10 ans ont une sensibilité assez forte, mettons 6 : si les taux (OAT 10 ans ou bund allemand par exemple) augmentent de 1% le fond perd 6%. Ca reste un placement a deux aspects :
- Court terme, si on pense que les taux vont se stabiliser ou redescendre : on fait le coupon actuel + une évnetuelle revalorisation si baisse de taux.
- long terme (10-15 ans) : en entrant dans le fond avec un rendement à 4-4.5% on peut espérer avoir cette moyenne de rendement en conservant le fond sur long terme (ou avant si les taux baissent donc). Car sur cette échelle de temps, soit les taux montent, mais cela augmente le rendement percu pendant les 10 prochaines années ce qui contrebalance, soit les taux stagnent et on touche en gros le rendement actuel, soit les taux baissent et on profite d'une revalorisation rapide de la part en plus des coupons.
Je ne suis pas favorables aux ETF sur la partie obligataire . De plus , visiblement les souverains ne sont pas aussi performants que les fonds datés ( qui eux aussi se sont pris la hausse des taux ) . Aussi si je dois prendre des risques sur l obligataire je préfère le faire avec des datés qui lockent une performance sur une durée . Par ailleurs , on peut aussi compter sur la performance du gérant pour bien choisir son panier et réaliser des arbitrages sur la période de détention pour limiter le risque de défaillance d entreprises et améliorer la perf . Et sur du risque limité , en souverain, je privilégie le fonds euro
 
#fondsdates

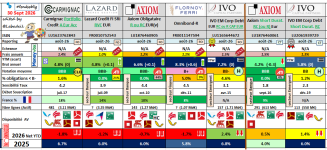
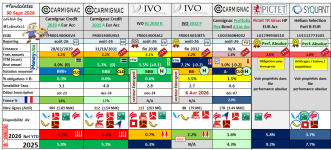
J'ai repris le tableau de suivi en rajoutant la part française pour chaque fonds.
J'ai laissé les performances YTD en date du 30 Sept.

1790966725447.png

1790966855600.png
 
cacman a dit:
Quelques exemples de fonds qui ont des YTM supérieurs à 4,5% nets de frais de gestion
Millésima 2030
Flornoy ferri 2029 et 2031
Sycoyeld 2030 et 2032
Ivo 2032
Sextant regatta 2031
Mandarine 2030 et 2032
Meilleurtaux horizon 2032
Bonjour @cacman , saurais-tu stp nous proposer une synthèse des fonds que tu proposes , sous forme de tableau , avec les principales caractéristiques, pour comparer à ceux que nous suivons régulièrement ici ?
Cela nous aiderait à faire notre marché.
J'imagine que tu l'as déjà fait pour proposer ces fonds, plutôt que d'autres ?
 
Dernière modification:
lebadeil a dit:
Bonjour @cacman , saurais-tu stp nous proposer une synthèse des fonds que tu proposes , sous forme de tableau , avec les principales caractéristiques, pour comparer à ceux que nous suivons régulièrement ici ?
Cela nous aiderait à faire notre marché.
J'imagine que tu l'as déjà fait pour proposer ces fonds, plutôt que d'autres ?
Oui je vais essayer de vous faire une synthèse mais je ne suis pas aussi doué que vous pour faire de si beaux tableaux
 
cacman a dit:
Oui je vais essayer de vous faire une synthèse mais je ne suis pas aussi doué que vous pour faire de si beaux tableaux
Merci @cacman , l'important, c'est ce qu'il y a dans la boîte, tanpis pour l'emballage ;).
La communauté en sera ravie !
 
Qu'est ce qui a fait baisser les taux 10 ans cette fin de semaine ?

1- Chiffres de l'emploi américain : La véritable détente observée sur le marché obligataire provient surtout de la publication, le même jour que le point 2 ci dessous, des chiffres de l'emploi américain plus faibles que prévu.
Ce ralentissement économique redonne de la marge de manœuvre à la Réserve fédérale (Fed) pour ne pas remonter ses taux directeurs, ce qui a entraîné une baisse sous-jacente des rendements des obligations d'État

2- Reflux des prix de l'énergie : le G7 décide de libérer les stocks stratégiques (100 millions de barils de pétrole sur 4 mois) , cela a immédiatement fait refluer les cours du brut.

PS. Je ne parle ici du cas du taux 10 ans francais, qui est dans la tourmente, pour d'autres raisons
 
#FDalternatifs

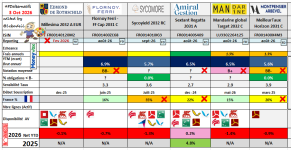
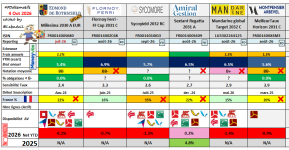
J'ai démarré le tableau des fonds datés europeens proposés par @cacman , qu'il complétera, commentera s'il le souhaite.

Ca m'a pris du temps de récupérer les données, mais je l'ai fait pour savoir si on avait loupé quelque chose dans notre sélection.

J'indique par une croix rouge pourquoi je ne retiens pas le fonds dans ma sélection.

Principalement autour de 2 critères de risque.
- "notation moyenne <= BB- " compte tenu du niveau bas des spreads HY, prime basse et du risque de defaut associé aujourd'hui.
- ou "part française" >=20%

Pour Millesima 2032, le dernier reporting trouvé est de Fev 2026 !

A ce stade, pour un fonds daté europeen, je privilégie donc Carmignac 2029 ou 2031, et reste la question de timing de re-entrée pas facile ....

J'ai pu récupérer la disponibilité d'un fonds en AV grâce au site StatsAVie et son screener de fonds. Merci au passage !

Ensuite chacun est libre de faire ce qu'il veut en terme de suivi, ou selection .....Ceci n'est pas un conseil d'investissement ;)

1791037786539.png
 
Dernière modification:
Pause Détente - Et voila la nouvelle photo des membres de la file des fonds datés, dans une salle de marchés ...

Le spread France Allemagne est bien représenté !
Le brent est bien à 100$
Un petit stress sur la volatilité ! mais les membres restent calmes ;)
M Pchmartin n'est plus dans la salle ....


1791055922838.png
 
Dernière modification:
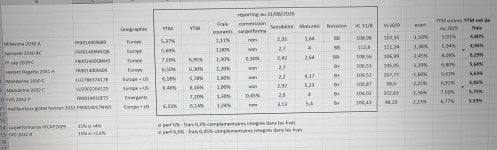
voila, comme demandé l analyse des fonds datés que je détiens a ce jour.
Pas doué en informatique
fonds dates.jpg
veuillez m excuser pour la présentation.

tous les fonds ont été analysés par rapport au YTM sauf pour IVO 2032.
 
cacman a dit:
voila, comme demandé l analyse des fonds datés que je détiens a ce jour.
Pas doué en informatique
Afficher la pièce jointe 57983
veuillez m excuser pour la présentation.

tous les fonds ont été analysés par rapport au YTM sauf pour IVO 2032.
Comme ça seul FF Cap 2031 semble présenter un rendement risque raisonnable : La notation BB- est cohérente avec un YTM assez haut. J'ai regardé et n'ai pas trouvé dans le reporting de AT1 ou CLO, des types de dette plus risqués, dans le mix. Mais les frais sont élevés
 
Dans le tableau de @cacman c'est FF Cap 2029 et non 2031.
 
Stef29 a dit:
Dans le tableau de @cacman c'est FF Cap 2029 et non 2031.
En effet, j'ai pris celui mentionné dans le tableau de @lebadeil. La logique reste la même cela dit, le rendement risque sur les FF cap 2029 et 2031 me semblent les plus intéressant du troupeau (meilleur rendement + note moyenne pas si pire) il faut retrancher 0.5% de frais de gestion de delta avec les autres et la surperformance > 4% mais ca me semble rester supérieur
 
Dernière modification:
Sur les fonds européens, il reste un choix a faire sur le rendement / risque avec un spread HY mal rémunéré et du risque.

Chacun peut avoir un avis sur ce sujet.

Personnellement, dans la conjoncture actuelle, je préfère une notation plus IG.

Je note aussi que les frais de gestion (AV + fonds) pèsent relativement lourds par rapport a une performance plus modeste.
 
Stef29 a dit:
En étant optimiste, ceux qui ont conservé leurs fonds datés malgré la baisse peuvent potentiellement en tirer un bon rendement à l’échéance. La remontée des taux a fait baisser leur valeur aujourd’hui, mais elle augmente aussi les rendements futurs. À condition d’aller jusqu’au terme et en l’absence de défauts importants, cette baisse pourrait donc finalement se transformer en opportunité pour nos fonds datés.

Sauf erreur, ils en tireront au mieux le rendement espéré au moment de l'investissement, pas plus. Par ailleurs la hausse des taux favorise probablement les défauts.

C'est une opportunité pour l'argent frais à réinvestir, pas pour l'argent déjà investi !?
 
#FDalternatifs

J'ai complété le tableau avec le fonds Millesima 2030 A EUR (reporting Juillet 2026)

1791111009092.png
 
Dernière modification:
lebadeil a dit:
#FDalternatifs

J'ai complété le tableau avec le fonds Millesima 2030 A EUR (reporting Juillet 2026)

Afficher la pièce jointe 57988
Tu peux reprendre mes chiffres , c est le reporting août
 
Dernière modification:
flatty35 a dit:
En effet, j'ai pris celui mentionné dans le tableau de @lebadeil. La logique reste la même cela dit, le rendement risque sur les FF cap 2029 et 2031 me semblent les plus intéressant du troupeau (meilleur rendement + note moyenne pas si pire) il faut retrancher 0.5% de frais de gestion de delta avec les autres et la surperformance > 4% mais ca me semble rester supérieur
oui certes mais basé uniquement sur l europe ... je pense que dans le contexte actuel une diversification géographique est necessaire ...
 
Retour
Haut