Crowdfunding / Dette privée immobilière - plateformes, projets et avis

En soit c'est la plateforme qui est en liquidation
Si les projets financés sont rentables alors il n'y a pas forcément de pertes, sauf si les emprunteurs profitent de la situation
 
Bv75 a dit:
On peut aussi citer RealT, vous vous souvenez cette plateforme qui achetait des biens aux USA, à Détroit en autre et récupérait le loyers.
C'était de la tokénisation, donc moderne pour attirer un maximum de monde.
Depuis la fin de l'année dernière, la plateforme ne paie plus les loyers. Et bien sûr pas de communication.
On parle de plus en plus d'une vaste escroquerie (voir avis sur Truspilot).
 
Trackers a dit:
En liquidation judiciaire quel % peut on récupérer maximum ?
Entre 0 et 100%.
 
Il y a segregation des actifs, non ?
 
benjamindd a dit:
En soit c'est la plateforme qui est en liquidation
Si les projets financés sont rentables alors il n'y a pas forcément de pertes, sauf si les emprunteurs profitent de la situation
Si la plateforme passe en LJ, ce sera alors en mode "gestion extinctive".
Prévoir de déduire des sommes éventuellement recouvrées les frais des sociétés assurant cette gestion. Et là, l'expérience Koregraf ou The Clique montre que ça pique...
 
InvestisseurInquiet a dit:
La plateforme de financement participatif Tudigo est placée en redressement judiciaire

AVERTISSEMENT SUR LES RISQUES​

Tudigo met en garde les Utilisateurs sur les risques liés aux investissements réalisés sur la Plateforme, à savoir le risque de perte totale ou partielle du capital investi en cas de défaillance du Porteur de Projet, le risque d'illiquidité rendant impossible de recouvrer tout ou partie des fonds investis, et, en matière obligataire, le fait que plus le taux d'intérêt affiché est élevé, plus le risque de non-remboursement est important.

Le remboursement du capital et le paiement des intérêts ne font l'objet d'aucune garantie ni d'assurance. Tudigo invite à diversifier les Utilisateurs à diversifier leurs placements. En cas de perte totale ou partielle du capital, l'Investisseur ne pourra se retourner contre Tudigo.

Tudigo met également en garde le Porteur de Projet sur le risque d'endettement excessif. Les Projets proposés sur la Plateforme ne sont couverts ni par la garantie des dépôts ni par la garantie des titres.

Dans le cadre de son agrément en tant que PSFP, Tudigo a conclu des contrats de gestion extinctive actuellement en vigueur avec CAPSENS, COVALT et 1563, ayant pour objet d'assurer, pour l'hypothèse où Tudigo ne serait plus en mesure d'exercer ses activités, la continuité de la gestion des remboursements et de la relation avec les Investisseurs, tant pour les Offres en obligations que pour les offres en actions.

Le rôle des Prestataires de Gestion Extinctive est strictement limité à la gestion technique, administrative et, s'agissant de 1563, à l'accompagnement du recouvrement, à l'exclusion de toute garantie de remboursement des sommes investies. Les modalités détaillées de ce dispositif sont décrites dans la procédure de gestion extinctive et plan de continuité d'activité (la « Procédure de gestion extinctive ») accessible à l'adresse [lien réservé abonné], laquelle fait partie intégrante des présentes CGU.


PLAN DE CONTINUITE D’ACTIVITE ET DE GESTION EXCTINCTIVE ​

...

Frais de gestion extinctive / plan de continuité d’activité en obligations :​


  • Frais supportés par les Investisseurs au bénéfice de CAPSENS :
    • 2% TTC sur les montants collectés par 1563 et COVALT pour permettre la réalisation de leurs prestations.
    • 1,8% TTC sur tous les flux retours perçus par les Investisseurs afférents aux dossiers transmis à CAPSENS à la suite de la mise en œuvre du PGE/PCA.
  • Frais supportés par les Investisseurs au bénéfice de 1563 :
  • Pour les emprunts obligataires en cours : 6.000 euros HT par an calculés prorata temporis avec un minimum de facturation de 6 mois. 1563 prélèvera les sommes dues sur les flux retours perçus par les Investisseurs dans le cadre du remboursement des emprunts en cours.
  • Pour les emprunts obligataires en phase de contentieux / recouvrement :
  • 3.000 euros HT lors de la prise en charge du dossier par 1563. Les sommes seront facturées dans le cadre d’une collecte de fonds réalisée auprès des Investisseurs. Le succès de la collecte est la condition suspensive de la prise en charge du dossier par 1563.
  • 10.000 euros HT par an calculés prorata temporis avec un minimum de facturation de 6 mois. 1563 prélèvera les sommes dues sur les flux retours perçus par les Investisseurs dans le cadre du remboursement des emprunts en phase de contentieux / recouvrement.
  • Frais supportés par les Investisseurs au bénéfice de COVALT (RMO) :
  • Pour les emprunts obligataires en cours de remboursement : 2.000 euros HT pour chaque semestre commencé, soit 4.000 euros HT par an. Cette somme sera prélevée sur les flux retour.
  • Pour les emprunts obligataires en phase de contentieux / recouvrement :
  • 3.000 euros HT lors de la prise en charge du dossier par COVALT. Les sommes seront facturées dans le cadre d’une collecte de fonds réalisée auprès des Investisseurs. Le succès de la collecte est la condition suspensive de la prise en charge du dossier par COVALT et de son acceptation des fonctions de RMO.
  • 3.000 euros HT par semestre commencé. COVALT prélèvera les sommes dues sur les flux retours perçus par les Investisseurs dans le cadre du remboursement des emprunts en phase de contentieux / recouvrement.

Frais de gestion extinctive / plan de continuité d’activité en actions : ​


  • Frais supportés par les Investisseurs au bénéfice de 1563 : 8 400 € TTC pour chaque année commencée. Cette somme sera payée lors de la prise en charge du dossier par 1563 à la suite de la collecte de fonds organisée pour permettre la reprise du dossier par le prestataire puis par appels de fonds successifs au début de chaque nouvelle année de gestion du dossier par 1563.
  • Frais supportés par les Investisseurs au bénéfice de CAPSENS :
  • 2% TTC sur les montants collectés par 1563 pour permettre la réalisation de ses prestations.
  • 1,8% TTC sur tous les flux retours perçus par les Investisseurs afférents aux dossiers transmis à CAPSENS à la suite de la mise en œuvre du PGE/PCA.
 
Ce qui est assez cocasse c'est que l'un des fondateurs de Tudigo se présente aussi comme un serial investisseur (et c'est vrai)
Avec notamment une entrée assez tôt dans Revolut
Un fort contraste avec les projets proposés sur la plateforme
 
Tederic a dit:

AVERTISSEMENT SUR LES RISQUES​

Tudigo met en garde les Utilisateurs sur les risques liés aux investissements réalisés sur la Plateforme, à savoir le risque de perte totale ou partielle du capital investi en cas de défaillance du Porteur de Projet, le risque d'illiquidité rendant impossible de recouvrer tout ou partie des fonds investis, et, en matière obligataire, le fait que plus le taux d'intérêt affiché est élevé, plus le risque de non-remboursement est important.

Le remboursement du capital et le paiement des intérêts ne font l'objet d'aucune garantie ni d'assurance. Tudigo invite à diversifier les Utilisateurs à diversifier leurs placements. En cas de perte totale ou partielle du capital, l'Investisseur ne pourra se retourner contre Tudigo.

Tudigo met également en garde le Porteur de Projet sur le risque d'endettement excessif. Les Projets proposés sur la Plateforme ne sont couverts ni par la garantie des dépôts ni par la garantie des titres.

Dans le cadre de son agrément en tant que PSFP, Tudigo a conclu des contrats de gestion extinctive actuellement en vigueur avec CAPSENS, COVALT et 1563, ayant pour objet d'assurer, pour l'hypothèse où Tudigo ne serait plus en mesure d'exercer ses activités, la continuité de la gestion des remboursements et de la relation avec les Investisseurs, tant pour les Offres en obligations que pour les offres en actions.

Le rôle des Prestataires de Gestion Extinctive est strictement limité à la gestion technique, administrative et, s'agissant de 1563, à l'accompagnement du recouvrement, à l'exclusion de toute garantie de remboursement des sommes investies. Les modalités détaillées de ce dispositif sont décrites dans la procédure de gestion extinctive et plan de continuité d'activité (la « Procédure de gestion extinctive ») accessible à l'adresse [lien réservé abonné], laquelle fait partie intégrante des présentes CGU.


PLAN DE CONTINUITE D’ACTIVITE ET DE GESTION EXCTINCTIVE ​

...

Frais de gestion extinctive / plan de continuité d’activité en obligations :​


  • Frais supportés par les Investisseurs au bénéfice de CAPSENS :
    • 2% TTC sur les montants collectés par 1563 et COVALT pour permettre la réalisation de leurs prestations.
    • 1,8% TTC sur tous les flux retours perçus par les Investisseurs afférents aux dossiers transmis à CAPSENS à la suite de la mise en œuvre du PGE/PCA.
  • Frais supportés par les Investisseurs au bénéfice de 1563 :
  • Pour les emprunts obligataires en cours : 6.000 euros HT par an calculés prorata temporis avec un minimum de facturation de 6 mois. 1563 prélèvera les sommes dues sur les flux retours perçus par les Investisseurs dans le cadre du remboursement des emprunts en cours.
  • Pour les emprunts obligataires en phase de contentieux / recouvrement :
  • 3.000 euros HT lors de la prise en charge du dossier par 1563. Les sommes seront facturées dans le cadre d’une collecte de fonds réalisée auprès des Investisseurs. Le succès de la collecte est la condition suspensive de la prise en charge du dossier par 1563.
  • 10.000 euros HT par an calculés prorata temporis avec un minimum de facturation de 6 mois. 1563 prélèvera les sommes dues sur les flux retours perçus par les Investisseurs dans le cadre du remboursement des emprunts en phase de contentieux / recouvrement.
  • Frais supportés par les Investisseurs au bénéfice de COVALT (RMO) :
  • Pour les emprunts obligataires en cours de remboursement : 2.000 euros HT pour chaque semestre commencé, soit 4.000 euros HT par an. Cette somme sera prélevée sur les flux retour.
  • Pour les emprunts obligataires en phase de contentieux / recouvrement :
  • 3.000 euros HT lors de la prise en charge du dossier par COVALT. Les sommes seront facturées dans le cadre d’une collecte de fonds réalisée auprès des Investisseurs. Le succès de la collecte est la condition suspensive de la prise en charge du dossier par COVALT et de son acceptation des fonctions de RMO.
  • 3.000 euros HT par semestre commencé. COVALT prélèvera les sommes dues sur les flux retours perçus par les Investisseurs dans le cadre du remboursement des emprunts en phase de contentieux / recouvrement.

Frais de gestion extinctive / plan de continuité d’activité en actions : ​


  • Frais supportés par les Investisseurs au bénéfice de 1563 : 8 400 € TTC pour chaque année commencée. Cette somme sera payée lors de la prise en charge du dossier par 1563 à la suite de la collecte de fonds organisée pour permettre la reprise du dossier par le prestataire puis par appels de fonds successifs au début de chaque nouvelle année de gestion du dossier par 1563.
  • Frais supportés par les Investisseurs au bénéfice de CAPSENS :
  • 2% TTC sur les montants collectés par 1563 pour permettre la réalisation de ses prestations.
  • 1,8% TTC sur tous les flux retours perçus par les Investisseurs afférents aux dossiers transmis à CAPSENS à la suite de la mise en œuvre du PGE/PCA.
Je vois du Capsens;1563....meme squad que sur koregraf....mon projet de 2022....j attends encore....Ca ressemble à une SCPI...des couches de frais pour en sortir peut etre avec 0% au bout de 10 ans....
 
gros panda a dit:
On peut aussi citer RealT, vous vous souvenez cette plateforme qui achetait des biens aux USA, à Détroit en autre et récupérait le loyers.
C'était de la tokénisation, donc moderne pour attirer un maximum de monde.
Depuis la fin de l'année dernière, la plateforme ne paie plus les loyers. Et bien sûr pas de communication.
On parle de plus en plus d'une vaste escroquerie (voir avis sur Truspilot).
Petit retour en arrière...avec WISEED et RealT. L'avenir s'annonçait radieux!!
[lien réservé abonné]
 
Projet l'Envol sur LPB

Donc le projet est en retard de 3 ans... mais ils trouvent quand même le moyen de nous rembourser par anticipation...Un remboursement partiel....faut pas rever , deja que c est par anticipation.....

1786720665991.png

1786720755261.png
 
Dallas78 a dit:
Projet l'Envol sur LPB

Donc le projet est en retard de 3 ans... mais ils trouvent quand même le moyen de nous rembourser par anticipation...Un remboursement partiel....faut pas rever , deja que c est par anticipation.....
C'est pour nous faire comprendre que tout remboursement au bout de 3 ans de retard est un petit miracle et qu'il faut pas trop qu'on s'habitue
 
Nickfurry77 a dit:
Personnellement plus beaucoup d'espoirs sur ceux là où les informations (quand il y en a) sont souvent pas très rassurantes :cautious:


- ClubFunding Hôtel du Midi FONCIERE DES TOURNELLES
- ClubFunding Venise Sant'Angelo PALAZZO DUODO SAS
- ClubFunding Terrains Val-d'Oise DMVIP SAS
- ClubFunding Les Châtelliers 2 PROMINVEST SASU
- ClubFunding Les Vergers de l'Empereur Cie Financière de Xanadu
- ClubFunding La Pinède Saint-Tropez GO PASTIS SAS
- ClubFunding Grand Place Offices BE IN INVEST SAS
- ClubFunding Hôtel de Triomphe LUXURY HOTEL GROUPE SAS
- Baltis Le Mas du Diable NC
- Baltis Maison des Costières SAS PAPA
- Homunity Scène des Loges Capelli (filiale)
- Homunity Boulanger Tr.1-Bis Left Bank Group
- Homunity Parc Beaulieu P2I/Abraham
- Homunity Voltaire P2I/Abraham
- Homunity Groupe P2I Structure 2 P2I/Abraham
- Fundimmo Les Résidences Lyonnaises Colocalyon Transaction
- Fundimmo Plateau du Ciel NC
- Fundimmo Château de Sautour Angelys Group
- Première Brique Le Yuzu QOKKA INVEST
- Première Brique Le Vignoble NC
- Première Brique La Baie NC


That's Life ... Courage à tous
Bonjour, Je cherche des informations sur la situation de la SAS GO PASTIS et les actions de Club Funding. Je suis prêt à acheter une créance pour être informé des démarches. Sincèrement
 
Romanof16 a dit:
LPB - Le Ranch
Source : [lien réservé abonné]

@Thomas de LPB Bonjour

Investisseur dans le projet « Le Ranch (25) », financé sur votre plateforme à hauteur de 444 000 € au taux de 12 % l’an (collecte ouverte le 30 décembre 2024, point de départ des intérêts fixé au 14 janvier 2025, échéance contractuelle maximale en septembre 2026), je souhaite obtenir des explications précises sur les conditions dans lesquelles cette offre a été présentée aux investisseurs.

1. Rappel des faits

Le document de présentation remis aux investisseurs indiquait que le remboursement de la ligne de trésorerie serait notamment assuré par la revente d’un projet de promotion immobilière au groupe Édouard Denis pour un montant de 850 000 €, en précisant que ce projet faisait « l’objet d’un protocole notarié déjà signé, avec pour unique condition suspensive restante la levée du recours des tiers ».

Or, par un jugement rapporté par la presse régionale dès le 9 janvier 2025 (L’Est Républicain), le tribunal administratif de Besançon a annulé le permis de construire du programme concerné (programme « Casamène », porté par MK Investment). Cette annulation est intervenue pendant la période de collecte ou dans ses tout premiers jours, soit avant même le point de départ des intérêts. La condition suspensive présentée comme une simple formalité en cours de levée a donc, en réalité, échoué : le recours des tiers a abouti à l’annulation de l’autorisation d’urbanisme.

Votre bulletin d’information de juin 2026 confirme les conséquences de cette situation : le groupe Édouard Denis n’est plus impliqué dans l’opération Casamène ; un nouveau permis de construire doit être déposé ; le projet « Les Abeilles » à Megève nécessite lui aussi le redépôt d’un permis de construire à la demande de la municipalité ; et la cession d’usufruit envisagée par l’opérateur n’a pas abouti. Les sources de remboursement présentées lors de la collecte sont ainsi toutes compromises ou différées, à quelques semaines de l’échéance contractuelle maximale.

2. Le cadre applicable

En votre qualité de prestataire de services de financement participatif agréé, vous êtes soumis au règlement (UE) 2020/1503, dont l’article 23 impose que la fiche d’informations clés sur l’investissement soit correcte, claire et non trompeuse, et qu’elle soit actualisée sans délai en cas de changement important pendant la durée de l’offre, avec information des investisseurs. L’article 5 du même règlement vous impose par ailleurs un niveau minimal de diligence à l’égard des porteurs de projet. L’annulation juridictionnelle du permis de construire conditionnant la principale source de remboursement présentée constitue, à l’évidence, un changement important au sens de ces dispositions.

3. Mes questions

Je vous remercie de répondre précisément aux questions suivantes :

1. À quelle date La Première Brique a-t-elle eu connaissance, d’une part, de l’existence du recours contre le permis de construire du programme Casamène (requête déposée dès 2024) et, d’autre part, du jugement d’annulation rendu par le tribunal administratif de Besançon ?
2. Quelles diligences ont été effectuées avant l’ouverture de la collecte pour vérifier l’état de ce contentieux et la probabilité de levée de la condition suspensive présentée aux investisseurs ?
3. Pour quelle raison aucune communication rectificative n’a-t-elle été adressée aux investisseurs pendant la collecte ou immédiatement après le jugement, alors que l’information présentée dans le document d’offre était devenue inexacte ?
4. La fiche d’informations clés sur l’investissement a-t-elle été actualisée à la suite de ce jugement, et si oui, à quelle date et sous quelle forme les investisseurs en ont-ils été informés ?
5. Quel est l’état d’avancement de l’opération de Morteau, absente de votre dernier bulletin, alors qu’elle constituait la seconde source de remboursement présentée ?


Sans réponse et sans respect de l’échéance de Septembre 2026, je saisirai également l’AMF pour ce cas
@Thomas de LPB

L’échéance Max étant prévue pour Mi-Septembre 2026, on peut bien sûr compter sur une prolongation pour vos statistiques ? Avec le crowdfunding et votre gestion calamiteuse, j’ai beaucoup moins de soucis avec l’immobilier locatif.
Comptez sur moi pour faire savoir de partout de ne plus mettre 1 euro chez vous et les autres acteurs ! Vous êtes totalement dépassé et on le voit des que les difficultés apparaissent.

Pire, vous ne contrôlez même pas les dires des porteurs. Que vous l’assumiez ou non cela aura des conséquences sur votre agrément car vous en êtes responsable.
 
@Thomas de LPB
Bonjour. Le projet La Plumeria a été prorogé jusqu'en février 2027 (le terme maximal prévu était février 2025...).
Il n'y a plus aucune info depuis le 11 février (suite au plébiscite quant à l'allongement du délai de remboursement d'un an...).
Parler de manque de professionnalisme ou simplement de respect envers les investisseurs, est assez flagrant...
 
Foufounet a dit:
Petit retour en arrière...avec WISEED et RealT. L'avenir s'annonçait radieux!!
[lien réservé abonné]
Ah ah, je venais le mettre. D'ailleurs le troisième larron avait l'air drôlement sérieux : [lien réservé abonné]
 
lopali a dit:
:oops: Ils vont raser gratis combien de projets SIGM ou SGM du magicien millionaire chez clubfunding ? :unsure:

DADOU74 a dit:
Le protocole proposé par Clubfunding consiste à effacer 4 ans de rendement, réduire le capital récupéré à 48 %, nous faire supporter le risque d’un groupe en difficulté, renoncer à des sûretés puissantes (fiducies + cautions) et accepter un protocole qui ne garantit rien si une masse vote non
ClubFunding met la pression pour que tout le monde vote “oui”.

Raser gratis ? Pour tous les projets, Mon Capitaine ! :)

De plus ......

Il se passe toujours quelque chose ...... au BHV, même au mois de juillet !

Le BHV Marais serait en cessation de paiements, suspecte l’inspection du travail [lien réservé abonné]

Sauf erreur, la collecte de Clubfunding pour le BHV lui-même n'avait pas abouti.

Par contre, j'ai un vieux souvenir d'un projet BHV Homme.

Quant à la situation des BHV de province, elle n'est guère meilleure.

Rayons vides et vendeurs dans l’incertitude : l'ambiance de "fin de règne" au BHV de Reims [lien réservé abonné]

Shein au BHV : le pari perdu de Frédéric Merlin [lien réservé abonné], à 18mn15s environ dans le podcast pour la situation en province.

Quand on lit ceci :

C’était une erreur » : Shein au BHV Marais, c’est fini [lien réservé abonné]

"La transaction entre la SGM et les nouveaux dirigeants du BHV va permettre, selon Karl-Stéphane Cottendin, de « régler les fournisseurs » - « un montant de dettes qu’on pourra absorber dans notre plan de relance ». L’opération coûte en réalité de l’argent à la SGM de Frédéric Merlin, qui a confié à la presse avoir « sponsorisé » l’opération."

Difficile de répondre favorablement à ce que Clubfunding a osé nous présenter comme résolutions pour les consultations à venir.

"Face à l'impossibilité de procéder au remboursement intégral des sommes dues au titre des Obligations,
l'Emetteur a négocié avec un prêteur tiers un accord de refinancement dont les termes principaux sont
formalisés dans un term sheet (le "Term Sheet Refinancement"), transmis à titre confidentiel au
Représentant de la Masse. Ce refinancement implique un abandon partiel des sommes dues en principal
par les porteurs d'Obligations."

"Les engagements réciproques des parties seraient formalisés aux termes d'un protocole d'accord
transactionnel soumis aux articles 2044 et suivants du Code civil, conclu entre l'Emetteur et le
Représentant de la Masse
agissant pour le compte de la Masse des Obligataires (le "Protocole"). Les
principales stipulations du Protocole sont les suivantes."


(Le seraient formalisés me pose question .......)

SGM considère effectivement les obligataires comme des co-investisseurs en equity et ces derniers doivent donc subir les erreurs de stratégies et les conséquences de la négociation avec le prêteur tiers.

Au vu du contenu des documents, Clubfunfing ne me semble être qu'un "passe-plat" dans l'affaire mais ayant pris la précaution de mettre de côté 100.000€ pour les frais de justice en cas de refus de la Masse, bien sûr, sans avertir les principaux intéressés et surtout sans leur avoir demandé leur accord précédemment (sauf oubli de ma part).

"À la suite de ces mises en demeure et des relances successives du Représentant de la Masse, l'Émetteur
a procédé au versement d'une somme de cent mille euros (100 000 €) au titre du paiement partiel des
coupons dus dans le cadre de l'ensemble des émissions obligataires qu'il a réalisées. Cette somme
demeure séquestrée par le Représentant de la Masse dans l'attente de l'issue de la présente
consultation."


Entre parenthèses, le contenu du paragraphe "Risques en l'absence de refinancement des Obligations" est tout à fait impressionnant !

Difficile définitivement, pour ma part, de voter favorablement à cette consultation.

D'autant que le caractère assez obscure de cette clause :

"Concrètement, chaque porteur d'Obligations recevrait un montant égal au capital initialement souscrit,
diminué de l'ensemble des coupons et remboursements anticipés déjà perçus. En d'autres termes,
l'abandon de créance consenti permettrait, sous réserve de la fiscalité applicable, d'obtenir le
remboursement de l'intégralité du capital initialement investi, mais sans aucun rendement sur la période
de détention des Obligations."


Me laisse à penser que les obligataires ne vont pas récupérer le capital si je comprends bien (sous réserve de la fiscalité applicable).

Clubfunding espère-t-il faire quelques affaires à l'avenir avec le prêteur tiers ou même SGM ?

Soit dit en passant, ces dossiers me font furieusement penser à la gestion réservée par Clubfunding au dossier Bordeaux-Gambetta avec la FIB.

Clubfunding s'était bien gardé de signaler aux obligataires ceci à l'époque :

Découvrez le projet de rénovation de l'ancien Virgin de la place Gambetta dont l'ouverture est prévue fin 2026 [lien réservé abonné]

Depuis, la société Bordeaux Gambetta Investment a été placée en liquidation judiciaire par la force des choses et Clubfunding est finalement obligé d'activer la procédure et la mise en oeuvre des sûretés.

Une dernière chose, encore une fuite en avant désespérée de SGM ?

La Société des Grands Magasins, propriétaire du BVH, candidate à la reprise de la librairie le Furet du Nord à Reims [lien réservé abonné]
 
Dernière modification:
[lien réservé abonné]

Très bonne enquête sur Merlin publiée cet après-midi par quelqu'un qui connait très bien le crowdunding d'ailleurs
 
D'ailleurs la seconde partie sera dédiée aux levées de fonds via Clubfunding
 
benjamindd a dit:
D'ailleurs la seconde partie sera dédiée aux levées de fonds via Clubfunding
Merci. Très bonne enquête. Hâte de voir la suite
 
20259.jpg

Wiseed sort une nouvelle donnée "indicative" sur le recouvrement des créances.

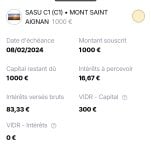
Pour mon investissement sur Mont Saint Aignan leur qualification du projet estime que la valeur indicative prudente recouvrable serait de 30% de mon investissement.

IMPORTANT : cette valeur indicative de recouvrement est un outil d'information uniquement. Elle ne constitue ni une valorisation officielle de vos obligations, ni une prévision de remboursement, ni une garantie de récupération des sommes investies.

Les montants effectivement recouvrés pourront être supérieurs, inférieurs ou nuls selon l'évolution de chaque dossier.
 
Retour
Haut