Produits structurés

Dans Option Finance :

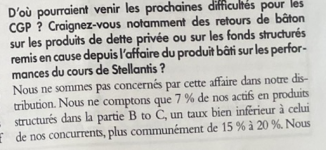
1784731380373.png
(Interview du patron de Crystal).

Deux remarques :
  • Tout le monde craint que les PS soient la future boule puante de l'industrie
  • Le poids des PS devient clairement excessif chez les CGP :
    • Dans les actifs gérés par les CGP, de l'ordre de 15 à 20% semblerait-il. Pour des produits financiers complexes, à n'envisager que sur une durée longue, et pas adapté à tout le monde. C'est assez délirant si je parle cash.
    • Le CGP ici interviewé se félicite d'avoir peu de PS. Il a raison de s'en féliciter, le revenu PS d'un CGP ne vaut pas grand chose en termes de valorisation du CGP. Mais 7%, ça reste très important. La collecte 2025 des PS est estimée à 42 milliards. A titre de comparaison, l'épargne financière des ménages c'est 6.600 milliards. En supposant une durée de vie moyenne de 1,5 ans pour les PS, ça veut dire 60 milliards / 1% de l'épargne financière. Mais une proportion totalement démesurée (pour rester poli) chez les gros CGP. On y est très très loin du produit de diversification


Ping @mAuzinho974
 
Que pensez vous du produit structuré suivant proposé par Meilleur Taux Placement en assurance-vie ?

M Horizon Capital : un gain fixe de 5,50 %* par an​

gain fixe mais risque d'être bloqué 12 ans ?
 
Sans le DICI, difficile de donner un avis !
 
Bonjour,
Je viens de l'étudier mais pas le DICI
si j'ai bien compris, tu est coincé par les décisions de l'émetteur pendant 12 ans :
- les taux restent hauts : il continue car il encaisse la différence
- les taux baissent : il clôture pour ne pas avoir à payer le delta

Donc je n'y ai pas vu d'intérêt mais je ne sais pas trop par contre comment se positionner sur des ETF obligataires ou des fonds datés qui me semblent être des alternatives (voir les post associés).
 
PL1964 a dit:
Que pensez vous du produit structuré suivant proposé par Meilleur Taux Placement en assurance-vie ?

M Horizon Capital : un gain fixe de 5,50 %* par an​

gain fixe mais risque d'être bloqué 12 ans ?
Attention, quand ils parlent de gains c'est généralement touché a la fin, et sur 12 ans toucher 12x5.5% ce n'est pas comme toucher 5.5% par an qui composent.
Généralement quand on voit produit structuré il faut fuire. On a toujours moyen de trouver mieux sans passer par ces montages obscures qui remunerent les intermédiaires vendeurs, sur notre dos.
 
Voici les frais inclus dans le DIC.
Comme d'habitude le taux correspond au premier versement , et il faut décompter 1% des 5.5% juste pour l'instrument.
J'avoue que le versement non basé sur un barème, seulement au gré de l'émetteur est flou.
S'il décide de rembourser après la 1ère année, ou s'il ne verse aucun coupon les 11 autres années, c'est perdant mais possible
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
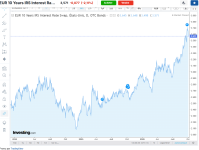
Soit dit en passant, à tous ceux qui nous vendaient les produits structurés comme la panacée, on est (encore une fois) dans une situation où ceux qui y ont investi, en pariant sur les taux, se retrouvent coincés. E.g. les produits CMS 10 ans, un grand classique
1791024417023.png

Les scénarios négatifs des PS n'ont rien d'impossible. Et ont même une fâcheuse tendance à se réaliser pour les produits basés sur des obligations en ce moment. Quand vous souscrivez un produit structuré, vous portez toujours un risque. Là, ça semble largement devenir le risque de la dette française...

Et rappel, rien de personnel pour les posteurs cités :
PL1964 a dit:
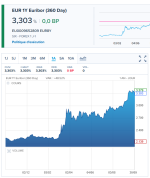
Pouvez-vous m'expliquer comment SG Issuer peut gagner de l'argent en délivrant de tels coupons à l'investisseur dans le cas favorable à celui-ci cad un taux Euribor 12 mois qui demeure inférieur à 3,25% ?

1791024562852.png

pchmartin a dit:
J'ai pris un peu d'Harmonie coupon l'an dernier sur mon AV ex-ING .. pour avoir du "sans risque" en face des fonds en Techno Monde ...sachant que sur cette AV en plus il n'y a pas d'Obligations datées . et que je suis bloqué avec cette AV historique car +70ans)

Pas besoin de banquier pour expliquer, la brochure est parfaitement claire et la video aussi
Effectivement, si les taux descendent ( et c'est pas le cas aujourd'hui) je vais être remboursé, mais j'aurais un coupon de 5,05% brut par année .. soit bien mieux que Netissima et je pourrais choisir sur quoi réinvestir la somme .. peut être en Fonds Actions ou ??? Donc aucun souci ..

Si les taux remontent je resterai scotché 12 ans avec du 4,26% net .. quand on regarde l'évolution des taux des 25 dernières années , il faut remonter à 2001 pour avoir du 5,1% sur le Fonds euros ... donc être sur d'avoir du 4,26% sur 12 ans c'est pas si mal ..
[lien réservé abonné]

Voilà quel a été mon raisonnement , lié à ma situation .. elle sera différente pour un/une autre

Sergio 01 a dit:
Bonsoir à tous,

De nombreux produits structurés parient sur la baisse du Taux EUR CMS 10 ans : [lien réservé abonné]

Ceux d'entre vous qui suivent de près les analyses économiques seront certainement plus à même que moi pour identifier les risques qui pourraient entraver cette baisse dans les prochaines années.

Mon souhait serait d'estimer quantitativement la probabilité actuelle (selon le consensus) d'une remontée au-dessus de 2,9% (interruption de versement du coupon trimestriel) et d'une baisse sous le seuil de 2,2% (rappel du fonds) au-delà d'un an.

Merci par avance de votre sentiment...
 
Dernière modification:
Sur la question de "comment font ils de l'argent" je pense que la question est parfois de savoir pourquoi ces produits sont proposés. La banque peut aussi essayer de se couvrir a moindre frais par rapport a des futures ou autres. Le produit structuré leur donne parfois une couverture sur l'évolution d'un actif pendant 12-15 ans, potentiellement sans cout si la condition se réalise. C'est tout bénef donc
 
Axiles a dit:
Soit dit en passant, à tous ceux qui nous vendaient les produits structurés comme la panacée, on est (encore une fois) dans une situation où ceux qui y ont investi, en pariant sur les taux, se retrouvent coincés. E.g. les produits CMS 10 ans, un grand classique
C'est pas personnel dites vous en mettant mon post ... si quand mêrme un peu non ? Je reprends donc mon post

Posté : J'ai pris un peu d'Harmonie coupon l'an dernier sur mon AV ex-ING .. pour avoir du "sans risque" en face des fonds en Techno Monde ...sachant que sur cette AV en plus il n'y a pas d'Obligations datées . et que je suis bloqué avec cette AV historique car +70ans)

Réponse: Cette situation n'a pas changée .. cette AV est bloquée car versée avant mes 70 ans .. donc être bloqué sur Harmonie Coupon ne me gène pas

Posté: Pas besoin de banquier pour expliquer, la brochure est parfaitement claire et la video aussi
Effectivement, si les taux descendent ( et c'est pas le cas aujourd'hui) je vais être remboursé, mais j'aurais un coupon de 5,05% brut par année .. soit bien mieux que Netissima et je pourrais choisir sur quoi réinvestir la somme .. peut être en Fonds Actions ou ??? Donc aucun souci ..

Réponse: Les taux ne descendent pas , donc je ne suis pas remboursé

Posté: Si les taux remontent je resterai scotché 12 ans avec du 4,26% net .. quand on regarde l'évolution des taux des 25 dernières années , il faut remonter à 2001 pour avoir du 5,1% sur le Fonds euros ... donc être sur d'avoir du 4,26% sur 12 ans c'est pas si mal ..
[lien réservé abonné]

Réponse: je vais donc avoir du 4,26% net ... pour cette année ça m'étonnerait que Netissima serve ça .. et pour les suivantes, on verra


Posté: Voilà quel a été mon raisonnement , lié à ma situation .. elle sera différente pour un/une autre

Réponse: Et je continue à penser que j'ai bien fait car un investissement se juge sur l'ensemble du portefeuille et celui là était étiqueté : no risk ... il y a d'autres AV où j'ai pris du risque , mais en définitive, grâce aux donations, elles aident maintenant mes grands enfants à surmonter la grimpette du ratio prix immobilier/ salaire et j'en suis très heureux

Merci d'avoir remis ça sur le tapis .. ca fait du bien d'être conforté dans ses décisions...
 
pchmartin a dit:
C'est pas personnel dites vous en mettant mon post ... si quand mêrme un peu non ? Je reprends donc mon post

Posté : J'ai pris un peu d'Harmonie coupon l'an dernier sur mon AV ex-ING .. pour avoir du "sans risque" en face des fonds en Techno Monde ...sachant que sur cette AV en plus il n'y a pas d'Obligations datées . et que je suis bloqué avec cette AV historique car +70ans)

Réponse: Cette situation n'a pas changée .. cette AV est bloquée car versée avant mes 70 ans .. donc être bloqué sur Harmonie Coupon ne me gène pas

Posté: Pas besoin de banquier pour expliquer, la brochure est parfaitement claire et la video aussi
Effectivement, si les taux descendent ( et c'est pas le cas aujourd'hui) je vais être remboursé, mais j'aurais un coupon de 5,05% brut par année .. soit bien mieux que Netissima et je pourrais choisir sur quoi réinvestir la somme .. peut être en Fonds Actions ou ??? Donc aucun souci ..

Réponse: Les taux ne descendent pas , donc je ne suis pas remboursé

Posté: Si les taux remontent je resterai scotché 12 ans avec du 4,26% net .. quand on regarde l'évolution des taux des 25 dernières années , il faut remonter à 2001 pour avoir du 5,1% sur le Fonds euros ... donc être sur d'avoir du 4,26% sur 12 ans c'est pas si mal ..
[lien réservé abonné]

Réponse: je vais donc avoir du 4,26% net ... pour cette année ça m'étonnerait que Netissima serve ça .. et pour les suivantes, on verra


Posté: Voilà quel a été mon raisonnement , lié à ma situation .. elle sera différente pour un/une autre

Réponse: Et je continue à penser que j'ai bien fait car un investissement se juge sur l'ensemble du portefeuille et celui là était étiqueté : no risk ... il y a d'autres AV où j'ai pris du risque , mais en définitive, grâce aux donations, elles aident maintenant mes grands enfants à surmonter la grimpette du ratio prix immobilier/ salaire et j'en suis très heureux

Merci d'avoir remis ça sur le tapis .. ca fait du bien d'être conforté dans ses décisions...

Il s’agit juste d’un exemple ;) pas personnel je confirme.
Mais rappel de salut public que les produits structurés ont leurs risques.
 
Paradoxalement, je me demande si le scotchage en cours des clients est vraiment une bonne nouvelle pour l'écosystème. Il semble nettement plus rentable de pouvoir revendre le même produit tous les 2-3 ans avec des frais oneshot de 6%+
 
Dernière modification:
Sluwp a dit:
Paradoxalement, je me demande si le scotchage en cours des clients est vraiment une bonne nouvelle pour l'écosystème. Il semble nettement plus rentable de pouvoir revendre le même produit tous les 2-3 ans avec des frais oneshot de 6%+
Je pense que les 6% sont là justement car ils sont absorbable sur la durée indirectement. Un placement de 2-3 ans qui ponctionne directement 6% part avec un sacré handicap pour espérer pouvoir délivrer une performance supérieur au taux sans risque
 
Sluwp a dit:
Paradoxalement, je me demande si le scotchage en cours des clients est vraiment une bonne nouvelle pour l'écosystème. Il semble nettement plus rentable de pouvoir revendre le même produit tous les 2-3 ans avec des frais oneshot de 6%+
C’est une évidence oui.
 
flatty35 a dit:
Je pense que les 6% sont là justement car ils sont absorbable sur la durée indirectement. Un placement de 2-3 ans qui ponctionne directement 6% part avec un sacré handicap pour espérer pouvoir délivrer une performance supérieur au taux sans risque
C’est pourtant ce qu’espère les vendeurs : faire la durée la plus courte posible pour maximiser les frais donc leurs revenus
 
Flatty n'a à mon avis pas tort, ils pourraient sans doute scotcher les gens sur moins longtemps mais soit la perf ou les frais devraient baisser.
 
Bonjour, j'ai souscrit récemment ce produit structuré à 12% chez meilleurtaux.com, qu'en pensez-vous?
Merci bien
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Eh bien qu'en cas de scénario favorable, on gagne 10%, remboursé par anticipation après 1 an
Dans le cas contraire, vous êtes bloqué 10 ans...

Je n'ai lu qu'en diagonal mais à première vu, c'est un énième mauvais PS.
 
niklos a dit:
Eh bien qu'en cas de scénario favorable, on gagne 10%, remboursé par anticipation après 1 an
Dans le cas contraire, vous êtes bloqué 10 ans...

Je n'ai lu qu'en diagonal mais à première vu, c'est un énième mauvais PS.
C'est plutôt pas mal pour le distributeur par contre avec 8% de frais d'entrée 😂
 
TOM2 a dit:
Bonjour, j'ai souscrit récemment ce produit structuré à 12% chez meilleurtaux.com, qu'en pensez-vous?
Merci bien
Un produit structuré avec plusieurs combo gagnants... pour l'émetteur :

Sous-jacent(s) : iEdge World Semiconductors 10 EW Decrement 50 Points GTR (Code Bloomberg : SEMI10DG Index)
-> le sous jacent suis l'indice des semi conducteurs (qui a déjà bien flambé). Et en plus, il retire 0.5% à ce sous jacent chaque année (decrement 50) ce qui ajoute un biais baissier

Capitalisation des intérêts nuls : les taux annoncés sont des rendements livrés à la fin, les intérets ne sont pas capitalisé. Ca gonfle artificiellement le rendement annoncé par rapport à un placement qui annoncerait un taux annualisé

Si le sous jacent baisse de 40% ou plus, le capital suis le sous jacent (inclus le "decrement 50"). Donc au bout de 10 ans on se prend quasiment 5% de baisse en plus que le domaine.
Si le sous jacent est sous -15% (donc -10% réel) à l'échéance on ne récupère que le nominal.
Si le sous jacent est sur -15% on récupère le nominal et les intérêts de 12% cumulés par an et payés in fine (pas de composition des intérêts)

Illiquidité potentielle pendant 10 ans au choix de l'émetteur

Le problème principal, outre le sous jacent "décrement" c'est que l'émetteur a la main sur la date de remboursement. Il peut très bien décider de ne pas rembourser le produit après une hausse stratosphérique par exemple, empocher les gains sur une euphorie et rembourser le produit lorsque le soufflé retombe, et plein d'autres cas ou l'investisseur n'a pas la main

La question que je me pose, c'est : pourquoi demandes-tu si c'est un placement valable après avoir investi ?
 
flatty35 a dit:
Un produit structuré avec plusieurs combo gagnants... pour l'émetteur :

Sous-jacent(s) : iEdge World Semiconductors 10 EW Decrement 50 Points GTR (Code Bloomberg : SEMI10DG Index)
-> le sous jacent suis l'indice des semi conducteurs (qui a déjà bien flambé). Et en plus, il retire 0.5% à ce sous jacent chaque année (decrement 50) ce qui ajoute un biais baissier

Capitalisation des intérêts nuls : les taux annoncés sont des rendements livrés à la fin, les intérets ne sont pas capitalisé. Ca gonfle artificiellement le rendement annoncé par rapport à un placement qui annoncerait un taux annualisé

Si le sous jacent baisse de 40% ou plus, le capital suis le sous jacent (inclus le "decrement 50"). Donc au bout de 10 ans on se prend quasiment 5% de baisse en plus que le domaine.
Si le sous jacent est sous -15% (donc -10% réel) à l'échéance on ne récupère que le nominal.
Si le sous jacent est sur -15% on récupère le nominal et les intérêts de 12% cumulés par an et payés in fine (pas de composition des intérêts)

Illiquidité potentielle pendant 10 ans au choix de l'émetteur

Le problème principal, outre le sous jacent "décrement" c'est que l'émetteur a la main sur la date de remboursement. Il peut très bien décider de ne pas rembourser le produit après une hausse stratosphérique par exemple, empocher les gains sur une euphorie et rembourser le produit lorsque le soufflé retombe, et plein d'autres cas ou l'investisseur n'a pas la main

La question que je me pose, c'est : pourquoi demandes-tu si c'est un placement valable après avoir investi ?
Merci flatty pour ton analyse,
Je vois que j’ ai encore pas fait l’ affaire du siècle
Effectivement j’ aurai du te demander avant , mais j’ ai souscrit le dernier jour où c’ était ouvert
Heureusement j’ ai pas mis trop dessus .
 
Retour
Haut