Possible relèvement du plafond du livret A

niklos a dit:
Oui. (pour une AV en fond €)


C'est dont ça le problème. Pour moi, une AV ne fonctionne pas comme un PEA. Mais c'est vrai que c'est à creuser pour confirmer. Je n'avais pas compris.
Le diable se cache parfois dans les détails. Je m'étais peut-être mal exprimé. :biggrin:
 
Axiles a dit:
Il est faux de dire que le relèvement du plafond n’a pas d’impact sur les finances publiques.

150 millions d’euros de gaspillés en plus chaque année.
Tu peux expliquer: pourquoi "gaspillés" :unsure:
 
Philou75 a dit:
Ah bon? Depuis quand alors? Pour moi c’était à la fin du quinquennat de Sarkozy
Vous avez raison.
J'ai été traumatisé par cet impôt.
Je dois en garder des séquelles mémorielles.:mad::ROFLMAO:
Pour moi l'impôt sur le patrimoine se sont les droits de succession.
 
agra07 a dit:
Bon, soyons clair, l'augmentation du plafond du livret A ne m'intéresse pas vraiment sauf si le taux passe au dessus de 2.5%. Et encore c'est très relatif puisque je vais être dans les prochains mois dans une phase dépenses (gros travaux) et non épargne.
Pourquoi je dis qu'une AV après 70 ans ne peut pas a priori être utilisée comme un livret A ?
On est tous d'accord sur le fait qu'on peut verser ou retirer de l'argent sur un livret A comme on le souhaite et sans conséquence fiscale ?
Est-ce pareil sur une AV post 70 ans ?
La réponse n'est pas évidente pour moi. Comme je l'ai indiqué plus haut tout dépend de la façon de comptabiliser les versements et les rachats successifs
Supposons une AV post 70 ans sur laquelle vous avez versé 30500€.
Vous retirez ensuite 30000€ pour des raisons x ou y.
Vous redéposez ensuite 30000€.
Question: combien vous aurez versé de primes en tout: 30500€ (si les primes rachetées sont déduites) ou 60500€ ?
Au jour d'aujourd'hui je n'ai pas de réponse fiable à cette question ?
Je reste attentif aux avis documentés.
La réponse est claire : tu auras fiscalement versé 60 500 € de primes, et non 30 500 €.

En effet, dans le cadre de l'article 757 B du CGI (assurance-vie après 70 ans), les rachats partiels sont sans incidence sur la détermination de l'assiette des droits de succession.
 
D-Jack a dit:
Tu peux expliquer: pourquoi "gaspillés" :unsure:
Puisqu'on écrit bien ici tous que ce relèvement de plafond ne sert à rien
 
Buffeto a dit:
La réponse est claire : tu auras fiscalement versé 60 500 € de primes, et non 30 500 €.

En effet, dans le cadre de l'article 757 B du CGI (assurance-vie après 70 ans), les rachats partiels sont sans incidence sur la détermination de l'assiette des droits de succession.
Avec une précision du bofip : pour tenir compte des rachats notamment et des fluctuations à la baisse, si les capitaux versés au bénéficiaires sont inférieurs aux primes versées l'assiette des droits est limitée aux capitaux versés au bénéficiaire
 
Kizzo a dit:
Avec une précision du bofip : pour tenir compte des rachats notamment et des fluctuations à la baisse, si les capitaux versés au bénéficiaires sont inférieurs aux primes versées l'assiette des droits est limitée aux capitaux versés au bénéficiaire
Bon, cette précision aboutit alors à la position inverse à celle indiquée par @Buffeto.
Dans mon exemple, le total des primes versées est de 60500€ mais les capitaux versés in fine aux bénéficiaires (primes) sont de 30500€. L'assiette des droits serait donc limitée à 30500€ (soit 0€).
Il faudrait encore préciser ce que l'on entend par "capitaux" soit il s'agit des primes seules soit des primes + produits.
J'ai l'impression que c'est cette dernière lecture qui prévaut.
Conclusion (provisoire)
Si donc les produits (exonérés) sont importants, les rachats et versements successifs sur une AV post 70 ans ne sont pas neutres du point de vue fiscal.
 
agra07 a dit:
Bon, cette précision aboutit alors à la position inverse à celle indiquée par @Buffeto.
Dans mon exemple, le total des primes versées est de 60500€ mais les capitaux versés in fine aux bénéficiaires (primes) sont de 30500€. L'assiette des droits serait donc limitée à 30500€ (soit 0€).
Il faudrait encore préciser ce que l'on entend par "capitaux" soit il s'agit des primes seules soit des primes + produits.
J'ai l'impression que c'est cette dernière lecture qui prévaut.
Conclusion (provisoire)
Si donc les produits (exonérés) sont importants, les rachats et versements successifs sur une AV post 70 ans ne sont pas neutres du point de vue fiscal.
Capitaux = primes + produits
 
Axiles a dit:
Il est faux de dire que le relèvement du plafond n’a pas d’impact sur les finances publiques.

150 millions d’euros de gaspillés en plus chaque année.
Ça n'est absolument pas sûr.
Ça dépendra surtout
- du nouveau niveau du plafond (on n'est absolument pas certain de ce nouveau seuil actuellement)
- de la somme supplémentaire reelement investie suite au relèvement du plafond.

En bref, on ne pourra pas juger de l'impact sur les finances publiques avant au moins 1 an 1/2 ...
 
Axiles a dit:
Puisqu'on écrit bien ici tous que ce relèvement de plafond ne sert à rien
Ce n'est pas ce que j'ai écrit personnellement , mais bon ;)
 
MDacier a dit:
Ça n'est absolument pas sûr.
Ça dépendra surtout
- du nouveau niveau du plafond (on n'est absolument pas certain de ce nouveau seuil actuellement)
- de la somme supplémentaire reelement investie suite au relèvement du plafond.

En bref, on ne pourra pas juger de l'impact sur les finances publiques avant au moins 1 an 1/2 ...

Ca ne peut pas être un impact positif. Dans le contexte actuel c'est donc absurde.

Mais si vous voulez à la place baisser les retraites d'autant, je ne dis pas non !
 
Axiles a dit:
Ca ne peut pas être un impact positif. Dans le contexte actuel c'est donc absurde.

Mais si vous voulez à la place baisser les retraites d'autant, je ne dis pas non !
Je ne comprends pas votre raisonnement: ce ne sont pas les finances publiques qui alimentent le Livret A ... au contraire elles en profiteront pour emprunter à meilleur taux que sur le marché pour les besoins de financement des logement sociaux, du parc nucléaire, de rénovation du bâti scolaire ... :unsure:
 
D-Jack a dit:
Je ne comprends pas votre raisonnement: ce ne sont pas les finances publiques qui alimentent le Livret A ... au contraire elles en profiteront pour emprunter à meilleur taux que sur le marché pour les besoins de financement des logement sociaux, du parc nucléaire, de rénovation du bâti scolaire ... :unsure:

Livret A = exonération de flat tax = coût. C'est comme ça que c'est compté oui. J'ai posté les chiffres totaux il y a 3 pages
 
Kizzo a dit:
Capitaux = primes + produits
C'est ce que je pensais.
Si je poursuis sur mes hypothèses. Supposons que le capital décès s'élève à 40000€ (soit 30500€ de primes et 9500€ de produits).
Ce capital décès est inférieur à 60500€ (total des primes versées). Selon le BOFIP ce capital sert donc d'assiette au calcul des droits.
Mais les droits ne portent que sur le primes et non sur les produits soit 30500€ dans l'exemple.
Tout se passerait donc comme si les primes rachetées étaient déduites des primes investies.
Autre hypothèse: supposons que le capital décès s'élève à 65 000€. Ce montant est supérieur aux 60500€ de primes versées. C'est donc 60500€ qui servirait d'assiette au calcul des droits.
Est ce bien ainsi qu'il faut comprendre le commentaire du BOFIP ?
 
Axiles a dit:
Livret A = exonération de flat tax = coût. C'est comme ça que c'est compté oui. J'ai posté les chiffres totaux il y a 3 pages
Si vous entrez sur ce terrain, la flat tax représente elle mème un coût ! :devilish:
 
Axiles a dit:
Livret A = exonération de flat tax = coût. C'est comme ça que c'est compté oui. J'ai posté les chiffres totaux il y a 3 pages
Encore une fois, il est absolument IMPOSSIBLE de juger de l'impact financier avant de savoir le niveau supplémentaire investi sur ce livret ...
C'est a peu près la même chose pour le fameux triplement du plafond d'exonération de la PPV en 2022 ... ce n'est qu'aujourd'hui que l'on sait ce que ca a couté a l'Etat : près de 15 milliards !
 
D-Jack a dit:
Si vous entrez sur ce terrain, la flat tax représente elle mème un coût ! :devilish:
Non. Terrain totalement différent. Et faux en plus ;) Mais effectivement ne dispersons pas le débat.

MDacier a dit:
Encore une fois, il est absolument IMPOSSIBLE de juger de l'impact financier avant de savoir le niveau supplémentaire investi sur ce livret ...
C'est a peu près la même chose pour le fameux triplement du plafond d'exonération de la PPV en 2022 ... ce n'est qu'aujourd'hui que l'on sait ce que ca a couté a l'Etat : près de 15 milliards !
L'impact financier ne peut pas être positif, point. Dès lors...

On peut débattre du sexe des anges pour savoir si c'est 150 millions, 100 ou 500.
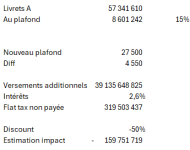
1793901110388.png

L'impact est entre 0 et 320 millions, si on prend 50% d'abattement sur le max pour prendre en compte ceux dont les intérêts réduisent les versements additionnels possibles, ceux qui ne verseront pas, etc., ça fait 150 millions.

Mais l'essentiel n'est pas là, c'est que ça ne peut pas être positif comme impact.

Surtout que le plafond a déjà largement été augmenté, plus vite que l'inflation. Si on veut augmenter des plafonds, comme d'autres l'ont dit, ce sont les 4600€ AV ou les 150.000€ du PEA qu'il faudrait toucher. Et ça serait plus sain pour encourager à investir et pas juste épargner.
 
Axiles a dit:
Non. Terrain totalement différent. Et faux en plus ;) Mais effectivement ne dispersons pas le débat.
Que de mauvaise foi .... ce que c'est tout de même de ne pas appeler les choses par leur nom, par pur aveuglement idéologique ! ... et je ne pense pas que le Flat Tax soit un mal, tout au contraire.... quand elle favorise effectivement l'investissement dans nos entreprises et pas dans quelconque ETF "World" investi aux US ;) :ROFLMAO:
 
agra07 a dit:
C'est ce que je pensais.
Si je poursuis sur mes hypothèses. Supposons que le capital décès s'élève à 40000€ (soit 30500€ de primes et 9500€ de produits).
Ce capital décès est inférieur à 60500€ (total des primes versées). Selon le BOFIP ce capital sert donc d'assiette au calcul des droits.
Mais les droits ne portent que sur le primes et non sur les produits soit 30500€ dans l'exemple.
Tout se passerait donc comme si les primes rachetées étaient déduites des primes investies.
Autre hypothèse: supposons que le capital décès s'élève à 65 000€. Ce montant est supérieur aux 60500€ de primes versées. C'est donc 60500€ qui servirait d'assiette au calcul des droits.
Est ce bien ainsi qu'il faut comprendre le commentaire du BOFIP ?
Selon moi oui
 
D-Jack a dit:
quand elle favorise effectivement l'investissement dans nos entreprises et pas dans quelconque ETF "World" investi aux US ;) :ROFLMAO:
Personne ne veut qu'on investisse dans nos entreprises, la TTF nous encourage à aller voir ailleurs :ROFLMAO: .

Si j'achete des actions Renault : taxe, si j'achète des actions Ferrari : pas de taxe :loufoque:
 
Retour
Haut