Philou75
Contributeur régulier
Il faudrait aussi relever le rendement à minima à 2,5%
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
sympa .......Al56 a dit:Lecornu a annoncé aujourd'hui un relèvement du plafond du Livret A au mois de février. Fourchette possible de 25 000 à 30 000€.
ça s'appelle caresser dans le sens du poil ...et tant pis pour les chauves et les imberbesAxiles a dit:Mais quelle bêtise…
On doit encourager les français à investir, et le gouvernement fait l’exact opposé.

Surtout que le problème de la plupart c'est d'arriver à le remplirBuffeto a dit:sympa .......
mais sans aucun effet sur les colères sociales du moment .....ni sur les nécessaires réformes difficiles que nous devons faire ....
.Et sur ces 8%, combien ont un LDDS au plafond ?freddo89 a dit:Il y a 8% des livrets A au plafond.
Aucune idée, les données ne doivent pas exister... 20% des LDDS au plafond.niklos a dit:Et sur ces 8%, combien ont un LDDS au plafond ?

Pour plusieurs raisons techniques, fiscales ou idéologiques :niklos a dit:à quoi cela sert t'il d'y mettre un plafond ?
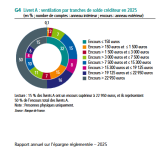
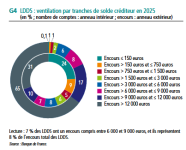
A fin 2025 la BdF donnait 15% au plafond pour le livret A et 31% pour le LDDS : [lien réservé abonné]freddo89 a dit:Il y a 8% des livrets A au plafond.
Les 92% restants s'en tamponnent.
Oui mais vous partez du principe que les français ont tous fait Saint-Cyr donc sont des génies de l'épargne. Sauf que non.niklos a dit:On a déjà livret A, LDDS, PEL et CEL, soit déjà plus de 110 000€ que l'on peut placer sur des livrets/compte/plan 100% sûrs. Et ensuite on a l'assurance vie.
A quoi sert de relever le plafond du livret A.
.Ok mais pensez comme des neuneus de la finance.niklos a dit:Même si on ne prends que LA CEL et LDDS, on doit pas être loin des 50000€ de plafond.

Tu vires les missions.Jeune_padawan a dit:Pour plusieurs raisons techniques, fiscales ou idéologiques :
1) Limiter la collecte pour que les banques et la CDC puissent gérer les flux surtout vu les missions du livret A.
2) Limiter les pertes fiscales car les intérêts ne sont pas fiscalisés
3) C'est un outil d'épargne de précaution en mettant un plafond l'État s'assure que l'avantage fiscal profite à tout le monde pour son épargne du quotidien plutôt que de devenir un outil d'optimisation de patrimoine
).Ils sont blindés, c'est pour ça que les agences de notation ne font pas les malignesJeune_padawan a dit:A fin 2025 la BdF donnait 15% au plafond pour le livret A et 31% pour le LDDS : [lien réservé abonné]
Afficher la pièce jointe 58607
Afficher la pièce jointe 58608
Sauf que le flux n'irait pas vers l'Etat qui n'est pas une banque. Et techniquement l'article 123 du Traité sur le fonctionnement de l'UE interdit aux banques centrales et aux organismes publics assimilés d'accorder des découverts ou des prêts directs aux Etats.freddo89 a dit:Tu vires les missions.
Tu sors un livret patriote "garanti" par l'état avec un rendement inférieur à l'OAT et à l'inflation sans limite de versement et exonéré d'impôts.
La plupart des Français seront heureux (de financer la dette avec un impôt déguisé
L'Europe, c'est le mal, il faut s'en débarrasser aussi, il faut s'adapter aux électeursJeune_padawan a dit:Sauf que le flux n'irait pas vers l'Etat qui n'est pas une banque. Et techniquement l'article 123 du Traité sur le fonctionnement de l'UE interdit aux banques centrales et aux organismes publics assimilés d'accorder des découverts ou des prêts directs aux Etats.
Par contre la CDC pourrait sortir du logement social et faire d'infrastructure pour soulager l'Etat.

Bien sûr ne pas oublier qu'il y a les 9000 milliards de la "grande transmission".freddo89 a dit:Ils sont blindés, c'est pour ça que les agences de notation ne font pas les malignes
Surtout qu'il y a un projet de Loi qui veut passer la TTF à 0,5 %..Axiles a dit:Mais quelle bêtise…
On doit encourager les français à investir, et le gouvernement fait l’exact opposé.
 « L'État peut-il confisquer nos comptes bancaires et assurances vie pour rembourser sa dette ? »
 Prime de Noël 2026 : ce que l'on sait sur son versement en décembre
 « Dois-je laisser plus d'un mois de salaire sur mon compte bancaire ? »
 « Pour quelle raison les retraités ont 10% d'abattement sur leurs pensions ? »
 Le CAC 40 en forte baisse ce vendredi 6 novembre, emporté par la débâcle de Wall Street
 EDF, Gaz de Bordeaux, TotalEnergies... Les 5 offres d'électricité les moins chères en novembre 2026