Pernod Ricard - FR0000120693 RI

Comment voit-on sur le graphique que 63 euro est un plancher ?
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
On n'identifie plus vraiment de supports (59 ?), cassés les uns après les autres ...
Des plus bas de plus en plus bas, et depuis plus de 3 ans ... avec un cours divisé par plus de 3 ... :confused:

1781876040075.png
 
Dernière modification:
GreyGan a dit:
Elle est plutôt à un plancher qu'a un plafond.
Vu comme ça, 120 euro c'était déjà un plancher, 100 euros c'était aussi un plancher, 80 euros c'est encore un plancher.... 🤣
Et dans quelques mois on dira que 50 euros (MV 20% par rapport à aujourd'hui, c'est pas rien) ce sera le nouveau plancher.
Sur le graphique, je ne vois aucune stabilisation mais une belle oblique rectiligne.
 
Sans être un expert de la valeur, on dirait que c'est une ex-action de croissance qui ne fait plus de croissance. Du coup, on ne peut plus espérer le même type de valorisation que par le passé.

De plus, elle est sur un secteur peu porteur (consommation d'alcool en diminution) et est très sensible aux droits de douane, pas l'idéal en ce moment.

Pour autant, les fondamentaux restent corrects, l'entreprise est rentable, elle génère du cash, est faiblement valorisée (PER à peu près égal à 10), et à ce cours le dividende représente plus de 7%. Et si on regarde l'historique du dividende, celui-ci n'a jamais baissé. Tant que l'entreprise reste rentable, pas de raison particulière qu'il baisse. Et concernant les droits de douane, le fou ne sera pas éternel non plus aux US, il pourrait même être mis sous cloche rapidement dès novembre s'il perd le congrès. Et il le seul aux US favorable aux droits de douane que ce soit côté démocrate ou républicain, l'immense majorité sont contre (sauf que côté républicain personne n'ose s'opposer à lui).

Elle me fait un peu penser à TP (qui elle est encore plus massacrée), le secteur n'a rien à voir mais la valeur est un peu dans la même situation, doutes sur le secteur, PER très faible, génère du cash, gros dividende, les violentes attaques de la VAD en moins (3,14% sur Pernod vs 11,5% sur TP). Au contraire, la VAD semble même en diminution ces dernières semaines sur Pernod.

Perso, je me suis fait une petite ligne récemment à 65€. Tant que le dividende ne baisse pas, je suis prêt à attendre un moment le rebond.
 
dragon-666 a dit:
Pour autant, les fondamentaux restent corrects, l'entreprise est rentable, elle génère du cash, est faiblement valorisée (PER à peu près égal à 10), et à ce cours le dividende représente plus de 7%. Et si on regarde l'historique du dividende, celui-ci n'a jamais baissé.
Attention sur le dividende quand même cela fait 2 ans qu'il n'est pas couvert par les flux de trésorerie libre/disponible. Et au contrairement de vous je trouve la société de moins en moins rentable et avec un endettement qui augmente.
Source ZB :
1781934235824.png

La société est en pleine restructuration depuis 2 ans et c'est loin d'être simple : elle a voulu vendre une partie de sa filiale champagne et elle n'a pas réussi. Dans le cognac les PSE s'enchainent dans un marché atone (la mode est passée ?). LVMH qui est aussi dans les 2 domaines a averti que le secteur est déprimé pour un moment.

Le refinancement de la dette va se poser car les obligations arrivent à terme et donc avec les taux actuels la charge d'intérêt devrait augmenter.

Vous allez dire que je suis contrariant:p.
 
Jeune_padawan a dit:
Le refinancement de la dette va se poser car les obligations arrivent à terme et donc avec les taux actuels la charge d'intérêt devrait augmenter.
Oui, le leverage est important, >3. Ce qui est plutôt inconfortable dans une période de taux élevés ou de hausses de taux.
 
Jeune_padawan a dit:
Attention sur le dividende quand même cela fait 2 ans qu'il n'est pas couvert par les flux de trésorerie libre/disponible. Et au contrairement de vous je trouve la société de moins en moins rentable et avec un endettement qui augmente.
Source ZB :
Afficher la pièce jointe 55814

La société est en pleine restructuration depuis 2 ans et c'est loin d'être simple : elle a voulu vendre une partie de sa filiale champagne et elle n'a pas réussi. Dans le cognac les PSE s'enchainent dans un marché atone (la mode est passée ?). LVMH qui est aussi dans les 2 domaines a averti que le secteur est déprimé pour un moment.

Le refinancement de la dette va se poser car les obligations arrivent à terme et donc avec les taux actuels la charge d'intérêt devrait augmenter.

Vous allez dire que je suis contrariant:p.
Non au contraire c'est très intéressant, la soutenabilité du dividende est un point critique à mon sens pour un investissement sur PR. Et s'il n'est pas soutenable, il y a beaucoup de questions à se poser.
 
FrankyGood a dit:
Je comprends votre point de vue. Merci pour votre éclairage. Ce qui est "marrant" c'est que dans mon scoring personnel, elle est en train de remonter alors qu'elle était perdue au fond du classement. Bon, pas encore au point d'investir dessus maintenant...
Bonjour,

Quels sont vos critères ? Car je rejoins @Max1 sur PR, pour moi c'est beaucoup de drapeaux rouges sur le titre et le secteur et quitte à choisir je préfère Diageo.

Je précise que je connais très bien la société PR et donc l'envers du décor.
 
Dernière modification:
Jeune_padawan a dit:
Je précise que je connais très bien la société PR et donc l'envers du décor.
Ouais on voit tout à fait... les représentants Ricard raident mort à 11h du matin après la tournée des grands ducs pour vanter leur produit auprès des gérants de bars par exemple :eek: :ange: :biere::ROFLMAO:
 
Jeune_padawan a dit:
Je précise que je connais très bien la société PR
Donc sans réserve vous la connaissez bien mieux que moi.
Jeune_padawan a dit:
Quels sont vos critères ?
mon système de notation est un système relatif pour classer les valeurs que je suis entre elles.
il est très certainement bien moins parfait que l'analyse approfondie que vous pouvez en faire surtout en connaissant l'envers du décor.
Les points positifs que me sort mon classement sont essentiellement liés à la régularité du dividende (26 ans), sa stabilité (6 ans de stabilité ou croissance ), son niveau par rapport au cours actuel (7,4%) avec toutefois une alerte vous l'aviez noté dans l'autre fil : son niveau de payout élevé (0,8).
Ensuite, sa tendance MT m'apparaît positive.
 
The Blue Line a dit:
Ouais on voit tout à fait... les représentants Ricard raident mort à 11h du matin après la tournée des grands ducs pour vanter leur produit auprès des gérants de bars par exemple :eek: :ange: :biere::ROFLMAO:
Il y a plus de 25 ans, j'ai été commercial en vins en BtoB, et déjà à l'époque, on ne buvait pas d'alcool durant les tournées, sinon c'était un motif de licenciement. Ceux qui consommaient de l'alcool ne faisaient pas long feu. Les patrons de bar, par exemple, comprenaient la situation.
 
The Blue Line a dit:
Ouais on voit tout à fait... les représentants Ricard raident mort à 11h du matin après la tournée des grands ducs pour vanter leur produit auprès des gérants de bars par exemple :eek: :ange: :biere::ROFLMAO:
Oui cela avait fait scandale avec l'émission Cash Investigation. Mais il n'y a pas que ça et c'est plus profond (en MP si tu veux pour éviter la diffamation).
FrankyGood a dit:
il est très certainement bien moins parfait que l'analyse approfondie que vous pouvez en faire surtout en connaissant l'envers du décor.
Justement c'est pour comparer les méthodes. Je suis quasi 100% analyse fondamentale très approfondie. Mais faisons comme si je ne connais pas PR.
 
Jeune_padawan a dit:
Justement c'est pour comparer les méthodes.
La mienne est celle d'un amateur j'ai presque honte de l'exposer ...
je prends une dizaine de critères : PEG, PER, Régularité du dividende, Augmentation du dividende, Consensus, Dividende, Payout, Performance à 1 an, Capitalisation, Intérêt, Tendance CT, Tendance MT. Je donne des points positifs ou négatifs à chacun de ces critères. Je secoue sans agiter, j'ajoute une olive, et je regarde le tiercé dans l'ordre ...
Mon objectif au final est de n'avoir à comparer que des chiffres en toute objection, sans émotion pour éviter l'effet mouton de panurge notamment. Et aussi parce que je m'aperçois que plus je m'intéresse à la bourse moins j'y comprends quelque chose : quand je lis une news sur une société, je me dis "ah ben c'est une bonne nouvelle ça" et à l'ouverture le lendemain elle prend -5% :ROFLMAO:
Va comprendre Charles ...
 
FrankyGood a dit:
Et aussi parce que je m'aperçois que plus je m'intéresse à la bourse moins j'y comprends quelque chose : quand je lis une news sur une société, je me dis "ah ben c'est une bonne nouvelle ça" et à l'ouverture le lendemain elle prend -5% :ROFLMAO:
Va comprendre Charles ...
Effet Dunning-Kruger ;).

On est tous des amateurs vous savez.

Pour les paramètres vous cherchez le dividende où c'est pour juger de la santé financière de la société ? Simple observation mais observez aussi les flux de trésorerie.
 
Jeune_padawan a dit:
Effet Dunning-Kruger
Je ne connaissais pas. Merci vous m’avez appris quelque chose :)
Jeune_padawan a dit:
Pour les paramètres vous cherchez le dividende où c'est pour juger de la santé financière de la société
Les deux mon capitaine. Je suis réticent à l’idée d’acheter une valeur qui ne rémunère que sur son cours. Ça reviendrait pour moi à investir dans de l’immobilier sans espérer de revenu locatif mais uniquement une perspective de plus value à la revente.
J’ai également lu lors de mes recherches que lors de périodes de baisses voire de krachs boursiers les entreprises qui versent régulièrement des dividendes résistent mieux que les autres.

Jeune_padawan a dit:
observez aussi les flux de trésorerie.
Désolé je ne comprends pas. J’aurais besoin que vous précisiez votre pensée s’il vous plait

Bon week-end
 
FrankyGood a dit:
Je suis réticent à l’idée d’acheter une valeur qui ne rémunère que sur son cours. Ça reviendrait pour moi à investir dans de l’immobilier sans espérer de revenu locatif mais uniquement une perspective de plus value à la revente.
Une entreprise n'est pas un immeuble.
Elle a besoin d'investir pour croître, tout dividende limite ses possibilités d'investissement.
C'est pour ça qu'on parle d'actions de croissance ou de rendement.

Les actions de croissance continuent d'investir au maximum pour continuer de croître (donc pas ou peu de dividende, ils ont besoin de cash pour grandir).
Le potentiel d'évolution du cours est plus important : on anticipe qu'elles vont continuer à monter en puissance.

Les actions de rendement sont sur un marché mature, elles ont moins besoin d'investir et peuvent se permettre de distribuer plus mais le cours est souvent lié au rendement (marché stable, le cours évolue peu...).

Pour faire le parallèle avec l'immobilier : pour une action de rendement, tu possèdes un appartement, tu touches le loyer. Pour une action de croissance, tu possèdes un pourcentage de l'immeuble, le loyer est utilisé pour construire de nouveaux étages.
 
Dernière modification:
freddo89 a dit:
Une entreprise n'est pas un immeuble.
Elle a besoin d'investir pour croître, tout dividende limite ses possibilités d'investissement.
Bonjour,
Sur le reste je suis en accord, mais depuis longtemps les entreprises font appel à l'emprunt pour leur investissement.
Il y a 3 possibilités : autofinancement, fonds propres externes ( augmentation du capital) et emprunt
L'emprunt a plusieurs formes: bancaire, obligations...
Seul l'autofinancement impute grandement et immédiatement le montant des dividendes.
Les emprunts ont une influence, mais diminuée par la déduction des intérêts et par l'amortissement..
La distribution est souvent un choix de politique d'entreprise et non pas un choix dicté par le résultat
 
Dernière modification:
moietmoi a dit:
La distribution est souvent un choix de politique d'entreprise et non pas un choix dicté par le résultat
Les 2 et souvent le second conditionne le 1er. Si pas de bénéfice sur l'année et que l'endettement risque de poser problème à long terme alors la société réduira le dividende. Ça ne fait pas plaisir aux actionnaires mais cela sauve la boite (voir crise 2020-2021).
 
FrankyGood a dit:
J’aurais besoin que vous précisiez votre pensée s’il vous plait
Les flux de trésorerie sont les flux d'argent entre les différentes activités de la société, ses investissements, ses dettes, le dividende, ...
Car le bénéfice peut être enjolivé de différente manière (ah les fameux retraitement comptable:ROFLMAO:).

Pour chercher les infos avantage aux États-Unis où les publications sont standardisées alors qu'en Europe c'est "libre" et PR n'est pas des plus loquace.

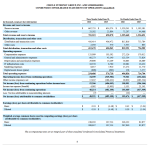
Ci-dessous les derniers comptes trimestriels de Circle (émetteur du stable coin USDC) :
1787992487618.pngOn voit un BNA de 0,18 $/action (et une dilution au passage).
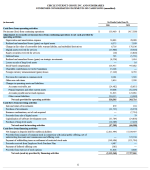
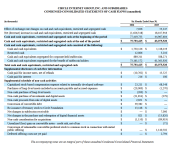
Maintenant on voit ci-dessous d'où vient l'argent et surtout où il va :
1787992666432.png
1787992695953.png
On voit que malgré un BNA positif la société a cramé 1,63 milliards de $. Dans le cas présent il y a de la marge avec une trésorerie de 75,79 milliards de $. On voit aussi d'où vient principalement le cash d'ailleurs.

Un autre paramètre c'est le flux de trésorerie disponible ou free-cash flow en anglais qui donne la trésorerie réelle qu'une entreprise génère après avoir payé ses charges d'exploitation et ses investissements. C'est avant investissement et retour aux actionnaires.

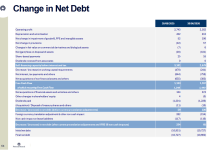
Et chez PR c'est alerte rouge écarlate :
1787992911602.png
J'ai pas recalculé leurs données car c'est très mal présenté et très peu détaillé (à quand une AMF qui fera de la SEC:rolleyes:). Mais si leurs chiffres sont bons, le flux de trésorerie libre/disponible est de 1,197 milliards d'€ et la société verse 1,226 milliards d'€ de dividende soit quasi 29 millions de plus !
L'année d'avant ce n'était pas mieux.

Ces données montrent que la société ne peux pas vraiment investir dans une croissance sauf via un endettement mais vu le tableau fourni plus haut cela va être serré.
Donc PR vend les bijoux de famille avec Mumm Napa en début d'année et les vins australiens, chiliens et autres pays l'année dernière pour récupérer du cash.

Même si je prend le flux de trésorerie libre récurrent (qui n'est pas détaillé ??) c'est pas propre.

Et le clou du spectacle (ou du cercueil) : elle est valorisé comme une valeur à la casse !

J'ai repris ZB pour le calcul car la flegme mais d'après le site l'actif net par action est de 61,44€/action et la société cote dans les 63€.

Y'a pire avec Stellantis par exemple mais clairement c'est moche. LVMH qui est indirectement concurrent sur certains secteurs d'activité c'est un actif net par action de 144,2€/action estimé pour 2026 avec une action à 458€.
 
Dernière modification:
Sans avoir lu les bilans, juste en regardant le graphique, mon 1er feeling a été que ce sont les actionnaires qui financent leurs dividendes et non l'activité de l'entreprise.
C'est un raccourci ultra simpliste mais peut-être pas si faux que ça.
Pour en revenir à l'immobilier, c'est comme si on vendait un étage de son immeuble chaque année pour garder l'illusion du loyer facile.
 
Retour
Haut