Lescure à RTL : suppression des 10% sur les Retraites

Axiles a dit:
25% c’est en effet la proportion des retraites non financées par les cotisations. C’est, mathématiquement, la baisse des retraites qu’il faudrait. Et probablement plus avec la baisse qui continue du ratio actifs / retraites. Mais les chiffres présentés comme dramatiques pour les retraités sont aussi les chiffres nécessaires pour ramener le système à un simple équilibre.

J’ai bien dit mathématiquement. Politiquement c’est autre chose. Mais ne pas croire que c’est hors sol comme chiffre. 25% c’est en fait même moins que le trou actuel en termes de cotisations (plutôt 30).

Et dans un scénario grec, c’est probablement le chiffre de baisse étalé sur 1-3 ans que tu peux tout à fait imaginer

Je ne sais pas si on réalise le désastre que provoquerait une baisse de 25% des retraites.
Ça veut dire quoi, concrètement ? Des loyers qui ne tombent plus, un recours plus important aux banques alimentaires, des gens qui renoncent à se faire soigner, car le non recours aux droits n'est pas du tout anecdotique ... économie sur le chauffage faute de revenus, etc.
Le parc social, déjà saturé, n'absorbera rien de plus.

Les retraités même modestes font tourner les petits commerces, les coiffeurs etc. Si leur pouvoir d'achat s'effondre, ce sont des boîtes qui ferment.

Une baisse de 25%, ce n'est pas un ajustement...
 
Dernière modification:
pchmartin a dit:
mais la majorité c'est plutôt du 3-4
Et dans ce cas il y a l'APA ...
pchmartin a dit:
Après le nombre d'années de vie en EHPAD c'est une chose mais vous pouvez pas jouer
là dessus pour décider combien vous devez mettre de côté ... quand les 2,5 ans sont finis,
on fait quoi ?
Comme toutes les civilisations : les enfants doivent payer ...
 
Aptenodytes a dit:
Et dans ce cas il y a l'APA ...

Comme toutes les civilisations : les enfants doivent payer ...
Les obligés alimentaires sont déja davantage sollicités dans certains départements, et ça va se généraliser.
Ca va même induire des divorces ...
 
Moneypenny75 a dit:
-14% à 5 ans et -25% à 10 ans…
Vous proposez qu'une pension de retraite de 2000€ aujourd'hui soit ramenée à 1500€ dans 10 ans!!
Quel beau projet pour la France.:mad:
 
Axiles a dit:
25% c’est en effet la proportion des retraites non financées par les cotisations. C’est, mathématiquement, la baisse des retraites qu’il faudrait. Et probablement plus avec la baisse qui continue du ratio actifs / retraites. Mais les chiffres présentés comme dramatiques pour les retraités sont aussi les chiffres nécessaires pour ramener le système à un simple équilibre.
Les « mathématiques « disent seulement que le montant non financé est de 25%; pas que ce financement est à obtenir par la baisse des pensions en cours; ça c’est une opinion politique.
Axiles a dit:
J’ai bien dit mathématiquement. Politiquement c’est autre chose. Mais ne pas croire que c’est hors sol comme chiffre. 25% c’est en fait même moins que le trou actuel en termes de cotisations (plutôt 30).
Ce n’est pas qu’une question d’acceptation politique, c’est aussi une question de soutenabilite et de justice.
La moitié des retraités perçoivent une pension inférieure à 1500 euros, au terme du processus que tu ne trouves pas hors sol on aurait donc une pension inférieure à 1125 euros pour ces 50% de retraités…
En fait, ce transfert « one shot » d’une génération à une autre prétendrait mettre fin à une injustice ( celle des actifs) par une autre injustice qui pèserait, de plus, sur les retraités les moins lotis.
Il faut actionner tous les leviers, dont celui d’une desindexation équilibrée, mais en gardant à l’esprit les réalités humaines derrière et ne pas s’imaginer effacer l’ardoise d’un simple coup d’eponge.
 
MDacier a dit:
Je ne sais pas si on réalise le désastre que provoquerait une baisse de 25% des retraites.
Ça veut dire quoi, concrètement ? Des loyers qui ne tombent plus, un recours plus important aux banques alimentaires, des gens qui renoncent à se faire soigner, car le non recours aux droits n'est pas du tout anecdotique ... économie sur le chauffage faute de revenus, etc.
Le parc social, déjà saturé, n'absorbera rien de plus.

Les retraités même modestes font tourner les petits commerces, les coiffeurs etc. Si leur pouvoir d'achat s'effondre, ce sont des boîtes qui ferment.

Une baisse de 25%, ce n'est pas un ajustement...
qui dit le contraire ? Ceux qui prétendent qu’il y a une solution sans effort mentent.

Bien sûr que ça va être douloureux, et qu’il faut partager le dit effort. Il ne faut pas l’exagérer cependant. Répéter « baisse de 25% » alors qu’on parle d’une absence de hausse du même ordre en étale sur de nombreuses années, c’est peu opportun pour un débat apaisé.

À ma connaissance, à ce stade aucun politique ne propose une baisse des montants. En cas de faillite, ce sera autre chose.
 
Aptenodytes a dit:
Et dans ce cas il y a l'APA ...

Comme toutes les civilisations : les enfants doivent payer ...
Perso. je ne veux pas que mes enfants aient à payer mon EHPAD.
Je nai pas bosser toute ma vie pour leur léguer des dettes.
Et je ne pense pas être un cas isolé.
Il faut peut-être avoir suffisamment vécu pour comprendre cela.
 
Le patrimoine sert aussi à cela...
 
agra07 a dit:
Vous proposez qu'une pension de retraite de 2000€ aujourd'hui soit ramenée à 1500€ dans 10 ans!!
Quel beau projet pour la France.:mad:
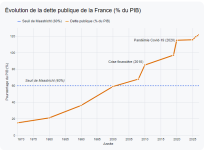
Pour l'instant, le projet de la France c'est ça (généré par IA mais j'ai vérifié la cohérence...) :

Capture d'écran 2026-09-24 090816.png

Le financement des retraites c'est 25% des dépenses publiques et 14% du PIB.
La démographie ne va pas arranger les choses dans les années qui viennent.
La charge d'intérêts augmente.
La croissance ne nous sauvera pas.
On continue sur la même lancée jusqu'à quand ?

agra07 a dit:
Je nai pas bosser toute ma vie pour leur léguer des dettes.

C'est exactement ce qu'on fait à l'échelle du pays en continuant d'indexer les retraites sur l'inflation sans prendre en compte le montant des cotisations qui les financent...
 
Dernière modification:

Jaumep a dit:
Les « mathématiques « disent seulement que le montant non financé est de 25%; pas que ce financement est à obtenir par la baisse des pensions en cours; ça c’est une opinion politique.
Vrai ça peut aussi passer par une hausse supplémentaire des cotisations, bizarrement la perte de revenus semble moins problématique dans ce cas. Puis on lira des exemples personnels de quand on veut s'en sortir on peut où les descendants sont partis à l'étranger comme les charges sont trop élevées en France, sans que personne n'y voit une contradiction.
 
Axiles a dit:
qui dit le contraire ? Ceux qui prétendent qu’il y a une solution sans effort mentent.

Bien sûr que ça va être douloureux, et qu’il faut partager le dit effort. Il ne faut pas l’exagérer cependant. Répéter « baisse de 25% » alors qu’on parle d’une absence de hausse du même ordre en étale sur de nombreuses années, c’est peu opportun pour un débat apaisé.
Une absence de hausse correspond bien à une baisse de pouvoir d'achat.
Et je ne pense pas qu'une baisse de pouvoir d'achat aussi bien des retraités que des actifs soient un bon signal pour l'économie du pays.
 
agra07 a dit:
Perso. je ne veux pas que mes enfants aient à payer mon EHPAD.
Je nai pas bosser toute ma vie pour leur léguer des dettes.
Et je ne pense pas être un cas isolé.
Il faut peut-être avoir suffisamment vécu pour comprendre cela.
Ils peuvent refuser la succession dans ce cas.
 
agra07 a dit:
Une absence de hausse correspond bien à une baisse de pouvoir d'achat.
Et je ne pense pas qu'une baisse de pouvoir d'achat aussi bien des retraités que des actifs soient un bon signal pour l'économie du pays.
Les mots ont un sens. Une absence de hausse c'est une absence de hausse, pas une baisse. Et une baisse en euros constants, ce n'est pas une baisse tout court. On est pas chez Orwell. Quand on dit baisse dans le langage courant, on parle d'euros courants.

Cf. le point déjà relevé par @Miles .

Et les chiffres aussi ont un sens. Déjà une absence de hausse de 25%, ça revient à une baisse de 20%, pas 25%.

Moi si je vais voir mon employeur en lui disant que mon salaire a baissé car je n'ai pas eu d'augmentation, il ne va 1. même pas comprendre 2. me rire au nez.
 
agra07 a dit:
Une absence de hausse correspond bien à une baisse de pouvoir d'achat.
Et je ne pense pas qu'une baisse de pouvoir d'achat aussi bien des retraités que des actifs soient un bon signal pour l'économie du pays.
S'endetter pour augmenter les pensions, c'est mieux ?
 
niklos a dit:
Le patrimoine sert aussi à cela...
Pas du tout. Le patrimoine ne sert pas qu'à cela.
Une petite partie de mon patrimoine est chargé d'histoire douloureuse et j'y attache, peut-être à tort, une valeur sentimentale.
Pour le reste mes idées sont simples et pragmatiques:
-les revenus (réels, pas fictifs) doivent être soumis à l'impôt sur les revenus,
-Le patrimoine ne doit être soumis qu aux droits de succession.
-La consommation, à la TVA
Lorsqu'on mélange tout on ne comprends plus rien.
Baisser le pouvoir d'achat des retraités ne me semble pas être une réponse pertinente au problème préocupant de la dette.
 
Axiles a dit:
Les mots ont un sens. Une absence de hausse c'est une absence de hausse, pas une baisse. Et une baisse en euros constants, ce n'est pas une baisse tout court. On est pas chez Orwell. Quand on dit baisse dans le langage courant, on parle d'euros courants.

Cf. le point déjà relevé par @Miles .

Et les chiffres aussi ont un sens. Déjà une absence de hausse de 25%, ça revient à une baisse de 20%, pas 25%.

Moi si je vais voir mon employeur en lui disant que mon salaire a baissé car je n'ai pas eu d'augmentation, il ne va 1. même pas comprendre 2. me rire au nez.
Vous êtes trop intelligent pour ne pas comprendre que j'ai écrit "baisse de pouvoir d'achat".
Partant, vous développez votre théorie en bon sophiste.
Mais convaincre ce n'est pas tenter de tromper.:biggrin:
 
Donc un indépendant qui aurait peu cotisé, parti à 60 ans ou avant avec forte décote, mais accumulé un patrimoine important devrait voir ses dépenses prises en charge par la société et donc la dette. Intéressant.
 
Miles a dit:
Donc un indépendant qui aurait peu cotisé, parti à 60 ans ou avant avec forte décote, mais accumulé un patrimoine important devrait voir ses dépenses prises en charge par la société et donc la dette. Intéressant.
La droit a la retraite a toujours été décorrélé du patrimoine ...
Pour prendre un exemple extreme, si Liliane Bettencourt avait cotisé dans sa vie active, sa retraite n'etait pas annulée du fait de sa fortune ...
 
Miles a dit:
Vrai ça peut aussi passer par une hausse supplémentaire des cotisations, bizarrement la perte de revenus semble moins problématique dans ce cas.
1. Ce n’est pas ce que j’ai dit ( passer par une hausse des cotisations)
2. Ce n’est pas ce que je pense ( ce serait moins problématique).
Si tu prends la peine de lire les échanges dans leur développement, ou, à minima, les messages dans leur intégralité tu éviterais de donner le sentiment désagréable d'être de mauvaise fois.
Miles a dit:
Puis on lira des exemples personnels de quand on veut s'en sortir on peut où les descendants sont partis à l'étranger comme les charges sont trop élevées en France, sans que personne n'y voit une contradiction.
Encore une élucubration.
 
Miles a dit:
Donc un indépendant qui aurait peu cotisé,
Ça n'existe quasiment pas .
Les cotisations des indépendants sont juste énormes et proportionnelles aux bénéfices
Miles a dit:
parti à 60 ans ou avant avec forte décote,
En général les indépendants partent au delà de l'âge légal.

Donc le cas que tu exposes , s'il existe est rarissime
 
Retour
Haut