Lescure à RTL : suppression des 10% sur les Retraites

extrait de la NL de Marc ce matin : " The Economist insiste sur la puissance de la nostalgie et de la rancœur par rapport aux générations passées qui auraient eu une vie plus facile..."

le débat n'est donc pas franco-français ......
 
Jaumep a dit:
Par ailleurs, tu parles d’égoïsme, mais une de ses formes les plus abouties, l’individualisme me parait caractériser les revendications de beaucoup de jeunes.
Quelles sont les revendications des jeunes ?

Lorsqu'il y a eu polémique sur un terme utilisé, j'avais posté une étude qui montrait que toutes les générations étaient conscientes à 75% qu'il fallait faire des efforts et qu'ils devaient être partagés, sauf une qui estimait qu'ils avaient fait les leurs et que c'était plus à eux d'en faire. (NB: proche des 50% néanmoins donc pas une franche majorité pour autant il est vrai.)
 
Post annulé
 
Dernière modification:
Miles a dit:
j'avais posté une étude qui montrait que toutes les générations étaient conscientes à 75%
as-tu encore le lien vers l'étude en question ?

edit : je pense que j'ai trouvé [lien réservé abonné]
 
Miles a dit:
Quelles sont les revendications des jeunes ?
The Economist nous révèle que 3,3 milliards d'habitants dans le monde vivent dans des pays où le PIB par habitant s'est accru moins vite pendant les 10 dernières années que pendant les 10 années précédentes.

il s'est accru moins vite (mais il s'est quand même accru ) c'est ça le biais psychologique
 
Miles a dit:
Quelles sont les revendications des jeunes ?

Pourrait-on inférer depuis les intentions de vote ?

[lien réservé abonné]

En termes d’âge et de catégories socioprofessionnelles, rien de très surprenant dans cette enquête. [...] Jean-Luc Mélenchon fait toujours le plein chez les jeunes (42 % chez les 18-24 ans et 32 % chez les 25-34 ans) et chez les employés (21 %) ainsi que les cadres (20 %), mais souffre d’un score très faible chez les retraités (5 %), qui représentent entre 35 % et 40 % des votants selon la participation. C’est au contraire la catégorie où Édouard Philippe performe le mieux (19 %), avec les cadres (19 %).​

Autre élément intéressant qui se dégage de l’enquête, les personnes interrogées se prononcent massivement pour une transformation en profondeur de la société (54 %), voire radicale (26 %). Seul un cinquième des personnes interrogées estime qu’il faut « aménager la société sur quelques aspects mais sans toucher à l’essentiel » (19 %) ou « la laisser dans son état actuel » (1 %). [...] Sans surprise, cette demande de « comportements et d’idées radicales » est portée par le RN (71 %) et par LFI (56 %) – sans que ce qui constitue des « idées radicales » soit défini auprès des enquêtés.​
 
Miles a dit:
Quelles sont les revendications des jeunes ?

Lorsqu'il y a eu polémique sur un terme utilisé, j'avais posté une étude qui montrait que toutes les générations étaient conscientes à 75% qu'il fallait faire des efforts et qu'ils devaient être partagés, sauf une qui estimait qu'ils avaient fait les leurs et que c'était plus à eux d'en faire. (NB: proche des 50% néanmoins donc pas une franche majorité pour autant il est vrai.)
Le terme aspirations serait peut être meilleur que revendications.
C’est une impression subjective et à sortir du cadre strict du débat sur les retraites.
On entend quand même beaucoup parler de capitalisation individuelle, de statut d’auto entrepreneur, de carrière en solo,´de retour sur investissement personnel…
Bon, il doit aussi exister des formes de solidarité qui m’échappent.
 
Buffeto a dit:
extrait de la NL de Marc ce matin : " The Economist insiste sur la puissance de la nostalgie et de la rancœur par rapport aux générations passées qui auraient eu une vie plus facile..."

le débat n'est donc pas franco-français ......

The Economist ne dit pas ça ;)

1790152436504.png

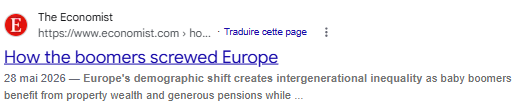
Au contraire The Economist tape très fort sur les boomers.

Pour ceux qui ne parlent pas anglais, le titre est d'une très grande violence, pour un journal peu habitué à cela. Et au delà du titre, le contenu est toujours le même : "pensions trop généreuses", hausse de l'immobilier, etc. Ne pas croire côté retraités qu'ils auront un défenseur de ce côté là, c'est plus team Aaargh ;)

Pour les non anglophones, version traduite [lien réservé abonné]

"Comment les baby boomers ont carotté la jeunesse européenne".

The Economist c'est l'équivalent des Echos en France on va dire faute de mieux. Pas l'émanation de jeunes rebelles anti retraités

If the European welfare state looks like a pyramid scheme, its pharaohs are the “baby boomers”. We explain how the cohort have pulled off an intergenerational heist

Leur vocabulaire : "braquage intergenerationnel". "Schéma pyramidal" (lire arnaque Ponzi), etc.
 
Dernière modification:
Nature a dit:
Enfin, @Jeune_padawan, qui se rêve général en chef, mais qui a été réformé car trop axé sur l'usage intempestif des obus de 150.
:ROFLMAO:.
On voit qu'on est sur RTL faut pas trop gratter la peinture car notre chroniqueur naturel s'est emmêler les pinceaux décalibrant au passage son télémètre de conscrit.
Dans sa grande bonté le Lt-Col JP t'informe que c'est du 155mm pour l'OTAN et du 152mm russe/soviet, le 150 n'existant pas en standard au moins depuis 80 ans.
Mais je suis content après le tankiste je suis artilleur comme le corse le plus connu de France bientôt la Présidence si on suit la logique ? :biggrin:

Sur ce je vous laisse car sinon je vais encore froisser nos anciens avec des propos virulents envers eux, déjà que je suis dans le collimateur je ne voudrais pas jouer les Gavrilo à Sarajevo:sneaky:. Je retourne à mes rapports 10-K.
Et puis je sais que tu préfères les messages de @Argg aux miens.

@Axiles à mon soutien bien que pas toujours en accord avec ses solutions;) (j'avais vu passé l'article de The Economist en mai dernier, très bon et on peut le lire avec l'essai gratuit).

Au passage Pour une poignée de dollars ne colle pas car il faudrait 3 "camps" et les neutres ont débandés, on est plutôt sur Et pour quelques dollars de plus bien plus binaire;).

PS : je n'arrive pas à identifier l'arbre de ton l'image de profil n’ayant pas une bonne vue (et pas envie de demander à google) sinon j'aurais modifié chroniqueur naturel. Toutefois j'ai essayé de rester dans le thème en m’appliquant.
 
Je reviens sur mon idée d'intégrer le patrimoine pour la prise en compte d'une éventuelle non indexation.
Pour le seuil du RSA et l'ASPA (minimum vieillesse), le patrimoine "non productif de revenus" — livrets, assurance-vie, comptes rémunérés, biens immobiliers est transformé en revenu fictif à un taux forfaitaire de 3 % par an.
En intégrant tous les éléments ,il me semblerait acceptable de définir un seuil de revenu fictif( hors retraites) au delà duquel les retraites ne seraient pas Indexées.
Sans doute faudrait il définir une exonération partielle de la rp
 
Axiles a dit:
The Economist ne dit pas ça ;)

Afficher la pièce jointe 57688
Cet article résume bien la situation ! ( cf document joint)

il y a tout ... et en plus le fait que la retraite par répartition a empêché de créer des fonds de pension , et donc empêché d'investir dans l'économie est bien mentionné ..

J'ai d'ailleurs une anecdote à ce sujet: je vais aux US pour le boulot. Je passe l'immigration et le gars me pose les questions habituelles, puis me demande pour quelle société je travaille ( une grosse sté US de l'informatique) . Je lui donne le nom.. le visage du gars s'éclaire d'un grand sourire et il me dit.. Super, vous avez publié des résultats excellents ce trimestre et l'action a pris x% .. il y en a plein dans mon fonds de pension. Great job ! Continuez

Vous imaginez un gars de la police des frontières vous dire ça en France ?

Par contre, je trouve l'article très franco-français , même s'il a été publié par The Economist
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Dernière modification:
niklos a dit:
as-tu encore le lien vers l'étude en question ?

edit : je pense que j'ai trouvé [lien réservé abonné]
Oui c'est ça. D'ailleurs ce n'est pas moi qui l'ai postée mais Jeune_Padawan en fait. Rendons à César ce qui appartient à César :biggrin:
 
moietmoi a dit:
Je reviens sur mon idée d'intégrer le patrimoine pour la prise en compte d'une éventuelle non indexation.
Pour le seuil du RSA et l'ASPA (minimum vieillesse), le patrimoine "non productif de revenus" — livrets, assurance-vie, comptes rémunérés, biens immobiliers est transformé en revenu fictif à un taux forfaitaire de 3 % par an.
En intégrant tous les éléments ,il me semblerait acceptable de définir un seuil de revenu fictif( hors retraites) au delà duquel les retraites ne seraient pas Indexées.
Sans doute faudrait il définir une exonération partielle de la rp
A ceci près que la personne qui capitalise dans son coin pour sa future retraite serait probablement pénalisée.
 
moietmoi a dit:
Je reviens sur mon idée d'intégrer le patrimoine pour la prise en compte d'une éventuelle non indexation.
Pour le seuil du RSA et l'ASPA (minimum vieillesse), le patrimoine "non productif de revenus" — livrets, assurance-vie, comptes rémunérés, biens immobiliers est transformé en revenu fictif à un taux forfaitaire de 3 % par an.
En intégrant tous les éléments ,il me semblerait acceptable de définir un seuil de revenu fictif( hors retraites) au delà duquel les retraites ne seraient pas Indexées.
Sans doute faudrait il définir une exonération partielle de la rp
Certains retraités vont trouver ça dur à avaler : celui qui a cherché tte sa vie à " s'offrir " son petit chez soi au détriment de partir plus régulièrement en vacances ( c'est un exemple ) durant toute sa vie de travailleur et avoir vu son voisin partir bien plus souvent en vacances mais être locataire
L'intégration de l'élément de la RP va être une grosse pilule à avaler pr le retraité proprio
 
Nelkka a dit:
Certains retraités vont trouver ça dur à avaler : celui qui a cherché tte sa vie à " s'offrir " son petit chez soi au détriment de partir plus régulièrement en vacances ( c'est un exemple ) durant toute sa vie de travailleur et avoir vu son voisin partir bien plus souvent en vacances mais être locataire
L'intégration de l'élément de la RP va être une grosse pilule à avaler pr le retraité proprio

Pour l'ASPA (minimum vieillesse), la caisse ne tient pas compte des revenus réels de votre patrimoine (loyers, intérêts, dividendes) : elle applique un revenu fictif forfaitaire de 3 % par an de sa valeur.


Base légale : l'article R. 815-25 du Code de la sécurité sociale prévoit que les biens mobiliers et immobiliers sont réputés procurer un revenu de 3 % de leur valeur vénale, fixée à la date de la demande.


Biens comptés à 3 %

  • Immobilier : le patrimoine immobilier, loué ou non, compte pour un revenu annuel de 3 % de sa valeur. C'est ce montant qui est retenu, et non le loyer éventuellement perçu. Cela concerne notamment les résidences secondaires, les logements locatifs et les terrains, y compris ceux dont vous avez l'usufruit.
  • Épargne et placements : Livret A, LDDS, LEP, assurance-vie, PEL, PER, comptes rémunérés et actions. Qu'un livret rapporte 1,7 % ou qu'une assurance-vie soit en moins-value, le taux retenu reste toujours 3 %.
  • Ces règles s'appliquent aux biens du demandeur et de son conjoint, partenaire de Pacs ou concubin.

Biens non comptés

  • La résidence principale n'est jamais prise en compte si vous en êtes propriétaire
 
Nelkka a dit:
Certains retraités vont trouver ça dur à avaler : celui qui a cherché tte sa vie à " s'offrir " son petit chez soi au détriment de partir plus régulièrement en vacances ( c'est un exemple ) durant toute sa vie de travailleur et avoir vu son voisin partir bien plus souvent en vacances mais être locataire

Version remasterisée de la Cigale et la Fourmi.
Fable, parmi d’autres, que l'on enseignait aux boomers.
 
Dom7859 a dit:
Version remasterisée de la Cigale et la Fourmi.
Fable, parmi d’autres, que l'on enseignait aux boomers.
La Fontaine n’est pas réservé aux boomers.
 
Nelkka a dit:
Certains retraités vont trouver ça dur à avaler : celui qui a cherché tte sa vie à " s'offrir " son petit chez soi au détriment de partir plus régulièrement en vacances ( c'est un exemple ) durant toute sa vie de travailleur et avoir vu son voisin partir bien plus souvent en vacances mais être locataire
L'intégration de l'élément de la RP va être une grosse pilule à avaler pr le retraité proprio
Certes,
Mais il est difficile de comparer un flux et un stock.

Le propriétaire retraité occupant touche un loyer fictif, inclus par l'INSEE dans le PIB, sous la rubrique " production de logement"
Ce loyer est pour l'instant, contrairement à d'autres pays d'Europe,défiscalisé.
Le locataire retraité paye un loyer avec un revenu fiscalisé.
 
moietmoi a dit:
Mais il est difficile de comparer un flux et un stock.
Pourtant je constate que les jeunes utilisent plus souvent le flux que le stock et qui trouvent injuste que leurs ainés disposent de patrimoine !!!
 
Je ne vois pas trop comment les jeunes peuvent reprocher aux plus agés d'avoir du patrimoine. Il me semble logique d'en accumuler durant sa vie. En revanche, qu'ils doivent travailler pour payer la retraite des autres en ne sachant pas si eux-mêmes auront une retraite... Là, je comprends, et suis d'accord, de trouver cela injuste.
 
Retour
Haut