Lescure à RTL : suppression des 10% sur les Retraites

Jaumep a dit:
Les pensions de retraite déjà versées correspondent à un processus engagé toute une vie active sur la base d’une promesse quantifiable et correspondant à une forme de contrat social.
Un contrat nécessite l'accord des parties...
On ne demande pas l'accord des nouveaux entrants actuellement.
Le contrat social dont tu parles est de financer les retraites précédentes en espérant que les générations suivantes pourront financer les nôtres.
Ca a fonctionné tant que la démographie et la croissance le permettaient.
Les générations actuelles n'arrivent plus à financer les retraites de la génération précédente et n'ont presque aucun espoir que les leurs soient financées.
Le contrat est rompu.
Il reste la solidarité intergénérationnelle mais on ne peut pas demander à quelqu'un d'être solidaire envers quelqu'un d'autre qui s'en sort mieux que lui.
On en revient à l'exemple de Cindy, caissière à 1200€ par mois, locataire avec deux enfants qui doit financer la retraite de Bernard avec 2000€ de pension et propriétaire avec 500k€ de patrimoine.
De mon point de vue, Cindy n'a pas à aider Bernard plus que ce qui est déjà fait, il peut s'en sortir (sans parler des difficultés que Cindy aura plus tard...).
On doit par contre se débrouiller pour aider Jean qui est aussi retraité mais qui a des problèmes de santé et qui peine avec ses 1000€ par mois.
 
Axiles a dit:
J'adore :p De manière un peu malsaine quand même j'avoue mais j'adore. Pour faire mon gauchiste, c'est plus l'imaginaire révolutionnaire que j'irais chercher, une autre retraite est possible, Axiles Guevara (Nature, non !).

La retraite, on y sera (j'espère) tous un jour. Et ce n'est pas la retraite en tant que telle qui est l'ennemi. Mais l'injustice. Plus vite on abandonne un mauvais système qui oppose les classes d'âge (la répartition) pour le remplacer par de la capitalisation individuelle, plus vite on sortira de cette opposition stérile, et on aura un régime plus sain. Pas parfait, mais plus sain. Et plus les autruches s'enterreront la tête en mode "j'ai droit", plus malheureusement l'addition sera coûteuse, et l'enfoncement de la France dur à rattraper.

Parce qu'en tout cas ce que j'entends chez les plus jeunes, ce n'est jamais "prenez l'argent des retraités pour que demain j'ai mes propres privilèges". Mais plutôt "nous voulons un système juste, pas structurellement biaisé". J'entends bien plus du "on veut pouvoir placer notre argent en ETF car on sait que la répartition est morte" que continuez le système ainsi mais détournez le à mon profit. Et de la même manière je n'entends pas une soif d'égoïsme et de refus d'aider l'autre, y compris leurs ainés. Mais que ce soit réservé à ceux qui en ont besoin, et que les autres puissent piloter leur retraite, sans être obligés de payer 1/3 de leur salaires en cotisations pour.

Et actuellement, tristement c'est l'opposition systématique puisque la répartition est un jeu à somme négative, des perdants pour chaque gagnant, et un futur qu'on sacrifie. Et tant de haine, d'égoïsme et de rejet qu'on peut voir chez certains, c'est fort triste en effet.
Je serais curieux de voir des statistiques sur ce que veulent les jeunes. Ça ne reflète pas mon expérience. C'est plutôt les retraites peu importe, qu'ils fassent ce qu'ils veulent de toute façon on en n'aura pas alors ça change quoi, autour de moi.
 
pchmartin a dit:
Pastureau sur les retraités ce soir à RTL

Génial !!!!
C'est quand même plus fin que des discussions sur les retraites sur un forum que nous connaissons tous très bien :biggrin:

(Modeste tentative de chronique pour RTL...)

La tempête médiatique du jour se trouve sur un forum appelé MoneyVox, un havre de paix où l'on débat avec une délicatesse "arggiste" sur le sujet des retraites !

Car aujourd’hui, c’est le grand choc générationnel qui enflamme ce forum. Avec d'un côté, le clan des «A poils, les retraités !", et de l'autre la brigade des «Tu veux mon pognon ? Tu peux courir !".

On commence avec @Argg, le Diable de Tasmanie français, armé d'un glaive social.
Pour lui, la retraite moyenne d'un senior devrait se résumer en soupes du Secours Populaire et un nombre limité de couches pour adultes.

À ses côtés, @Axiles, sa spécialité c'est de démontrer avec moults graphiques incompréhensibles que la revalorisation des pensions françaises est un Armageddon social !
C'est simple, si Axiles était ministre des Finances, le minimum vieillesse serait versé en bons d'achat Lidl et Kiabi.

N'oublions pas @Miles, le stratège de la redistribution inversée, pour qui chaque euro versé à un retraité est un vol commis directement dans le petit cochon tirelire d'un jeune en pyjama devant Netflix.

Quant à @niklos, il susurre tel le pragmatique toujours prêt à rappeler avec les tremolos d'un contrôleur Urssaf que « les cotisations d'hier ne payent pas les pâtes l'EHPAD d'aujourd'hui ».

Enfin, @Jeune_padawan, qui se rêve général en chef, mais qui a été réformé car trop axé sur l'usage intempestif des obus de 150.


En face, se dresse tel un rempart, le sanctuaire des acquis et des nantis, à savoir les défenseurs du pouvoir d'achat des croisiéristes amateurs de thalasso !

En chef de file, @Jaumep. Pour celui-ci toucher aux 10 % d'abattement des retraités, c'est comme piquer dans les modestes économies de @Buffeto ! C'est dire l'importance du crime de lèse-majesté !!!
Chaque tentative de réforme fiscale sur les pensions est accueillie par un tir de barrage où il hurle aux retraité "Ralliez-vous à mon panache blanc, et prenons d'assaut la CARSAT !!!".

Il est épaulé par @pchmartin, le yogi zen du temple MoneyVox. On ne sait d'ailleurs pas si son calme provient du temps qui passe ou s'il fume certaines substances ?
Il n'hésite cependant pas à rappeler que si les retraités ont une belle pension aujourd'hui, c'est parce qu'ils ont travaillé 60 heures par semaine !
Et que sa puissance de travail l'a conduit à faire "Paris-New York-Londres" dans la même journée sans être décoiffé !

Juste à côté, Nature, l'allumé de l'image virtuelle. Pour lui, la retraite, c'est sacré, c'est le repos du guerrier. Suggérer qu'un retraité coche la case « trop riche », c'est faire preuve d'un manque absolu de savoir-vivre budgétaire.
Et il faut être mignon avec lui, sinon il sortira des dessins vachards... hé...hé...hé...

Et pour fermer le ban, D-jack, le bouclier prêt à sortir ses propres chiffres pour prouver que la croisière en Méditerranée n'est pas un luxe, mais un dû social de santé publique que les actifs se doivent d'offrir en signe de gratitude car ils sont pleins d'empathie et de générosité !

Quand ces deux mondes se rencontrent sur le fil du forum, ce n'est plus un débat d'idées, c'est un remake de "Pour une poignée de dollars" sur un forum financier !

:cool:;):biggrin:
 
Dernière modification:
Le rapport du COR 2026 cite une étude DREES selon laquelle, à rémunération brute égale et âge de départ inchangé, appliquer les règles du privé aux fonctionnaires nés en 1958 aurait donné une pension moyenne 1,5 % plus élevée, et non plus faible
[lien réservé abonné]

Le rapport indique par ailleurs que l'espérance de vie devrait peu évoluer d'ici 2070 :

En 2025, l’espérance de vie à 65 ans est de 23,6 ans pour les femmes et de 20 ans pour les hommes.

Un scénario haut retient une espérance de vie à 65 ans en 2070 de 28,8 ans pour les femmes et de 26,8 ans pour les hommes. Un scénario bas prévoit une espérance de vie à 65 ans de 24 ans pour les femmes et de 22,2 ans pour les hommes.
L’écart d’espérance de vie entre femmes et hommes devrait se réduire.
 
Et quand on fait bouger les curseurs de cette pyramide des âges sur le site de l’INSEE, il est clair que le problème lié à un nombre d’actifs inférieur à celui du nombre des retraités continuera à en être un pendant de plusieurs décennies! Sauf à repenser totalement le système.

[lien réservé abonné]
 
Le ratio actuel est de l’ordre de 1,5 actif pour 1 retraité (et 1 pour 1 dans le public). Pas besoin d’être grand clair pour savoir la encore que les deux ne peuvent pas gagner la même chose…
 
MDacier a dit:
Le rapport du COR 2026 cite une étude DREES selon laquelle, à rémunération brute égale et âge de départ inchangé, appliquer les règles du privé aux fonctionnaires nés en 1958 aurait donné une pension moyenne 1,5 % plus élevée, et non plus faible
[lien réservé abonné]

Tous les lecteurs du Figaro en PLS.
 
Al56 a dit:
Tous les lecteurs du Figaro en PLS.

Ça et le déficit « uniquement du régime public » sont les deux bonnes grosses fake news du débat sur les retraites à droite.

Ça doit être l’équivalent du « les allègements de charges causent le déficit » des gens de gauche.
 
Uranie3376 a dit:
Et quand on fait bouger les curseurs de cette pyramide des âges sur le site de l’INSEE, il est clair que le problème lié à un nombre d’actifs inférieur à celui du nombre des retraités continuera à en être un pendant de plusieurs décennies! Sauf à repenser totalement le système.

[lien réservé abonné]
Elle est trop compliquée ta pyramide :ROFLMAO:
 
freddo89 a dit:
Un contrat nécessite l'accord des parties...
On ne demande pas l'accord des nouveaux entrants actuellement.
Le contrat social dont tu parles est de financer les retraites précédentes en espérant que les générations suivantes pourront financer les nôtres.
Ca a fonctionné tant que la démographie et la croissance le permettaient.
Les générations actuelles n'arrivent plus à financer les retraites de la génération précédente et n'ont presque aucun espoir que les leurs soient financées.
Le contrat est rompu.
Il reste la solidarité intergénérationnelle mais on ne peut pas demander à quelqu'un d'être solidaire envers quelqu'un d'autre qui s'en sort mieux que lui.
On en revient à l'exemple de Cindy, caissière à 1200€ par mois, locataire avec deux enfants qui doit financer la retraite de Bernard avec 2000€ de pension et propriétaire avec 500k€ de patrimoine.
De mon point de vue, Cindy n'a pas à aider Bernard plus que ce qui est déjà fait, il peut s'en sortir (sans parler des difficultés que Cindy aura plus tard...).
On doit par contre se débrouiller pour aider Jean qui est aussi retraité mais qui a des problèmes de santé et qui peine avec ses 1000€ par mois.
J’ai parlé de « …une forme de contrat social » et ai introduit le sens de cette expression sur 3 lignes par comparaison avec une prestation sociale de type apl.
Tu n’as retenu que le mot contrat et, de plus, l’interprète au pied de la lettre comme si on parlait d’un contrat commercial.
Sous une autre forme : si les pensions en cours devaient être réduites ( au sens on passe la retraite de papy de 1500 euros à 1300 euros) la justification d’une telle spoliation pourrait s’appuyer sur la gravité de la situation mais par sur le fait qu’il ne s’agit , après tout, que d’une « simple prestation sociale ».
Il y a un historique fort sur les retraites et on évacue pas l’histoire comme ca ( ou alors on fait la révolution).
Conclusion, si on ( vous) veut être entendu, il faut éviter lrs solutions radicales, faussement efficaces.
Ps: les démonstrations virtuelles à base de Cosette qui bosse et Tenardier qui glande sur son tas d’or on le don de m’irriter (désolé).
 
Nature a dit:
Génial !!!!
C'est quand même plus fin que des discussions sur les retraites sur un forum que nous connaissons tous très bien :biggrin:

(Modeste tentative de chronique pour RTL...)

La tempête médiatique du jour se trouve sur un forum appelé MoneyVox, un havre de paix où l'on débat avec une délicatesse "arggiste" sur le sujet des retraites !

Car aujourd’hui, c’est le grand choc générationnel qui enflamme ce forum. Avec d'un côté, le clan des «A poils, les retraités !", et de l'autre la brigade des «Tu veux mon pognon ? Tu peux courir !".

On commence avec @Argg, le Diable de Tasmanie français, armé d'un glaive social.
Pour lui, la retraite moyenne d'un senior devrait se résumer en soupes du Secours Populaire et un nombre limité de couches pour adultes.

À ses côtés, @Axiles, sa spécialité c'est de démontrer avec moults graphiques incompréhensibles que la revalorisation des pensions françaises est un Armageddon social !
C'est simple, si Axiles était ministre des Finances, le minimum vieillesse serait versé en bons d'achat Lidl et Kiabi.

N'oublions pas @Miles, le stratège de la redistribution inversée, pour qui chaque euro versé à un retraité est un vol commis directement dans le petit cochon tirelire d'un jeune en pyjama devant Netflix.

Quant à @niklos, il susurre tel le pragmatique toujours prêt à rappeler avec les tremolos d'un contrôleur Urssaf que « les cotisations d'hier ne payent pas les pâtes l'EHPAD d'aujourd'hui ».

Enfin, @Jeune_padawan, qui se rêve général en chef, mais qui a été réformé car trop axé sur l'usage intempestif des obus de 150.


En face, se dresse tel un rempart, le sanctuaire des acquis et des nantis, à savoir les défenseurs du pouvoir d'achat des croisiéristes amateurs de thalasso !

En chef de file, @Jaumep. Pour celui-ci toucher aux 10 % d'abattement des retraités, c'est comme piquer dans les modestes économies de @Buffeto ! C'est dire l'importance du crime de lèse-majesté !!!
Chaque tentative de réforme fiscale sur les pensions est accueillie par un tir de barrage où il hurle aux retraité "Ralliez-vous à mon panache blanc, et prenons d'assaut la CARSAT !!!".

Il est épaulé par @pchmartin, le yogi zen du temple MoneyVox. On ne sait d'ailleurs pas si son calme provient du temps qui passe ou s'il fume certaines substances ?
Il n'hésite cependant pas à rappeler que si les retraités ont une belle pension aujourd'hui, c'est parce qu'ils ont travaillé 60 heures par semaine !
Et que sa puissance de travail l'a conduit à faire "Paris-New York-Londres" dans la même journée sans être décoiffé !

Juste à côté, Nature, l'allumé de l'image virtuelle. Pour lui, la retraite, c'est sacré, c'est le repos du guerrier. Suggérer qu'un retraité coche la case « trop riche », c'est faire preuve d'un manque absolu de savoir-vivre budgétaire.
Et il faut être mignon avec lui, sinon il sortira des dessins vachards... hé...hé...hé...

Et pour fermer le ban, D-jack, le bouclier prêt à sortir ses propres chiffres pour prouver que la croisière en Méditerranée n'est pas un luxe, mais un dû social de santé publique que les actifs se doivent d'offrir en signe de gratitude car ils sont pleins d'empathie et de générosité !

Quand ces deux mondes se rencontrent sur le fil du forum, ce n'est plus un débat d'idées, c'est un remake de "Pour une poignée de dollars" sur un forum financier !

:cool:;):biggrin:
Amusant ... par contre où as-tu lu que je défendais la croisière en Méditerranée (ou ailleurs) ?
C'est au contraire à l'exact opposé de ce que je pense de la pollution et du surtourisme générés par les Costa et consorts ... et en plus ces gros machins sont très moches et gâchent les paysages, tout comme les camping-cars d'ailleurs, le summum du mauvais goût pour ma part ! :rolleyes:
 
Il faut surtout éviter le terrain du contrat social.

D’autant plus que a refuser toute évolution à cause de ce « contrat » « social », qui n’est ni un contrat ni social, on sape pour le coup la confiance des jeunes, qui sentent bien qu’ils sont les dindons de la farce.

Un contrat signé uniquement par la partie qui y reçoit quelque chose, ça n’est ni un contrat ni équitable.

Encore un exemple de comment on sape la confiance dans notre société par égoïsme :

 
L'impression que certains ici ne comprennent pas que "répartition" signifie implicitement répartir les ressources existantes. En Allemagne, les pensions sont annuellement semi-indexées selon un "coefficient de soutenabilité" .

Et pour le partage des efforts entre actifs et retraités, savoir qu'une désindexation partielle de 1 pt de % par an pendant 5 ans ( tout-à-fait supportable ) donnera grosso modo le même gain qu'un report de l'âge de départ de 1 an ( ~ 15 milliards ).
 
Axiles a dit:
Il faut surtout éviter le terrain du contrat social.

D’autant plus que a refuser toute évolution à cause de ce « contrat » « social », qui n’est ni un contrat ni social, on sape pour le coup la confiance des jeunes, qui sentent bien qu’ils sont les dindons de la farce.

Un contrat signé uniquement par la partie qui y reçoit quelque chose, ça n’est ni un contrat ni équitable.

Encore un exemple de comment on sape la confiance dans notre société par égoïsme :

https://twitter.com/x/status/2102326226060788166
Intéressant, les mesures sont donc présentées comme une baisse des retraites et non pas une relative stagnation. Sachant qu'il s'agit en plus de mesures partielles qui ne toucheront qu'une partie des retraités.
 
Beaucoup de pays ne pratiquent pas l'indexation sur l'inflation, justement pour ses effets malsains. Comme un régime de retraite par répartition s'équilibre tant par les ressources (relèvement de l'âge ou des taux de cotisation) que par les dépenses (prestations de retraite versées aux retraités), l'indexation en Allemagne est ainsi corrigée par un facteur démographique très net. En Suède, les salaires sont la base mais là encore un mécanisme d'équilibrage automatique permet de réduire les pensions le cas échéant. Portugal et Grèce, la croissance du PIB est prise en compte.

Clairement pas de règle unique. Et surtout, pas de règle dans le temps en France, l'indexation n'a rien d'une norme. Ceux qui insistent sur le contrat social en arguant du fait qu'on aurait toujours fait ainsi ont tort sur toute la ligne comme je l'ai déjà écrit de manière répétée. La non indexation a été la norme pour les complémentaires sur les 15 dernières années. Même les retraites du régime général ont été aussi désindexées à de nombreuses reprises depuis 15 ans. La non indexation fait partie du "contrat social" que certains semblent résumer à un "on a toujours fait ainsi", point.

Il n'y a pas un droit constitutionnel à indexer quoi qu'il arrive et une obligation constitutionnelle des actifs de payer quoi qu'il en coûte. Gels/sous-indexation dans le régime de base : 2014-2018-2019-2020. Et trois gouvernements qui incluent ça dans leur propositions de budgets 2025-2026-2027 mais n'arrivent pas à le faire passer par manque de majorité. Sur les complémentaires, ça a été plus largement détaillé déjà, mais rappel du chiffre global : 10 désindexation sur 13 depuis 2013.

La réalité par contre étant bien sur aussi que Macron, à l'approche des élections, a sur-indexé en 2022, et continué sur la même lancée en 2023 (+1.1% en janvier 2022, +4% en juillet 2022, +0.8% puis +5.3% en 2024). Choix politique désastreux (encore un) dont on paye le facture (imaginez avoir juste augmenté de 5% en 3 ans au lieu de ces 11%, ça ferait plus de 20 milliards par an économisés.

Le "contrat social", c'est la désindexation, pas l'indexation. Et c'est que tout le monde participe, pas qu'on équilibre un système uniquement par les ressources, avec un droit à toucher d'un côté, et un droit à payer de l'autre.
 
Dernière modification:
Axiles a dit:
Il faut surtout éviter le terrain du contrat social.
Oui, mais dans les deux sens.
Quand on apparente les pensions de retraites à de banales prestations sociales ajustables à gré d’une année sur l’autre, comme on pourrait le faire des apl par exemple, l’évocation du « contrat social » s’impose, non pas pour faire obstacle à toute évolution, mais pour modérer les ardeurs des sabreurs de tout bord.
Axiles a dit:
D’autant plus que a refuser toute évolution à cause de ce « contrat » « social », qui n’est ni un contrat ni social, on sape pour le coup la confiance des jeunes, qui sentent bien qu’ils sont les dindons de la farce.
La plupart des retraités sont conscients de la situation ( de leurs enfants ou petits-enfants) et sont prêts à voir les choses évoluer. C’est la violence des propos et les caricatures qui les accompagnent qui créent des blocages.
Par ailleurs, tu parles d’égoïsme, mais une de ses formes les plus abouties, l’individualisme me parait caractériser les revendications de beaucoup de jeunes.
Axiles a dit:
Un contrat signé uniquement par la partie qui y reçoit quelque chose, ça n’est ni un contrat ni équitable.
On parle d’une notion historique, pas d’un engagement individuel.
Axiles a dit:
Encore un exemple de comment on sape la confiance dans notre société par égoïsme :

https://twitter.com/x/status/2102326226060788166
 
Article très intéressant de Moneyvox ce matin sur les négos Agirc Arrco à venir

Au delà de la négo proprement dite, il est rappelé dans l'article les contraintes qui ont été fixées par rapport à l'inflation , par rapport à l'évolution des salaires et au maintien de réserves supérieures à 6 mois de prestations pour les 10 prochaines années

https://www.moneyvox.fr/retraite/ac...-sous-haute-tension-pour-le-1er-novembre-2026
 
Jaumep a dit:
Oui, mais dans les deux sens.
Quand on apparente les pensions de retraites à de banales prestations sociales ajustables à gré d’une année sur l’autre, comme on pourrait le faire des apl par exemple, l’évocation du « contrat social » s’impose, non pas pour faire obstacle à toute évolution, mais pour modérer les ardeurs des sabreurs de tout bord.
Clairement, tu ne m'entendras jamais invoquer cette ânerie de contrat social. Et je l'ai déjà dit de manière répétée et claire, la seule solution c'est la capitalisation individuelle, justement la seule qui peut apaiser les relations en sortant d'une logique de déshabiller Pierre pour habiller Paul. La mère de tous les problèmes, c'est la répartition.

En attendant, oui les retraites sont des prestations sociales, et oui elles sont non seulement ajustables chaque année mais elles l'ont été (cf. supra). Et ce n'est pas tant le fait de le dire qui inquiète, que le fait de savoir que oui, un scénario à la grecque est possible, bien plus violent que les très modérés gels temporaires dont on parle là, et qu'il n'y a absolument aucune protection pour l'en empêcher.

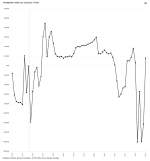
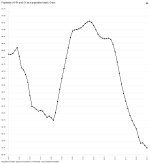
Si les caisses sont vides, oui tu peux te retrouver avec un -44% sur ta retraite. C'est arrivé il y a moins de 20 ans, en Europe. Et oui, dans un scénario à la grecque, qu'on aurait tous pensé hypothétique encore récemment mais qui devient maintenant une hypothèse tout à fait sérieuse, les retraités sont ceux qui prennent le plus cher car les actifs fuient :

1790148097536.png
1790148145388.png

La violence n'est pas à mes yeux de faire des ajustements somme toute très modérés comme garder des montants au même niveau sans les augmenter. Mais de les refuser pour préférer aller dans un mur qui lui fera bien plus mal.

A partir du moment où la logique de l'effort partagé sera un discours qui fait consensus, au lieu du "j'ai cotisé j'ai droit, bande de jeunes individualistes", en effet je pense que le discours public gagnera en clarté et en calme. Aujourd'hui, littéralement plus de la moitié de l'Assemblée nationale fait du refus de la désindexation des retraites une ligne rouge. A droite comme à gauche. Est-ce bien sérieux et raisonnable ?

Jaumep a dit:
La plupart des retraités sont conscients de la situation ( de leurs enfants ou petits-enfants) et sont prêts à voir les choses évoluer. C’est la violence des propos et les caricatures qui les accompagnent qui créent des blocages.
Let's agree to disagree. Sur les deux points. Ou alors il faut accepter que les caricatures sont des deux côtés. Mais c'est un peu simple de rejeter la totalité de la faute sur un camp.
Jaumep a dit:
Par ailleurs, tu parles d’égoïsme, mais une de ses formes les plus abouties, l’individualisme me parait caractériser les revendications de beaucoup de jeunes.
Ou des retraités. A nouveau, le terrain moral me semble un bien mauvais terrain à aborder des deux côtés.
Jaumep a dit:
On parle d’une notion historique, pas d’un engagement individuel.
Il n'y pas de norme de l'indexation. Reprendre la liste des exceptions des années 2010 et 2020 que j'ai donnée plus haut.
 
Axiles a dit:
Beaucoup de pays ne pratiquent pas l'indexation sur l'inflation, justement pour ses effets malsains. Comme un régime de retraite par répartition s'équilibre tant par les ressources (relèvement de l'âge ou des taux de cotisation) que par les dépenses (prestations de retraite versées aux retraités), l'indexation en Allemagne est ainsi corrigée par un facteur démographique très net. En Suède, les salaires sont la base mais là encore un mécanisme d'équilibrage automatique permet de réduire les pensions le cas échéant. Portugal et Grèce, la croissance du PIB est prise en compte.

Clairement pas de règle unique. Et surtout, pas de règle dans le temps en France, l'indexation n'a rien d'une norme. Ceux qui insistent sur le contrat social en arguant du fait qu'on aurait toujours fait ainsi ont tort sur toute la ligne comme je l'ai déjà écrit de manière répétée. La non indexation a été la norme pour les complémentaires sur les 15 dernières années. Même les retraites du régime général ont été aussi désindexées à de nombreuses reprises depuis 15 ans. La non indexation fait partie du "contrat social" que certains semblent résumer à un "on a toujours fait ainsi", point.

Il n'y a pas un droit constitutionnel à indexer quoi qu'il arrive et une obligation constitutionnelle des actifs de payer quoi qu'il en coûte. Gels/sous-indexation dans le régime de base : 2014-2018-2019-2020. Et trois gouvernements qui incluent ça dans leur propositions de budgets 2025-2026-2027 mais n'arrivent pas à le faire passer par manque de majorité. Sur les complémentaires, ça a été plus largement détaillé déjà, mais rappel du chiffre global : 10 désindexation sur 13 depuis 2013.

La réalité par contre étant bien sur aussi que Macron, à l'approche des élections, a sur-indexé en 2022, et continué sur la même lancée en 2023 (+1.1% en janvier 2022, +4% en juillet 2022, +0.8% puis +5.3% en 2024). Choix politique désastreux (encore un) dont on paye le facture (imaginez avoir juste augmenté de 5% en 3 ans au lieu de ces 11%, ça ferait plus de 20 milliards par an économisés.

Le "contrat social", c'est la désindexation, pas l'indexation. Et c'est que tout le monde participe, pas qu'on équilibre un système uniquement par les ressources, avec un droit à toucher d'un côté, et un droit à payer de l'autre.
Oui, l’indexation systématique et non encadrée est un piège inflationniste connu depuis les années 20.
Ici un article sur le précédent historique de l’hyperinflation Allemande des années 1021- 1924´( des niveaux d’inflation astronomique); les causes sont complexes mais clairement l’indexation systématique des salaires est mise en vagues car elle a nourrit l’envolée des prix.
[lien réservé abonné]
Pour en revenir à la desindexation des retraites, les mécanismes que tu évoques en Suède et en Allemagne ( équilibrage, correction par un facteur démographique) sont bien plus intéressants et moins brutaux qy.une desindexation sèche sans véritable ancrage dans le temps.
 
pchmartin a dit:
Article très intéressant de Moneyvox ce matin sur les négos Agirc Arrco à venir

Au delà de la négo proprement dite, il est rappelé dans l'article les contraintes qui ont été fixées par rapport à l'inflation , par rapport à l'évolution des salaires et au maintien de réserves supérieures à 6 mois de prestations pour les 10 prochaines années

https://www.moneyvox.fr/retraite/ac...-sous-haute-tension-pour-le-1er-novembre-2026
Nous allons bientôt savoir si les partenaires sociaux sont plus sages que nos députés.
 
Retour
Haut