Nelkka
Contributeur régulier
De toute façon notre système est tellement alambiqué que même la réforme la plus juste ( tant pour les actifs que pour les retraités ), les deux parties vont y laisser des plumes
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
moietmoi a dit:Je reviens sur mon idée d'intégrer le patrimoine pour la prise en compte d'une éventuelle non indexation.
et que dire du passage du PLF devant l'assemblée nationale en plus .....MDacier a dit:Le flou est savamment entretenu

pchmartin a dit:Cet article résume bien la situation ! ( cf document joint)
il y a tout ... et en plus le fait que la retraite par répartition a empêché de créer des fonds de pension , et donc empêché d'investir dans l'économie est bien mentionné ..
J'ai d'ailleurs une anecdote à ce sujet: je vais aux US pour le boulot. Je passe l'immigration et le gars me pose les questions habituelles, puis me demande pour quelle société je travaille ( une grosse sté US de l'informatique) . Je lui donne le nom.. le visage du gars s'éclaire d'un grand sourire et il me dit.. Super, vous avez publié des résultats excellents ce trimestre et l'action a pris x% .. il y en a plein dans mon fonds de pension. Great job ! Continuez
Vous imaginez un gars de la police des frontières vous dire ça en France ?
Par contre, je trouve l'article très franco-français , même s'il a été publié par The Economist
Pour protéger les (rares) retraités pauvres, on peut indexer le minimum vieillesse et désindexer tout le reste (tant que la part des retraites dans le PIB est supérieure à 14%, par exemple, pour éviter que le système de retraite ne bouffe tout le reste). Même principe que le SMIC.moietmoi a dit:Je reviens sur mon idée d'intégrer le patrimoine pour la prise en compte d'une éventuelle non indexation.
Pour le seuil du RSA et l'ASPA (minimum vieillesse), le patrimoine "non productif de revenus" — livrets, assurance-vie, comptes rémunérés, biens immobiliers est transformé en revenu fictif à un taux forfaitaire de 3 % par an.
En intégrant tous les éléments ,il me semblerait acceptable de définir un seuil de revenu fictif( hors retraites) au delà duquel les retraites ne seraient pas Indexées.
Sans doute faudrait il définir une exonération partielle de la rp
C'est le jeu en France. Pas de règles précises, les politiques décident chaque année. À chaque fois tout le monde crie au scandale et ça nourrit le vivier d'électeurs de ceux qui sont "contre", peu importe l'intérêt collectif.MDacier a dit:Comme toujours cette non indexation n'est évidemment pas précise
Parle t on d'une non indexation d'une année (ce qui aura relativement peu d'effet vu la dette abyssale que l'on a) ou d'une non indexation sur plusieurs années ?
Etant donné que l'on part sans doute sur une non indexation de plusieurs années, est ce qu'elle sera générale ou seulement à partir d'un seuil ?
La survenue d'une forte inflation (situation où les économies budgétaires seront plus importantes) la remettra elle en question ?
Enfin, est on dans une trajectoire de baisse des pensions en monnaie courante a terme ?
Beaucoup de non dit derrière un terme commode et totalement imprécis.
Le flou est savamment entretenu
Sauf que le minimum vieillesse c'est 1000€ nets par mois.Argg a dit:Pour protéger les (rares) retraités pauvres, on peut indexer le minimum vieillesse et désindexer tout le reste (tant que la part des retraites dans le PIB est supérieure à 14%, par exemple, pour éviter que le système de retraite ne bouffe tout le reste). Même principe que le SMIC.
C'est pour ça que le message cité propose d'en conserver l'indexation ou alors je n'ai pas comprisfreddo89 a dit:Sauf que le minimum vieillesse c'est 1000€ nets par mois.
Ça semble quand même un peu juste pour s'en sortir en France en 2026.

Il y a déjà des retraités qui vivent avec 1000€/mois et il y a quand même un taux de pauvreté particulièrement faible (6,1% pour les retraités vs 8,3% pour la population générale en France au lieu de 14,8% vs 11,5% dans l'OCDE [lien réservé abonné]).freddo89 a dit:Sauf que le minimum vieillesse c'est 1000€ nets par mois.
Ça semble quand même un peu juste pour s'en sortir en France en 2026.
En gros, tout le reste tendrait vers le minimum vieillesse...Miles a dit:C'est pour ça que le message cité propose d'en conserver l'indexation ou alors je n'ai pas compris

CSGArgg a dit:Il y a déjà des retraités qui vivent avec 1000€/mois et il y a quand même un taux de pauvreté particulièrement faible (6,1% pour les retraités vs 8,3% pour la population générale en France au lieu de 14,8% vs 11,5% dans l'OCDE [lien réservé abonné]).
Et des personnes qui vivent au RSA avec 500€/mois.
Après il y a aussi beaucoup de dispositifs pour eux : APL/ALS, logement sociaux, CSS, APA, exonération de taxe foncière...

J'ai cherché un peu, je n'ai pas vu d'article récent sur le sujet.Axiles a dit:D'où ma grande surprise aussi de voir MF dire ce qu'il a écrit, parce c'est extrêmement rare que ce journal change ses idées significativement, et en aussi peu de temps...
Ca ne va pas m’aider à l’apprécier. Même si beaucoup ici semblent l’apprécier énormément, pas trop mon cas ^^freddo89 a dit:J'ai cherché un peu, je n'ai pas vu d'article récent sur le sujet.
Je dirais que "MF" a tourné ça de la bonne façon pour que ce soit mal compris et que ça plaise au public cible
-14% à 5 ans et -25% à 10 ans…Moneypenny75 a dit:La désindexation des retraites pourrait être acceptable si elle était temporaire c’est à dire si elle s’intégrait à des réformes structurelles dont évidemment un allongement du temps de travail. Sinon elle sera pérenne et rapidement catastrophique. En outre sur le fond c’est une rupture du contrat social car si la découverte du montant de sa retraite est quelque fois difficile, elle permet de se projeter et d’envisager les aléas de l’avancée en âge. Si l’horizon devient incertain, on change de paradigme.
Cest ce qui s'est également produit pour la proportion de la population au niveau du SMIC ...freddo89 a dit:En gros, tout le reste tendrait vers le minimum vieillesse...
Une retraite à 1100€ ne serait plus indexée jusqu'à ce qu'elle arrive à 1000€ (en € constants)
On pousse les pauvres jusqu'à la misère
25% c’est en effet la proportion des retraites non financées par les cotisations. C’est, mathématiquement, la baisse des retraites qu’il faudrait. Et probablement plus avec la baisse qui continue du ratio actifs / retraites. Mais les chiffres présentés comme dramatiques pour les retraités sont aussi les chiffres nécessaires pour ramener le système à un simple équilibre.Moneypenny75 a dit:-14% à 5 ans et -25% à 10 ans…
2620€/mois c'est du GIR 5-6 donc assez autonome.. mais la majorité c'est plutôt du 3-4Aptenodytes a dit:La durée de vie moyenne en maison de retraite (EHPAD, Ehpa, USLD) toutes structures confondues, est d’environ 2,5 ans avec un âge moyen de 85 ans (en 2015).
Et le tarif moyen d'un EHPAD est de 2 620€ / mois soit 31k€ / an.
[lien réservé abonné]
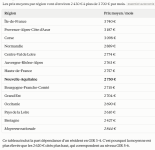
À condition que cette baisse (calculée sur une inflation constante à 3% donc ça peut être bien pire) ne serve pas à financer des départs à 62 ans sinon c’est le tonneau des DanaïdesAxiles a dit:25% c’est en effet la proportion des retraites non financées par les cotisations. C’est, mathématiquement, la baisse des retraites qu’il faudrait. Et probablement plus avec la baisse qui continue du ratio actifs / retraites. Mais les chiffres présentés comme dramatiques pour les retraités sont aussi les chiffres nécessaires pour ramener le système à un simple équilibre.
J’ai bien dit mathématiquement. Politiquement c’est autre chose. Mais ne pas croire que c’est hors sol comme chiffre. 25% c’est en fait même moins que le trou actuel en termes de cotisations (plutôt 30).
Et dans un scénario grec, c’est probablement le chiffre de baisse étalé sur 1-3 ans que tu peux tout à fait imaginer.
Surtout, même à partir d’un principe très logique et acceptable que les retraités doivent porter la moitié de l’effort, c’est -14% / 5 ans de non indexation qu’il faut oui comme tu l’écris.
On ne parle pas de scénarios de fou furieux du tout.
 Livret A, assurance vie, crédit immobilier... Les gagnants et perdants de la hausse des taux
 Abattement fiscal des retraités : quel impact pour vous si le plafond est abaissé à 3 000 euros ?
 Impôts : ce que vous devez faire avant le 10 décembre pour éviter un rattrapage du fisc en 2027
 Chèque énergie : en 2027, le gouvernement veut vous envoyer l'aide dès janvier
 Retraite Agirc-Arrco : une hausse sous haute tension pour le 1er novembre 2026
 Livret A : 31,4% d'impôts sur les intérêts au-delà de 22 950 euros ? Ce que propose la Cour des comptes