Les SCPI

flatty35 a dit:
Les SCPI vont souffrir sur plusieurs fronds :
- compétition directe de rendement avec l'obligataire avec les chiffres actuels comme tu le montres
- leur taux d'emprunt pour la partie de dette va augmenter lorsque la dette sera roulée si nécessaire -> rendement moindre (ou rachat de dette, mais l'effet de levier sera alors moindre, ce qui revient aussi a baisser le rendement)
- l'évaluation des biens immobiliers devrait aussi baisser (emprunts plus chers pour acheter = moins de liquidités dispo sur le marché pour les achats, ce qui modifie la balance offre/demande) , ce qui va impacter la valeur de reconstitution (des SCPI en décote pourraient ainsi passer en surcote, ou voir leur prix de part diminuer).
- si on ajoute une décollecte potentielle (ça reste à voir, les français aiment bien la pierre), le tableau n'est pas idéal, surtout pour les SCPI qui étaient déjà en difficulté Celles qui gardent une collecte pourront passer la tempête.

Comme toujours la dynamique nette de la collecte va être le nerf de la guerre, on va peut être voir une guerre des promos bientôt.
ne pas oublier que beaucoup empruntent à crédit des SCPI. C'est un des seuls moyens restant pour faire du levier avec l'immo en direct donc un "atout" pour les scpi en direct vs OAT
 
Juln a dit:
ne pas oublier que beaucoup empruntent à crédit des SCPI. C'est un des seuls moyens restant pour faire du levier avec l'immo en direct donc un "atout" pour les scpi en direct vs OAT
Il existe des méthodes, plus compliquées, pour "emprunter" pour acheter des OAT, mais cela engage le montage de "box spreads" sur des comptes titres type interactive broker. L'avantage c'est que le taux est quasiment celui des taux courts du marché et que que les intérets deviennent des pertes pour les impots.
Mais je suis d'accord que monsieurs tout le monde ne va pas faire ça.

Personnellement je ne prendrais pas un emprunt aujourd'hui à 4% pour espérer des rendements à 6% en portant du risque, cela me semble amplifier énormément un risque pour un gain marginal. SI on se retrouve sur une crise des SCPI c'est un coup à dilapider le capital entier
 
flatty35 a dit:
Il existe des méthodes, plus compliquées, pour "emprunter" pour acheter des OAT, mais cela engage le montage de "box spreads" sur des comptes titres type interactive broker. L'avantage c'est que le taux est quasiment celui des taux courts du marché et que que les intérets deviennent des pertes pour les impots.
Mais je suis d'accord que monsieurs tout le monde ne va pas faire ça.

Personnellement je ne prendrais pas un emprunt aujourd'hui à 4% pour espérer des rendements à 6% en portant du risque, cela me semble amplifier énormément un risque pour un gain marginal. SI on se retrouve sur une crise des SCPI c'est un coup à dilapider le capital entier
la compléxité de ce type de montage est à mon sens ce qui peut sauver la scpi mais c'est certain que l'immo est entré dans une zone de turbulence assez longue
 
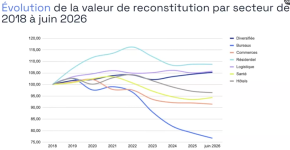
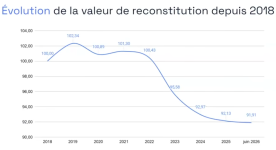
Le webinar et l'analyse annuelle de Louve invest sur les valeurs de reconstitution :


1791364629833.png

Pas de surprise pour les bureaux : cata

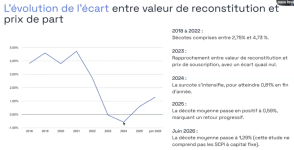
1791364814771.png


Analyse très intéressante :

1791364890035.png

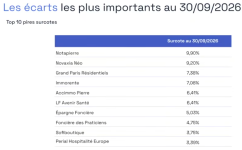
Les surcotes (Prix > VR) :

1791365008193.png
------------------------------
Attention, avec la hausse des taux, les valo de reconstitution de janv 2027 risquent de donner des sueurs froides.

Les conclusions de cette étude, très bien réalisée, risquent donc d'être rapidement modifiées ... :unsure:
------------------------------
 
Dernière modification:
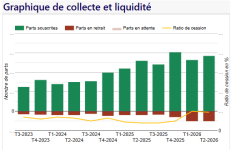
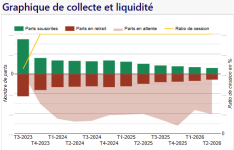
Comparaison de la collecte / liquidité entre Immorente et Corum Origin de taille comparable (Source : le très bon site "SCPI Lab")

Corum Origin (SCPI créée en 2012 de 4 Mds €) :

1791365765036.png


Immorente (SCPI créée 1988 de 4,4 Mds €) :

1791365790623.png

Vous voyez une petite différence en terme de liquidité ? ... :rolleyes: :ROFLMAO:

Je commence à m'inquiéter un peu pour Immorente (que je retire de ma short list) alors que, force est de constater, un TD correct et régulier (+/- 5%)
Depuis longtemps, je reste très sceptique sur son expo à 51% commerces.

En période d'inflation et de baisse du pouvoir d'achat + essence très chère + croissance nulle + hausse des taux, le commerce peu souffrir un peu ou bcp :unsure:

Heureusement que Sofidy (qui reste une bonne SDG) a diversifié et européanisé (peut-être trop peu et/ou trop tard) :unsure:
 
Dernière modification:
Pascal 75 a dit:
Comparaison de la collecte entre Immorente et Corum Origin (Source : le très bon site "SCPI Lab")

Corum Origin (SCPI créée en 2012 de 4 Mds €) :

Afficher la pièce jointe 58063


Immorente (SCPI créée 1988 de 4,4 Mds €) :

Afficher la pièce jointe 58064

Vous voyez une petite différence en terme de liquidité ? ... :rolleyes: ;)

Je commence à m'inquiéter un peu pour Immorente (que je retire de ma short list) alors que, force est de constater, un TD correct et régulier (+/- 5%)
Depuis longtemps, je reste très sceptique sur son expo à 51% commerces.
En période d'inflation et de baisse du pouvoir d'achat + essence très chère + croissance nul + hausse des taux, le commerce peu souffrir.
Heureusement que Sofidy (qui reste une bonne SDG) a diversifié et européanisé (peut-être trop peu et trop tard).
Corum profite de son mécanisme de capitalisation sur la SCPI directement : les revenus génèrent une collecte "automatique". Quand la plupart des AV capitalisent les revenus sur du fond euro. Ca leur donne une bonne liquidité.
 
flatty35 a dit:
Les SCPI vont souffrir sur plusieurs fronds :
- compétition directe de rendement avec l'obligataire avec les chiffres actuels comme tu le montres
- leur taux d'emprunt pour la partie de dette va augmenter lorsque la dette sera roulée si nécessaire -> rendement moindre (ou rachat de dette, mais l'effet de levier sera alors moindre, ce qui revient aussi a baisser le rendement)
- l'évaluation des biens immobiliers devrait aussi baisser (emprunts plus chers pour acheter = moins de liquidités dispo sur le marché pour les achats, ce qui modifie la balance offre/demande) , ce qui va impacter la valeur de reconstitution (des SCPI en décote pourraient ainsi passer en surcote, ou voir leur prix de part diminuer).
- si on ajoute une décollecte potentielle (ça reste à voir, les français aiment bien la pierre), le tableau n'est pas idéal, surtout pour les SCPI qui étaient déjà en difficulté Celles qui gardent une collecte pourront passer la tempête.

Comme toujours la dynamique nette de la collecte va être le nerf de la guerre, on va peut être voir une guerre des promos bientôt.

Je lis le message en retard mais merci pour cet excellent résumé. Comme pour le message qui a suivi.

Outre cet aspect offre on va dire, la demande de SCPI est amenée à baisser aussi, puisque les acheteurs à crédit son amenés à baisser.

La tête à peine sortie de l'haut, le véhicule semble proche de replonger. Modulo les éventuels qui arriveraient à collecter, mais l'instabilité politique et le risque monétaire ne vont pas aider.
 
flatty35 a dit:
Corum profite de son mécanisme de capitalisation sur la SCPI directement : les revenus génèrent une collecte "automatique". Quand la plupart des AV capitalisent les revenus sur du fond euro. Ca leur donne une bonne liquidité.
A mon avis, la proportion des parts détenues sur l'AV Corum Life est négligeable.
 
ba7872 a dit:
A mon avis, la proportion des parts détenues sur l'AV Corum Life est négligeable.
Les parts de SCPI Corum (en tout cas Origine) détenues en directe peuvent aussi sosucrire au réinvestissement automatique (mais bien sur ce n'est pas la seule SCPI a le proposer)

Je n'ai pas trouvé d'info sur le taux d'emprise, mais Corum reversant le crédit d'impot et ne facturant pas de frais de gestion, ca peut etre une bonne manière de loger la SCPI
 
flatty35 a dit:
Les parts de SCPI Corum (en tout cas Origine) détenues en directe peuvent aussi sosucrire au réinvestissement automatique (mais bien sur ce n'est pas la seule SCPI a le proposer)

Je n'ai pas trouvé d'info sur le taux d'emprise, mais Corum reversant le crédit d'impot et ne facturant pas de frais de gestion, ca peut etre une bonne manière de loger la SCPI
Le réinvestissement auto reste à éviter dès lors que les plateformes type Louve/Epargnoo ou les CGP proposent du cashback sur la même SCPI, attention.
(en attendant que les SDG proposent une absence ou réduction des frais de souscription en cas de réinvestissement)
 
Retour
Haut