Fonds obligataire daté à 7 %

Aristide a dit:
Bonjour,

Pour plus de précisions :

L'État français rembourse ces obligations uniquement à leur date d'échéance.

Donc si un assureur a besoin de liquidités en urgence avant l'échéance, l'État ne lui rachètera pas ses titres par avance.

En cas de besoin l'assureur doit alors les vendre sur les marchés financiers.

Mais, si les taux d’intérêt ont beaucoup progressé avec baisse corrélative de la valeur liquidative des OAT concernées, avec le risque de pertes en capital et craintes pour sa solvabilité ;

Autre possibilité plus rare, essayer de trouver des contreparties bancaires via un mécanisme de marché appelé le « swap de liquidité » ou le « pensionnat de titres » :

1) - Par ce contrat spécifique « swap de liquidité » avec une banque commerciale » l’assureur lui prête des titres d’État

2) - La Banque se tourne alors vers la BCE qui, moyennant « mise en pension » desdits titres » crée de la monnaie centrale en créditant le compte de la banque commerciale concernée.

3) - La banque commerciale, moyennant paiement d’intérêts, crédite le compte de la banque cliente qui retrouve une bonne liquidité.

Au terme du contrat, si la situation redevient normale, les opérations inverses se déroulent de façon symétrique ; c’est le dénouement de la pension.

À noter que quand la banque commerciale rembourse la BCE (= destruction d monnaie centrale) elle lui paie aussi un intérêt (au taux de l'opération principale de refinancement).

Si la situation ne s’est pas améliorée ce sont d’autres mécanismes qui pourraient alors être activés :

+ Loi Sapin 2

+ Passé 6 mois = Le sauvetage par le « Fonds de Garantie des Assurances de Personnes (FGAP) »

+ Si FGAP insuffisant = Recapitalisation publique (= Bail Out) = nationalisation

+ Ponction sur les contrats (= Bail-in)

À toutes fins utiles.

Cdt
Tant qu'on laisse les obligations aller à échéance, tout va bien. Pour le moment les français continuent d'investir sur les fonds euro des assurances vie (chiffres 2026). En cas de retraits massifs, les moins values actuellement en portefeuille deviendraient réelles pour les assureurs, d'où la loi sapin2. Une histoire de confiance dans les obligations d'état (mais il n'y a pas que cela dans les fonds euro, parfois moins de 30% d'obligations d'état). Un tableau généré par IA (à vérifier):
1790530488675.png​
 
#mesactifs

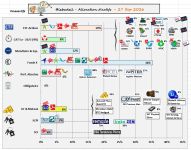
Vous avez été nombreux, à me demander de continuer à partager mon allocation d'actifs sur cette file.
Voici donc la mise à jour.

En préalable, je continue à rester humble sur notre capacité à faire des prévisions dans un environnement aussi troublé par l'enlisement de la situation au Moyen Orient (avec maintenant les 2 détroits impactés Ormuz et Bab-el-Mandeb en mer rouge), conséquences sur l'inflation/économie mondiale, guerre en Ukraine, risque sur Taïwan, défiance des dettes publiques US, Europe (et spécifiquement la France) et taux longs qui flambent, guerre commerciale américaine, besoins de financement et doutes sur l'IA.

Peut on rester optimiste ? depuis Mi Sept., je dois avouer que je passe par une période de doute, compte tenu des signaux bien rouges, et la montée inexorable des taux longs aux États-Unis et en Europe.
Le cours du Brent reste haut autour de 100$ , avec peu d'espoir de règlement du conflit à CT (à ce jour).
Et pourtant les marchés actions semblent tenir le haut.... pour le moment.

Risque d'inflation & dettes souveraines
Le risque d'inflation est sensible, lié au risque de contamination durable des prix de l'énergie, mais aussi des conséquences de la déréglementation climatique, et des investissements nécessaires dans la Défense.
Ce sujet est regardé de près par les banques centrales Fed et BCE, et par les marchés sur les taux à 10 & 30 ans.
L'inquiétude sur la hausse dettes souveraines se polarise, par le manque d'efforts suffisants des pays pour la contenir. c'est le cas en Europe , et en particulier en France, aux US, au Japon.
Le financement des dettes souveraines est concurrencé par le besoin de financement de l'IA et la Tech.

- ETF
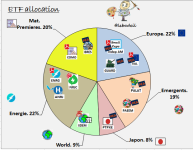
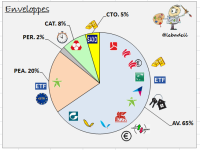
Dans ce contexte "anxiogène", j'ai réduit ma poche ETF de 29% fin Août à 19% aujourd'hui, soit une réduction de -35%.
J'ai réduit la voilure sur les ETF Europe et Émergents : PAEEM qui avait bien monté, et récemment PALAT profitant d'un point de vente favorable.
J'ai aussi pris quelques bénéfices, en restant investi, sur COMO (matières premières) en regard de sa hausse fulgurante.

- Or & Métaux :
* L'Or
revient sur le devant de la scène avec un rattrapage depuis fin Juillet , mais reste volatil, en regard de la montée des taux de la Fed. Je reste patient.
On est encore loin des records de fin Janvier 5400$ , dans un schéma spéculatif.
Dans un contexte de crise sur les monnaies, l'or pourrait retrouver un éclat, ceci au dessus du contexte géopolitique de dédollarisation.

* Le Cuivre s'est mis à flamber : Minière Cuivre COPM - J'en ai profité pour prendre quelques bénéfices il y a qq semaines (voir précédent reporting) puis repositionné "un peu" dans schéma d'opportunités (lors d'un mini stress sur l'IA).
La volatilité reste de mise.

- Les fonds de performance absolue : dans le contexte de stress des marchés, je privilégie Hélium que j'ai surpondéré , ainsi que Jupiter, baissé la voilure de Pictet Sirius qui ne progresse pas beaucoup depuis qq mois, et j'ai délaissé Moneta (biais long) et Pictet Atlas (décevant sur 3 mois)

- Fonds Obligataires et datés :
Comme expliqué, j'ai quitté cette classe d'actifs pour le moment.
J'y reviendrai plus tard, et je pense que ce moment pourrait être avant la fin d'année, après les mid terms US, ou un apaisement surprise au Moyen Orient (tout du moins, sur le détroit d'Ormuz)

- Le fonds Euros vient apporter une sécurité au portefeuille (ainsi que la poche CAT).
J'ai arbitré une partie de mes fonds risqués vers la poche fonds euros dans un mode d'attente, qui est passé de 29% fin Août à 36% aujourd'hui

- Monétaire & Espèces : Le reste des arbitrages actions va dans cette poche (issues du PEA et CTO) , dans un schéma de prudence, d'attente d'opportunités. Cette poche est passée de 5% fin Août à 12% aujourd'hui.

- SCI / SCPI : stable. Ça progresse nominalement, à condition d'avoir choisi les bons fonds !
Une vigilance liée à la montée des taux longs, référence pour le crédit immobilier, pourrait à nouveau créer des turbulences.
J'ai revendu un peu d'Iroko Zen, pour des raisons personnelles, sans lien avec les performances ou perspectives de cette SCPI.

Edit :
-
Je ne prétends pas avoir raison, je partage juste mes convictions personnelles dans une appréciation rendement/risque.
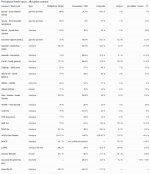
- L'ensemble des fonds ou UC sont documentés et suivis dans les tableaux sur le forum.
1790538899600.png

1790538917685.png 1790538942491.png
 
Dernière modification:
- Actualités -
Aujourd'hui le Brent (spot) monte de 2.9% à 100.3 $

- les causes :
* Impasse diplomatique au Moyen Orient. Rejet du plan de réouverture du détroit d'Ormuz proposé par l'Iran à Trump
* Les attaques des Houthis (missiles & drones) s'intensifient en mer rouge et contre l'Arabie Saoudite.
Cette prime de risque géopolitique fait craindre une accélération de l'inflation mondiale, et une répercussion sur les prix à la pompe dans les prochains jours.

- les conséquences :
Le taux 10 ans allemand (+0.84% à 3.6%) et le taux 10 ans américain (+0.97% à 5.2%) sont en hausse, avec des records.
 
bon je sais c'est pas vraiment ma société de gestion préféré [lien réservé abonné]
 
Bonjour,
FredG_ProD a dit:
Tant qu'on laisse les obligations aller à échéance, tout va bien. Pour le moment les français continuent d'investir sur les fonds euro des assurances vie (chiffres 2026). En cas de retraits massifs, les moins values actuellement en portefeuille deviendraient réelles pour les assureurs, d'où la loi sapin2. Une histoire de confiance dans les obligations d'état (mais il n'y a pas que cela dans les fonds euro, parfois moins de 30% d'obligations d'état). Un tableau généré par IA (à vérifier):
Oui, bien entendu mais les obligations « corporates » peuvent cependant être également plus ou moins impactées.

En effet une hausse des taux des Obligations Assimilables du Trésor (OAT) entraîne, généralement, une pression à la baisse sur l'ensemble du marché obligataire.

En tant que "taux supposé sans risque" l'OAT française à 10 ans sert de de référence pour la zone euro et donc pour les investisseurs français.

Donc si le taux de rémunération OAT augmente les investisseurs exigeront, logiquement, un rendement encore plus élevé pour prêter à des entreprises privées, jugées plus risquées qu'un État.

Or l’on sait que le principe est que - à un moment donné - le taux de rentabilité d’une obligation est le même que l’acquisition se fasse sur le marché primaire ou bien le marché secondaire.

Dès lors, pour s'aligner sur ces nouvelles exigences, le prix des obligations privées déjà en circulation baisse mécaniquement afin que leur rendement remonte au niveau du marché.

C'est ce qui fait reculer la valeur liquidative des obligations en portefeuille ;

=> A toutes fins utiles
2) – Valeur théorique de l’obligation sur le marché secondaire.
https://www.moneyvox.fr/forums/fil/...aturite-duration-sensibilite-convexite.50973/
=> C’est l’effet de base résultant du mécanisme de contagion global.

Mais, pour les obligations privées, ce n’est pas la même chose ; le taux se détermine par la somme « Taux sans risque (OAT) + prime de risque entreprise (spread).

Dans un contexte de hausse du taux OAT venant d’une crise propre à l’État telles incertitudes budgétaires, déficit politique….les investisseurs peuvent estimer que certaines entreprises privées solides et florissantes sont moins risquées que la dette souveraine.

Si, sur une telle entreprise, la prime de risque diminue pendant que - parallèlement - le taux de l’OAT monte, la baisse de la valeur liquidative de l’obligation « corporate » concernée sera moindre.

Inversement, si l'économie globale ralentit, les spreads des entreprises fragiles ("High Yield") explosent, et leur valeur s'effondre bien plus lourdement que celle de l'OAT.

Par ailleurs, pour lesdites obligations privées, il faut aussi considérer leur durée restant à courir ( = leur maturité).

+ Celles dont la maturité est courte sont peu sensibles aux taux OAT et donc leurs variations de valeurs liquidatives seront marginales.

+ En revanche les obligations privées à long terme subissent pleinement les variations des taux OAT ; une hausse de taux impactera fortement une variation à la baisse de la valeur liquidative.

Tout ceci concerne les obligations à taux fixe

Mais, au contraire, pour les obligations privées à taux variable, leur coupon s'ajuste aux variations de taux OAT.
Leur valeur liquidative reste donc très stable, voire progresse, car leur rendement s'adapte automatiquement à l'environnement de taux élevés.

À toutes fins utiles.

Cdt
 
Aristide a dit:
pour les obligations privées à taux variable, leur coupon s'ajuste aux variations de taux OAT.
Leur valeur liquidative reste donc très stable, voire progresse, car leur rendement s'adapte automatiquement à l'environnement de taux élevés.
Bonjour Aristide
Y aurait il des fonds obligataires a taux variable disponible en AV ? Si oui, lesquels proposerais tu ? Merci.
 
forcedouble a dit:
bon je sais c'est pas vraiment ma société de gestion préféré [lien réservé abonné]
6,25%, perso je commence à réinvestir sur ces fonds datés en complément des fonds euro, même si le point bas est peut être encore devant avec des taux qui n'en finissent pas de monter (dans ce cas j'en prendrai une nouvelle tranche). Et si tout cela explose pour cause de faillites en cascade, on aura d'autres problèmes à gérer, plus matériels :(
 
[lien réservé abonné]
 
lebadeil a dit:
Bonjour Aristide
Y aurait il des fonds obligataires a taux variable disponible en AV ? Si oui, lesquels proposerais tu ? Merci.
J'ai trouvé avec l'aide de l'IA, 2 ETF obligataires a taux variables, mais je n'ai pas encore étudié en détail les caractéristiques.

- Amundi EUR Floating Rate Note UCITS ETF (Code ISIN : FR0013331403) : Cet ETF réplique l'indice iBoxx € Liquid Frn Investment Grade. Il permet d'investir directement dans un panier d'obligations à taux variable émises en euros par des entreprises solides (notées Investment Grade).

- iShares € Floating Rate Bond UCITS ETF (Code ISIN : IE00BFF59G90) : Géré par BlackRock, cet ETF suit un indice similaire. Il offre une excellente liquidité et des frais de gestion internes généralement très bas pour s'exposer précisément aux variations des taux d'intérêt court terme de la zone euro.

Les fonds à taux variable étaient particulièrement performants pendant la phase de hausse rapide des taux d'intérêt. Les coupons de ces fonds diminuant lorsque les banques centrales baissent leurs taux directeurs.
 
Dernière modification:
Voici ce que me dit l'IA de Google au sujet du premier :

Le produit auquel vous faites référence correspond en réalité à un ETF de la gamme Amundi qui a connu des restructurations, expliquant pourquoi le code ISIN FR0013331403 n'est plus actif sous cette forme exacte ou a été transféré vers un compartiment luxembourgeois (SICAV de droit luxembourgeois).
Pour investir ou suivre ce produit aujourd'hui, l'actif de référence actuel chez Amundi est le suivant :

📊 L'ETF de remplacement actif
L'ETF d'Amundi répliquant cette stratégie (obligations à taux variable de qualité "Investment Grade" en Euros) avec intégration des critères ESG est désormais enregistré sous le code suivant :
  • Nom officiel : Amundi EUR Floating Rate Corporate Bond ESG UCITS ETF
  • Code ISIN actuel : LU1681041114
  • Indice répliqué : iBoxx MSCI ESG EUR FRN Investment Grade Corporates TCA (évolution de l'indice originel iBoxx € Liquid FRN pour y inclure des filtres environnementaux, sociaux et de gouvernance).
  • Frais de gestion (TER) : 0,18 % par an.
  • Politique de distribution : Capitalisation (les coupons sont automatiquement réinvestis). [1 [lien réservé abonné], 2 [lien réservé abonné], 3 [lien réservé abonné], 4 [lien réservé abonné]]
Le 2e semble introuvable.
 
Dernière modification:
Retour
Haut