Fonds obligataire daté à 7 %

Une information allant dans le sens de l'intérêt pour les nouveaux FD bénéficiant du nouveau contexte de taux ;

Corum devrait commercialiser très prochainement un nouveau FD au sein de son AV CorumLife.

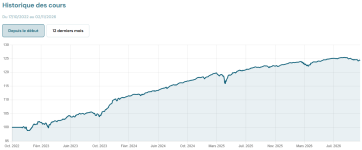
Rappelons que CorumLife a commercialisé en 2022 un FD (fermé à la commercialisation) dont je vous communique l'évolution du cours :
1793818129580.png
 
Pascal 75 a dit:
Une information allant dans le sens de l'intérêt pour les nouveaux FD bénéficiant du nouveau contexte de taux ;

Corum devrait commercialiser très prochainement un nouveau FD au sein de son AV CorumLife.

Rappelons que CorumLife a commercialisé en 2022 un FD (fermé à la commercialisation) dont je vous communique l'évolution du cours :

Afficher la pièce jointe 58645
Déjà s'ils pouvaient arriver a avoir un rendement positif sur BEHY ce serait bien :D
1793826801928.png
J'espère au moins que le fond va cartonner si les taux baissent un peu, car là ça pique
 
flatty35 a dit:
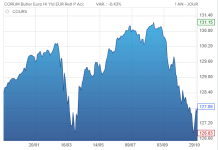
Déjà s'ils pouvaient arriver a avoir un rendement positif sur BEHY ce serait bien :D
Afficher la pièce jointe 58659
J'espère au moins que le fond va cartonner si les taux baissent un peu, car là ça pique
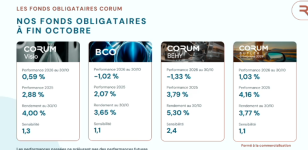
Le bilan des fonds obligataires de Corum au 30/10/26 (sorry pour le hors sujet relatif) :

Les perf 2026 sont effectivement mauvaises en YTD 2026 mais ce n'est pas une surprise au regard du contexte. ;)
La baisse est décevante mais relativement contenue au regard du contexte, des notations et de la sensibilité aux taux.


1793827013566.png

Perso, j'ai plutôt misé sur BCO ;) et mis BEHY de coté.

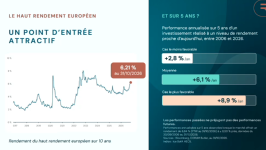
D'autre part il s'agit de fonds ouverts. Le contexte est donc aussi une opportunité pour acquérir des obli avec des taux élevés :

1793827225658.png
 
Dernière modification:
Pascal 75 a dit:
Le bilan des fonds obligataires de Corum au 30/10/26 (sorry pour le hors sujet relatif) :

Les perf 2026 sont effectivement mauvaises en YTD 2026 mais ce n'est pas une surprise au regard du contexte. ;)
La baisse est décevante mais relativement contenue au regard du contexte, des notations et de la sensibilité aux taux.


Afficher la pièce jointe 58660

Perso, j'ai plutôt misé sur BCO ;) et mis BEHY de coté.

D'autre part il s'agit de fonds ouverts. Le contexte est donc aussi une opportunité pour acquérir des obli avec des taux élevés :

Afficher la pièce jointe 58661
Quand on compare avec les fonds obligataires suivis ici, les fond corum sont décevant.

Par exemple BEHY est :
- exposé très majoritairement entre BB+ et B-, pas franchement la crème de la crème (il est noté SRI 2, hum)
- 15% en France
- Sensibilité de 2.4
- et un YTM de 5.3% si on suit le rendement au 30/10
- son rendement 2025 est de 3.79%
Ah et j'oubliais les fameux 5% de frais d'entée ! Merci FredG_prod ci dessous

Le fond Carmignac 2029 se compare bien avec, sauf que :
- notation BBB+ (rien a voir donc sur les risques de défauts)
- sensibilité plus haute (3.0) et pourtant un YTD meilleur à "seulement" -0.3%
- 0.1% de YTM en plus, 0.1% de frais de gestion en moins
- son rendement 2025 était de 5%
 
Dernière modification:
Pascal 75 a dit:
Le bilan des fonds obligataires de Corum au 30/10/26 (sorry pour le hors sujet relatif) :

Les perf 2026 sont effectivement mauvaises en YTD 2026 mais ce n'est pas une surprise au regard du contexte. ;)
La baisse est décevante mais relativement contenue au regard du contexte, des notations et de la sensibilité aux taux.


Afficher la pièce jointe 58660

Perso, j'ai plutôt misé sur BCO ;) et mis BEHY de coté.

D'autre part il s'agit de fonds ouverts. Le contexte est donc aussi une opportunité pour acquérir des obli avec des taux élevés :

Afficher la pièce jointe 58661
BCO avait 5% de frais d'entrée et 1,76% de frais de gestion... sur des FO ça fait mal.
Le FD corum butler entreprise: 5% de frais d'entrée également.
Corum Tellia faible pour du high yield.
Corum visio 1,3% de frais de gestion.

J'ai arbitré avant la hause des taux vers leurs SCPI, ils sont qd même plus doués pour ça, ils ont ajouté récemment des fonds structurés avec possibilité de faire 50/50 avec leur (très bon) fond euro.
 
FredG_ProD a dit:
BCO avait 5% de frais d'entrée et 1,76% de frais de gestion... sur des FO ça fait mal.
Le FD corum butler entreprise: 5% de frais d'entrée également.
Corum Tellia faible pour du high yield.
Corum visio 1,3% de frais de gestion.

J'ai arbitré avant la hause des taux vers leurs SCPI, ils sont qd même plus doués pour ça, ils ont ajouté récemment des fonds structurés avec possibilité de faire 50/50 avec leur (très bon) fond euro.
Comment as tu pu arbitrer des FO vers les scpi avec les % imposés ?
Si c'est passé sans problème, je le ferai aussi ;)
 
Dernière modification:
flatty35 a dit:
Quand on compare avec les fonds obligataires suivis ici, les fond corum sont décevant.

Par exemple BEHY est :
- exposé très majoritairement entre BB+ et B-, pas franchement la crème de la crème (il est noté SRI 2, hum)
- 15% en France
- Sensibilité de 2.4
- et un YTM de 5.3% si on suit le rendement au 30/10
- son rendement 2025 est de 3.79%
Ah et j'oubliais les fameux 5% de frais d'entée ! Merci FredG_prod ci dessous

Le fond Carmignac 2029 se compare bien avec, sauf que :
- notation BBB+ (rien a voir donc sur les risques de défauts)
- sensibilité plus haute (3.0) et pourtant un YTD meilleur à "seulement" -0.3%
- 0.1% de YTM en plus, 0.1% de frais de gestion en moins
- son rendement 2025 était de 5%
Le seul qui peut retenir l'attention à mon sens est BCO (fond historique Butler avec une sensibilité de 1,1)

Il n'est pas question de le comparer avec les autres fonds du marché ;) encore moins de comparer un FO avec un FD

Il est question de prendre le FO Corum qui convient le mieux à chacun face aux contraintes de versement ... qui impose un min de 20% en FO

Fonds euros CORUM EuroLife : 25% max
SCPI CORUM Origin, XL et Eurion : 55% max
Autres unités de compte : 100% max

Personne (moi y compris) ne va prendre spécifiquement un FO Corum (vu les frais).
 
Dernière modification:
Corum Life serait tellement mieux avec juste SCPI et fond euros (d'ailleurs ils le permettent actuellement sur les nouveaux versements, mais ça prend la place de bonus à la souscription, que je trouvent aussi nécessaire pour diminuer les 12% de frais de sosucription sur les SCPI).

Ou alors autoriser SCPI + leur fond flexible actions / obligations + fond euro, mais je ne crois pas qu'on puisse faire ce mix avec les max imposés
 
Dernière modification:
Les premières valorisations de nos FD au 4 Nov sont sorties, positives comme attendues !
Carmignac 20231 +0.35%, Carmignac 2029 +0.30%,
 
Perso. J'ai placé des arbitrages vers Carmignac 2031 + IVO 2032 + IVO EM (répartition 50 / 25 /25) ce matin et je continuerai comme cela (ou pas ) régulièrement en fonction de l actu.
 
quel site / quelle source utilisez vous pour obtenir les valorisations au 4 Nov ? merci
 
HILSELJ a dit:
quel site / quelle source utilisez vous pour obtenir les valorisations au 4 Nov ? merci
Je pense que ce sont directement les sites des fonds / sociétés de gestion, par exemple :
[lien réservé abonné]
 
flatty35 a dit:
Je pense que ce sont directement les sites des fonds / sociétés de gestion, par exemple :
[lien réservé abonné]
Tu peux t'abonner gracieusement chez carmignac ... choisir dans leur gamme les fonds que tu souhaites suivre et recevoir par email chaque semaine le parcours de ta liste
 
HILSELJ a dit:
quel site / quelle source utilisez vous pour obtenir les valorisations au 4 Nov ? merci
Sources Morningstar ou Funds360 ont un bon niveau de fraicheur
 
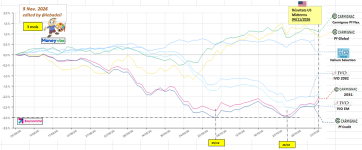
#CourbesFD
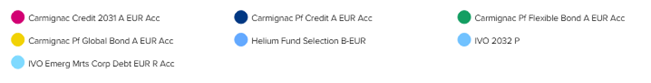
Un graphe sur 3 mois de quelques fonds obligataires et fonds datés + helium

1793909105901.png

1793909117658.png
 
Dernière modification:
Alors qu'on assiste à des fortes turbulences sur les marchés de tech., IA, et semi conducteurs, peut-il y avoir des transferts de flux (rotations sectorielles) vers des actifs plus surs comme les obligations ? réflexion personnelle sans IA.

Je pense que oui ....

Après la vague d'optimisme post resultats US midterms qui n'aura durée qu'une journée, l'ensemble des marchés sont actuellement impactés par le stress de la Tech., bien au delà des valeurs IA ou semi-conducteurs.

La mèche a été allumée par la volonté démocrate de limiter le nombre de data centers, mais la crise (bulle) de la Tech était latente depuis quelque temps, avec des investissements massifs et des ROI (Retour sur Investissements) pas toujours justifiés .....

Par ailleurs, coté américain, les bons du tresor 10 ans sont rémunérés à 4.8% (pas loin du taux français), et considérés comme peu volatils en regard des risques sur les marchés actions en ce moment ! cela peut être tentant pour les fonds spéculatifs (hedge funds).

Coté Moyen Orient, les marchés ont montré qu'ils voulaient croire en un assouplissement des relations Iran-US post resultats midterms, avec pour conséquence la baisse du prix du baril de pétrole, et donc perspectives de baisse d'inflation et baisse des taux longs.
Mais cela reste un pari à ce stade ....

La prudence reste de mise comme d'habitude, mais on peut essayer d'observer ;)
Ceci n'est pas un conseil d'investissement !

1793957501500.png
 
Dernière modification:
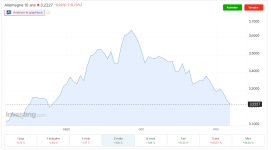
- Situation du taux 10 ans allemand sur 3 mois
Détente depuis 28/09 de 3.64% à 3.23% auj. , soit -11%

1793958267037.png


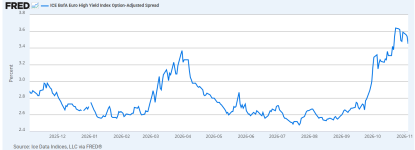
- Situation du spread Euro HY sur 3 mois 04/11 (décalage d'1j./ taux 10 ans)
Légère détente du spread HY a pres une hausse de 110 points de base de fin Juillet (2.5%) au 23 Oct (3.6%)

1793958194886.png
 
lebadeil a dit:
Alors qu'on assiste à des fortes turbulences sur les marchés de tech., IA, et semi conducteurs, peut-il y avoir des transferts de flux (rotations sectorielles) vers des actifs plus surs comme les obligations ? réflexion personnelle sans IA.

Je pense que oui ....
Tu envisages de renforcer Carmignac 2031 et IVO Em ?
 
Elguiweb a dit:
Tu envisages de renforcer Carmignac 2031 et IVO Em ?
J'y réfléchis en effet, dans un mode progressif avec prudence, sur Carmignac 2031 et IVO EM. Tendance favorable.

Le stress sur les marches actions (via la tech) me semble favorable au marché obligataire.

Ce qui me rend prudent est le risque inflation non maîtrisé a ce stade, et le pari au Moyen-Orient encore flou.

Attendre que tout soit réglé ferait perdre le rebond ... il faut accepter de se mouiller ....

On peut comparer a ce qu'on obtiendrait avec les boosts a venir sur fonds euros sur nouveau versement (5% a 5.5% en 2027 ?) avec possible contrainte UC. Une part UC sur fonds oblig ou datés pourrait faire sens.
 
Dernière modification:
Autre réflexion à partager.
La Tech comme on le sait subit actuellement un stress , et une baisse significative sur le marché actions.
Ce qui peut aussi laisser penser que les demandes de financement de la Tech avec des centaines de milliards supplémentaires pourraient devenir plus raisonnables, laissant plus de respiration aux demandes de financement des autres entreprises, et dettes souveraines (?)
 
Retour
Haut