Fonds obligataire daté à 7 %

Stef500 a dit:
Bonjour @fdod. Je suis newbie sur les FD.
"le gestionnaire réinvestit les coupons à taux élevé : est-ce favorable ou défavorable à l'épargnant détenteur de ce FD échu (je veux dire, dans le contexte actuel de taux de 10 ans, très hauts) ?
L'obligation distribue des coupons régulièrement. Le fond se retrouve donc avec des liquidités qu'il doit réinvestir. Lorsque les taux sont élevés c'est le bon moment puisqu'il bloque un rendement élevé sur la durée de l'échéance. Donc c'est bon pour l'épargnant.
 
sbt78 a dit:
Suite à l'actualité globale sur les taux et grace aussi aux tableaux sur le spread HY Emergent ; j'ai arbitré l'ensemble de mes avoirs IVO 2032.

Plus aucun FO / FD.

J'attends de meilleurs cieux
la difficulté est de savoir vers quoi arbitrer... Mais oui les YTD sont nuls...
 
BreizhPowa a dit:
la difficulté est de savoir vers quoi arbitrer... Mais oui les YTD sont nuls...

Bonjour Brieizh,

Les YTM vont remonter de façon mécanique (en sens inverse des baisses de performance). Un schéma d'opportunité qu'on pourra saisir un jour ..... même si le point d'entrée n'est jamais facile à déterminer.
On regardera du côté des taux longs et des spreads HY.
Un petit air de musique de 2023 ;)

En attendant, le fonds euros va bénéficier de l'augmentation des taux longs souverains. Une façon de passer la tempête en attendant, pour ceux qui ne veulent pas de risque, et dormir correctement.

On peut aussi allouer une partie de son portefeuille sur les fonds de perf absolue dont on parle ici Helium et Pictet Sirius. Voir le detail sur la file adhoc.

Ces fonds présentent un profil de rendement / risque équilibré, peu volatil, mais ce ne sont pas des fonds à risque 0. On s'est déjà exprimés sur ce sujet.
 
Dernière modification:
oui je vais sortir des fonds obligataires datés. j avais arbitré depuis le début de l'année mais la...
 
et la difficulté est d arbitrer vers des UC car vers les fonds en euro, on perd les bonus ...
 
Fed : Hausse des taux cette semaine ? Extrait Les Echos 13/09

Pas de répit pour le consommateur américain. L'inflation est ressortie à 3,4 % sur un an en août aux Etats-Unis, selon les données publiées par l'administration fédérale vendredi, au même niveau qu'en juillet, tirée par l'envolée des prix des carburants. Une mauvaise nouvelle pour Kevin Warsh, le patron de la Fed, alors que les cours du pétrole sont récemment repassés au-dessus du seuil des 100 dollars par baril face à l'enlisement du conflit en Iran.

La Réserve fédérale se réunit mardi et mercredi prochain pour sa première réunion de politique monétaire depuis juillet. Elle a maintenu ses taux inchangés depuis janvier entre 3,5 % et 3,75 %, après trois baisses actées en fin d'année dernière, malgré des tensions croissantes sur le marché obligataire. Le taux américain à 10 ans se rapproche du cap des 5 % et de son niveau le plus élevé depuis 2007. Les investisseurs s'attendent à ce que la Banque centrale américaine remonte finalement ses taux, potentiellement dès la semaine prochaine.
 
FredG_ProD a dit:
Garder du cash pour profiter de baisses éventuelles en cas de remontée des spreads, oui, mais le portage à échéance des bons fonds datés échéance 2032 en fait déjà un bon placement (YTM 5% à 7%, sauf défauts). On s'est déjà posé plus ou moins la question ici de sortir 1 à 2 ans avant l'échéance selon les conditions de marché. Des FD comme carmignac 2027 ont fait de très bonnes années au début, et semblent avoir épuisé leur potentiel. Attention quand même aux possibles pénalités de vente anticipée avant échéances (selon assureurs).
quels assureurs ont des pénalités de vente anticipée ?
 
Cross topic

luca2011 a dit:
Quand les taux d’intérêt montent, les anciennes obligations à taux plus faibles deviennent moins attractives, donc leur valeur de marché baisse. Les fonds obligataires qui les détiennent voient alors leur valeur diminuer, même si leurs rendements futurs deviennent progressivement plus élevés.
Bien sur, c'est la base du fonctionnement des obligataires ça. C'est déjà dans les prix d'ailleurs. C'était avant la remontée des taux qu'il aurait fallu vendre. Qui vend aujourd'hui fait un pari que les taux vont continuer à monter, c'est un pari comme un autre mais qui n'a rien d'automatique.

Surtout on parle de stratégie de portage là, pas d'achat revente d'obligations dans une logique plus spéculative disons. Les obligations anciennes ont vu la valeur de leur nominal baisser pour que le rendement soit celui attendu par le marché aujourd'hui. Mais si je les achète aujourd'hui pour les porter jusqu'au terme, je vais encaisser environ le taux du marché du moment (modulo les défauts).

Et ce taux est bien plus élevé qu'il y a six mois un an.

A rebours d'à peu près tout le monde ici, je suis plutôt en mode augmenter nettement mon exposition à l'obligataire en ce moment. Je rate quelque chose ?

J'ai en tête le sujet de spread bas sur le HY et je ne regarde que de l'IG
 
Axiles a dit:
Mais si je les achète aujourd'hui pour les porter jusqu'au terme, je vais encaisser environ le taux du marché du moment (modulo les défauts).

Et ce taux est bien plus élevé qu'il y a six mois un an.

A rebours d'à peu près tout le monde ici, je suis plutôt en mode augmenter nettement mon exposition à l'obligataire en ce moment. Je rate quelque chose ?

En ligne avec toi.
Avec la hausse probable de décembre il peut aussi être intéressant d'étaler un peu les entrées.
 
Axiles a dit:
Cross topic


Bien sur, c'est la base du fonctionnement des obligataires ça. C'est déjà dans les prix d'ailleurs. C'était avant la remontée des taux qu'il aurait fallu vendre. Qui vend aujourd'hui fait un pari que les taux vont continuer à monter, c'est un pari comme un autre mais qui n'a rien d'automatique.

Surtout on parle de stratégie de portage là, pas d'achat revente d'obligations dans une logique plus spéculative disons. Les obligations anciennes ont vu la valeur de leur nominal baisser pour que le rendement soit celui attendu par le marché aujourd'hui. Mais si je les achète aujourd'hui pour les porter jusqu'au terme, je vais encaisser environ le taux du marché du moment (modulo les défauts).

Et ce taux est bien plus élevé qu'il y a six mois un an.

A rebours d'à peu près tout le monde ici, je suis plutôt en mode augmenter nettement mon exposition à l'obligataire en ce moment. Je rate quelque chose ?

J'ai en tête le sujet de spread bas sur le HY et je ne regarde que de l'IG
Bonjour @Axiles ,
quels fonds as tu choisis ? un fonds européen IG 3031 ou 2032 ? ex Carmignac
- le principe : verrouiller un YTM (au moment de l'achat) et attendre patiemment jusq l'echeance si besoin, sans se préoccuper de la volatilité CT ?
- effectivement, eviter le HY compte tenu du plancher des spreads HY.
 
Dernière modification:
lebadeil a dit:
Bonjour @Axiles ,
quels fonds as tu choisis ? un fonds européen IG 3031 ou 2032 ? ex Carmignac
- le principe : verrouiller un YTM (au moment de l'achat) et attendre patiemment jusq l'echeance si besoin, sans se préoccuper de la volatilité CT ?
- effectivement, eviter le HY compte tenu du plancher des taux

Je ne prends pas spécifiquement de fonds daté mais des fonds obligataires.

Comme tout le monde j'ai plutôt perdu de l'argent depuis le début de l'année sur les lignes que j'avais déjà, à savoir Lazard Credit Opportunities PC EUR FR0010235507 & Schelcher Flexible Short Duration P FR0010707513 ou encore Carmignac Pf Credit A EUR Acc LU1623762843.

Je dois avoir 80k€ sur ces fonds à date. J'augmente à la marge et surtout de la duration courte pour ne pas être trop impacté par les swings, probables, des taux à venir.
 
Axiles a dit:
Cross topic


Bien sur, c'est la base du fonctionnement des obligataires ça. Mais si je les achète aujourd'hui pour les porter jusqu'au terme, je vais encaisser environ le taux du marché du moment (modulo les défauts).

Et ce taux est bien plus élevé qu'il y a six mois un an.

A rebours d'à peu près tout le monde ici, je suis plutôt en mode augmenter nettement mon exposition à l'obligataire en ce moment. Je rate quelque chose ?

J'ai en tête le sujet de spread bas sur le HY et je ne regarde que de l'IG
C'était également mon idée mais comme je ne suis pas un pro des obligs. J'ai repris des fonds datés 2032-2029-2037. Par contre pour éviter le frottement fiscal et les déduire d'éventuelles moins values, je les ai pris en capitalisant. Est-ce que d'après vous c'est pertinent sur la durée à terme ou mieux rester sur du distribuant qui permet de vérifier clairement le rendement avec les distributions ?
 
Axiles a dit:
Cross topic


Bien sur, c'est la base du fonctionnement des obligataires ça. C'est déjà dans les prix d'ailleurs. C'était avant la remontée des taux qu'il aurait fallu vendre. Qui vend aujourd'hui fait un pari que les taux vont continuer à monter, c'est un pari comme un autre mais qui n'a rien d'automatique.

Surtout on parle de stratégie de portage là, pas d'achat revente d'obligations dans une logique plus spéculative disons. Les obligations anciennes ont vu la valeur de leur nominal baisser pour que le rendement soit celui attendu par le marché aujourd'hui. Mais si je les achète aujourd'hui pour les porter jusqu'au terme, je vais encaisser environ le taux du marché du moment (modulo les défauts).

Et ce taux est bien plus élevé qu'il y a six mois un an.

A rebours d'à peu près tout le monde ici, je suis plutôt en mode augmenter nettement mon exposition à l'obligataire en ce moment. Je rate quelque chose ?

J'ai en tête le sujet de spread bas sur le HY et je ne regarde que de l'IG
Complètement en phase avec vous , les FD embarquent actuellement des taux proches de 6 à 7% . Il faut avoir une stratégie de portage à terme . Conserver des FD achetés actuellement garanti des rendements nets proches de 5% ( avant impôt et défaillances potentielles ) . Flornoy ferri 2029 affiche un ytm de plus de 7% avant frais . Il suffit de le garder jusqu a fin 2029 .
J avoue ne pas comprendre pourquoi sur le forum certains sont orientés encore à ce jour à la vente .. sauf a anticiper de nouvelles hausses de taux ..
perso je pense qu’il faut commencer à acheter maintenant pour renforcer en cas de baisse .
Je suis retraité , je recherche du rendement quasi garanti .. et je trouve que des opportunités comme celles qui commencent à se présenter sont particulièrement intéressantes
 
warren Bienfait a dit:
C'était également mon idée mais comme je ne suis pas un pro des obligs. J'ai repris des fonds datés 2032-2029-2037. Par contre pour éviter le frottement fiscal et les déduire d'éventuelles moins values, je les ai pris en capitalisant. Est-ce que d'après vous c'est pertinent sur la durée à terme ou mieux rester sur du distribuant qui permet de vérifier clairement le rendement avec les distributions ?
Perso je préfère le capitalisant . En effet les gérants avec les coupons touchés peuvent renforcer à des taux ultra intéressants et si tel n était pas le cas , ils placent en fonds CT
 
Doublon
 
Dernière modification:
BreizhPowa a dit:
oui je vais sortir des fonds obligataires datés. j avais arbitré depuis le début de l'année mais la...
C est trop tard pour sortir .. et d ailleurs si tu regardes bien , les FD ont particulièrement bien amortis la hausse des taux
 
Pour avoir un rendement presque garanti à l'echeance, il faut effectivement avoir un fonds daté IG, et verrouiller le YTM pendant qu'il est haut.

La volatilité CT importe peu si on garde le fonds jusq l'echeance.

Les fonds obligataires non datés n'ont pas de garantie.

Je comprends aussi les fonds obligataires à faible duration = faible sensibilité sur les taux. La variation des taux aura peut d'impact, et les coupons seront versés au taux définis.
 
Dernière modification:
4,5% sur le 10 français, on y est, j'avais évoqué cette possibilité sur ce forum quand on était encore à l'approche des 4%. La prime de risque a augmenté sur la dette française, mais le taux 10 ans allemand est également monté. Et 5% sur le 10 ans US. On arrive sur des seuils importants, qui devraient attirer des achats d'obligation d'état (par les assureurs notamment) s'il reste un minimum de confiance en l'avenir, selon le risque politique bien français. Ce n'est plus le moment de vendre (encore moins les FD), mais plutôt d'observer, et peut être de renforcer partiellement avec une première tranche de sa poche de liquidité. On devrait voir de nouveaux bonus fleurir sur les fonds euro en fin d'année.
 
pour info
sur le marché secondaire les obligations du credit agricole autour de 8 ans se négocient à plus de 4.2%
 
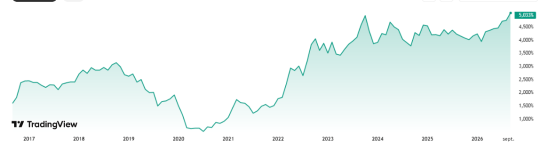
Les taux américains à 10 ans dépassent 5 %, un sommet inédit depuis 2007 - extrait Les Echos 15 Sept.

Les tensions mondiales sur les taux frappent aussi les Treasuries. Les déficits croissants et la flambée des prix de l'énergie pèsent sur les obligations d'Etat américaines.

Les observateurs s'attendent à ce que la Fed relève ses taux directeurs pour la première fois depuis juillet 2023 cette semaine. Le marché de l'emploi américain se porte bien, à en croire les derniers chiffres de l'administration, mais les risques s'accumulent sur le front de l'inflation, tirés par la flambée des prix de l'énergie. Les dégâts causés aux installations pétrolières et gazières autour du golfe Persique par la guerre en Iran et en Russie par l'Ukraine font craindre des perturbations durables.

Les appels au marché massifs des géants de la tech pour financer la construction des centres de données consacrés à l'intelligence artificielle contribuent à augmenter l'offre de dette disponible, tout comme les déficits publics croissants des deux côtés de l'Atlantique. Les investisseurs peuvent se montrer plus difficiles.

Graphe : Taux 10 ans américain depuis 2017

1789463189270.png
 
Dernière modification:
Retour
Haut