Miles
Contributeur régulier
Les frais de gestion du CW8 quand même.niklos a dit:Après, WPEA, DCAM, CW8... Bonnet blanc, blanc bonnet...
Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
Les frais de gestion du CW8 quand même.niklos a dit:Après, WPEA, DCAM, CW8... Bonnet blanc, blanc bonnet...
A en croire les courbes de performances, l'impact est minimeMiles a dit:Les frais de gestion du CW8 quand même.
lucienbramard a dit:Pas obligé du tout non, moi je continue sur WPEA
Al56 a dit:A 1000 euros l'ordre tous les mois, ça commence à compter.
je vais de ce pas poser la question à l'IA ....The Blue Line a dit:Quel(s) est/sont le/les intrus parmi ces propositions ?

Quand tu as 1000 à investir tous les mois, entre 0 frais de courtage et 0.5%, à la fin de l'année c'est 60 balles dans ta poche. Perso je prends.niklos a dit:Pourquoi 1000€/mois ? C'est pas 500€ minimum ?
Plus ou moins 0,18%.niklos a dit:A en croire les courbes de performances, l'impact est minime
minimum donc... Ca représente environ 1% sur 5 ans. Sur une performance globale de plus de 70% sur 5 ans.Miles a dit:Plus ou moins 0,18%.
Al56 a dit:Obligé de passer sur le DCAM...moi qui avais juré de ne plus toucher à de l'Amundi suite à leurs changements d'indice en cours de route. Ça me fait mal.
Al56 a dit:Quand tu as 1000 à investir tous les mois, entre 0 frais de courtage et 0.5%, à la fin de l'année c'est 60 balles dans ta poche. Perso je prends.
niklos a dit:Ok je comprends mieux. Et je suis d'accord.
Mais quel est le sujet en fait ? Le message auquel j'ai réagi c'est DCAM/CW8 c'est du pareil au même. C'est factuellement faux. Maintenant on est passés à c'est de l'ordre du négligeable. Ok calculons, avec hypothèse de 11% (à peu près 70% sur 5 ans), capital placé de 100k. Par simplification je ne prends que les frais de gestion en compte, même gérant on va considérer absence de différence de spread. Les ETF (DCAM/WPEA) sont trop récents pour avoir du recul dessus de toute façon.niklos a dit:minimum donc... Ca représente environ 1% sur 5 ans. Sur une performance globale de plus de 70% sur 5 ans.
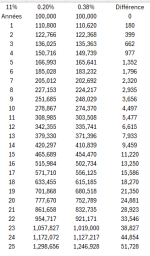
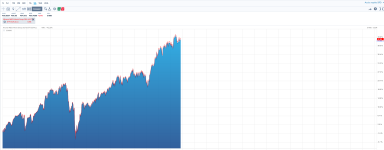
Il compare avec les intérêts composés sur 25 ans quand tu compares sur deux ans, donc évidement l'écart n'est pas le même. Sur deux ans oui c'est négligeable si on retire au bout, mais sur 25 ans la différence est plus notable, de l'ordre de 4%, c'est ce qu'il montre par le tableau.niklos a dit:Je me base "bêtement" sur les graphiques... Ils sont tellement superposé l'un sur l'autre que la différence de performance est presque illisible :
Afficher la pièce jointe 57329
début du graphique : Avril 2024, moment où le WPEA est apparu (on est à quelque jours prés, je n'arrive pas à mettre pil poil le graphique à la date début).
Performance du WPEA (en rouge sur le graphique) => 42.66%
Performance du CW8 => 41.98%
On est à 0.68% de différence en plus de 2 ans ! Moi ça me parait négligeable. Et si en plus il faut vendre et racheter...
 . Je n'ai pas regardé le DCAM.
En l'absence de données historiques on ne peut que simuler l'effet avec les données qu'on a : l'écart de frais de gestion.niklos a dit:Je peux difficilement comparer sur plus longtemps un ETF qui existe depuis 2 ans
C'est le piège, tu regardes à court terme.niklos a dit:Je me base "bêtement" sur les graphiques... Ils sont tellement superposés l'un sur l'autre que la différence de performance est presque illisible :
Afficher la pièce jointe 57329
début du graphique : Avril 2024, moment où le WPEA est apparu (on est à quelques jours prés, je n'arrive pas à mettre pile poil le graphique à la date début).
Performance du WPEA (en rouge sur le graphique) => 42.66%
Performance du CW8 => 41.98%
On est à 0.68% de différence en plus de 2 ans ! Moi ça me parait négligeable. Et si en plus il faut vendre et racheter...
Tout est dans le tableau de @Miles .niklos a dit:Bien sûr. Mais combien d'années faut-il pour rentabiliser une vente puis un rachat ? En admettant qu'il n'y ait pas de variation durant la vente et l'achat, il en faudrait déjà plusieurs (ça dépend du montant des frais).
Si à ça on rajoute la variation qu'il peut y avoir entre la vente et l'achat...
La variation des cours peut avoir un effet dans les deux sens. A la rigueur on peut considérer le spread pour avoir une execution "sure", et rajouter de l'ordre de 0.1% à l'opération rachat vente (sur des etf world très liquides)niklos a dit:Bien sûr. Mais combien d'années faut-il pour rentabiliser une vente puis un rachat ? En admettant qu'il n'y ait pas de variation durant la vente et l'achat, il en faudrait déjà plusieurs (ça dépend du montant des frais).
Si à ça on rajoute la variation qu'il peut y avoir entre la vente et l'achat...
 Crédit immobilier : ce nouveau PTZ jusqu'à 180 000 euros que le gouvernement veut créer pour les parents
 Nouveaux billets de 5, 10, 20, 50, 100 et 200 euros : dernier jour pour choisir leur futur look
 Que pensez-vous de la CAF ? Un questionnaire et une boîte à idées accessibles jusqu'au 5 octobre
 Nouveau PTZ jusqu'à 180 000 euros, futurs billets et assurance vie : les 3 infos argent de ce lundi 21 septembre
 1 798 euros en moyenne : ce qu'il faut savoir sur ce prélèvement des impôts programmé vendredi 25 septembre
 Assurance vie : mon argent est-il vraiment bloqué les 8 premières années ?