VusionGroup - FR0010282822 VU (ex ses-imagotag)

En tous cas la réaction de la bourse est pour l'heure positive ce matin ...
 
Surtout ce qui est intéressant c'est qu'on retrouve enfin du volume. On a déjà plus de volume en une demi-journée que sur les 4 jours précédents, ça veut dire soit que ça commence enfin à se positionner à l'achat, soit que la VAD se rachète, dans les deux cas du positif.

Ne pas s'enflammer non plus, pour l'instant on reste en plein milieu du range 115-145 (surtout entre 120-135, en gros en dessous de 120 ça remonte systématiquement, au dessus de 135 on redescend) dans lequel on évolue depuis 6 mois. Il faudrait dépasser les 145 pour que le paradigme change.

A mon avis, on ne retrouvera pas de hausse durable tant que la VAD n'abandonnera pas. Et au vu des volumes qui restent limités, ils peuvent continuer à la manipuler tant qu'ils veulent. Après si la VAD a vu la conf call... ils ne peuvent pas non plus se permettre d'attendre que les gros contrats soient annoncés. Il leur reste quelques mois pour sortir en douce.
 
En tout cas, le Capital Markets Day du 18 novembre s'annonce très intéressant quand on voit le nombre d'allusions qu'a fait Thierry Gadou lors de sa conf call d'hier.
 
Nouveau contrat sur Vusion sur l'Australie

L'enseigne australienne JB Hi-Fi choisit Vusion pour accélérer sa stratégie de magasin connecté​


[lien réservé abonné]

Alors certes, ce n'est pas le grand détaillant américain que tous les investisseurs attendent (Kroger kof kof), mais on parle tout de même de 355 magasins, les petits ruisseaux font les grandes rivières. Intéressant aussi car ce n'est pas la géographie principale de Vusion, l'Asie Pacifique étant plutôt le domaine réservé de son concurrent Hanshow.


Au niveau du cours en bourse, toujours R.A.S, grosse augmentation en J+1 suite aux excellents résultats comme toujours puis pshitt, les volumes s'essoufflent et la VAD reprend la main pour continuer à dégouter les petits porteurs. Comme à chaque fois, elle a laissé passer l'orage des résultats en J+1, en J+2 violente attaque dès l'ouverture mais qui n'a pas marché (elle a quand même fait perdre plus de 5% au cours en quelques minutes, mais il y a eu tout de suite des achats qui ont permis de reprendre immédiatement les 5%), du coup elle a attendu que les volumes baissent en J+3 pour la faire reperdre en quelques jours tout ce qu'elle avait gagné en J+1. Trop facile la bourse pour eux...

A noter la reprise très prochaine du plan de rachat d'actions (on attend les dates) qui remettra un plancher entre 115€ et 125€.
 
[lien réservé abonné]
[lien réservé abonné]

Vusion publie un excellent T3 2026 :
  • CA de 445 M€, en hausse de 25 %, et de 49 % (!) à changes et droits de douane constants.
  • Logiciels et services : +45 %, revenus récurrents : +77 % sur neuf mois, renforçant la qualité du modèle économique.
  • Commandes : +10 %, à 462 M€, légèrement supérieures au CA.
  • Perspectives 2026 confirmées, mais non relevées malgré la forte croissance.
  • Principal risque pour 2027 : la fin du grand déploiement chez Walmart US, qu'il faudra compenser par de nouveaux contrats.
+5% post-market
 
Le CA du T3 est disponible chez Vusion, encore une fois tout est plus qu'excellent alors que le cours en bourse se morfond toujours à -50% sur un an.

Détails ici : [lien réservé abonné]

En synthèse :
• Chiffre d’affaires du 3ème trimestre de 433 M€ en IFRS (+24%) et de 445 M€ en données ajustées1 (+25%)
• Chiffre d’affaires sur 9 mois de 1 252 M€ en IFRS (+30%) et de 1 284 M€ en données ajustées1 (+28%), en hausse de 41% à taux de change et droits de douane constants
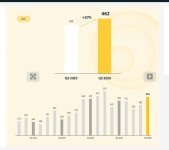
• Prises de commandes au T3 de 462 M€ en hausse de +10% par rapport au T3 2025
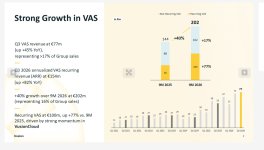
• Chiffre d’affaires VAS2 sur 9 mois de 202 M€ (+40%), avec 100 M€ de VAS récurrents3 (+77%) et un ARR4 de 154 M€ à fin T3 2026 (+82% vs Q3 25)
• Perspectives 2026 réitérées :
o Croissance du chiffre d’affaires de +15% à +20% à taux de change et droits de douane constants
o Chiffre d’affaires VAS en forte progression d’environ +40%
o Marge d’EBITDA ajusté1 en hausse de plus de 100 pts de base

Encore une fois c'est excellent à tout point de vue, le CA continue à progresser fortement malgré une base de comparaison élevée au T3 2025, les VAS (beaucoup plus rémunérateurs) continuent leur progression.

L'excellent nouvelle - et c'ets ce qu'on attendait - ce sont les prises de commandes. Toute la baisse du titre à été portée sur la thèse de la "falaise WallMart" et les chiffres de prises de commandes décevants au S1 n'avaient pas rassuré certains investisseurs, malgré la promesse de la direction d'une accélération au S2 (surtout au T4) avec 1 milliard de prises de commandes prévues.
Une nouvelle fois, l'entreprise délivre, puisque les prises de commandes au T3 sont en forte progression à 462M€ et, avec l'accélération prévue au T4, devraient permettre à la société de faire un S2 à 1 milliard (objectif réitéré dans le détail des résultats).
Par ailleurs, l'entreprise confirme une nouvelle fois que après WallMart il y a encore du WallMart, puisqu'après WallMart Mexico, c'est au tour de WallMart Canada de lancer un déploiement en 2027.

Je réserve mon analyse plus détaillée après avoir vue la conf call en détail, peut être ce soir peut être demain soir.
 
J'ai revu le replay de la call, moins de gros points d'intérêts que la dernière, mais ce n'est pas très surprenant, c'était il y a un seulement un mois et il y aura la présentation du prochain plan stratégique mi-novembre.

C'était quand même loin d'être une perte de temps :

Je ne rajouterai pas grand chose sur les chiffres sur le CA et la part VAS qui parlent d'eux-mêmes. Je rajoute juste ce graphique intéressant sur la progression des revenus VAS qui sont plus intéressants en termes de marge que les revenus des étiquettes - en particulier des VAS récurrents, qui sont, par définition, récurrents :)

1792524437512.jpeg


L'autre point intéressant concernant les commandes car c'est là dessus qu'est basé la falaise WallMart et, si l'on pouvait se poser des questions sur la capacité de la société à suivre après les énormes commandes Wallmart en 2024/2025, il y a un effet comparaison très défavorable, mais on voit bien que les commandes accélèrent au T3 2026 - voir graphique ci-dessous

1792525169683.jpeg

Lors des Q/A, la direction a redonné de nombreux messages positifs
- Les commandes ont progressé partout y compris en Europe où la croissance était plus faible ces dernières années.
- Les commandes concernent à la fois des extensions de clients existants (et ces extensions vont continuer) et des nouveaux clients
- Il y a eu texto une question sur la confiance du management à délivrer des commandes au delà de 500M€ sur le Q4 pour atteindre le milliard au S2, la réponse est qu'ils sont clairement confiants
- La direction a de nouveau insisté sur un nombre de projets pilotes record qui vont générer les commandes des prochains quarters

A noter que de nombreux contrats ne sont pas communiqués (et ne sont donc visibles que dans les chiffres) car les clients ne souhaitent pas communiquer dessus. ça peux expliquer ce que nous prenons souvent pour une communication "catastrophique" de la part de Vusion (et qui alimente la VAD). On le voit bien au Q3, il n'y a eu qu'un contrat en Australie communiqué sur la période (et encore pas énorme) alors que la société délivre 462M€ de commandes sur le trimestre.

Bref, pour ceux qui se posaient encore la question, le mur WallMart en 2027 n'existe que dans les espoirs de la VAD.

Un autre point intéressant : la direction a rappelé qu'il y a pas mal de concurrence, mais qu'elle avait un temps d'avance en termes d'innovation et que le pricing power de Vusion était intact sur tous les projets qui nécessitaient des technologies avancées. Rassurant pour les marges à venir !

La seule chose négative que j'ai pu relever concerne le non-relèvement de la guidance 2026 (15-20% de croissance du CA), même si ça reste énorme, vu les résultats des 3 premiers semestres, ça annonce soit un 4ème trimestre un peu moins fort, ce qui est possible en raison de la fin du déploiement Wall-Mart US et le fait que les nouveaux contrat ne tournent pas encore à plein régime, soit une prudence extrême dans les prévisions.

Bref tous les voyants encore au vert, on attend maintenant la présentation des perspectives des années à venir sur le plan stratégie en novembre et surtout que la VAD abandonne et que le cours en bourse reparte enfin de l'avant.
 
Bonjour,
dragon-666 a dit:
Bref tous les voyants encore au vert, on attend maintenant la présentation des perspectives des années à venir sur le plan stratégie en novembre et surtout que la VAD abandonne et que le cours en bourse reparte enfin de l'avant.
Pour aujourd'hui, attendons l'ouverture de Wall Street et la clôture parisienne de ce soir....:unsure:...

Quand à la VAD, elle ne lâchera pas le morceau si facilement au regard des "choux gras" qu'elle s'est faite sur le titre et aux amplitudes à la hausse insuffisantes pour la faire "flipper". Déjà 5 point de moins sur le plus haut du jour à l'heure où j'écris ces lignes... VAD ou prise de bénéfices ?...

Une clôture au dessus de 135,00 Euros. m'irait bien mais.... Effet psschittt !!! ????...

Bien cordialement.
 
Bluespartan66 a dit:
VAD ou prise de bénéfices ?...
Possible prise de bénéfice via les algorithmes.
 
Bluespartan66 a dit:
Bonjour,

Pour aujourd'hui, attendons l'ouverture de Wall Street et la clôture parisienne de ce soir....:unsure:...

Quand à la VAD, elle ne lâchera pas le morceau si facilement au regard des "choux gras" qu'elle s'est faite sur le titre et aux amplitudes à la hausse insuffisantes pour la faire "flipper". Déjà 5 point de moins sur le plus haut du jour à l'heure où j'écris ces lignes... VAD ou prise de bénéfices ?...

Une clôture au dessus de 135,00 Euros. m'irait bien mais.... Effet psschittt !!! ????...

Bien cordialement.
Je pense qu'il peut aussi y avoir des fonds et investisseurs qui se positionnent à l'ouverture et vendent au premier ralentissement pour empocher un bon rendement sur peu de temps
 
De toute façon on a eu le coup à chaque résultat, on prend 20% aux résultats et là il y a une combinaison de 3 phénomènes qui se mettent en marche - les prises de bénéfices de ceux rentrés aux plus bas, les traders du dimanche qui font des allers-retours (il faut dire que ça fait un paquet de fois qu'elle bloque à 135€ et à l'inverse qu'elle repart à 120€) et surtout la VAD qui laisse systématiquement passer l'orage et tape un bon coup dès que les volumes repartent à la baisse (et qui se rachète elle même plus bas).

Perso j'attends, je suis long sur la valeur, les résultats sont toujours au RDV, maintenant les perspectives sont clarifiées, la VAD ne sera pas éternelle et les allers-retours termineront une fois qu'elle franchira les principales résistances.
 
Ce jour 02.11. 26 Citi a entamé lundi le suivi du titre du fournisseur d'étiquettes électroniques Vusion avec une recommandation "acheter" et un objectif de cours de 250 euros.

L'intermédiaire financier a souligné le statut de leader mondial du groupe sur un marché de la digitalisation des points de vente qui devrait croître de 11% par an en moyenne jusqu'en 2030.
 
Stef7075 a dit:
Ce jour 02.11. 26 Citi a entamé lundi le suivi du titre du fournisseur d'étiquettes électroniques Vusion avec une recommandation "acheter" et un objectif de cours de 250 euros.

L'intermédiaire financier a souligné le statut de leader mondial du groupe sur un marché de la digitalisation des points de vente qui devrait croître de 11% par an en moyenne jusqu'en 2030.
Merci je comprends mieux l'embellie sur le cours. Est ce que cela va durer, rien n'est moins sur avec ce à quoi Vusion nous a habitué
 
Perso je reviens au break mais le plus dur semble devant nous avec ce gros nuage en hebdo à traverser. Si tout va, je mise sur une sortie début T2 2027
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Phénomène classique Vusion où à chaque bonne nouvelle (et pourtant on en a eu un paquet), ça monte d'un coup et puis on a toujours cette combinaison d'entrants très récents au plus bas qui prennent leur bénéfs, de traders du dimanche qui sont convaincus qu'ils vont pouvoir rerentrer plus bas et vendent et de VAD qui met quelques coups de boutoirs pour l'empêcher de monter.

Ce qui est clair c'est que la VAD a compris qu'elle ne ferait plus d'argent sur le titre, elle sort doucement, on est passé de plus de 7% de VAD déclarée à 2% actuelle, elle continuera à travailler le titre jusqu'à qu'elle se soit complètement sauvée. A ce moment là un des gros facteurs de vente disparaîtra et je ne pense pas que les traders de dimanche à eux seuls aient le poids pour l'empêcher de monter.
 
Une valeur attaquée régulièrement par la VAD depuis mars 2024 mais effectivement ceux-ci semblent quitter le bateau.


Capture d’écran 2026-11-03 à 16.41.18.png
 
[lien réservé abonné]

Marks and Spencer (ancien client) étend de nouveaux produits Vusion sur certains de ces magasins. On peut raisonnablement penser que c'est un test avec une extension plus large en cas de succès.

--> Le volume de l'annonce elle-même est mineure mais ce qui est très positif à mes yeux, c'est que celà prouve que les clients Vusions qui déploient les étiquettes et qui en sont satisfaits vont progressivement aller plus loin sur des produits avec des revenus récurrents et des marges beaucoup plus élevées.

A noter qu'il y a de la concurrence sur les étiquettes (notamment Hanshow en Chine), mais que sur les produits les plus avancées, Vusion a une avance technologique de plusieurs années.

Progressivement les distributeurs qui ne snot pas encore équipés vont voir la différence avec ceux qui ne le sont pas... ce qui va générer les contrats futurs.
 
Retour
Haut