Journée investisseurs chez la pétrolière nationale. Comme chaque année c'est assez dense et je risque de louper certains points vous m'en excuserez.
Il y a un petit point sur le Moyen-Orient avec les capacités de transports habituellement utilisées, les capacités actuellement utilisées et les projets d'oléoduc/gazoduc. Le tout est accompagné de l’impact en équivalent baril/jour.
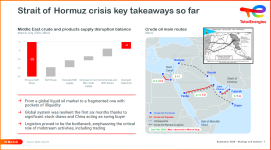
Au passage l'oléoduc est-ouest saoudien a redémarré aujourd'hui.
Production gaz/pétrole :
- Croissance de 3%/an en moyenne de la production d'hydrocarbures entre 2025 et 2030 puis 2-3%/an jusqu'en 2035.
- Le point mort est toujours aux alentours de 25$/baril pour le pétrole avec des projets qui garantir un plateau de production d'environ 3 millions de barils équivalent pétrole par jour (MBep/jour) et 12 ans de réserves prouvées
- Cependant Total mise plus sur le GNL qui représentera 40% du mix énergétique de Total d'ici 2030 (+10% de production/an) mais 50% du flux de trésorerie d'exploitation (CFFO). Le CFFO global des hydrocarbures sera compris entre 20 et 25 milliards de $ pour un baril respectivement de 60 et 80 $.
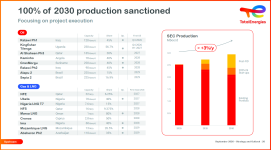
Quelques projets à venir :
 Raffinage/chimie
:
- Bonne année 2026 pour l'instant pour ce secteur généralement en souffrance
- Objectif d'augmenter d'1 milliard de $ le flux de trésorerie disponible d'ici 2030 tout en diminuant les incidents et arrêts techniques.
- Investissement à Donges (France) pour produire plus de diesel et moins importer mais les investissements importants ont été consacré au site de Port Arthur (Texas, pays des taureaux) qui devrait générer 500 millions de $ de flux de trésorerie opérationnel
- Enfin coté distribution Total se concentre sur son marché domestique et quelques pays africains.
Électricité :
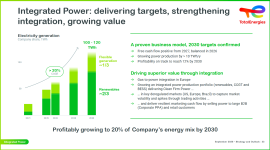
- La production d’électricité devrait progresser de 20%/an d'ici 2030 pour 1/3 via centrales à gaz + batterie et 2/3 renouvelables et représenter 20% du mix énergétique et 25% en 2035.
- Le flux de trésorerie disponible sera positif en 2027 avec une rentabilité sur capitaux employés (ROACE) de 12% en 2030 : 30% viendra des activités de trading, 70% des activités de production
 Retours aux actionnaires/finances
(ce qui vous intéresse le plus)
- Les dépenses d'investissement seront compris dans une fourchette de 14 milliards à 17 milliards de $/an entre 2027 et 2032, le milliard supplémentaire par rapport aux estimations précédentes sera intégralement consacré au GNL/pétrole. 2,5 à 3 milliards de $ pour l'électricité.
- La cible de 40% du CFFO retourné aux actionnaires est affiné (précédemment la société parlait de "plus" de 40%) avec une cible d'augmentation de 5%/an du dividende entre 2026 et 2030.
- Endettement <10% d'ici 2030
- Au niveau des rachats d'action, Total a racheté pour 1,5 milliards de $ au T3 2026, prévoit 2,5 milliards de $ pour le T4 2026 et entre 2-2,5 milliards de $ au T1 2027.
Petit tacle des concurrents (bien choisi il manque Equinor) :
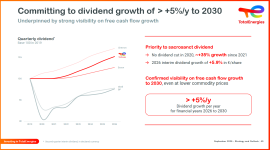
Note : Flux de trésorerie disponible = flux de trésorerie d'exploitation (CFFO) - les investissements nets - les contrat de location et les flux de trésorerie tiers
Utilisation de l'acronyme CFFO (
Cash Flow From Operations ou flux de trésorerie opérationnel) car c'est plus court mais j'ai essayé de traduire au max

.
Source :
[lien réservé abonné]
La conférence de présentation est disponible sur le site de Total (en anglais).
Réalisé sans IA mais l'auteur ne garantit pas l'intégrité de la moquette

.

 Taux immo d'octobre, nouveau plafond du Livret A, Budget 2027 : les 3 infos argent du 28 septembre
 Crédit immobilier : voici les nouveaux taux des banques sur 15, 20 et 25 ans en octobre
 Versement libératoire 2027 (Urssaf) : date limite le 30 septembre pour les micro-entrepreneurs
 Livret A : relever son plafond à 30 000 euros, « une très mauvaise idée » selon la Fédération bancaire française
 Budget de la Sécurité sociale 2027 : gel des APL, désindexation des retraites, déremboursement... Les pistes à l'étude
 LCL lance une nouvelle offre 100% en ligne pour les particuliers