Nouvelle AV Basalt Life

Allez je viens d'ouvrir le contrat ce matin.
Tout se déroule parfaitement jusqu'à maintenant, interface ok, rapidité ok. Tous les documents personnels justificatifs sont déjà en statut vérifiés et envoyés à l'assureur.
Prélèvement du versement initial estimé au 15 septembre.

Je trouve que c'est "cheap" de verser la prime au bout de 12 mois, mais ce n'est pas le but de mon opération, donc que je la reçoive dans 3 mois ou 12 mois ça ne change rien pour moi.

Si qqun a des questions, avec plaisir
 
Lorsqu'on investis en SCPI, le délais de jouissance commence à la date du prélèvement du versement ou après le délais de renonciation ?
Merci du retour d'éxpérience.
 
Divergeant a dit:
Lorsqu'on investis en SCPI, le délais de jouissance commence à la date du prélèvement du versement ou après le délais de renonciation ?
Merci du retour d'éxpérience.
Délais de renonciation
 
Pour info :

"Après validation du dossier, l'assureur prélève les fonds de votre investissement initial. La date de prélèvement dépend de la date de validation de votre dossier par l'assureur, les dates de prélèvements sont les 3, 15 et 28 de chaque mois.
Une fois le délai de rétractation de 30 jours passé, l'argent est investi sur les supports sélectionnés."
​
 
jean019 a dit:
Non, chez placement direct patrimoine, le taux du fond euro varie avec le % d'UC.
Je n'ai pas l'impression que ce soit le cas chez basalt

L'offre a du sens pour qui veut avant tout du fond euro sans contraintes d'UC,
Et payer pas trop cher les frais sur UC (0.45%) en comparaison avec la maison mère (0.7%)

Par contre je n'aime pas les start up, et je crois que Garance ne fait pas d'avance sur AV (en pratique)

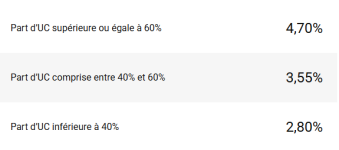
Pour qui veut avant tout des UC ( >40%), placement direct patrimoine paraît préférable (taux 3.55 a 4.70)Rendement du fonds euros de

jean019 a dit:
Non, chez placement direct patrimoine, le taux du fond euro varie avec le % d'UC.
Je n'ai pas l'impression que ce soit le cas chez basalt

L'offre a du sens pour qui veut avant tout du fond euro sans contraintes d'UC,
Et payer pas trop cher les frais sur UC (0.45%) en comparaison avec la maison mère (0.7%)

Par contre je n'aime pas les start up, et je crois que Garance ne fait pas d'avance sur AV (en pratique)

Pour qui veut avant tout des UC ( >40%), placement direct patrimoine paraît préférable (taux 3.55 a 4.70)
Rendement du fonds euro de Placement direct Patrimoine en fonction du % d'UC.1789299800730.png
Donc, globalement :
  • Avec 100 % de fonds en euros (FE) : avantage à Garance, avec un FE à 3,5 %, contre 3,4 % chez Basalt et 2,8 % chez Placement Direct.
  • Avec moins de 40 % d’UC : avantage à Basalt, qui combine un FE à 3,4 % (contre 3,5 % chez Garance et 2,8 % chez Placement Direct) avec des frais sur UC de seulement 0,45 %, contre 0,5 % chez Placement Direct et 0,7 % chez Garance.
  • Avec plus de 40 % d’UC : avantage à Placement Direct, grâce à un FE à 3,55 %, voire 4,7 % avec plus de 60 % d’UC. Les frais sur UC, légèrement supérieurs à ceux de Basalt (0,5 % contre 0,45 %), sont ainsi compensés par un rendement du fonds en euros plus élevé (3,55 % contre 3,4 %).
 
Elguiweb a dit:
Une future offre volcanique :
[lien réservé abonné]
Lucya CNP Frais de gestion UC les plus bas du marché (0,3 %/an) Pas de frais de transaction sur les ETF
 
Tederic a dit:
Rendement du fonds euro de Placement direct Patrimoine en fonction du % d'UC.Afficher la pièce jointe 57469
Donc, globalement :
  • Avec 100 % de fonds en euros (FE) : avantage à Garance, avec un FE à 3,5 %, contre 3,4 % chez Basalt et 2,8 % chez Placement Direct.
  • Avec moins de 40 % d’UC : avantage à Basalt, qui combine un FE à 3,4 % (contre 3,5 % chez Garance et 2,8 % chez Placement Direct) avec des frais sur UC de seulement 0,45 %, contre 0,5 % chez Placement Direct et 0,7 % chez Garance.
  • Avec plus de 40 % d’UC : avantage à Placement Direct, grâce à un FE à 3,55 %, voire 4,7 % avec plus de 60 % d’UC. Les frais sur UC, légèrement supérieurs à ceux de Basalt (0,5 % contre 0,45 %), sont ainsi compensés par un rendement du fonds en euros plus élevé (3,55 % contre 3,4 %).
Rien ne garantit que Basalt puisse permettre de monter au delà de 50% de fond euro.

Je suis curieux d'ailleurs, si quelqu'un peut tester.
 
Pour info, reçu par mail de Basalt :

Après les 30 jours de rétractation, chaque SCPI applique son propre délai avant de générer des revenus.
Une précision utile : certains d'entre vous ont pu lire, sur des forums ou ailleurs, que ce délai était identique pour toutes les SCPI. Ce n'est pas le cas. Cette information nous a été communiquée par erreur par l'assureur. Les conditions de délai de jouissance sont les mêmes pour l'ensemble des contrats assurés par Garance.

Ce délai de jouissance est également applicable à chaque réinvestissement de dividendes.
 
nonoes852 a dit:
Pour info, reçu par mail de Basalt :

Après les 30 jours de rétractation, chaque SCPI applique son propre délai avant de générer des revenus.
Une précision utile : certains d'entre vous ont pu lire, sur des forums ou ailleurs, que ce délai était identique pour toutes les SCPI. Ce n'est pas le cas. Cette information nous a été communiquée par erreur par l'assureur. Les conditions de délai de jouissance sont les mêmes pour l'ensemble des contrats assurés par Garance.

Ce délai de jouissance est également applicable à chaque réinvestissement de dividendes.
C'est là que l'on voit la fiabilité de Garance qui n'est même pas capable de donner la bonne information...
On peut aussi avoir des doutes sur le sérieux de basalt qui donnait des informations fausses sur les délais de jouissance des SCPI,alors que Basalt insiste sur l'intérêt des SCPI dans son contrat.
 
nonoes852 a dit:
Pour info, reçu par mail de Basalt :

Après les 30 jours de rétractation, chaque SCPI applique son propre délai avant de générer des revenus.
Une précision utile : certains d'entre vous ont pu lire, sur des forums ou ailleurs, que ce délai était identique pour toutes les SCPI. Ce n'est pas le cas. Cette information nous a été communiquée par erreur par l'assureur. Les conditions de délai de jouissance sont les mêmes pour l'ensemble des contrats assurés par Garance.

Ce délai de jouissance est également applicable à chaque réinvestissement de dividendes.
Donc délai de jouissance comme en direct, qu'en est il des éventuels frais de pénalité en cas de sortie d'une SCPI ?
J'ai cru comprendre qu'il n'y en avait pas mais l'info est elle fiable ?
 
Twini a dit:
Donc délai de jouissance comme en direct, qu'en est il des éventuels frais de pénalité en cas de sortie d'une SCPI ?
J'ai cru comprendre qu'il n'y en avait pas mais l'info est elle fiable ?

La suite du mail de Basalt :

"Une fois le délai de jouissance passé, vos SCPI reversent 100 % de leurs revenus, hors fiscalité étrangère (non récupérable, prélevée à la source). Ils sont réinvestis chaque mois et capitalisés.

Comme pour toute unité de compte, ces revenus ne sont pas garantis : ils dépendent des performances immobilières et locatives de chaque SCPI.
Il n'y a aucune pénalité de sortie, peu importe la durée de détention."

"Ce délai de jouissance est également applicable à chaque réinvestissement de dividendes."
Cette ligne m'interroge le plus.
Il semblerait que ce n'est pas le cas chez placement direct patrimoine (Garance) d'après les témoignages des membres du forum.
Cela serait étonnant que le réinvestissement fonctionne différemment d'un courtier à l'autre.
 
Désolé mais contrairement à leur mail qui indique "certains d'entre vous ont pu lire, sur des forums ou ailleurs, que ce délai était identique pour toutes les SCPI."
le service client me l'avait confirmé par mail que j'ai gardé. Ce ne sont pas les forum qui ont induit en erreur mais leur mauvaise communication avec Garance, ou pire une mauvaise communication de Garance lui même.

A part le délai de renonciation, quel autre recourt si on veut changer ?
 
luluca a dit:
Allez je viens d'ouvrir le contrat ce matin.
Tout se déroule parfaitement jusqu'à maintenant, interface ok, rapidité ok. Tous les documents personnels justificatifs sont déjà en statut vérifiés et envoyés à l'assureur.
Prélèvement du versement initial estimé au 15 septembre.

Je trouve que c'est "cheap" de verser la prime au bout de 12 mois, mais ce n'est pas le but de mon opération, donc que je la reçoive dans 3 mois ou 12 mois ça ne change rien pour moi.

Si qqun a des questions, avec plaisir
Bonjour Luluca,

Quels documents faut-il produire ?
 
Nelkka a dit:
Quels documents faut-il produire ?
Docs habituels :
Pièce d'identité
Justificatif de domicile
Rib
 
Je confirme pour les documents.
Pour ma part, j'ai été impressionné par la rapidité de vérification (peut etre étais-je parmi les premiers à souscrire ?) et surtout en quatre jours ils m'ont fait le prélèvement (ils ont trois dates de prélèvement : le prochain est le 28 septembre, si tu veux une ouverture avant fin de mois).
Je n'ai pas assez de recul pour te dire si c'est un bon contrat mais ce qui m'a poussé à ouvrir ce sont les frais de gestion de 0,5% et la disponibilité des UC immobilières sans contraintes.
J'ai bénéficié en plus de la prime qui finit mois prochain
 
luluca a dit:
Je confirme pour les documents.
Pour ma part, j'ai été impressionné par la rapidité de vérification (peut etre étais-je parmi les premiers à souscrire ?) et surtout en quatre jours ils m'ont fait le prélèvement (ils ont trois dates de prélèvement : le prochain est le 28 septembre, si tu veux une ouverture avant fin de mois).
Je n'ai pas assez de recul pour te dire si c'est un bon contrat mais ce qui m'a poussé à ouvrir ce sont les frais de gestion de 0,5% et la disponibilité des UC immobilières sans contraintes.
J'ai bénéficié en plus de la prime qui finit mois prochain
Tu as choisi quels UC?
 
luluca a dit:
surtout en quatre jours ils m'ont fait le prélèvement
Ils ont faim les jeunes😁
 
Bonjour,
Est-ce que quelqu'un saurait si le contrat est accessibles aux résidents fiscaux ultramarins ?
 
Retour
Haut