Lescure à RTL : suppression des 10% sur les Retraites

attentif a dit:
Bonsoir à tous,

Globalement, la cotisation à une complémentaire santé d'un salarié est réglée via la part patronale entre 50% et 60%, et le reste par le salarié. C'est un avantage financier non négligeable pour le salarié.

Un retraité règle l'intégralité de la cotisation.

La déduction de 10% pour les retraités est actuellement plafonnée à 4439 € par foyer fiscal.

Selon le TMI (sauf erreur de ma part) :
- Taux de 0% (non-imposition) : 0 € d'économie
- Taux de 11% : 488 € d'économie (4 439 € × 11%)
- Taux de 30% : 1 332 € d'économie (4 439 € × 30%)
- Taux de 41% : 1 820 € d'économie (4 439 € × 41%)
- Taux de 45% : 1 998 € d'économie (4 439 € × 45%)

Cette déduction de 10% permet de participer à la dépense des retraités imposables, pour payer leur complémentaire santé.
Ce débat récurrent sur l'avantage insoupçonné du salarié à savoir la mutuelle. Alors ça ne concerne pas tous les actifs mais uniquement les salariés (ok la majorité), ce n'est pas payé par l'État mais par l'employeur, c'est soumis à CGS-CRDS (la vraie, pas celle réduite des retraités, et non déductible) et c'est imposé sur le revenu. Au final ça s'apparente surtout à une rémunération affectée obligatoirement à un poste de dépense.

On va s'attaquer à quoi ensuite, la prise en charge défiscalisée d'une partie des frais de transports pour aller travailler ? La voiture de fonction quand les retraités payent la leur plein pot ? Les primes qui permettent d'améliorer son revenu ? L'intéressement participation et autres abondements dont ne bénéficient pas les retraités ? Ou encore l'avantage ultime, le SMIC ? Vous vous rendez compte, le salarié à un avantage financier non négligeable, il est rémunéré ; je crois qu'on tient une piste.

À un moment donné si vous regrettez à ce point-là votre mutuelle il fallait peut-être rester salarié. C'était quoi déjà le reproche, de mon temps on n'était pas envieux des autres.

Et après ça ose donner des leçons sur le fait de faire les poches des aînés (alors que c'est l'inverse on les remplit). Puisque vous aimez les expressions imagées, moi j'appelle ça mordre la main qui vous nourrit.
 
Miles a dit:
moi j'appelle ça mordre la main qui vous nourrit.
Devant un tel altruisme, on ne peut que participer au débat :
- Nourrit, dis-tu ? A force de regarder le doigt, on ne voit pas la lune...
- Il va de soi aussi que les retraités ne te doivent strictement rien, n'en déplaise à ton égo.
 
Dernière modification:
Intéressant. Les retraites ne représentent que la moitié des revenus des retraités les plus riches. Ce qui relativise d’autant 1. Les chiffres de pension moyenne des plus riches retraités 2. L’impact réel de la desindexation des retraites

 
Dernière modification:
Miles a dit:
Ce débat récurrent sur l'avantage insoupçonné du salarié à savoir la mutuelle. Alors ça ne concerne pas tous les actifs mais uniquement les salariés (ok la majorité), ce n'est pas payé par l'État mais par l'employeur, c'est soumis à CGS-CRDS (la vraie, pas celle réduite des retraités, et non déductible) et c'est imposé sur le revenu. Au final ça s'apparente surtout à une rémunération affectée obligatoirement à un poste de dépense.
L’instauration de la mutuelle obligatoire, désormais étendue à la quasi-totalité des salariés, vise avant tout à masquer la dégradation croissante de la prise en charge par la Sécurité sociale.

Sans ce caractère obligatoire, un nombre bien plus important de salariés prendraient conscience du délitement progressif de notre système de protection sociale.

[lien réservé abonné]
@StephaneVojetta [lien réservé abonné]

Effectivement certaines personnes peuvent se ressentir "riches" avec 2 000€/mois et d'autres se penser "pauvres" avec 2 500€. Pour rajouter un peu de perspective, évitons ces termes subjectifs mais notons que parmi les 20% des foyers de retraités aux pensions les plus élevées, les pensions ne représentent que 53% de leur revenu net total, auxquelles il faut ajouter les revenus du patrimoine (locatifs ou financiers) pour 24%, et les revenus du travail (cumul emploi retraite ou travail du conjoint) pour 23% (sources DRESS, COR et INSEE).

Considération pour le moins étrange…
Tant mieux pour ceux qui en ont eu les moyens et le désir, qu'ils aient également investi pour des revenus annexes. Sur ces revenus egalement ils paient des impots !

Une retraite ne saurait être comparée qu’à un revenu du travail, sans y adjoindre des revenus annexes pour justifier le gel - ou la baisse des pensions, ce qui constituera sans doute le second étage du ballon d’essai.

À moins, alors, de justifier également la modération salariale de ceux qui épargnent ou investissent en parallèle de leur carrière professionnelle…
 
Dernière modification:
Miles a dit:
Et après ça ose donner des leçons sur le fait de faire les poches des aînés (alors que c'est l'inverse on les remplit). Puisque vous aimez les expressions imagées, moi j'appelle ça mordre la main qui vous nourrit.
Bonjour @Miles ,
Je suis surpris par votre réaction.

J'ai simplement partagé un calcul sur la différence de prise en charge des mutuelles et l'utilité de l'abattement pour le pouvoir d'achat des retraités.

Ce sont des faits, pas des leçons. Le projet de loi n'est même pas encore passé au Parlement, mais s'inquiéter de son impact est légitime.
 
attentif a dit:
Bonjour @Miles ,
Je suis surpris par votre réaction.

J'ai simplement partagé un calcul sur la différence de prise en charge des mutuelles et l'utilité de l'abattement pour le pouvoir d'achat des retraités.

Ce sont des faits, pas des leçons. Le projet de loi n'est même pas encore passé au Parlement, mais s'inquiéter de son impact est légitime.
Bonjour attentif, disons que c'est assez agaçant de voir sans cesse cet "avantage" être mis en avant alors qu'il s'agit d'un élément de rémunération comme un autre et je suis d'accord avec MDacier, volontairement bien caché. Il n'y a pas de différence de prise en charge de la mutuelle. Sauf si vous militez pour une mutuelle obligatoire des retraités dont le coût serait pris sur leur retraite.

La fin ne vous visait pas directement parce que vous n'êtes pas le seul à mettre en exergue ce "problème", d'où la tournure.
 
Nature a dit:
Devant un tel altruisme, on ne peut que participer au débat :
- Nourrit, dis-tu ? A force de regarder le doigt, on ne voit pas la lune...
- Il va de soi aussi que les retraités ne te doivent strictement rien, n'en déplaise à ton égo.
Aah les habituelles insultes glissées subtilement (ou pas). Je pense que vous comprendrez aisément pourquoi vous n'étiez pas concerné, vous, par les excuses que l'idiot visé ici avait présentées à @Mirabelle bien que vous ayez été profondément touché à l'époque. Ca devrait enfin être à votre portée :giggle:

Et ne faisons pas de généralités voyons, les retraités que je côtoie dans la vie réelle sont, eux, hautement respectables :giggle:
 
Dernière modification:
Miles a dit:
Je pense que vous comprendrez aisément pourquoi vous n'étiez pas concerné, vous, par les excuses
N'hésite pas à approfondir, je t'écoute avec gourmandise... :giggle:

Miles a dit:
Ca devrait enfin être à votre portée :giggle:
Seul souci, il faut se pencher au niveau du caniveau pour prendre connaissance de certaines de tes réponses polies et respectueuses envers les retraités.
Donc, la portée est loin... :cool:

Miles a dit:
les retraités que je côtoie dans la vie réelle sont, eux, hautement respectables :giggle:
Quouaaahhhhh ? Tu aimerais donc des retraités ? Ta famille sans aucun doute...! :ROFLMAO:
 
freddo89 a dit:
Il suffit de poser l'équation : on se rend vite compte qu'elle n'a pas de solution en se contentant de repousser l'âge de départ.
Là, je demande à voir.
L'équation me semble difficile à poser car certains paramètres ne peuvent être qu'estimés et la solution n'est pas unique. En toute hypothèse repousser l'age de départ est la plus efficace.
A une époque les pensions étaient indexées sur les salaires, puis sur l'inflation.
Maintenant on discute quelles pensions peuvent continuer à être indexées.
Dans le principe, il faut rester juste.
Juste pour les retraités qui ont fait les efforts nécessaires pendant des décennies pour leurs ainés et pour eux-mêmes.
Juste pour les salariés qui cotisent pour leurs ainés et aussi pour leur propre pension sans en être vraiment conscients.
 
agra07 a dit:
Juste pour les retraités qui ont fait les efforts nécessaires pendant des décennies pour leurs ainés et pour eux-mêmes.
exact
agra07 a dit:
Juste pour les salariés qui cotisent pour leurs ainés et aussi pour leur propre pension sans en être vraiment conscients.
Moi je dirais plutôt : "Juste pour les salariés qui cotisent pour leurs ainés et aussi pour leur hypothétique propre pension sans en être vraiment conscients."

Vu la tendance, j'ai des doutes que ça tienne encore longtemps... Ca ne reste qu'un avis personnel qui n'engage que moi, moi-même et ma propre personne !

Ceci étant dit, on ne cotise en rien pour notre pension. Mais uniquement pour la pension des autres. En espérant que nos enfants fassent la même chose pour nous...
 
Axiles a dit:
Intéressant. Les retraites ne représentent que la moitié des revenus des retraités les plus riches. Ce qui relativise d’autant 1. Les chiffres de pension moyenne des plus riches retraités 2. L’impact réel de la desindexation des retraites
Je croyais qu'on parlait ici de l'opportunité d'augmenter les impôts des retraités pour combler le déficit de la France et/ou mieux équilibrer le régime général.
La question me semble suffisamment compliquée pour qu'on n'y ajoute pas des données hors sujet.
 
niklos a dit:
exact

Moi je dirais plutôt : "Juste pour les salariés qui cotisent pour leurs ainés et aussi pour leur hypothétique propre pension sans en être vraiment conscients."

Vu la tendance, j'ai des doutes que ça tienne encore longtemps... Ca ne reste qu'un avis personnel qui n'engage que moi, moi-même et ma propre personne !

Ceci étant dit, on ne cotise en rien pour notre pension. Mais uniquement pour la pension des autres. En espérant que nos enfants fassent la même chose pour nous...
Vous êtes pessimiste et votre pessimisme s'exprime dans le doute.
Mais le problème est trop grave pour se résoudre à partir d'avis.
Aujourd'hui, nous avons des outils de plus en plus performants et nous avons des IA.
Je pense qu'elles sont capables de nous éclairer sur différentes solutions à partir de plusieurs schémas d'hypothèses.
 
agra07 a dit:
Vous êtes pessimiste
Sur ce sujet en particulier, c'est tout à fait exact. Ce n'est pas la première fois que je l'écris sur le forum.
agra07 a dit:
Mais le problème est trop grave pour se résoudre à partir d'avis.
Une fois encore, tout à fait exact et je n'ai jamais dit le contraire. Malheureusement, les politiques semblent ne rien vouloir faire... Et la population non plus d'ailleurs (toutes catégories d'âge confondues)
agra07 a dit:
Aujourd'hui, nous avons des outils de plus en plus performants et nous avons des IA.
Mouai... En dehors des IA, c'est ce qu'on dit depuis toujours... La technologie n'est pas arrivée avec l'IA. Avant hier c'était l'imprimerie, hier internet, aujourd'hui l'IA et demain ça sera une autre mauvaise excuse.
agra07 a dit:
Je pense qu'elles sont capables de nous éclairer sur différentes solutions à partir de plusieurs schémas d'hypothèses.
Au même titre que les économistes il y a quelques années/décennies... A t'on trouver une solution convenable ? Je ne le pense pas. Mais une fois encore, c'est un avis personnel.
 
agra07 a dit:
Je croyais qu'on parlait ici de l'opportunité d'augmenter les impôts des retraités pour combler le déficit de la France et/ou mieux équilibrer le régime général.
La question me semble suffisamment compliquée pour qu'on n'y ajoute pas des données hors sujet.
Ca n'a rien d'hors sujet. Actuellement seuls 70% des pensions sont financées par des cotisations. Ce qu'on verse à des retraités qui n'est pas financé c'est 30% de leurs pensions. Et il faut financer la retraite par capitalisation.

Donc il faudra faire des arbitrages, et bien plus douloureux que juste suspendre un an une augmentation de 2%. Mesurer qui ça touche, c'est totalement dans le sujet. Savoir que les pensions sont en fait doublées par d'autres revenus pour une part importante des retraités est une donnée importante. Que Bernard touche 3000 de retraite et en plus 3.000€ de revenus locatifs, bien sur que ça va avoir un impact sur les choix faits. Ca divise par deux l'impact réel (en %) d'une désindexation.

Et à l'inverse, savoir que le taux de pauvreté des travailleurs est plus élevé que celui des retraités est évidemment un sujet qui doit impacter la répartition des efforts faits pour baisser la dépense sociale.

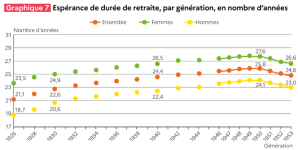
Savoir aussi que les retraités actuels ont payé des taux de cotisation très nettement inférieurs tout en passant beaucoup plus de temps à la retraite que leurs parents ou que leurs enfants, c'est dans le sujet (mais vous ne le contestiez pas) :

1789481835304.png

Surtout, réflexe très français, mais le but n'est nullement d'"augmenter les impôts des retraités" mais pour moi surtout de baisser les dépenses. Et de libérer la marge de manœuvre financière aux actifs pour qu'ils puissent passer à la capitalisation, seule solution durable et morale.

P.S sur le graph : ça s'arrête à la dernière génération disponible alors mais on sait que la courbe continue non seulement à baisser mais surtout à baisser franchement :
  • Arrivée plus tardive sur le marché du travail
  • Hausse du nombre de trimestres nécessaires
  • Hausse moindre [lien réservé abonné] de l'espérance de vie

Tant mieux si certains ont pu en profiter. Et on ne va pas réécrire l'histoire. Mais alors que les faits sont clairs, documentés, depuis malheureusement des décennies, et que le FMI toque à la porte, demander un minimum d'effort partagé ne me semble pas franchement choquant. Et renoncer à une augmentation de 2% me semble plus qu'insuffisant soyons clairs ;)
 
Dernière modification:
niklos a dit:
Sur ce sujet en particulier, c'est tout à fait exact. Ce n'est pas la première fois que je l'écris sur le forum.

Une fois encore, tout à fait exact et je n'ai jamais dit le contraire. Malheureusement, les politiques semblent ne rien vouloir faire... Et la population non plus d'ailleurs (toutes catégories d'âge confondues)

Mouai... En dehors des IA, c'est ce qu'on dit depuis toujours... La technologie n'est pas arrivée avec l'IA. Avant hier c'était l'imprimerie, hier internet, aujourd'hui l'IA et demain ça sera une autre mauvaise excuse.

Au même titre que les économistes il y a quelques années/décennies... A t'on trouver une solution convenable ? Je ne le pense pas. Mais une fois encore, c'est un avis personnel.
Il y a quelques années, j'avais suivi sur internet les discussions entre les partenaires sociaux pour fixer le budget des retraites complémentaires du privé pour l'année à venir.
A l'époque j'avais trouvé les débats d'un très bon niveau et la méthode efficace.
Il est vrai que, contrairement aux hommes politiques, ils n'avaient pas le droit de se retrouver en déficit.
Donc, obligation de résultats.
Et jusqu'à présent ils ont fait un sans faute même si pour les 12 derniers mois la solution n'a pas été très réjouissante puisque gel des pensions purement et simplement.
 
agra07 a dit:
Je croyais qu'on parlait ici de l'opportunité d'augmenter les impôts des retraités pour combler le déficit de la France et/ou mieux équilibrer le régime général.
La question me semble suffisamment compliquée pour qu'on n'y ajoute pas des données hors sujet.
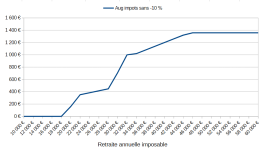
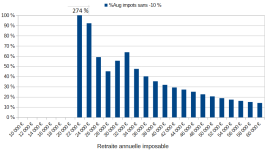
Pour fixer les idées, voilà l'augmentation des impots en 2027 fonction de la retraite imposable si on supprime les -10% ( +65 ans Célibataire, Divorcé, ou Veuf 1 part, pas d'autre revenu )

+160€ à 20 000€ ( contre 0 avec les -10%) , +1000€ à 32 000€ ( +64%) , +1320€ à 44 000€ (+27%) ..
Ca reste à +1320€ ensuite quelque soit la retraite; donc un retraité avec 60 000€ voit ses impôts augmenter de 14%

Je m'abstiens de tout commentaires, je fournis juste les chiffres

1789481731731.png
1789483007179.png
 
Dernière modification:
pchmartin a dit:
Pour fixer les idées, voilà l'augmentation des impots en 2027 fonction de la retraite imposable si on supprime les -10% ( Célibataire, Divorcé, ou Veuf 1 part)

+160€ à 20 000€ ( contre 0 avec les -10%) , +1000€ à 32 000€ ( +64%) , +1320€ à 44 000€ (+27%) ..
Ca reste à +1320€ ensuite quelque soit la retraite; donc un retraité avec 60 000€ voit ses impôts augmenter de 14%

Je m'abstiens de tout commentaires, je fournis juste les chiffres

Afficher la pièce jointe 57514
Voilà un graphique concret d'aujourd'hui (et non des années 30-50) qui montre l'impact réel de cette "augmentation d'impôt" à l'étude pour les retraités. (graphique n°1 en €).
Je préfère appeler les choses par leur nom ("augmentation d'impôts" et non suppression de "l'abattement pour frais professionnels").
Comme on pouvait s'y attendre (mais c'est bien mieux avec un graphique) pas d'incidence pour les très petites retraites (car pas d'IR à payer) incidence constante en valeur absolue pour les retraites à partir de 46 000€, et entre les deux progression un peu chaotique mais assez régulière tout de même.
Ce graphe découle essentiellement du fait que l'abattement est plafonné à environ 4400€ et que la plage de revenus imposables aux taux marginal de 30% est assez étendue.
Parler en % (second graphique) amène évidemment un autre éclairage, probablement plus juste.
 
Dernière modification:
agra07 a dit:
Voilà un graphique concret d'aujourd'hui (et non des années 30-50) qui montre l'impact réel de cette "augmentation d'impôt" à l'étude pour les retraités. (graphique n°1 en €).
Je préfère appeler les choses par leur nom ("augmentation d'impôts" et non suppression de "l'abattement pour frais professionnels").
Comme on pouvait s'y attendre (mais c'est bien mieux avec un graphique) pas d'incidence pour les très petites retraites (car pas d'IR à payer) incidence constante en valeur absolue pour les retraites à partir de 46 000€, et entre les deux progression un peu chaotique mais assez régulière tout de même.
Ce graphe découle essentiellement du fait que l'abattement est plafonné à environ 4400€ et que la plage de revenus imposables aux taux marginal de 30% est assez étendue.
Parler en % (second graphique) amène évidemment un autre éclairage, probablement plus juste.

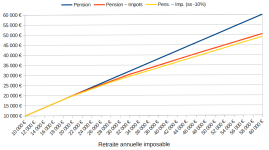
Et je propose également ce 3ème éclairage qui montre le revenu disponible ( Pension - Impots) avec les -10% ( rouge) et sans les -10% (jaune)

En fonction de ce qu'on veut "démontrer" on choisira l'un ou l'autre des 3 graphiques

1789486100664.png
 
Lescure est quand même un bon politique, à laisser l'illusion d'un choix, il a fait passer crème le fait que quelque chose serait fait ;)

Si @pchmartin s'ennuie, peut-être justement comparer les deux options qui sont sur la table, non ? Entre désindexation (baisse des dépenses) et modificaiton des 10%
 
freddo89 a dit:
Il suffit de poser l'équation : on se rend vite compte qu'elle n'a pas de solution en se contentant de repousser l'âge de départ.

Il faut nuancer l'idée d'un impact uniquement positif du recul de l'âge de départ sur le financement des retraites et l'économie...

L'efficacité de ce report est limitée et a aussi des effets adverses: aggravation du chômage et augmentation du nombre de seniors au chômage, dégradation du rapport P/C et hausse du tarif des mutuelles, baisse de la consommation ...
 
Retour
Haut