Les SCPI

Rouste a dit:
Bonjour,
Étant pas mal investi sur Épargne Pierre, j’ai decidé d’en sortir et d’arbitrer sur mon assurance vie Linxea Spirit.
Afin d’arbitrer au bon moment, petites questions si vous avez la réponse :
- savez vous quand seront versés sur l’AV les versements exceptionnels liés au passage au versement mensuel : début Novembre et début Decembre?
- le potentiel risque de baisse de la valorisation suite à la réévaluation du patrimoine pourrait être mis au place que bien après le 1er janvier n’est ce pas? Si j’arbitre le 2 janvier je n’ai que très peu de risque de subir la potentielle baisse de valorisation ?

Merci d’avance pour vos réponses!!
Bonjour

Extrait du site d'ATLAND VOISIN au sujet de cette SCPI :
Deux distributions exceptionnelles fin 2026
Elles seront versées le 24 novembre et le 23 décembre 2026 aux associés actuels (donc toujours détenteurs de parts à ces dates ) . Les nouveaux associés peuvent aussi en bénéficier, selon la date de réception de leur souscription..
 
Rouste a dit:
Bonjour,
Étant pas mal investi sur Épargne Pierre, j’ai decidé d’en sortir et d’arbitrer sur mon assurance vie Linxea Spirit.
Afin d’arbitrer au bon moment, petites questions si vous avez la réponse :
- savez vous quand seront versés sur l’AV les versements exceptionnels liés au passage au versement mensuel : début Novembre et début Decembre?
- le potentiel risque de baisse de la valorisation suite à la réévaluation du patrimoine pourrait être mis au place que bien après le 1er janvier n’est ce pas? Si j’arbitre le 2 janvier je n’ai que très peu de risque de subir la potentielle baisse de valorisation ?

Merci d’avance pour vos réponses!!
Je complète les dates de versement exceptionnelles justement précisées par Bachel (y) ;

Tu n'auras pas trop le choix ... il y a déjà des parts en attente.
Une fois sur la liste d'attente, tu seras servi en fonction des souscriptions ... ;)
Tu ne "maitriseras" donc pas la date ...


1793182016651.png

Pour info complète, Epargne Pierre va passer en mensuel en Janvier 2027.
 
Dernière modification:
Pascal 75 a dit:
Tu ne "maitriseras" donc pas la date ...
en clair il n'a pas le choix dans la date ... :cool:
 
Pascal 75 a dit:
Je complète les dates de versement exceptionnelles justement précisées par Bachel (y) ;

Tu n'auras pas trop le choix ... il y a déjà des parts en attente.
Une fois sur la liste d'attente, tu seras servi en fonction des souscriptions ... ;)
Tu ne "maitriseras" donc pas la date ...


Afficher la pièce jointe 58462

Pour info complète, Epargne Pierre va passer en mensuel en Janvier 2027.
Il est en assurance vie, donc pas de souci à ce stade pour arbitrer et sortir quand il le souhaite.
Je suis dans le même cas sur Spirit - le bulletin du 3 eme trimestre sera intéressant à analyser à ce titre pour Épargne Pierre.
 
Sluwp a dit:
La fermeture de Spirica date du T2, pas du T3. Je pense plutôt à un phénomène de marché.
Oui mon loulou, mais la fermeture était en mai. Donc pendant le mois d'avril et un bout du mois de mai, il y a eu de grosses souscriptions sur Spirica (j'ai moi même versé plus que je n'aurai fait en temps normal en mai, juste avant la fermeture). Donc regarder le T2 ne permettrait pas de voir l'impact.
 
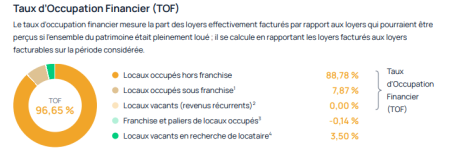
Bulletin T3 d'Iroko Atlas et certains indicateurs commencent quand même à m'interpeller:


1793197480097.png

Seulement 88,78% du patrimoine qui produit ses loyers à plein, et c'est avant Hellweg et sa faillite, dont il est indiqué qu'il libèrera 6600m² au 30/11/26. Pour une SCPI aussi jeune je ne trouve pas ça génialissime. Sans un mot pour l'autre actif Hellweg.

Je voulais renforcer le mois prochain mais le doute a commencé à m'habiter...
 
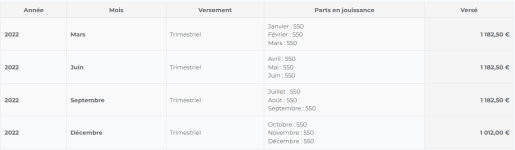
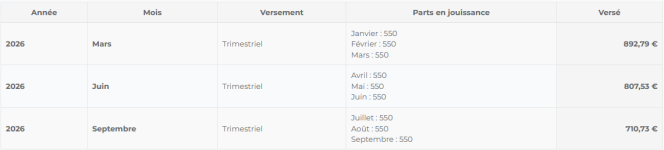
J'ai reçu le loyer de mes parts pour les SCPI que je possède en direct.
Pour Perial O2 auelle chute depuis quelques années, Septembre est catastrophique:
2022:
1.png

2026:
2.png

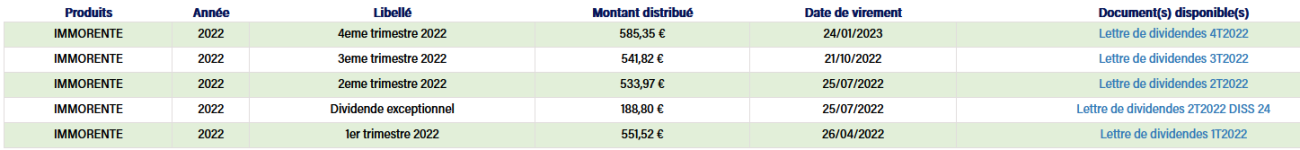
Pour Immorente, c'est assez stable :
2022:
3.png
2026:
4.png
 
Distribution d'iroko sur spirit 2
 
En très tres augmentation par rapport au mois dernier
 
fr2k6 a dit:
Bulletin T3 d'Iroko Atlas et certains indicateurs commencent quand même à m'interpeller:


Afficher la pièce jointe 58467

Seulement 88,78% du patrimoine qui produit ses loyers à plein, et c'est avant Hellweg et sa faillite, dont il est indiqué qu'il libèrera 6600m² au 30/11/26. Pour une SCPI aussi jeune je ne trouve pas ça génialissime. Sans un mot pour l'autre actif Hellweg.

Je voulais renforcer le mois prochain mais le doute a commencé à m'habiter...
T exagères
 
greygandalf a dit:
88% de TOF pour une SCPI de moins de deux ans c'est pas reluisant.
Si ca ne remonte pas il devrait logiquement y avoir des questions lors des AG sur l'évaluation de la solidité des locataires : dans le cas de Hellweg : racheteur qui jette l'éponge début 2025, annonce de fermeture des premiers sites en mai 2025 : ça faisait quelques red flags quand même pour des signatures fin 2025.
 
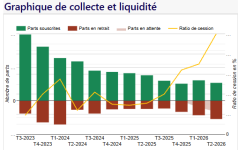
Des locaux sous franchises c'est pas forcément un mauvais signal pour iroko atlas. Dans leur phase de grande croissance, ils négocient des contre parties avec les nouveaux locataires. Lorsque la croissance versus le parc installé sera plus raisonnable, ce taux devrait baisser. Concernant la collecte de iroko zen qui décroît, il y a bien sur les sur achats avant fermeture mais il faut regarder la hausse sur atlas. Les acquéreurs chez iroko partagent leurs investissements entre zen et iroko. En 2027 les courbes de collecte pourraient se croiser a ce rythme la.
 
Après les boosts sur fond euros, les boosts sur SCPI … une sorte de cash back, mais versé en parts d’Activimmo.

[lien réservé abonné]

Original de la part d’Alderan, je n’avais pas vu un tel mécanisme d’abondement jusqu’ici
 
Les revenus Remake live et Transitions Europe viennent d'être versés sur Spirica.
 
Article Investir Les Échos 29/10 : résumé pour ceux qui n’y ont pas accès :
Résumé de l'article
Le groupe La Française alerte sur un risque global de non-respect des ratios bancaires par ses SCPI de bureaux, sous l'effet conjugué de la hausse des taux d'intérêt et d'une nouvelle dégradation attendue de la valeur de son patrimoine immobilier.

Key Takeaways​

  • Ratios financiers en tension : La baisse de valeur des actifs alourdit mécaniquement le ratio d'endettement (LTV), tandis que la chute des loyers nets (due aux vacances et aux franchises accordées aux locataires) fragilise la couverture des intérêts (ICR).
  • Leviers d'action limités : Faute de nouvelle collecte, le gérant doit vendre des immeubles dans un marché acheteur très défavorable ou arbitrer la trésorerie au détriment des revenus versés aux épargnants.
  • Stratégie pour 2027 : Poursuite des cessions d'actifs pour réduire la part des bureaux, se séparer des grandes surfaces vacantes et rembourser la dette.
  • Chute drastique des dividendes (2026 vs 2025) :
    • Épargne Foncière : ~19,70 € à 20,10 € (contre 31,20 €, soit -36 %)
    • Sélectinvest 1 : ~13,80 € à 14,20 € (contre 22,44 €, soit -38 %)
    • Crédit Mutuel Pierre 1 : ~4,10 € à 4,35 € (contre 8,52 €, soit ~ -50 %)
    • LF Grand Paris Patrimoine : ~3,00 € à 3,70 € (contre 9,60 €, soit -55 % à -69 %)
  • Marché secondaire sous pression : En octobre 2026, les prix d'exécution sur le marché secondaire affichent des décotes massives allant jusqu'à 77 % à 78 % par rapport aux valeurs de réalisation (ex.Sélectinvest 1 exécuté à 90 € contre 417,48 € de valeur de réalisation).
 
Commissaire Fred a dit:
Après les boosts sur fond euros, les boosts sur SCPI … une sorte de cash back, mais versé en parts d’Activimmo.

[lien réservé abonné]

Original de la part d’Alderan, je n’avais pas vu un tel mécanisme d’abondement jusqu’ici
Une bonne initiative de la part d'Alderan.
Si cela peut contribuer à améliorer la liquidité ...😉
Les prochains mois seront un peu compliqués pour les SCPI, une sdg qui tente d'anticiper est un point positif.
 
thierrybourgogne a dit:
Article Investir Les Échos 29/10 : résumé pour ceux qui n’y ont pas accès :
Résumé de l'article
Le groupe La Française alerte sur un risque global de non-respect des ratios bancaires par ses SCPI de bureaux, sous l'effet conjugué de la hausse des taux d'intérêt et d'une nouvelle dégradation attendue de la valeur de son patrimoine immobilier.

Key Takeaways​

  • Ratios financiers en tension : La baisse de valeur des actifs alourdit mécaniquement le ratio d'endettement (LTV), tandis que la chute des loyers nets (due aux vacances et aux franchises accordées aux locataires) fragilise la couverture des intérêts (ICR).
  • Leviers d'action limités : Faute de nouvelle collecte, le gérant doit vendre des immeubles dans un marché acheteur très défavorable ou arbitrer la trésorerie au détriment des revenus versés aux épargnants.
  • Stratégie pour 2027 : Poursuite des cessions d'actifs pour réduire la part des bureaux, se séparer des grandes surfaces vacantes et rembourser la dette.
  • Chute drastique des dividendes (2026 vs 2025) :
    • Épargne Foncière : ~19,70 € à 20,10 € (contre 31,20 €, soit -36 %)
    • Sélectinvest 1 : ~13,80 € à 14,20 € (contre 22,44 €, soit -38 %)
    • Crédit Mutuel Pierre 1 : ~4,10 € à 4,35 € (contre 8,52 €, soit ~ -50 %)
    • LF Grand Paris Patrimoine : ~3,00 € à 3,70 € (contre 9,60 €, soit -55 % à -69 %)
  • Marché secondaire sous pression : En octobre 2026, les prix d'exécution sur le marché secondaire affichent des décotes massives allant jusqu'à 77 % à 78 % par rapport aux valeurs de réalisation (ex.Sélectinvest 1 exécuté à 90 € contre 417,48 € de valeur de réalisation).
bonsoir,
quel est l'article en question et ou est il disponible (en ligne, en presse papier ...) ?
 
Commissaire Fred a dit:
Après les boosts sur fond euros, les boosts sur SCPI … une sorte de cash back, mais versé en parts d’Activimmo.

[lien réservé abonné]

Original de la part d’Alderan, je n’avais pas vu un tel mécanisme d’abondement jusqu’ici
Comme souvent CORUM a été le précurseur d'un tel dispositif, c'était en juin 2025 avec la SCPI CORUM ORIGIN....
 
«
Un peu plus de trois mois après avoir annoncé une nouvelle dégradation des valeurs du patrimoine de ses trois SCPI de bureaux [lien réservé abonné] dont la variabilité du capital a été suspendue (LF Grand Paris Patrimoine, Sélectinvest 1 et Crédit Mutuel Pierre 1) et une chute de leurs dividendes prévisionnels pour 2026, le groupe La Française alerte cette fois d'un risque global de non-respect des ratios bancaires.

Pour faire court, la forte remontée des taux longs, avec pour la France un rendement de l'OAT 10 ans qui flirte avec les 5% et affiche une hausse de plus de 100 points de base sur un trimestre, devrait entraîner une nouvelle baisse de valorisation de l'immobilier tertiaire, en priorité les grands actifs de bureaux en situation de suroffre. Guillaume Allard, Président de La Française Real Estate Managers, évoque ainsi dans les derniers bulletins trimestriels de plusieurs SCPI sous gestion une "nouvelle phase d'ajustement potentielle en fin d'année".

"Jusqu'à présent, l'endettement des SCPI ne constituait pas, à lui seul, une menace majeure. Toutefois, la perspective d'une nouvelle baisse des valeurs immobilières rend désormais sa gestion plus délicate. En effet, lorsque la valeur des actifs diminue, les ratios financiers prudentiels imposés par les banques peuvent se dégrader", prévient le dirigeant.

Loan-to-Value​

Les SCPI gérées par La Française affichent des leviers d'endettement conformes aux standards du marché avec par exemple environ 19% pour Epargne Foncière, 22% à 23% pour Crédit Mutuel Pierre 1 et Sélectinvest 1 ou 29% pour LF Grand Paris Patrimoine. Mais comme le rappelle le groupe, lors de la mise en place d'un crédit immobilier destiné à financer l'acquisition d'un bâtiment, les établissements bancaires imposent le respect de clauses contractuelles et de seuils financiers que l'on appelle "ratios bancaires".

Deux types de ratios sont surveillés. Le LTV (Loan-to-Value) compare le montant d'un emprunt bancaire à la valeur du bien immobilier financé. Ce ratio illustre la capacité de l'emprunteur à rembourser la dette dans le cadre de la vente de l'immeuble financé. Un maximum est généralement fixé autour de 60% mais le problème est que chaque baisse de la valeur estimée de l'immeuble augmente mécaniquement ce ratio.

Ratio de couverture des intérêts​

L'ICR (Interest Coverage Ratio) compare le montant des frais financiers (intérêts) aux revenus locatifs nets du bien immobilier financé. Ce ratio illustre la capacité de l'immeuble financé à payer les intérêts de l'emprunt. L'ICE requis tourne généralement autour d'un minimum de 200%, c'est-à-dire que les loyers doivent au moins dépasser 2 fois les intérêts de la dette. Si les intérêts sont le plus souvent stables (taux fixes), les loyers peuvent évoluer à la baisse comme c'est le cas aujourd'hui pour certains bureaux confrontés à des départs de locataires ou lorsque les gérants accordent des franchises de loyers pour garder les locataires. A l'arrivée, ce ratio peut être brisé.


La Française déplore d'ailleurs un marché locatif toujours favorable aux locataires avec des négociations commerciales qui se tendent encore davantage : "les franchises de loyers illustrent cette réalité avec, dans certaines zones géographiques, des négociations qui aboutissent à des concessions pouvant atteindre jusqu'à 6 mois de loyer par année".

Des leviers limités​

Lorsque ces ratios ne sont plus respectés, la SCPI peut négocier avec ses prêteurs mais doit en principe procéder à un remboursement partiel anticipé de la dette ou bloquer une somme de trésorerie en attendant que le ratio soit de nouveau respecté. En l'absence de collecte, comme c'est le cas pour La Française, il ne reste alors que deux leviers : la vente d'actifs pour dégager des liquidités ou l'utilisation de revenus locatifs avec pour conséquence de diminuer la distribution de dividendes aux associés. Dans les conditions de marché actuelles où les acheteurs exigent des prix en forte baisse, l'enjeu est d'arriver à vendre un actif de bureaux à une valeur la moins décotée possible...

Plusieurs SCPI La Française ne semblent plus avoir beaucoup de choix pour faire face à leurs engagements et le groupe a décidé de poursuivre sa politique de cessions pour l'année 2027 en réduisant la part du bureau ou d'actifs de grande taille et en se débarrassant des surfaces vacantes pour éliminer leurs charges. En parallèle, le groupe avertit que "de nouveaux ajustements de distribution sont nécessaires, pour certaines SCPI, dès le troisième trimestre 2026 et pourraient se poursuivre en 2027".

Nouvelles fourchettes prévisionnelles de dividendes​

Pour la SCPI Epargne Foncière notamment, la baisse des loyers et les obligations de remboursement de la dette ont entraîné une réduction de l'acompte du troisième trimestre et une révision de l'objectif annuel de distribution en 2026 entre 19,7 € et 20,1 € par part, à comparer à 31,2 € en 2025 (soit environ -36%).

Chez LF Grand Paris Patrimoine, l'objectif de distribution 2026 est encore revu à la baisse entre 3 € et 3,7 € (entre 3,8 € et 4,3 € précédemment) soit une baisse de 55% à 69% par rapport à 9,6 € en 2025.

Pour Crédit Mutuel Pierre 1, la fourchette prévisionnelle est resserrée entre 4,1 € et 4,35 € (entre 3,8 € et 4,3 € précédemment), soit une baisse comprise entre 49% et 52% après 8,52 € l'an dernier.

Sur Sélectinvest 1, l'objectif de dividendes 2026 est ajusté entre 13,8 € et 14,2 € (13,4 € à 14,6 € précédemment), ce qui ferait ressortir une diminution proche de 38% par rapport à 22,44 € versé en 2025.

A noter que les taux d'occupation physiques de ces SCPI ne se sont pas améliorés au troisième trimestre et se sont même encore dégradés pour certaines, les surfaces relouées n'ayant pas permis de compenser les libérations sur la période.

A SAVOIR​

Sur le marché secondaire, les décotes de prix se sont encore accentuées lors des confrontations de fin octobre. Pour Sélectinvest 1, le dernier prix d'exécution (hors frais) de 90 € traduit une décote de 78% par rapport à une valeur de réalisation de 417,48 € à fin juin 2026. Pour LF Grand Paris Patrimoine, son dernier prix d'exécution de 30 € représente une décote de 77% face à une valeur de réalisation à fin juin 2026 de 130,31 €. »
Source : [lien réservé abonné]
 
Retour
Haut