Les SCPI

Des SCPI de bureaux échangées à -77% (!) de leur valeur sur le marché secondaire. C'est supérieur aux moins values de certaines foncières côtées, un comble. Réaction excessive ou syndrome Titanic (on saute avant le naufrage total) ?

[lien réservé abonné]
 
SCPIMANN a dit:
Pour ceux qui se demandaient comme se passe lors de la vente de part de SCPI dans le contrat d'assurance vie LINXEA SPIRIT:

"A noter : le versement des revenus distribués par le Support sur le Contrat(2) est réalisé dans les semaines qui suivent la fin d’un trimestre civil et après communication par la (les) société(s) de gestion des montants effectivement distribués. Les revenus sont distribués sur le Contrat(2) sur la base du nombre de parts du Support portant jouissance au cours du trimestre concerné et effectivement présentes sur le Contrat(2) au jour de la distribution des revenus"

Donc quelqu'un qui souhaite vendre des parts SCPI dans ce contrat doit attendre la distribution des loyers pour ne pas perdre les revenus d'un trimestre déjà passé....
Ah mince, merci pour cette precision.
Je pensais que sur l AV Spirit on touchait quand meme les revenus pour les mois complets effectues.
Je vais peut etre accelerer la vente de mes SCPI Epargne Pierre, car attendre debut Fevrier me semble risqué avec la revaluation du parc immo au 31 dec..
 
Rouste a dit:
Ah mince, merci pour cette precision.
Je pensais que sur l AV Spirit on touchait quand meme les revenus pour les mois complets effectues.
Je vais peut etre accelerer la vente de mes SCPI Epargne Pierre, car attendre debut Fevrier me semble risqué avec la revaluation du parc immo au 31 dec..
En pratique, il semble pourtant que sur Spirit les distributions sont bien effectuées en fonction du nombre de parts de SPCI détenues par l'assuré à la fin du trimestre.
Un exemple factuel, que j'ai repris dans mon historique de contrat pour ne pas dire de bêtises :
- j'ai cédé des parts SPCI LF Grand Paris avec date de valeur 01/07/2024
- distribution des revenus du trimestre bien perçue fin juillet suivant, avec date de valeur du 30/07/2024
Attendre la date de distribution effective est sans doute plus prudent mais la détention au dernier jour du trimestre paraît suffisante.​
 
Reçu à l'instant un SMS de LogIn : la SCPI revalorise de +1.57%

Log In revalorise de +1.57% : prix de part à 259€ pour une valeur de reconstitution de 268.12€. La reconstitution précédente était de 268.05€ donc relativement stable. La décote diminue donc d'autant en valeur absolue pour arriver à 3.4% de décote, ce qui reste relativement confortable
 
Il ne devait y avoir de nouvelle SCPI en AV chez linexa spirica?
 
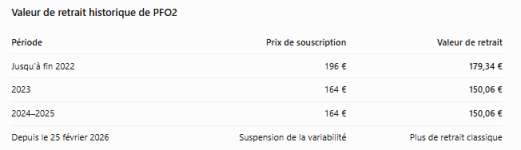
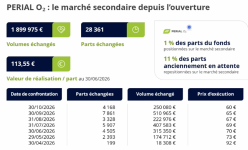
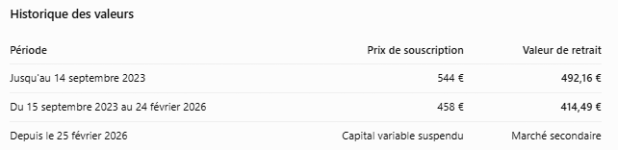
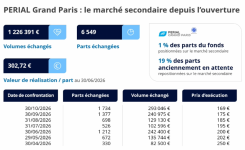
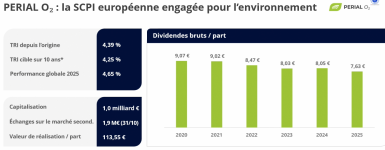
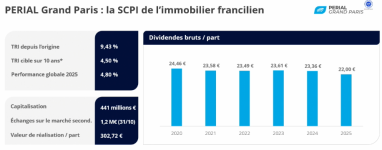
Je vous laisse apprécier l'étendue de la catastrophe sur Perial O2 et Perial GP (webinar Perial) ->

Perial a le mérite de communiquer et d'être transparent (bravo pour cela) mais le constat est là :

La valeur des parts ne vaut plus grand chose.
Les prix d'exécution baissent avec le temps ... :loufoque: :eek:
bcp de retraits demandés par des notaires.

Pour rappel , on est essentiellement sur du bureau français hélas ...

Ceux qui achètent actuellement ne sont pas loin de 10% de rendement.
à voir ...

PFO2 :

1793701395339.png

1793701128539.png
PFGP :
1793701434406.png

1793701136193.png
 
Dernière modification:
Les distributions baissent aussi :
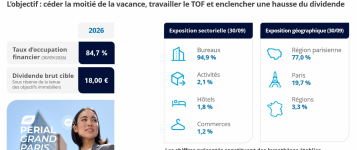
Perial annonce que les dividendes vont encore baisser :(

1793701260900.png

1793701684726.png

Un TOF de 84,7 % :(

1793701882875.png
 
Dernière modification:
Les raisons affichés des baisses des Perial :

"Le marché est grippé"

1793701553116.png

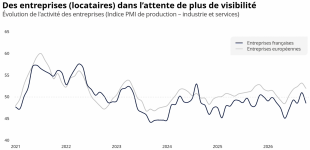
Les entreprises sont en tension ...
En clair, lorsque les entreprises souffrent ... les bureaux loués aussi ...

1793701578906.png

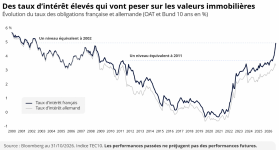
Double effet sur ces 2 scpi Perial : Augmentation des taux longs (crise financière) et crise économique (la France entre en récession)

Dans le même temps ... certaines SCPI (y compris des quasi historiques) vont bcp mieux ;)
 
Dernière modification:
Règlement des dividendes du trimestre pour Epargne Pierre sur Spirit ? Ils font durer le plaisir ...
 
nikola31 a dit:
Règlement des dividendes du trimestre pour Epargne Pierre sur Spirit ? Ils font durer le plaisir ...
Idem Immorente , si je ne me trompe. Tous les autres ont versé.
 
#SCPIAvie

Bonjour,
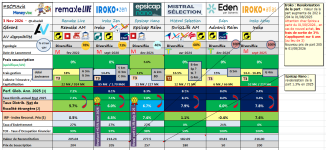
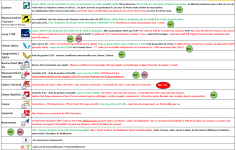
Ci joint mise à jour de ma synthèse SCPI en AV avec les reporting T3 (sauf Mistral encore au T2)

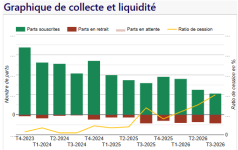
L’évolution de la collecte nette me semble importante dans le contexte conjoncturel.
Je prépare une autre synthèse sur ce thème.

J'observe en particulier que la collecte nette de Remake Life reste positive mais a baissé en regard des trimestres et années précédentes.

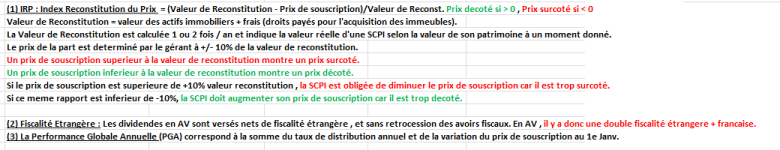
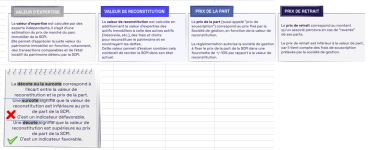
Lors d'une vente , j'indique si le montant de la part se fait avec "valeur de retrait" ou "valeur de réalisation" matérialisée par un icône pour chaque AV, voir annotations. On avait déjà abordé ce sujet en Sept.
Il reste quelques AV à compléter sur ce sujet.

Je mentionne également les autres conditions par AV.

J'indique par un icône d'AV barré, la fin de la souscription d'une SCPI chez certains courtiers (enveloppe max atteinte)

Dans la ligne AV disponibilité, je me limite aux AV les plus attractives pour une SCPI donnée.
J'indique par un icône d'AV barré, la fin de la souscription d'une SCPI chez certains courtiers (enveloppe max atteinte)

--> S'il y a des erreurs, ou des commentaires, merci de me l'indiquer.

Je ne traite pas ici Corum , qui est une formule spécifique (avec des allocations imposées, voir annotations)

Enjoy !

1793735984933.png

1793736032009.png

1793736096399.png

1793736246338.png
 
Dernière modification:
Webinar Corum du 04/11.

Je vous fait un résumé rapide ;) même si un replay sera bientôt dispo.

Au contraire de l'obligataire qui affiche un lien mathématique entre les taux et les cotations, le marché de l'immobilier affiche un lien "de gré à gré" avec une inertie bcp plus forte

Principale question :

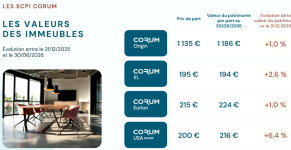
Quel est l'impact de la hausse des taux sur la valorisation des immeubles du portefeuille Corum ?

Réponse de Corum : Pas / peu d'impact.

Plusieurs raisons :

- France : seulement 10% de la valeur du patrimoine Corum. Donc pas ou peu d'impact sur 90% du patrimoine.
- En France, 90% des biens ont été acheté ans les 2 dernières années. Donc dans un contexte de taux déjà favorable. pas de "stock" avec des taux faibles.
- Signatures de nouveaux baux : impact positif sur les valeurs -> Sécurisation des loyers

2026 va être en fait très favorable car bcp d'acquisitions a de très bon taux.
+ évolution des devises favorables à Corum XL (£) et à Corum US ($)

Corum est très optimiste sur les valeurs d'expertises de janvier 2027.
1793819208271.png

Note ; toujours bcp d'investissements immo en UK

Question secondaire :

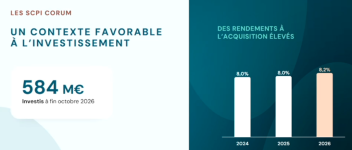
Pourquoi prendre un "risque" en investissant en SCPi en 2026/27 ?
Paradoxalement ,il est moins risqué d'investir actuellement par rapport à 2019 par exemple.
-> 2026 : année record d'investissement
1793819193231.png

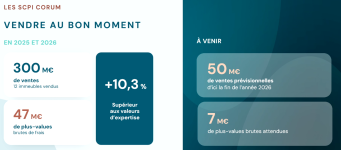
Comment vendre au bon moment :

1793819230065.png

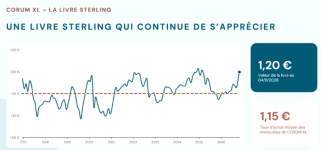
Corum XL : amélioration en 2026
Bcp de bonnes nouvelles à venir.
opportunité liées à l'appréciation de la £
1793819247881.png

Un très bon cheminement de l'investissement sur Corum US.
Les élection de ce jour devraient renforcer l'attractivité US
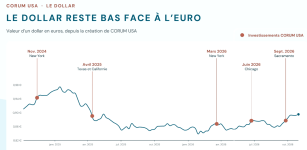
1793819258543.png

R start : des nouvelles dans les prochains jours

Scoop : Corum Origin devrait faire autour de 6,15 % / 6,20 % en 2026

Bref, plutôt des bonnes nouvelles avec Corum (à confirmer). ça change ... ;)
 
Merci pour ce résumé :)

Il n'y a pas qu'en France que les taux montent. Si je regarde le 10 ans Allemand on est passé de 2,7 à 3,5 en 1 an, soit +30% ! Mais ce n'est pas la 1ère fois que les valos de Corum sont complètement insensibles à l'évolution des taux oO

luluca a dit:
Information importante (source Iroko) :
Investissement de près de 100 M€ en France à 11% de rendement AeM. Wow. C'est parfait pour l'assurance-vie.
100M€ de bureaux en périphérie et seulement 4 locataires, le rendement est surtout le reflet du risque. Un peu suprenant pour Iroko qui vantait sans cesse sa granularité.

Sop74 a dit:
pas forcément un bon signe.
C'est appréciable comme mesure mais effectivement : Activimmo a pour la 1ère fois décolleté au T3.
 
Je ne sais si chacun a la même numérotation de pages sur ce fil de discussion.
Pour moi c'est la page 666
👹
Longue vie aux Scpi et aux contributions de chacun
 
Sluwp a dit:
Merci pour ce résumé :)

Il n'y a pas qu'en France que les taux montent. Si je regarde le 10 ans Allemand on est passé de 2,7 à 3,5 en 1 an, soit +30% ! Mais ce n'est pas la 1ère fois que les valos de Corum sont complètement insensibles à l'évolution des taux oO


100M€ de bureaux en périphérie et seulement 4 locataires, le rendement est surtout le reflet du risque. Un peu suprenant pour Iroko qui vantait sans cesse sa granularité.


C'est appréciable comme mesure mais effectivement : Activimmo a pour la 1ère fois décolleté au T3.
En effet les 100M€ à comparer aux 1,72 Md€ d'actif gérés, ça fait "une grosse ligne" à quasi 6% d'un coup, je pense que le taux reflete aussi que peu de structures peuvent se permettre de racheter un tel bien. Ca présente donc un risque a la revente.
 
Alerte pour les personnes positionnées dessus (perso c'est mon cas, j'ai un petit 12% de mon patrimoine sur celle qui va disparaître) : Sogénial fait avaler Coeur d'Avenir par Coeur de Régions. On perd donc la sectorielle Education qui se fond dans une diversifiée.

[lien réservé abonné]

Quelqu'un sait analyser si la fusion est avantageuse pour les associés d'une des 2 SCPI? Au delà du fait que oui Coeur d'Avenir ne collectait pas assez pour atteindre la masse critique nécessaire.
 
Jacques Sparreau a dit:
Alerte pour les personnes positionnées dessus (perso c'est mon cas, j'ai un petit 12% de mon patrimoine sur celle qui va disparaître) : Sogénial fait avaler Coeur d'Avenir par Coeur de Régions. On perd donc la sectorielle Education qui se fond dans une diversifiée.

[lien réservé abonné]

Quelqu'un sait analyser si la fusion est avantageuse pour les associés d'une des 2 SCPI? Au delà du fait que oui Coeur d'Avenir ne collectait pas assez pour atteindre la masse critique nécessaire.
J'ai du Cœur de Régions. Malheureusement pour l'instant je n'ai pas trop le temps de me pencher sur leur documentation.
J'espère juste que cela n'affectera pas trop le taux de distribution de Cœur de Régions qui jusqu'ici était solide et stable.
J'avoue que je ne suis pas encore allé voir les performances de Cœur d'avenir
 
Jacques Sparreau a dit:
Alerte pour les personnes positionnées dessus (perso c'est mon cas, j'ai un petit 12% de mon patrimoine sur celle qui va disparaître) : Sogénial fait avaler Coeur d'Avenir par Coeur de Régions. On perd donc la sectorielle Education qui se fond dans une diversifiée.

[lien réservé abonné]

Quelqu'un sait analyser si la fusion est avantageuse pour les associés d'une des 2 SCPI? Au delà du fait que oui Coeur d'Avenir ne collectait pas assez pour atteindre la masse critique nécessaire.
Etonnant car cœur de région n'est déjà pas en pleine forme ; 100% France / 41% bureaux
La collecte ne cessent de baisser et l'endettement reste fort et l'IRP n'est pas très bon (-1,68%)


1793955358371.png

Perso je n'ai que du Coeur d'Europe qui va assez bien mais je n'apprécie pas trop Sogénial à date
Très petite SDG qui soustraite bcp

et, pour rappel, les thématiques ... :rolleyes:
Ils vont donc diluer une thématique éducation dans une thématique Région/bureau ... je ne sais pas quel cocktail ça va donner :unsure: ça fait un peu bidouillage ... ?
 
Avec seulement 10M€, une collecte en berne et un contexte morose, c'était probablement ça ou la dissolution à moyen terme. Donc probablement une bonne chose. Pour l'équité il faudra voir les prix retenus, en général l'acheteur trouve ça trop cher, le vendeur pas assez.
 
Retour
Haut