Les SCPI

SCPIMANN a dit:
Jlai reçu ce matin le loyer de mes parts épargne pierre que je possède en direct.
Il est très bas par rapport à d'habitude mais le relevé n'est pas disponible pour que je puisse vérifier s'il y a une erreur ou pas.

Aussi quelqu'un peut il confirmer ou pas s'il fait le même constat?
de mon coté, conforme au T2.
Le T1 était un peu plus haut
 
Merci. J'avais vendu mes parts le 20 août donc normalement j'aurai du toucher plus de la moitié de la distribution du trimestre mais la j'ai touché un montant qui représente bien moins que la moitié du trimestre précédent....
Donc il y a un pb me concernant... Je le demande ce qu'atland m'a fait comme entourloupe.... J'attend d'avoir le bulletin de distribution pour comprendre....
 
Si tu regardes au prorata de ce que tu as touché au T2, tu dois pouvoir en deduire ce que représente ton versement au T3 et peut etre que un mois de loyer. Tout mois doit etre fini peut etre pour avoir le loyer.
 
Dernière modification:
Le dernier dividende Iroko Zen est distribué :
1€16 brut par part / 0.92€ net par part

sur les 3 derniers mois, le revenu baisse d'approximativement 9% par rapport au même trimestre l'an dernier.
On s'approche des 5.5% annuels.

A suivre
 
la marmotte a dit:
Si tu regardes au prorata de ce que tu as touché au T2, tu dois pouvoir en deduire ce que représente ton versement au T3 et peut etre que un mois de loyer. Tout mois doit etre fini peut etre pour avoir le loyer
Il me semblait que le nombre de jour totaux du trimestre était comptabilisé... Mais tu semble avoir raison vu mon montant... Je vais le lire la note d'information de la scpi.
 
En général ils augmentent le dernier mois du trimestre/année.
Attendons de voir ce que ca donne pour l'année 2026 avant de nous décider.
De mon côté, pour Remake Live, je n'ai plus attendu : ni la valeur de restitution, ni la collecte, ni le rendement instantané n'étaient compétitifs ; pour Iroko Zen on en est loin, la collecte est en centaine de millions, la valeur de restitution : on a une marge sup à 4%, mais effectivement le rendement se "normalise". Avec 2% d'écart par rapport à un bon fonds euros, ca se justifie toujours d'y rester investi mais si ca continue à baisser, alors que le rendement des fonds euros augmente, il faudra réfléchir à l'après.
 
Dernière modification:
Extrait de la notice d'information d' épargne pierre:
Les parts remboursées sont annulées. L’associé qui se retire perd la jouissance de ses parts le
premier jour du mois de l’inscription de son retrait sur le registre des associés
.

Tout s'explique du 1 au 20 août je ne touche rien.... Donc je ne touche que 1/3 du trimestre.
 
Mitchdusud a dit:
Le dernier dividende Iroko Zen est distribué :
1€16 brut par part / 0.92€ net par part

sur les 3 derniers mois, le revenu baisse d'approximativement 9% par rapport au même trimestre l'an dernier.
On s'approche des 5.5% annuels.

A suivre
A noter, La vacance + franchise a augmenté en 2026 par rapport à 2025. Doublé environ à presque 7% (dont 4% de franchise) - SCPI lab.
 
6 SCPI ont abaissé leur prix de souscription au cours du trimestre. Les baisses vont de 10,4 % à 16,8 %. Elles ont été annoncées entre fin juillet et début septembre, après les expertises arrêtées au 30 juin.

5 de ces véhicules sont majoritairement investis en bureaux : Génépierre, Edissimmo, Rivoli Avenir Patrimoine, Elysées Pierre et Efimmo 1. La sixième, Praemia Hôtels Europe (-11,76 %), est classée dans le segment diversifié. Sa baisse de prix vise d’abord à relancer la collecte.

4 SCPI ont à l’inverse revalorisé leurs parts : ActivImmo (+0,57 %), Reason (+1,98 %), Iroko Zen (+0,49 %) et Osmo Énergie (+2,00 %). Ces hausses restent trop faibles pour compenser les baisses.
 
Buffeto a dit:
La sixième, Praemia Hôtels Europe (-11,76 %), est classée dans le segment diversifié. Sa baisse de prix vise d’abord à relancer la collecte.
Il serait logique que toutes les scpi ayant des problèmes de collecte, ou plutôt de décollecte, réduisent leur délai de jouissance à 0 et placent leur prix de souscription au minimum autorisé, soit - 10% de la VR.

Mais en pratique, j'ai plutôt l'impression que la baisse de prix, en particulier sur une scpi n'ayant pas encore baissé son prix, envoi un signal négatif ce qui aboutit à l'effet inverse à celui recherché.

Je note par ex qu'Epargne Pierre a choisi de ne pas bouger son prix, malgré des parts en attente qui s'accumulent.

Msimmo a dit:
A noter, La vacance + franchise a augmenté en 2026 par rapport à 2025. Doublé environ à presque 7% (dont 4% de franchise) - SCPI lab.
C'est ce qu'on voit sur toutes les nouvelles scpi, elles achètent généralement que des biens occupés et donc partent avec un TOF de 100%, qui ne peut que diminuer par la suite. A cela s'ajoute la diminution +/- progressive de l'effet relutif de la collecte. Une baisse du TD d'Iroko Zen ne serait donc pas surprenant.
 
Dernière modification:
Buffeto a dit:
6 SCPI ont abaissé leur prix de souscription au cours du trimestre. Les baisses vont de 10,4 % à 16,8 %. Elles ont été annoncées entre fin juillet et début septembre, après les expertises arrêtées au 30 juin.

5 de ces véhicules sont majoritairement investis en bureaux : Génépierre, Edissimmo, Rivoli Avenir Patrimoine, Elysées Pierre et Efimmo 1. La sixième, Praemia Hôtels Europe (-11,76 %), est classée dans le segment diversifié. Sa baisse de prix vise d’abord à relancer la collecte.

4 SCPI ont à l’inverse revalorisé leurs parts : ActivImmo (+0,57 %), Reason (+1,98 %), Iroko Zen (+0,49 %) et Osmo Énergie (+2,00 %). Ces hausses restent trop faibles pour compenser les baisses.
A voir si quelqu'un a encore envie de souscrire chez Praemia
 
J ai constaté aussi la baisse du dividende d Iroko mais j ai retenu cette phrase «
« Les plus-values distribuables au titre de 2026 s’élèvent à 2,80 M€ et seront versées mi-décembre, en complément de vos dividendes. »

donc peut être auront nous une belle surprise ?
 
Oui, dernier bulletin trimestriel Iroko Zen est dispo.
Aucune explication sur les baisses de dividendes; Le TOF est stable.
Je ne sais pas détecter dans ce bulletin un quelconque indice pouvant expliquer cette baisse.

Si quelqu'un a un peu d'expertise pour détecter des signes....

La redistribution sera pour les usufruitiers ou pleins propriétaires si je ne m'abuse.
 
Buffeto a dit:
6 SCPI ont abaissé leur prix de souscription au cours du trimestre. Les baisses vont de 10,4 % à 16,8 %. Elles ont été annoncées entre fin juillet et début septembre, après les expertises arrêtées au 30 juin.

5 de ces véhicules sont majoritairement investis en bureaux : Génépierre, Edissimmo, Rivoli Avenir Patrimoine, Elysées Pierre et Efimmo 1. La sixième, Praemia Hôtels Europe (-11,76 %), est classée dans le segment diversifié. Sa baisse de prix vise d’abord à relancer la collecte.

4 SCPI ont à l’inverse revalorisé leurs parts : ActivImmo (+0,57 %), Reason (+1,98 %), Iroko Zen (+0,49 %) et Osmo Énergie (+2,00 %). Ces hausses restent trop faibles pour compenser les baisses.
Bonjour.
Pensez-vous que les 5scpi citées risquent de baisser à nouveau après les prochaines expertises ?
Pour Efimmo c'est la seconde grosse baisse en quelques années.
 
Mitchdusud a dit:
Oui, dernier bulletin trimestriel Iroko Zen est dispo.
Aucune explication sur les baisses de dividendes; Le TOF est stable.
Je ne sais pas détecter dans ce bulletin un quelconque indice pouvant expliquer cette baisse.

Si quelqu'un a un peu d'expertise pour détecter des signes....

La redistribution sera pour les usufruitiers ou pleins propriétaires si je ne m'abuse.
Ben si, un truc à détecter = la collecte bcp plus basse que d'habitude déjà...
Quand j'ai vu 85 M€ de collecte au T3 sur le premier paragraphe du reporting, ça m'a étonné. Bien sûr c'est beaucoup, mais c'était 130 M€ au T1 2026.
La fermeture des vannes chez Spirica doit y être pour beaucoup.

J'attends de voir une année complète, aucune inquiétude à ce stade.
 
sur une capitalisation totale de 1.7 milliards d'euros .... ça ne me semble pas expliquer.
 
jpv31 a dit:
Pensez-vous que les 5scpi citées risquent de baisser à nouveau après les prochaines expertises ?
aucune idée .....
Les " experts " se trompent assez souvent . ça peut être dans un sens ou dans l'autre
 
Mitchdusud a dit:
Oui, dernier bulletin trimestriel Iroko Zen est dispo.
Aucune explication sur les baisses de dividendes; Le TOF est stable.
Je ne sais pas détecter dans ce bulletin un quelconque indice pouvant expliquer cette baisse.

Si quelqu'un a un peu d'expertise pour détecter des signes....

La redistribution sera pour les usufruitiers ou pleins propriétaires si je ne m'abuse.

On observe un dividende brut en baisse de l'ordre de 5% à 8% en 2026 contre 2025.

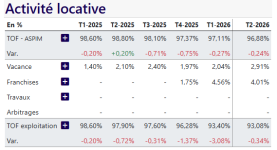
scpi lab n'est pas à jour - peut être demain ?, mais le TOF a clairement baissé - surtout le TOF ajusté d'exploitation
1793131448539.png
Par contre la mesure du TOF aspim est clairement discutable au niveau de la franchise complétement ignorée.
Ce n'est quand même pas compliqué de publier un loyer reçu / loyer théorique si tout est occupé au loyer max ?


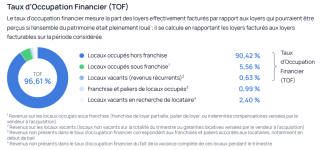
Dans le rapport du T3 2026, Iroko Zen indique :

1793131489943.png

et la franchise monte à 5,56%.
Bien sur la franchise peut etre partielle ou totale.

Après rien d'exceptionnel de passer d'un régime proche des 99% à un rythme de croisière avec renouvellement des locataires. On cherche juste à avoir des éléments explicatifs.
 
Dernière modification:
luluca a dit:
Ben si, un truc à détecter = la collecte bcp plus basse que d'habitude déjà...
Quand j'ai vu 85 M€ de collecte au T3 sur le premier paragraphe du reporting, ça m'a étonné. Bien sûr c'est beaucoup, mais c'était 130 M€ au T1 2026.
La fermeture des vannes chez Spirica doit y être pour beaucoup.

J'attends de voir une année complète, aucune inquiétude à ce stade.
La fermeture de Spirica date du T2, pas du T3. Je pense plutôt à un phénomène de marché.
jpv31 a dit:
Bonjour.
Pensez-vous que les 5scpi citées risquent de baisser à nouveau après les prochaines expertises ?
Pour Efimmo c'est la seconde grosse baisse en quelques années.
Si les taux se maintiennent ce serait la suite logique. Et surtout les quelques grosses scpi encore à capi variable de plus de 10 ans qui connaissent des problèmes de liquidités ne vont probablement pas pouvoir échapper au passage à capi fixe. C'est un nouveau bain de sang en vue.
flocon a dit:
J ai constaté aussi la baisse du dividende d Iroko mais j ai retenu cette phrase «
« Les plus-values distribuables au titre de 2026 s’élèvent à 2,80 M€ et seront versées mi-décembre, en complément de vos dividendes. »

donc peut être auront nous une belle surprise ?
Je rappelle que si cette PV était déjà prise en compte dans les valeurs d'expertise, ce qui est souvent le cas, alors sa distribution vient appauvrir la SCPI.
 
Bonjour,
Étant pas mal investi sur Épargne Pierre, j’ai decidé d’en sortir et d’arbitrer sur mon assurance vie Linxea Spirit.
Afin d’arbitrer au bon moment, petites questions si vous avez la réponse :
- savez vous quand seront versés sur l’AV les versements exceptionnels liés au passage au versement mensuel : début Novembre et début Decembre?
- le potentiel risque de baisse de la valorisation suite à la réévaluation du patrimoine pourrait être mis au place que bien après le 1er janvier n’est ce pas? Si j’arbitre le 2 janvier je n’ai que très peu de risque de subir la potentielle baisse de valorisation ?

Merci d’avance pour vos réponses!!
 
Retour
Haut