Les SCPI

moietmoi a dit:
Crois tu que ceux qui étaient obligés de vendre étaient contents?
Non mais es- ce que il y a une crise immobilière en ce moment ? Je ne crois pas, , il y a une crise sociale liée au pouvoir d' achat, une crise énergétique, une crise de la dette, et une crise de nerfs des lycéens ..
Mais je vais surveiller de plus près mes 2 petites scpi, on ne sait jamais .
 
TOM2 a dit:
Merci,
Es-ce que tu as les chiffres pour remake lire ?
Pour remake live :
T1 2026 : Retrait de 0.37 M€ pour une collecte de 40.26 M€
T2 2026 : Retrait de 0.89 M€ pour une collecte de 22.34 M€
 
Si utile ;) ;

Je ne considère pas qu'un TD de 5 % soit un indicateur "primaire / principal" de risque pour une SCPI
Par contre, je ne peux m'intéresser à une SCPI m'offrant moins de 5 % de rdt actuellement ;)

Un TD < à 5% voir < à 4,5% est rédhibitoire à l'achat (dans le contexte de taux actuel) mais il n'est pas non plus un indicateur de risque primaire / principal.

Avant 2021, un TD de 4,5 %/ 5 % était bon car l'inflation était contenue (< 2 %) et les taux étaient peu élevés voir négatifs dans certains cas.

Force est de constater que la situation a radicalement changé.

Avant qu'une SCPI ne distribue plus "que" 4 %, il convient de surveiller d'autres indicateurs :

- La collecte / Les retraits (retournement global de la collecte au 2nd trimestre 2026)
- La liquidité
- La surcote / sous cote
- L'endettement
- Le TOF

Lorsque ces 4 indicateurs se dégradent, assez rapidement, une SCPI peut s'asphyxier si la SDG ne réagit pas à temps.

Mécanisme simplifié (la réalité est évidemment plus complexe) :

Les taux augmentent -> La VR baisse -> Surcote -> Possible baisse de prix -> La collecte baisse -> Les retraits augmentent -> La liquidité n'est plus assurée -> La collecte baisse encore -> Dans un contexte de taux élevés, la SCPI ne peut pas acquérir de nouveaux biens (plus de liquidité et compliqué de lever de la dette) -> La liquidité s'aggrave -> Mécanisme de Fonds de remboursement -> Passage en K fixe -> le prix s'effondre -> Blocage des parts

J'observe donc avec la plus grande attention l'évolution des VReconstitution (les prochaines seront évalués et publiées en janvier 2027), la collecte/retraits et la liquidité

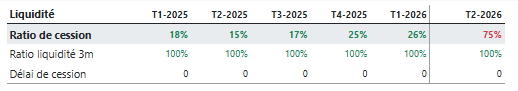
"SCPI lab" publie un indicateur intéressant : Le ratio de liquidité (% de la collecte consacrée aux retraits) :

Exemple pour Activimo
1791789081709.png

Lorsque la liquidité n'est plus assurée, lorsque le prix baisse de manière importante, l'asphyxie peut-être est en vue à moyen terme.

Les souscripteurs qui sont restés investi sur Primopierre / Primovie / Edissimo / RAP / PFO2 / etc ... (et j'en fait malheureusement parti partiellement) ne possèdent plus que des SCPI invendables avec un rendement amoindri sans véritable espoir d'un retournement de situation.

il est peu probable que nous retrouvions une inflation et des taux bas et ces SCPI "asphyxiées" ne pourront pas profiter des nouveaux taux (pas de liquidité et impossible de s'endetter davantage).
Dans mon intérêt j'aimerais penser qu'un responsable de SDG génial ou une baguette magique pourrait redresser la situation.;):loufoque:

"Investir" note dans son article que plus de la moitié des retraits actuels (comme en 2022) viennent de 2 gros porteurs institutionnels. Raison pour laquelle, j'ai ajouté le critère "% institutionnels" dans la synthèse SCPI.

Une lueur d'espoir pour nos portefeuilles SCPI ;) :

Les Corum ont passé haut la main la crise de 2021/22
Les SCPI "récentes" type Iroko Zen / Remake Life / Eden / Comète / etc ; no pbl pour l'instant
 
Dernière modification:
Bonjour,
CORDIA a dit:
Relativisons quand même la hausse des taux de l'OAT.....pour le moment
Les dépenses de l’État sont autant impactées que les nôtres par l'inflation.
Le budget "recettes" doit donc aussi en tenir compte et c'est le déficit qui en résulte qui nécessite le recours à ses emprunts dont les OAT.

Dès lors une autre façon de relativiser les niveaux actuels des taux OAT est de raisonner sur les taux déflatés desdites OAT.

Ci- joint évolution su 20 ans des taux nominaux et déflatés de octobre à octobre.
Les taux d'inflation et OAT ont été obtenu avec l'aide de trois IA.

A toutes fins utiles.

Cdt
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Pascal 75 a dit:
Si utile ;) ;

Je ne considère pas qu'un TD de 5 % soit un indicateur "primaire / principal" de risque pour une SCPI
Par contre, je ne peux m'intéresser à une SCPI m'offrant moins de 5 % de rdt actuellement ;)

Un TD < à 5% voir < à 4,5% est rédhibitoire à l'achat (dans le contexte de taux actuel) mais il n'est pas non plus un indicateur de risque primaire / principal.

Avant 2021, un TD de 4,5 %/ 5 % était bon car l'inflation était contenue (< 2 %) et les taux étaient peu élevés voir négatifs dans certains cas.

Force est de constater que la situation a radicalement changé.

Avant qu'une SCPI ne distribue plus "que" 4 %, il convient de surveiller d'autres indicateurs :

- La collecte / Les retraits (retournement global de la collecte au 2nd trimestre 2026)
- La liquidité
- La surcote / sous cote
- L'endettement
- Le TOF

Lorsque ces 4 indicateurs se dégradent, assez rapidement, une SCPI peut s'asphyxier si la SDG ne réagit pas à temps.

Mécanisme simplifié (la réalité est évidemment plus complexe) :

Les taux augmentent -> La VR baisse -> Surcote -> Possible baisse de prix -> La collecte baisse -> Les retraits augmentent -> La liquidité n'est plus assurée -> La collecte baisse encore -> Dans un contexte de taux élevés, la SCPI ne peut pas acquérir de nouveaux biens (plus de liquidité et compliqué de lever de la dette) -> La liquidité s'aggrave -> Mécanisme de Fonds de remboursement -> Passage en K fixe -> le prix s'effondre -> Blocage des parts

J'observe donc avec la plus grande attention l'évolution des VReconstitution (les prochaines seront évalués et publiées en janvier 2027), la collecte/retraits et la liquidité

"SCPI lab" publie un indicateur intéressant : Le ratio de liquidité (% de la collecte consacrée aux retraits) :

Exemple pour Activimo
Afficher la pièce jointe 58171

Lorsque la liquidité n'est plus assurée, lorsque le prix baisse de manière importante, l'asphyxie peut-être est en vue à moyen terme.

Les souscripteurs qui sont restés investi sur Primopierre / Primovie / Edissimo / RAP / PFO2 / etc ... (et j'en fait malheureusement parti partiellement) ne possèdent plus que des SCPI invendables avec un rendement amoindri sans véritable espoir d'un retournement de situation.

il est peu probable que nous retrouvions une inflation et des taux bas et ces SCPI "asphyxiées" ne pourront pas profiter des nouveaux taux (pas de liquidité et impossible de s'endetter davantage).
Dans mon intérêt j'aimerais penser qu'un responsable de SDG génial ou une baguette magique pourrait redresser la situation.;):loufoque:

"Investir" note dans son article que plus de la moitié des retraits actuels (comme en 2022) viennent de 2 gros porteurs institutionnels. Raison pour laquelle, j'ai ajouté le critère "% institutionnels" dans la synthèse SCPI.

Une lueur d'espoir pour nos portefeuilles SCPI ;) :

Les Corum ont passé haut la main la crise de 2021/22

Pascal 75 a dit:
Les SCPI "récentes" type Iroko Zen / Remake Life / Eden / Comète / etc ; no pbl pour l'instant
Je me suis fait un fichier de suivi très proche : Endettement, valeur de reconstitution, TOF, TD et liquidité
1791809783783.png
 
extrait des échos :

SCPI : Remake Kross a déjà levé plus de 20 M€ en quelques jours​


Les dirigeants de la société de gestion Remake espéraient un bon démarrage des souscriptions à la nouvelle SCPI Remake Kross mais sans doute pas aussi rapide. La première tranche de la phase sponsor, permettant de bénéficier d'un prix de souscription de 90€ au lieu de 100 €, a été bouclée en moins d'une semaine. Lancée le lundi 5 octobre, cette première tranche de souscriptions limitée à un peu plus de 21 millions d'euros était déjà épuisée vendredi 9 octobre. Cette décote de prix réservée aux premiers investisseurs permettait d'économiser les frais de souscription, Remake Kross étant une SCPI avec des frais d'entrée de 10% (prix de retrait de 90 €).

Deuxième tranche sponsor​

Une deuxième tranche sponsor sera lancée le 10 novembre avec un prix de souscription de 95 € (décote de 5%) et une souscription minimum de 60 parts. Une fois l'enveloppe d'environ 14 millions d'euros atteinte, le prix de souscription normal de 100 € entrera en vigueur avec un minimum de 50 parts pour toute première souscription. Remake ambitionne de collecter environ 100 millions d'euros en 2027.

Kross est une SCPI entièrement investie hors de France. En parallèle d'une allocation majoritaire en Europe (plus de 50%), cette SCPI entend adresser trois autres zones géographiques : Amérique du Nord, Asie et Océanie. En Asie, Remake cible surtout le Japon et la Corée qui pourront apporter une diversification complémentaire grâce à leurs cycles économiques et immobiliers distincts de ceux de l'Europe et de l'Amérique du Nord. L'Océanie correspond à l'Australie et la Nouvelle-Zélande comme facteurs supplémentaires de diversification. Si plusieurs SCPI se sont

L'Europe, hors France, en priorité​

"Nous allons commencer par l'Europe pour avoir un socle solide", avait précisé lors du lancement David Seksig, co-fondateur et Directeur Général de Remake, sous-entendant que la première acquisition de Kross, actuellement sous exclusivité, sera très probablement située en Europe. Une règle a été définie pour le choix des pays d'investissement : ils doivent disposer d'une convention fiscale pour éviter la double imposition des revenus de source étrangère en France. Pour les épargnants, ces choix sont généralement synonymes d'une moindre imposition fiscale, renforcée par l'absence de prélèvements sociaux acquittés sur les dividendes des immeubles localisés en France.

Avec déjà plus de 21 M€ levés, Remake Kross dispose en tout cas d'un niveau confortable de ressources pour commencer à déployer son patrimoine. Pour les associés, il faudra patienter 5 mois, le délai de jouissance, pour percevoir les premiers dividendes. Kross vise un taux de distribution annuel brut de fiscalité étrangère de 6,5% avec une distribution mensuelle. En intégrant l'évolution du prix des parts, le taux de rendement interne (TRI) net de frais est espéré à 7,5% sur la durée de placement recommandée de 10 ans.
 
nico37 a dit:
extrait des échos :

SCPI : Remake Kross a déjà levé plus de 20 M€ en quelques jours​


Les dirigeants de la société de gestion Remake espéraient un bon démarrage des souscriptions à la nouvelle SCPI Remake Kross mais sans doute pas aussi rapide. La première tranche de la phase sponsor, permettant de bénéficier d'un prix de souscription de 90€ au lieu de 100 €, a été bouclée en moins d'une semaine. Lancée le lundi 5 octobre, cette première tranche de souscriptions limitée à un peu plus de 21 millions d'euros était déjà épuisée vendredi 9 octobre. Cette décote de prix réservée aux premiers investisseurs permettait d'économiser les frais de souscription, Remake Kross étant une SCPI avec des frais d'entrée de 10% (prix de retrait de 90 €).

Deuxième tranche sponsor​

Une deuxième tranche sponsor sera lancée le 10 novembre avec un prix de souscription de 95 € (décote de 5%) et une souscription minimum de 60 parts. Une fois l'enveloppe d'environ 14 millions d'euros atteinte, le prix de souscription normal de 100 € entrera en vigueur avec un minimum de 50 parts pour toute première souscription. Remake ambitionne de collecter environ 100 millions d'euros en 2027.

Kross est une SCPI entièrement investie hors de France. En parallèle d'une allocation majoritaire en Europe (plus de 50%), cette SCPI entend adresser trois autres zones géographiques : Amérique du Nord, Asie et Océanie. En Asie, Remake cible surtout le Japon et la Corée qui pourront apporter une diversification complémentaire grâce à leurs cycles économiques et immobiliers distincts de ceux de l'Europe et de l'Amérique du Nord. L'Océanie correspond à l'Australie et la Nouvelle-Zélande comme facteurs supplémentaires de diversification. Si plusieurs SCPI se sont


L'Europe, hors France, en priorité​

"Nous allons commencer par l'Europe pour avoir un socle solide", avait précisé lors du lancement David Seksig, co-fondateur et Directeur Général de Remake, sous-entendant que la première acquisition de Kross, actuellement sous exclusivité, sera très probablement située en Europe. Une règle a été définie pour le choix des pays d'investissement : ils doivent disposer d'une convention fiscale pour éviter la double imposition des revenus de source étrangère en France. Pour les épargnants, ces choix sont généralement synonymes d'une moindre imposition fiscale, renforcée par l'absence de prélèvements sociaux acquittés sur les dividendes des immeubles localisés en France.

Avec déjà plus de 21 M€ levés, Remake Kross dispose en tout cas d'un niveau confortable de ressources pour commencer à déployer son patrimoine. Pour les associés, il faudra patienter 5 mois, le délai de jouissance, pour percevoir les premiers dividendes. Kross vise un taux de distribution annuel brut de fiscalité étrangère de 6,5% avec une distribution mensuelle. En intégrant l'évolution du prix des parts, le taux de rendement interne (TRI) net de frais est espéré à 7,5% sur la durée de placement recommandée de 10 ans.
Est on en train a nouveau de sortir des nouvelles SCPI qui vont collecter au détriment des anciennes ?

Pour ceux qui ont des anciennes SCPI, ils peuvent se poser la question d'un arbitrage éventuel, s'ils peuvent sortir facilement sans pénalités.

Remake ça veut dire Refaire !
 
à toutes fins utiles ;

Afin de suivre l'état de mon portefeuille de SCPI et, si possible, procéder à des ajustements, j'ai classé mes SCPI en 3 classes :

- SCPI OK (pas de pbl de liquidité) : 63%
- SCPI à surveiller (Resserrement de la liquidité / augmentation du ratio de cession > 50%) : 15%
- SCPI Bloquées (aucune liquidité / K Fixe) : 22%

Ces % sont amenés à évoluer en fonction des Fonds de remboursement, des retraits/achats et de l'évolution de la situation. Pour l'instant le bilan est :rolleyes:
 
Dernière modification:
Pascal 75 a dit:
à toutes fin utile ;

Afin de suivre l'état de mon portefeuille de SCPI et, si possible, procéder à des ajustements, j'ai classé mes SCPI en 3 classes :

- SCPI OK (pas de pbl de liquidité) : 63%
- SCPI à surveiller (Resserrement de la liquidité / augmentation du ratio de cession > 50%) : 15%
- SCPI Bloquées (aucune liquidité / K Fixe) : 22%

Ces % sont amenés à évoluer en fonction des Fonds de remboursement, des retraits/achats et de l'évolution de la situation. Pour l'instant le bilan est :rolleyes:
Merci , on attend donc le tableau mis a jour ! 😀
 
Slt
Cela devient vraiment usant de suivre ces SCPI , elles ont vraiment perdu leurs caractéristiques de placements de LT de "bon Père de Famille"
A ce rythme , elles resteront moins longtemps dans mon portefeuille que mes jeans dans mon armoire !!!
 
Bachel64 a dit:
Slt
Cela devient vraiment usant de suivre ces SCPI , elles ont vraiment perdu leurs caractéristiques de placements de LT de "bon Père de Famille"
A ce rythme , elles resteront moins longtemps dans mon portefeuille que mes jeans dans mon armoire !!!
Bonjour @Bachel64 ,
C'est ainsi dirons nous. Et c'est pareil pour les SCI.

Les gestionnaires ont leur "propre" stratégie, qui peut etre differente de celle de la fidélité LT pour un investisseur.

A nous de nous adapter, et ce sujet datée deja de quelques années.
 
Remake risque de se cannibaliser lui-même si les acheteurs de sa nouvelle SCPI sont des vendeurs de remake live
 
Aristide a dit:
Bonjour,

Les dépenses de l’État sont autant impactées que les nôtres par l'inflation.
Le budget "recettes" doit donc aussi en tenir compte et c'est le déficit qui en résulte qui nécessite le recours à ses emprunts dont les OAT.

Dès lors une autre façon de relativiser les niveaux actuels des taux OAT est de raisonner sur les taux déflatés desdites OAT.

Ci- joint évolution su 20 ans des taux nominaux et déflatés de octobre à octobre.
Les taux d'inflation et OAT ont été obtenu avec l'aide de trois IA.

A toutes fins utiles.

Cdt
Merci pour le partage de ce tableau,
comme j avais rien compris j ai demande a gemini et maintenant je comprend mieux,


1. La décennie de la "Répression Financière" (2016 - 2023)
Votre tableau illustre parfaitement le concept économique de répression financière, où l'État emprunte à un coût réel négatif.
  • Sur les 8 années comprises entre 2016 et 2023, le taux déflaté a été négatif 7 fois.
  • Le paroxysme est atteint en 2022 avec un taux réel de -3,48%. Cette année-là, malgré un taux nominal qui remontait à 2,50 %, l'inflation à 6,20 % a massivement allégé le poids réel de la nouvelle dette émise par la France. L'investisseur prêtait à perte en pouvoir d'achat, au bénéfice direct des comptes de l'État.

2. Le point de bascule de 2024
L'année 2024 marque une rupture nette. L'inflation s'effondre très rapidement à 1,20 %, tandis que les taux nominaux de l'OAT restent ancrés à 3,00 %. Mécaniquement, le taux déflaté redevient fortement positif à +1,78 %. L'effet protecteur de l'inflation pour l'émetteur (l'État) s'est brutalement estompé.

3. Le paradoxe récent (2025 - 2026)
Vos données d'octobre 2025 et 2026 montrent une configuration rare :
  • En 2025, le taux déflaté culmine à +2,64 % (le plus haut niveau depuis 2009) car l'inflation reste très basse (0,90 %) face à des taux nominaux restés à 3,56 %.
  • En 2026, malgré la remontée de l'OAT nominale à son maximum historique de la série (4,75 %), la reprise de l'inflation à 3,00 % permet de contenir le taux déflaté à 1,70 %.

regarder uniquement le taux nominal de 4,75 % en 2026 donnerait l'illusion d'une situation pire qu'en 2007 (4,35 %).
Pourtant, grâce à l'inflation plus forte en 2026 (3,00 %) qu'en 2007 (2,00 %), le coût réel de l'emprunt pour l'État en 2026 est de 1,70 %, soit nettement moins qu'en 2007 (2,30 %). Raisonner en taux déflatés permet de démontrer que la charge réelle des nouvelles obligations reste historiquement tolérable pour l'État, comparativement à l'avant-crise des subprimes.
 

Pièces jointes

  • La consultation des
    pièces jointes est
    réservée aux abonnés
Atys a dit:
Remake risque de se cannibaliser lui-même si les acheteurs de sa nouvelle SCPI sont des vendeurs de remake live
Effectivement. Les gestionnaires le savent mais se sentent obligés de sortir des nouvelles SCPI en regard de la concurrence.

En conséquence, on peut s'attendre à une diminution de la collecte nette (collecte - décollecte) sur les SCPI devenues anciennes.

Et si la collecte nette diminue trop vite, le risque de liquidité apparaît, voir aussi un risque de moins value (offre versus demande dans des conditions de marchés favorables à des achats négociés)
 
Dernière modification:
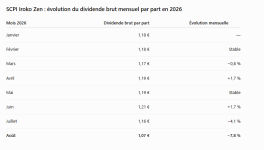
Est-ce que quelqu'un a une explication de la baisse du dividende de Iroko Zen apparu ces 2 dernier mois (juillet et aout) ?

1791890439240.png
 
CORDIA a dit:
Est-ce que quelqu'un a une explication de la baisse du dividende de Iroko Zen apparu ces 2 dernier mois (juillet et aout) ?

Afficher la pièce jointe 58190
Les vacances ?
Mais non, pas celles d'été ! ;)
 
On attendra le prochain bulletin trimestriel en Octobre.
Et aussi le dividende versé en Octobre indiquera la tendance, après 2 mois plus faibles.
 
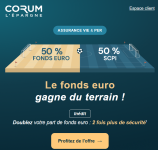
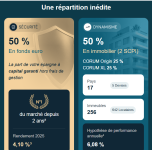
Nouvelle offre interessante sur Corumlife.
50 % FE / 50 % SCPI

Un bon compromis ... ;)
Un FE excellent + SCPI opportunistes et résiliantes (jusqu'à présent)
 
Pascal 75 a dit:
Si utile ;) ;

Je ne considère pas qu'un TD de 5 % soit un indicateur "primaire / principal" de risque pour une SCPI
Par contre, je ne peux m'intéresser à une SCPI m'offrant moins de 5 % de rdt actuellement ;)

Un TD < à 5% voir < à 4,5% est rédhibitoire à l'achat (dans le contexte de taux actuel) mais il n'est pas non plus un indicateur de risque primaire / principal.

Avant 2021, un TD de 4,5 %/ 5 % était bon car l'inflation était contenue (< 2 %) et les taux étaient peu élevés voir négatifs dans certains cas.

Force est de constater que la situation a radicalement changé.

Avant qu'une SCPI ne distribue plus "que" 4 %, il convient de surveiller d'autres indicateurs :

- La collecte / Les retraits (retournement global de la collecte au 2nd trimestre 2026)
- La liquidité
- La surcote / sous cote
- L'endettement
- Le TOF

Lorsque ces 4 indicateurs se dégradent, assez rapidement, une SCPI peut s'asphyxier si la SDG ne réagit pas à temps.

Mécanisme simplifié (la réalité est évidemment plus complexe) :

Les taux augmentent -> La VR baisse -> Surcote -> Possible baisse de prix -> La collecte baisse -> Les retraits augmentent -> La liquidité n'est plus assurée -> La collecte baisse encore -> Dans un contexte de taux élevés, la SCPI ne peut pas acquérir de nouveaux biens (plus de liquidité et compliqué de lever de la dette) -> La liquidité s'aggrave -> Mécanisme de Fonds de remboursement -> Passage en K fixe -> le prix s'effondre -> Blocage des parts

J'observe donc avec la plus grande attention l'évolution des VReconstitution (les prochaines seront évalués et publiées en janvier 2027), la collecte/retraits et la liquidité

"SCPI lab" publie un indicateur intéressant : Le ratio de liquidité (% de la collecte consacrée aux retraits) :

Exemple pour Activimo
Afficher la pièce jointe 58171

Lorsque la liquidité n'est plus assurée, lorsque le prix baisse de manière importante, l'asphyxie peut-être est en vue à moyen terme.

Les souscripteurs qui sont restés investi sur Primopierre / Primovie / Edissimo / RAP / PFO2 / etc ... (et j'en fait malheureusement parti partiellement) ne possèdent plus que des SCPI invendables avec un rendement amoindri sans véritable espoir d'un retournement de situation.

il est peu probable que nous retrouvions une inflation et des taux bas et ces SCPI "asphyxiées" ne pourront pas profiter des nouveaux taux (pas de liquidité et impossible de s'endetter davantage).
Dans mon intérêt j'aimerais penser qu'un responsable de SDG génial ou une baguette magique pourrait redresser la situation.;):loufoque:

"Investir" note dans son article que plus de la moitié des retraits actuels (comme en 2022) viennent de 2 gros porteurs institutionnels. Raison pour laquelle, j'ai ajouté le critère "% institutionnels" dans la synthèse SCPI.

Une lueur d'espoir pour nos portefeuilles SCPI ;) :

Les Corum ont passé haut la main la crise de 2021/22
Les SCPI "récentes" type Iroko Zen / Remake Life / Eden / Comète / etc ; no pbl pour l'instant
Du coup c'est le moment de vendre ACTIVIMO?
 
L'annonce officielle de Corum :

1791985282825.png

1791985304931.png
 
Dernière modification:
Retour
Haut