Le grand retour des fonds monétaires

JMV a dit:
Bourso CTO ,
ordre d'achat de 25 unités passé avant 12h le 16 avril,
montant débité 2633,57 € soit bien 25 x 105,3427 ( le cours du 16 avril ) avec 0% frais
Merci pour la clarification.

Ca peut quand meme induire en erreur, ce système d'afficher des frais lors de souscription, de demander la validation et de constater que les frais ne sont pas appliques.

C'est différent du DIC , qui lui est un document général et pas spécifique au courtier.
 
J’ai testé sur pea : pas de frais.
 
Actualisation des FM

1779284369403.png
#P75FM
 
#fondsmonetaires

Bonjour,

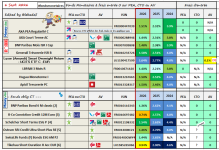
mise à jour du tableau fonds monétaires (et quelques fonds obligataires CT)
Les fonds obligataires CT se redressent après avoir souffert du conflit en Iran.

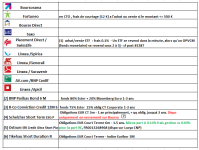
Indication de la disponibilité en AV , CTO, PEA avec frais entrée 0.....

Je me suis limité aux principales AV, CTO, PEA - pour ne pas tomber dans un tableau trop grand !

Enjoy !

1780160909270.png

1780160924375.png
 
#CTOMonetaireEuros

Un comparatif après fiscalité , sur la base de la reforme fiscale adoptée fin 2025.

Les prélèvements sociaux sont donc avec 2 références aujourd'hui, selon l'enveloppe retenue.
- Le CTO, PEA, CAT sont soumis au nouveau taux 18.6% (+1.4%), soit PFU de 31.4% (en rouge)
- l' AV reste avec l'ancien taux 17.2%, soit PFU de 30% (en noir)

Je prends l'indice Ester actuel en monétaire.

Je prends un taux CAT 1 an (ref. Distingo)

Pour le fonds Euros boosté, j'ai pris l'hypothèse d'un taux de base BoursoBank à 3% (celui de 2025) + 1.5% de boost sur versement = 4.5% (avec hypothèse 30% UC)

La formule fonds Euros Boosté avec AV < 8 ans, est typiquement un schéma d'opportunité pour 1 an pour profiter d'un boost.

Chaque offre de boost est spécifique au courtier/assureur.

Pour les fonds en Euros, j'indique directement un taux net (au lieu de taux brut).

1780162143113.png
 
Dernière modification:
En marge de cette file, si vous aimez les tableaux de synthèse ou graphes sur plusieurs classes d'actifs, il y a une liste complete de mes synthèses + celles de @Pascal 75 et @Lukas ,
- disponibles sur le forum,
- accessibles par mot clef dans la fonction Rechercher du forum

Un post déjà apprécié à 50 likes ! Ca vaut peut-être le detour pour ceux qui ne connaissent pas encore ......

https://www.moneyvox.fr/forums/fil/liste-des-tableaux-de-bord.50520/#post-640725


1779745869692.png
 
Actualisation de la synthèse FM au 1er juin 2026 :

Les estimations 2026 :
Sur la base des taux actuels et sans prendre en compte la possible augmentation des taux le 11 juin par la BCE

1780383362506.png
#P75FM

Note :
En grisé, le plus représenté en AV : Axa Court terme
 
Dernière modification:
Effacé, message idiot.
 
Axiles a dit:
Effacé, message idiot.

Je vais me vexer avec @D-Jack qui like le fait que j'écrive que je poste des messages idiots :biggrin:
 
Ça a déjà été partagé ?
[lien réservé abonné]

Relève des taux d'intérêt directeurs de la BCE de 25 pts dès le 17 juin.
 
#fondsmonetaires

Bonjour,

mise à jour du tableau fonds monétaires (et quelques fonds obligataires CT)

Indication de la disponibilité en AV , CTO, PEA avec frais entrée 0.....

Je me suis limité aux principales AV, CTO, PEA - pour ne pas tomber dans un tableau trop grand !

Enjoy !

1784099800099.png


1784099823352.png
 
#CTOMonetaireEuros

Un comparatif après fiscalité (sur la base de la reforme fiscale adoptée fin 2025)

Les prélèvements sociaux sont donc avec 2 références aujourd'hui, selon l'enveloppe retenue.
- Le CTO, PEA, CAT sont soumis au nouveau taux 18.6% (+1.4%), soit PFU de 31.4% (en rouge)
- l' AV reste avec l'ancien taux 17.2%, soit PFU de 30% (en noir)

Je prends l'indice Ester actuel en monétaire.

Je prends un taux CAT 1 an (ref. Distingo)

Pour le fonds Euros boosté, j'ai pris l'hypothèse d'un taux de base à 3% + 1.5% de boost sur versement = 4.5% (avec hypothèse 30% UC)

La formule fonds Euros Boosté avec AV < 8 ans, est typiquement un schéma d'opportunité pour 1 an pour profiter d'un boost.

Chaque offre de boost est spécifique au courtier/assureur.

Pour les fonds en Euros, j'indique directement un taux net (au lieu de taux brut).

1784100643099.png
 
lebadeil a dit:
#CTOMonetaireEuros

Un comparatif après fiscalité (sur la base de la reforme fiscale adoptée fin 2025)

Les prélèvements sociaux sont donc avec 2 références aujourd'hui, selon l'enveloppe retenue.
- Le CTO, PEA, CAT sont soumis au nouveau taux 18.6% (+1.4%), soit PFU de 31.4% (en rouge)
- l' AV reste avec l'ancien taux 17.2%, soit PFU de 30% (en noir)

Je prends l'indice Ester actuel en monétaire.

Je prends un taux CAT 1 an (ref. Distingo)

Pour le fonds Euros boosté, j'ai pris l'hypothèse d'un taux de base à 3% + 1.5% de boost sur versement = 4.5% (avec hypothèse 30% UC)

La formule fonds Euros Boosté avec AV < 8 ans, est typiquement un schéma d'opportunité pour 1 an pour profiter d'un boost.

Chaque offre de boost est spécifique au courtier/assureur.

Pour les fonds en Euros, j'indique directement un taux net (au lieu de taux brut).
On vient de l'apprendre à l'instant, le taux du livret A passera à 1.7%

1784115822217.png
 
lebadeil a dit:
On vient de l'apprendre à l'instant, le taux du livret A passera à 1.7%
Whaou ça va tout changer ! :ROFLMAO:
 
The Blue Line a dit:
Whaou ça va tout changer ! :ROFLMAO:
Non, mais ça contribuerait indirectement au maintien d’un taux correct des fonds en euro.
 
Bonjour,

Ce n'est pas le taux du livret A qui impacte celui des fonds en euros.

Ce serait plutôt l'inverse en ce sens que le taux théorique du livret A est calculé en fonction de celui de l'inflation et des taux interbancaires à court terme (€STR),
Le taux du Livret A sera désormais égal à : la moyenne semestrielle du taux d'inflation et des taux interbancaires à court terme (€STR), avec un arrondi au dixième de point le plus proche (contre le quart de point le plus proche, précédemment) ; assortie d'un taux plancher de 0,5 %.15 janv. 2026

[lien réservé abonné]
Le [lien réservé abonné] taux du livret A est donc conséquence et non pas une cause.

Par ailleurs si l'on raisonne à partir d'un "taux déflaté", il ne protège pas du tout les épargnants en termes de pouvoir d'achat.

En 2026, vous allez probablement perdre du pouvoir d'achat avec votre Livret A
https://www.moneyvox.fr/livret-a/ac...t-perdre-du-pouvoir-achat-avec-votre-livret-a

A toutes fins utiles.

Cdt
 
Dernière modification:
mvhrb888 a dit:
ça contribuerait indirectement au maintien d’un taux correct des fonds en euro.
Aristide a dit:
Ce n'est pas le taux du livret A qui impacte celui des fonds en euros.
Merci @Aristide pour cette précision.
Ma phrase n’était pas claire. Je voulais dire que chaque année les assureurs décident du taux de rémunération du fonds euro, et ils ont une marge de manœuvre. Un des arguments pour vanter leur contrat d’AV est que le taux du fonds euro est bien supérieur à celui du livret A.
Ainsi, pour des raisons d’argument commercial, un taux plus élevé du livret A encourage les assureurs à augmenter (ou du moins à ne pas baisser) le taux de leur fonds euro par rapport à celui de l’année précédente.
 
#fondsmonetaires

Bonjour,

mise à jour du tableau fonds monétaires (et quelques fonds obligataires CT)

Indication de la disponibilité en AV , CTO, PEA avec frais entrée 0.....

Je me suis limité aux principales AV, CTO, PEA - pour ne pas tomber dans un tableau trop grand !

Enjoy !

1788679847362.png

1788679865481.png
 
Merci++ de cette actualisation.

Afin d'anticiper l'évolution de nos FM en 2027 ;

Les fonds monétaires suivent surtout les taux courts (ESTER/Euribor et taux de dépôt BCE).

Actuellement le taux de dépôt BCE est à 2,25 %, tandis que l’OAT 10 ans est autour de 4,19 %

La prochaine réunion est le 10 septembre et les 65 économistes interrogés par Reuters anticipent tous une hausse de 0,25 point, à 2,50 % (avez vous d'autres infos / sources ?)

2,50 % en septembre : très probable
2,75 % d'ici début 2027 : possible, les marchés commencent à le prendre en compte
3 % ou davantage : possible seulement si l'inflation persiste, notamment via l'énergie et des effets de second tour.

Donc, le cheminement possible est :

2,25 % puis 2,50 % puis 2,75 %

L'ESTER suivra pratiquement immédiatement, et le rendement des fonds monétaires remontera donc progressivement.

Les fonds monétaires ont donc de bonnes chances de devenir plus rémunérateurs en 2027.

à chacun de voir si cette classe d'actif peut redevenir vraiment pertinente dans son allocation spécifique (notamment en AV)
Peut-être un moyen redevenant intéressant fin 2026/ début 2027 pour compléter ses % en UC dans le cadre d'offre de boost ...
 
Pascal 75 a dit:
Merci++ de cette actualisation.

Afin d'anticiper l'évolution de nos FM en 2027 ;

Les fonds monétaires suivent surtout les taux courts (ESTER/Euribor et taux de dépôt BCE).

Actuellement le taux de dépôt BCE est à 2,25 %, tandis que l’OAT 10 ans est autour de 4,19 %

La prochaine réunion est le 10 septembre et les 65 économistes interrogés par Reuters anticipent tous une hausse de 0,25 point, à 2,50 % (avez vous d'autres infos / sources ?)

2,50 % en septembre : très probable
2,75 % d'ici début 2027 : possible, les marchés commencent à le prendre en compte
3 % ou davantage : possible seulement si l'inflation persiste, notamment via l'énergie et des effets de second tour.

Donc, le cheminement possible est :

2,25 % puis 2,50 % puis 2,75 %

L'ESTER suivra pratiquement immédiatement, et le rendement des fonds monétaires remontera donc progressivement.

Les fonds monétaires ont donc de bonnes chances de devenir plus rémunérateurs en 2027.

à chacun de voir si cette classe d'actif peut redevenir vraiment pertinente dans son allocation spécifique (notamment en AV)
Peut-être un moyen redevenant intéressant fin 2026/ début 2027 pour compléter ses % en UC dans le cadre d'offre de boost ...
Sauf erreur, pour faire une comparaison avec les taux des fonds en euros il faut déduire des taux ci-dessus les frais annuels de gestion des AV de l'ordre de 0,6O %.
 
Retour
Haut