lebadeil
Influenceur ❤️
MeilleurImmo : 0.8% YTD - Le terme meilleur est en effet de tropriver a dit:Merci pour ce tableau intéressant. Pour info meilleurimmo commence à s’aplatir aussi !

Suivez la vidéo ci-dessous pour voir comment installer notre site en tant qu'application web sur votre écran d'accueil.
Note.: Cette fonctionnalité peut ne pas être disponible dans certains navigateurs.
MeilleurImmo : 0.8% YTD - Le terme meilleur est en effet de tropriver a dit:Merci pour ce tableau intéressant. Pour info meilleurimmo commence à s’aplatir aussi !
A-t-on des informations à ce sujet sur les orientations prévues pour les SCI listées ou il est encore trop tôt ?Atys a dit:Rester à l'écart pour ma part. aucune confiance personnellement. c'est Opaque et la performance vient de coups qui seront peut-être foireux à long terme. D'ailleurs eux aussi ils vont devoir se transformer en SCPI assez rapidement...
bonjour moi j'ai 116,10 euros en valeur liquidative. pas si bof à coté des autres...Pascal 75 a dit:Pour ceux qui souhaiteraient plus d'informations sur la SCI meilleurimmo distribué par MtX et géré par Sofidy (0% de frais d'entrée)
Le lien commercial :
[lien réservé abonné]
Au 27 avril 2026, la valeur liquidative du fonds s'établit à 115,70 €, en progression de :
Au 27 avril 2026, le portefeuille de MeilleurImmo compte 13 lignes réparties entre :
- +0,43 %* depuis le début de l'année 2026 (par terrible ...)
- +5,07 %* sur un an glissant
- +15,70 %* depuis le lancement commercial du fonds en novembre 2022
Selon les données de l'ASPIM, le marché des sociétés civiles en unités de compte a enregistré une décollecte de 160 millions d'euros au premier trimestre 2026
- Immobilier physique en direct
- SCPI (Sociétés Civiles de Placement Immobilier)
- OPCI (Organismes de Placement Collectif Immobilier)
- Autres FIA immobiliers
- Foncières cotées
Cette SCI présente des performances nettement inférieures à la sélection de @lebadeil.
Ceci dit, c'est peut-être un moyen de détenir indirectement du Sofidynamique ?
La présence d'OPCI est un repoussoir.
Même défaut que toutes les SCI : Le manque de transparence sur le portefeuille (on n'en connait que les grandes lignes)
La gestion par Sofidy : OK
Au final ; bof
Vos avis ?
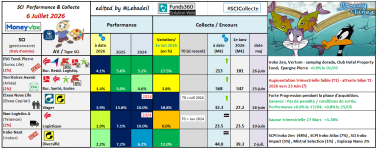
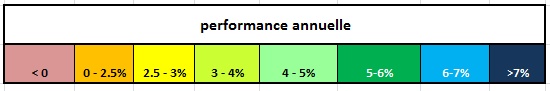
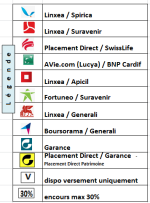
On a tellement été enfumé par les gestionnaires qui sont obliges d'être positifs quelque soit la situation, que je n'accorde qu'une faible importance aux reportings, sauf si on peut y trouver des explications rationnelles.Atys a dit:On aura peut-être des indications dans le bulletin trimestriel qui doit paraître avant la fin du mois. Pour l'instant ils pilotent la perf pour maintenir du +4% sur 1 an glissant.
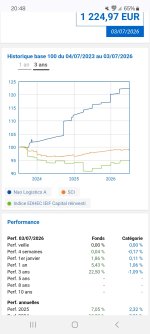
2 Pour cent de fraisStef29 a dit:Je me demande si je vais pas renforcer Nao Logistics. Sa performance est régulière et intéressante : ytd 3.14%

Via Générations : Nous avions donc raison de nous préoccuper (plusieurs alertes sur le forum) de cette SCI qui sous performait depuis longtemps avant de sombrer.Grachhus a dit:-19% sur Viagénérations :
[lien réservé abonné]
"Commentaire au 30/06/26
La baisse de la valeur liquidative au 30 juin 2026 résulte de l’ajustement des valeurs de pleine propriété et de nue-propriété aux conditions actuelles du marché immobilier résidentiel, dégradées par rapport au 31 décembre 2025, à savoir :
des taux durablement plus élevés (l’OAT 10 ans a franchi le seuil de 4 % en mai 2026, son plus haut niveau depuis 2009),
des prix durablement inférieurs à leurs points hauts de 2022, jusqu’à –12 % sur les marchés les plus valorisés comme Paris, sans perspective de reprise à moyen terme.
une hausse des loyers (1,5 % par an en moyenne), qui augmente la valeur du droit d’occupation.
La stratégie du fonds demeure portée par des tendances démographiques de long terme, notamment le vieillissement de la population et le maintien à domicile des seniors. Les équipes de gestion restent pleinement mobilisées et se tiennent à la disposition des investisseurs pour répondre à leurs questions."
 comme le sien.
 Crédit immobilier : ce nouveau PTZ jusqu'à 180 000 euros que le gouvernement veut créer pour les parents
 Nouveaux billets de 5, 10, 20, 50, 100 et 200 euros : dernier jour pour choisir leur futur look
 Que pensez-vous de la CAF ? Un questionnaire et une boîte à idées accessibles jusqu'au 5 octobre
 Nouveau PTZ jusqu'à 180 000 euros, futurs billets et assurance vie : les 3 infos argent de ce lundi 21 septembre
 Le CAC 40 à la hausse, Société Générale dans le vert... Le journal de la bourse du 21 septembre
 1 798 euros en moyenne : ce qu'il faut savoir sur ce prélèvement des impôts programmé vendredi 25 septembre